자본시장과 금융투자업에 관련된 주요 이슈를 분석하고 최신 동향을 제공하는 격주간지

싱가포르 자본시장 경쟁력 강화를 위한 정책적 대응
2025-25호 2025.12.08
요약
□ 싱가포르는 세계적인 금융 중심지이지만, 상장기업 수 감소, IPO 부진, 낮은 시장유동성 등 공모시장의 지속적 침체가 나타나며 금융허브로서의 명성과 공모시장 성과 간 괴리가 나타나고 있음
□ 싱가포르 공모시장이 부진한 배경으로는 제한된 내수 규모, 공공ㆍ대기업에 집중된 시장 구조, 보수적인 투자 문화, 대체 자본조달 경로 발달 등 여러 구조적인 요인들이 복합적으로 작용
□ 이에 싱가포르 통화청(MAS)과 싱가포르 증권거래소(SGX) 등은 싱가포르 공모시장 활성화를 위해 상장 구조 유연화, 세제ㆍ비용 지원, 리서치 생태계 강화 등 다양한 정책을 도입
□ 한편 싱가포르 정부가 도입한 다양한 정책 외에, 싱가포르 공모시장의 구조적 취약성을 근본적으로 해소하기 위한 추가적인 보완 조치가 필요하다는 의견도 존재
□ 싱가포르는 공모시장 경쟁력 강화가 단일 제도 개편이나 일회성 인센티브로 해결될 수 있는 과제가 아니라, 시장 수요ㆍ공급ㆍ인프라ㆍ규제ㆍ지배구조를 아우르는 종합적 전략이 필요하다는 점을 보여주고 있음
□ 싱가포르는 세계적인 금융 중심지이지만, 상장기업 수 감소, IPO 부진, 낮은 시장유동성 등 공모시장의 지속적 침체가 나타나며 금융허브로서의 명성과 공모시장 성과 간 괴리가 나타나고 있음
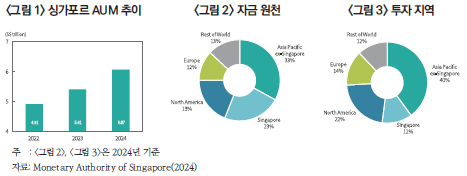
— 싱가포르 금융권 전체의 운용자산(AUM)1) 규모는 2024년말 기준 S$6.07조($4.5조)에 달하며, 이 중 약 77%가 해외에서 유입되고 88%가 역외 자산에 투자되는 등 싱가포르는 글로벌 금융자금이 집결‧재분배되는 관문 역할을 수행하고 있음2)
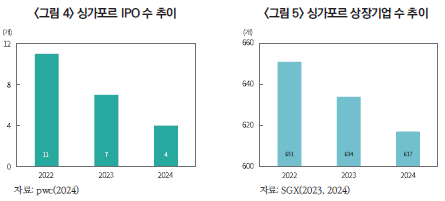
— 반면, 공모주식시장은 상대적으로 부진하여 상장기업 수는 2013년 782개에서 2024년 10월 617개로 감소하였고, 2024년 한 해 동안 IPO는 4건에 그쳤으며 총 모집규모도 약 $0.3억 수준에 불과3)4)
・이는 글로벌 주요 시장과 비교하면 매우 낮은 수준으로, 예를 들어 홍콩거래소는 2024년 64건의 IPO를 통해 약 $100억 이상을 조달한 것으로 나타남
— 싱가포르거래소(SGX)의 일평균 거래대금 또한 약 $11억 수준으로, 홍콩(약 $300억) 및 나스닥($3,000억 이상)과 비교하면 현저히 낮은 수준5)
이러한 거래 부진은 상장기업의 낮은 밸류에이션으로 이어지고, 이는 다시 기업들이 싱가포르를 매력적인 상장지로 고려하지 않게 만드는 악순환을 초래
□ 싱가포르 공모시장이 부진한 배경으로는 제한된 내수 규모, 공공·대기업에 집중된 시장 구조, 보수적인 투자 문화, 대체 자본조달 경로 발달 등 여러 구조적인 요인들이 복합적으로 작용
— 싱가포르는 인구 600만 명 미만의 도시국가로 내수 시장이 협소하여 국내에서 배출되는 대규모 기업의 풀 자체가 제한적
・금융허브로서 AUM은 크지만, 국내 실물경제 규모가 상대적으로 작아 국내 증시를 통해 대규모 자금을 조달할 수 있는 기업 수가 구조적으로 제한되는 특성을 보임
— 시가총액 구조 또한 특정 대형주 중심으로 편중되어 있으며, 특히 공기업‧정부 관련 대기업들이 시장을 주도하여 신규 민간 기업들이 시장에서 차지할 입지가 좁음
・상위 3개 공기업의 시가총액이 전체 시가총액의 33%를 차지할 정도로 비중이 높음6)
— 국내 투자자의 보수적‧배당 중심 투자 성향도 공모시장 부진을 심화시키는 요인으로 지적
・싱가포르 투자자들은 전통적으로 리츠(REITs)와 고배당주를 선호하는 경향이 강해, 고위험‧고성장 기업에 대한 투자 수요가 상대적으로 제한적
・또한 애널리스트 커버리지 및 리서치 생태계가 대형주 중심으로 편중되어 있어 중소형 성장기업의 정보 비대칭성이 크고, 이는 투자자들의 관심 부재와 낮은 거래량으로 이어져 성장기업의 저평가와 낮은 상장이라는 악순환을 초래
— 싱가포르는 사모펀드와 같은 대체 자본조달 경로가 발달해 있으며, 해외 상장에 대한 선호가 높다는 점도 싱가포르 공모시장 부진의 주요한 요인으로 작용7)
・투자자 기반이 제한된 국내에 상장하는 것보다, 높은 유동성과 성장주에 우호적인 투자문화, 더 높은 밸류에이션 기대 등을 이유로 자국이 아닌 해외 거래소에 상장하는 사례가 증가하고 있음8)
— 한편, 과거 상대적으로 엄격한 상장 요건과 보수적인 규제 환경 역시 신규 상장 수요를 제약한 요인으로 평가되며, 이는 최근 싱가포르가 상장 요건 완화 및 공시 중심(disclosure-based) 상장체계로 전환을 추진하는 배경이 되고 있음
□ 이러한 문제 인식하에, 싱가포르 통화청(MAS)과 싱가포르 증권거래소(SGX) 등은 싱가포르 공모시장 활성화를 위해 차등의결권 주식 상장 허용, SPAC 상장 프레임워크 도입, 리서치 생태계 강화 등 다양한 정책을 단계적으로 도입해 왔음
— 2018년 싱가포르 증권거래소(SGX)는 기술·혁신기업 등 고성장 기업이 지배구조의 안정성을 확보하면서 IPO에 진입할 수 있도록 메인보드에 차등의결권 주식(DCS) 상장을 허용하고, 주당 최대 10표의 의결권을 가질 수 있도록 상장규정을 개정9)
・다중의결권(Multiple-vote: MV) 주식은 IPO 직후 12개월간 양도‧처분이 제한되며, 창업자의 이사직 상실이나 주식 양도 등 특정 조건이 발생할 경우 보통주(One-vote: OV)로 자동 전환되는 등 소수주주 보호장치도 함께 마련됨
— 또한 싱가포르 통화청(MAS)은 2019년 싱가포르 주식시장을 통해 자본을 조달하려는 기업을 지원하기 위해 S$7,500만(3년 프로그램) 규모의 GEMS(Grant for Equity Market Singapore)를 신설10)
・싱가포르에 상장을 추진하는 기업의 상장 비용 일부와 애널리스트 인력 양성‧리서치 자료 발간 비용 등을 지원하며 상장 인센티브와 리서치 커버리지 확대를 동시에 도모
・특히 신기술·고성장 기업에 더 높은 수준의 보조금을 제공하여, 해당 기업의 싱가포르 상장 유인을 제고
— 2021년에는 메인보드에 SPAC 상장 프레임워크를 도입하여, 전통적 IPO 대비 보다 신속하고 유연한 상장 경로를 제공함으로써 고성장 기업의 자본시장 접근성을 확대11)
・SPAC 상장을 위해서는 최소 S$1.5억의 시가총액 요건을 충족해야 하며, 상장 후 24개월 이내(특정 조건 하 최대 36개월) 인수대상 기업과의 합병을 완료해야 함
・또한 인수합병 승인 시 독립이사 및 주주의 과반 찬성을 요구하는 등 투자자 보호를 위한 규범도 함께 마련됨
□ 아울러 싱가포르 정부는 고성장 기업의 공개 주식시장을 통한 자본조달을 촉진하고, 금융허브로서의 입지를 강화하기 위한 일련의 이니셔티브를 발표12)
— 2022년 싱가포르 정부와 Temasek은 초기 S$15억 규모의 Anchor Fund@65를 설립하였고, 운용은 Temasek 산하의 투자플랫폼인 65 Equity Partners에 위탁
・단순한 재정투자에 그치지 않고, IPO 지원, 기업지배구조 정비, 시장상장 전략 자문 등 금융·비금융 분야 전반에 걸친 포괄적 지원을 제공함으로써 싱가포르를 혁신기업의 상장처로 만들고, 고성장 기업이 자국 내에서 자금을 조달할 수 있도록 지원
— 싱가포르 경제개발청(EDB)의 투자부문인 EDBI는 Growth IPO Fund를 설립(초기 규모 S$5억)하여 IPO까지 두 단계 이상의 펀딩 라운드를 앞둔 후기 단계의 기업을 대상으로 사업 확장과 역량 강화, 싱가포르 내 정착(anchoring)을 지원하고, 궁극적으로 싱가포르 증시 상장을 유도
・이는 자금조달 단계와 상장 단계 사이에 존재하는 pre-IPO 자금 공백이 싱가포르를 상장지로 선택하지 않는 중요한 이유라는 지적에 대응하기 위한 것으로, 성장기업과 상장기업 간의 파이프라인을 메우는 역할을 수행
— 또한 기존 GEMS 제도를 강화하여 상장 비용 부담을 추가로 완화하고 리서치 생태계 개선을 위한 지원 범위를 확대
・상장 비용의 최대 70%(대형기업 최대 S$200만, 중소형기업 최대 S$100만) 지원
・리서치 역량 강화를 위해 숙련된 연구인력 지원금을 월 S$6,000으로 인상하고, 보조금 신청 시 인정되는 리서치 커버리지 범위 또한 확대
□ 2025년 싱가포르 통화청(MAS)은 싱가포르 주식시장의 경쟁력 제고를 위해 Equities Market Review Group의 제안을 반영하여, 수요‧공급‧시장구조를 종합적으로 지원하는 정책 패키지를 발표13)
— S$50억 규모의 EQDP(Equity Market Development Programme)를 도입하여 싱가포르 상장주식에 중점 투자하는 펀드 전략에 공적 자금을 출자함으로써 유동성과 수요 기반을 확대하고자 함
・2025년 7월 EQDP의 첫 단계로 3개의 운용사를 선정, 총 S$11억을 위탁하여 싱가포르 상장주식에 중점 투자하는 액티브 펀드 운용을 개시하였고, 이를 통해 싱가포르 공모시장의 수요 기반을 견고히 하고자 함14)
— 또한 싱가포르 시장에 상장하는 기업을 유치하기 위해 법인세 환급 제도를 도입하여, 1차 상장(Primary listing) 기업에게는 향후 5년간 법인세의 20%를, 2차 상장(Secondary listing)으로 신주 발행을 수반하는 경우에는 법인세의 10%를 환급하기로 발표15)16)17)
・최소 5년간 상장 유지 의무가 부과되고, 기간 내 상장폐지 시 환급액 전액을 환수하게 하여 실질적인 국내 경제 기여 유도
— 상장 절차·규제 측면에서도 대폭적인 간소화가 추진되고 있음
・심사 효율성을 제고하기 위해 상장적격성 심사와 증권신고서 공시 검토를 단일 기관(SGX RegCo)에서 수행하도록 통합
・정성‧정량 심사 요건을 일부 완화하고 공시중심(disclosure-based) 상장체계18)로 전환하는 방안도 추진
・이를 통해 IPO 심사 기간을 6~8주 내로 단축하고, 규제 친화적이면서도 투자자 보호 간의 균형을 유지하는 상장 인프라를 구축하고자 함
□ 한편, 위와 같은 정책적 노력에도 불구하고 싱가포르 공모시장의 구조적 취약성을 근본적으로 해소하기 위해서는 추가적인 보완 조치가 필요하다는 의견도 제기되고 있음19)
— 싱가포르는 공기업(SOEs)‧가족기업 등 지배주주가 존재하는 기업 비중이 높아 싱가포르 기업의 소유구조 특수성을 반영한 투자자 보호 제도가 필요
・현재 싱가포르에 적용되는 기업지배구조 규제의 상당 부분이 분산적 소유구조를 전제로 한 영국·미국 등의 제도에 기반한 것으로, 싱가포르 기업환경과 괴리가 존재한다는 비판이 있음
・소액‧소수주주를 보호하고 투자자 신뢰를 높이기 위해 집단소송 및 주주대표소송(Derivative Action) 제도를 도입하는 방안 제시
・또한, 사실상 지배주주에 의해 통제되고 있는 독립이사와 감사인 제도를 개선하고 독립성을 제고하기 위해, 독립이사‧감사인 선임 시 소수주주 다수결(Majority of the Minority: MOM) 제도20) 도입, 감사위원회에 대한 공모투자자 중심 감독 기능 강화 등 지배주주와 소수주주 간 이해상충을 완화하는 장치가 제안됨
— 싱가포르 기업인수 규제 역시 분산적 소유구조가 지배적인 영국 규정을 준용한 것으로, 지배주주 구조가 일반적인 싱가포르 실정에 맞게 규제를 재설계할 필요
・방어조치 제한 원칙(non-frustration rule)21)은 이사회가 주주 승인 없이 인수제안을 저지하지 못하도록 하는 규정이지만, 의결권의 다수를 보유한 지배주주가 사실상 이사회 조치를 승인‧거부할 수 있는 구조에서는 소수주주 보호 효과가 약함
・이러한 구조적 문제를 해결하기 위해 인수저지 행위의 승인 요건을 전체 주주가 아닌 소수주주 다수결(MOM) 방식으로 전환하여 규범의 실효성을 높이는 방안 제안
— 메인보드에 도입된 차등의결권(DCS) 제도는 현재 적합성 심사를 포함하는 조건부 허용 방식으로 운영되고 있으나, 이를 보다 유연한 방식으로 개편할 필요
・싱가포르의 강력한 법·규제 체계와 낮은 수준의 사적편익(Private Benefits)을 고려할 때, 최소한의 규제(양도 시 자동전환·공시 강화 등)와 투자자 보호장치만 병행된다면, 미국과 같은 허용적 접근(permissive approach) 방식22)을 도입할 수 있는 제도적 기반은 충분
・현재의 의결권 배수 제한, SGX의 적합성 심사를 제거하는 방안이 고려될 수 있으며, 이러한 규제 완화는 다른 아시아 주요국이 DCS에 일정한 제약을 유지하고 있다는 점을 고려할 때 창업자들의 싱가포르 상장을 유도할 수 있을 것
・또한 메인보드뿐만 아니라 소형‧고성장 기업이 주로 상장하는 Catalist 시장에도 DCS 제도 도입함으로써, 고성장 기업의 국내 상장 유인을 추가로 제고할 필요
— 한편 기업의 자금조달 수단인 부채와 주식 간의 세제상 형평성도 제고할 필요
・현행 세제 제도에 있어, 기업 자금조달 시 부채의 이자비용은 공제되지만 주식 조달은 동일한 혜택을 받지 못하는 구조로, 주식에 불리하게 설계된 세제상의 편향을 개선할 필요
・벨기에의 경우, 기업의 자기자본 증가분에 대해 명목상 공제(notional deduction)를 적용하는 ACE 제도를 도입한 이후, 기업의 자기자본 비중 확대 및 부채비율 감소와 같은 긍정적 효과가 나타남
— 이 외에도 연금개혁을 통한 장기 기관투자자 기반 확대, 적격투자자(accredited investor) 요건 완화를 통한 개인의 자본시장 접근성 제고, 블록체인 기술을 활용한 시장 인프라 혁신(실시간 공시, 자동화된 준법감시 등) 등도 싱가포르 공모시장의 구조 개선과 투자자 보호 강화를 동시에 추구할 수 있는 보완적 수단으로 제시되고 있음
□ 아직까지는 가시적인 정책 효과가 나타났다고 보기는 어렵지만, 공모시장 활성화를 위한 종합적인 정책 노력이 이루어지고 있는 만큼 향후 싱가포르 공모시장의 활성화 기대
— 싱가포르는 다양한 제도를 통해 공모시장 활성화와 상장 경로 다변화를 추진하고 있으며, 이를 통해 기술·혁신 기업이 공개시장에 진입할 수 있는 선택지를 확대하고 국제 자본유치 경쟁력을 강화하고 있음
・싱가포르 정책은 상장 규제 완화-유동성‧수요기반 확충-성장기업 상장 유인 제고로 이어지는 선순환 구조를 지향한다는 점에서 의미가 큼
— 특히 초기 성장 단계부터 여러 펀딩 라운드를 거쳐 국내 상장에 이르기까지의 성장-상장 연계 생태계를 구축함으로써, 싱가포르 자본시장 내부에서 기업의 성장 경로를 완성할 수 있는 구조를 만드는 방향으로 정책이 설계되고 있음
— 싱가포르는 공모시장 경쟁력 강화가 단일 제도 개편이나 일회성 인센티브로 해결될 수 있는 과제가 아니라, 시장 수요‧공급‧인프라‧규제‧세제‧지배구조를 아우르는 종합적 전략이 필요하다는 점을 보여주고 있음
— 아직 성과를 검증하는 중간 단계에 있지만, 종합적인 정책 노력이 축적되고 있는 만큼 향후 싱가포르 공모시장의 활성화가 기대되며, 그 방향성과 정책은 향후 공모시장 개혁을 모색하는 국가들에게 중요한 참고 모델이 될 수 있을 것
1) 은행, 파이낸스와 트레저리, 자본시장서비스업자, 금융자문사, 보험사, 기타를 포괄함
2) Moneytary Authority of Singapore, 2024, Singapore Asset Management Survey 2024.
3) SGX, 2024, Market Statistics Report.
4) PWC, 2024, Equity Capital Markets Watch: 2024 Year in Review - Singapore and Southeast Asia.
5) Aurelio Gurrea-Martinez, 2025, Strengthening the international competitiveness of capital markets: Global insights and local strategies, ECGI Working Paper.
6) OECD, 2025. 9. 3, Asia’s public equity markets: The SOE factor.
7) NUS, 2024. 6. 5, Navigating the IPO landscape: Insights into Southeast Asia trends and Singapore’s tech appeal.
8) 싱가포르에 본사를 둔 Grab, Sea Limited 등의 여러 유명 기술 기업들이 자국 대신 해외 시장에 상장하는 것을 선택
9) Collyer Law, 2021, Dual-Class Share Structures in Singapore: Listing Framework and Rounder and Investor Considerations.
10) Allen & Gledhill, 2019, MAS to launch new S$75 million grant to enhance Singapore’s role as an enterprise financing hub.
11) SGX, 2021, SGX Introduces SPAC Listing Framework.
12) SGX, 2021, Boosting Equity Financing for High-Growth Enterprises.
13) Rajah&Tann, 2025, Measures Introduced to Strengthen Singapore’s Equities Market such as Financial Support, Tax Incentives. and Streamlining Regulatory Framework Towards a More Disclosure-Based Regime.
14) Reuters, 2025. 7. 21, Singapore central bank to place S$1.1 billion with asset managers to boost stock market.
15) 1차 상장이란, 기업이 SGX를 주요 상장지로 지정하여 최초로 상장하는 것을 의미하고, 2차 상장이란, 이미 다른 국가에 1차 상장된 기업이 추가로 SGX에 상장하는 것을 의미
16) PWC, 2025. 2. 19, Tax incentives to strengthen the development of Singapore’s equities market, PwC's Singapore Budget Insights 2025.
17) 시가총액 S$10억 이상의 경우 연간 최대 S$600만, 시가총액 S$10억 미만의 경우 연간 최대 S$300만 한도로 환급 가능
18) 상장 심사 단계에서 기업의 재무적·운영적 요건을 지나치게 엄격하게 따지는 대신 상장 이후 ‘정보공시’에 충실할 것을 전제로 상장을 허용하거나 요건을 완화하는 제도
19) Aurelio Gurrea-Martinez, 2025, Strengthening the international competitiveness of capital markets: Global insights and local Strategies, ECGI Working Paper.
20) 지배주주를 제외한 비지배주주만을 대상으로 표결을 실시하여, 그들 중 과반의 찬성을 얻어야 의사결정이 승인되는 제도를 의미
21) 기업인수관련 규제 중 하나로, 이사회가 주주의 승인 없이 공개매수·인수제안을 좌절시키거나 방해할 수 있는 어떠한 조치도 취해서는 안 된다는 규정으로, 이 규칙의 목적은 소수주주를 보호하고 경영진이 자기보호를 위해 주주의 이익을 희생하면서 자리에 연연하는 것을 방지하는데 있음
22) 허용적 접근 방식은 차등의결권 구조를 원칙적으로 자유롭게 허용하되, 규제기관의 개입을 최소화하고 남용 방지를 위한 최소한의 규제나 공시의무만 부과하는 방식으로, 이러한 접근은 싱가포르와 같은 강력한 법체계와 낮은 사적편익 환경에서 효과적으로 작동할 수 있음
— 싱가포르 금융권 전체의 운용자산(AUM)1) 규모는 2024년말 기준 S$6.07조($4.5조)에 달하며, 이 중 약 77%가 해외에서 유입되고 88%가 역외 자산에 투자되는 등 싱가포르는 글로벌 금융자금이 집결‧재분배되는 관문 역할을 수행하고 있음2)
— 반면, 공모주식시장은 상대적으로 부진하여 상장기업 수는 2013년 782개에서 2024년 10월 617개로 감소하였고, 2024년 한 해 동안 IPO는 4건에 그쳤으며 총 모집규모도 약 $0.3억 수준에 불과3)4)
・이는 글로벌 주요 시장과 비교하면 매우 낮은 수준으로, 예를 들어 홍콩거래소는 2024년 64건의 IPO를 통해 약 $100억 이상을 조달한 것으로 나타남
— 싱가포르거래소(SGX)의 일평균 거래대금 또한 약 $11억 수준으로, 홍콩(약 $300억) 및 나스닥($3,000억 이상)과 비교하면 현저히 낮은 수준5)
이러한 거래 부진은 상장기업의 낮은 밸류에이션으로 이어지고, 이는 다시 기업들이 싱가포르를 매력적인 상장지로 고려하지 않게 만드는 악순환을 초래
— 싱가포르는 인구 600만 명 미만의 도시국가로 내수 시장이 협소하여 국내에서 배출되는 대규모 기업의 풀 자체가 제한적
・금융허브로서 AUM은 크지만, 국내 실물경제 규모가 상대적으로 작아 국내 증시를 통해 대규모 자금을 조달할 수 있는 기업 수가 구조적으로 제한되는 특성을 보임
— 시가총액 구조 또한 특정 대형주 중심으로 편중되어 있으며, 특히 공기업‧정부 관련 대기업들이 시장을 주도하여 신규 민간 기업들이 시장에서 차지할 입지가 좁음
・상위 3개 공기업의 시가총액이 전체 시가총액의 33%를 차지할 정도로 비중이 높음6)
— 국내 투자자의 보수적‧배당 중심 투자 성향도 공모시장 부진을 심화시키는 요인으로 지적
・싱가포르 투자자들은 전통적으로 리츠(REITs)와 고배당주를 선호하는 경향이 강해, 고위험‧고성장 기업에 대한 투자 수요가 상대적으로 제한적
・또한 애널리스트 커버리지 및 리서치 생태계가 대형주 중심으로 편중되어 있어 중소형 성장기업의 정보 비대칭성이 크고, 이는 투자자들의 관심 부재와 낮은 거래량으로 이어져 성장기업의 저평가와 낮은 상장이라는 악순환을 초래
— 싱가포르는 사모펀드와 같은 대체 자본조달 경로가 발달해 있으며, 해외 상장에 대한 선호가 높다는 점도 싱가포르 공모시장 부진의 주요한 요인으로 작용7)
・투자자 기반이 제한된 국내에 상장하는 것보다, 높은 유동성과 성장주에 우호적인 투자문화, 더 높은 밸류에이션 기대 등을 이유로 자국이 아닌 해외 거래소에 상장하는 사례가 증가하고 있음8)
— 한편, 과거 상대적으로 엄격한 상장 요건과 보수적인 규제 환경 역시 신규 상장 수요를 제약한 요인으로 평가되며, 이는 최근 싱가포르가 상장 요건 완화 및 공시 중심(disclosure-based) 상장체계로 전환을 추진하는 배경이 되고 있음
□ 이러한 문제 인식하에, 싱가포르 통화청(MAS)과 싱가포르 증권거래소(SGX) 등은 싱가포르 공모시장 활성화를 위해 차등의결권 주식 상장 허용, SPAC 상장 프레임워크 도입, 리서치 생태계 강화 등 다양한 정책을 단계적으로 도입해 왔음
— 2018년 싱가포르 증권거래소(SGX)는 기술·혁신기업 등 고성장 기업이 지배구조의 안정성을 확보하면서 IPO에 진입할 수 있도록 메인보드에 차등의결권 주식(DCS) 상장을 허용하고, 주당 최대 10표의 의결권을 가질 수 있도록 상장규정을 개정9)
・다중의결권(Multiple-vote: MV) 주식은 IPO 직후 12개월간 양도‧처분이 제한되며, 창업자의 이사직 상실이나 주식 양도 등 특정 조건이 발생할 경우 보통주(One-vote: OV)로 자동 전환되는 등 소수주주 보호장치도 함께 마련됨
— 또한 싱가포르 통화청(MAS)은 2019년 싱가포르 주식시장을 통해 자본을 조달하려는 기업을 지원하기 위해 S$7,500만(3년 프로그램) 규모의 GEMS(Grant for Equity Market Singapore)를 신설10)
・싱가포르에 상장을 추진하는 기업의 상장 비용 일부와 애널리스트 인력 양성‧리서치 자료 발간 비용 등을 지원하며 상장 인센티브와 리서치 커버리지 확대를 동시에 도모
・특히 신기술·고성장 기업에 더 높은 수준의 보조금을 제공하여, 해당 기업의 싱가포르 상장 유인을 제고
— 2021년에는 메인보드에 SPAC 상장 프레임워크를 도입하여, 전통적 IPO 대비 보다 신속하고 유연한 상장 경로를 제공함으로써 고성장 기업의 자본시장 접근성을 확대11)
・SPAC 상장을 위해서는 최소 S$1.5억의 시가총액 요건을 충족해야 하며, 상장 후 24개월 이내(특정 조건 하 최대 36개월) 인수대상 기업과의 합병을 완료해야 함
・또한 인수합병 승인 시 독립이사 및 주주의 과반 찬성을 요구하는 등 투자자 보호를 위한 규범도 함께 마련됨
□ 아울러 싱가포르 정부는 고성장 기업의 공개 주식시장을 통한 자본조달을 촉진하고, 금융허브로서의 입지를 강화하기 위한 일련의 이니셔티브를 발표12)
— 2022년 싱가포르 정부와 Temasek은 초기 S$15억 규모의 Anchor Fund@65를 설립하였고, 운용은 Temasek 산하의 투자플랫폼인 65 Equity Partners에 위탁
・단순한 재정투자에 그치지 않고, IPO 지원, 기업지배구조 정비, 시장상장 전략 자문 등 금융·비금융 분야 전반에 걸친 포괄적 지원을 제공함으로써 싱가포르를 혁신기업의 상장처로 만들고, 고성장 기업이 자국 내에서 자금을 조달할 수 있도록 지원
— 싱가포르 경제개발청(EDB)의 투자부문인 EDBI는 Growth IPO Fund를 설립(초기 규모 S$5억)하여 IPO까지 두 단계 이상의 펀딩 라운드를 앞둔 후기 단계의 기업을 대상으로 사업 확장과 역량 강화, 싱가포르 내 정착(anchoring)을 지원하고, 궁극적으로 싱가포르 증시 상장을 유도
・이는 자금조달 단계와 상장 단계 사이에 존재하는 pre-IPO 자금 공백이 싱가포르를 상장지로 선택하지 않는 중요한 이유라는 지적에 대응하기 위한 것으로, 성장기업과 상장기업 간의 파이프라인을 메우는 역할을 수행
— 또한 기존 GEMS 제도를 강화하여 상장 비용 부담을 추가로 완화하고 리서치 생태계 개선을 위한 지원 범위를 확대
・상장 비용의 최대 70%(대형기업 최대 S$200만, 중소형기업 최대 S$100만) 지원
・리서치 역량 강화를 위해 숙련된 연구인력 지원금을 월 S$6,000으로 인상하고, 보조금 신청 시 인정되는 리서치 커버리지 범위 또한 확대
□ 2025년 싱가포르 통화청(MAS)은 싱가포르 주식시장의 경쟁력 제고를 위해 Equities Market Review Group의 제안을 반영하여, 수요‧공급‧시장구조를 종합적으로 지원하는 정책 패키지를 발표13)
— S$50억 규모의 EQDP(Equity Market Development Programme)를 도입하여 싱가포르 상장주식에 중점 투자하는 펀드 전략에 공적 자금을 출자함으로써 유동성과 수요 기반을 확대하고자 함
・2025년 7월 EQDP의 첫 단계로 3개의 운용사를 선정, 총 S$11억을 위탁하여 싱가포르 상장주식에 중점 투자하는 액티브 펀드 운용을 개시하였고, 이를 통해 싱가포르 공모시장의 수요 기반을 견고히 하고자 함14)
— 또한 싱가포르 시장에 상장하는 기업을 유치하기 위해 법인세 환급 제도를 도입하여, 1차 상장(Primary listing) 기업에게는 향후 5년간 법인세의 20%를, 2차 상장(Secondary listing)으로 신주 발행을 수반하는 경우에는 법인세의 10%를 환급하기로 발표15)16)17)
・최소 5년간 상장 유지 의무가 부과되고, 기간 내 상장폐지 시 환급액 전액을 환수하게 하여 실질적인 국내 경제 기여 유도
— 상장 절차·규제 측면에서도 대폭적인 간소화가 추진되고 있음
・심사 효율성을 제고하기 위해 상장적격성 심사와 증권신고서 공시 검토를 단일 기관(SGX RegCo)에서 수행하도록 통합
・정성‧정량 심사 요건을 일부 완화하고 공시중심(disclosure-based) 상장체계18)로 전환하는 방안도 추진
・이를 통해 IPO 심사 기간을 6~8주 내로 단축하고, 규제 친화적이면서도 투자자 보호 간의 균형을 유지하는 상장 인프라를 구축하고자 함
□ 한편, 위와 같은 정책적 노력에도 불구하고 싱가포르 공모시장의 구조적 취약성을 근본적으로 해소하기 위해서는 추가적인 보완 조치가 필요하다는 의견도 제기되고 있음19)
— 싱가포르는 공기업(SOEs)‧가족기업 등 지배주주가 존재하는 기업 비중이 높아 싱가포르 기업의 소유구조 특수성을 반영한 투자자 보호 제도가 필요
・현재 싱가포르에 적용되는 기업지배구조 규제의 상당 부분이 분산적 소유구조를 전제로 한 영국·미국 등의 제도에 기반한 것으로, 싱가포르 기업환경과 괴리가 존재한다는 비판이 있음
・소액‧소수주주를 보호하고 투자자 신뢰를 높이기 위해 집단소송 및 주주대표소송(Derivative Action) 제도를 도입하는 방안 제시
・또한, 사실상 지배주주에 의해 통제되고 있는 독립이사와 감사인 제도를 개선하고 독립성을 제고하기 위해, 독립이사‧감사인 선임 시 소수주주 다수결(Majority of the Minority: MOM) 제도20) 도입, 감사위원회에 대한 공모투자자 중심 감독 기능 강화 등 지배주주와 소수주주 간 이해상충을 완화하는 장치가 제안됨
— 싱가포르 기업인수 규제 역시 분산적 소유구조가 지배적인 영국 규정을 준용한 것으로, 지배주주 구조가 일반적인 싱가포르 실정에 맞게 규제를 재설계할 필요
・방어조치 제한 원칙(non-frustration rule)21)은 이사회가 주주 승인 없이 인수제안을 저지하지 못하도록 하는 규정이지만, 의결권의 다수를 보유한 지배주주가 사실상 이사회 조치를 승인‧거부할 수 있는 구조에서는 소수주주 보호 효과가 약함
・이러한 구조적 문제를 해결하기 위해 인수저지 행위의 승인 요건을 전체 주주가 아닌 소수주주 다수결(MOM) 방식으로 전환하여 규범의 실효성을 높이는 방안 제안
— 메인보드에 도입된 차등의결권(DCS) 제도는 현재 적합성 심사를 포함하는 조건부 허용 방식으로 운영되고 있으나, 이를 보다 유연한 방식으로 개편할 필요
・싱가포르의 강력한 법·규제 체계와 낮은 수준의 사적편익(Private Benefits)을 고려할 때, 최소한의 규제(양도 시 자동전환·공시 강화 등)와 투자자 보호장치만 병행된다면, 미국과 같은 허용적 접근(permissive approach) 방식22)을 도입할 수 있는 제도적 기반은 충분
・현재의 의결권 배수 제한, SGX의 적합성 심사를 제거하는 방안이 고려될 수 있으며, 이러한 규제 완화는 다른 아시아 주요국이 DCS에 일정한 제약을 유지하고 있다는 점을 고려할 때 창업자들의 싱가포르 상장을 유도할 수 있을 것
・또한 메인보드뿐만 아니라 소형‧고성장 기업이 주로 상장하는 Catalist 시장에도 DCS 제도 도입함으로써, 고성장 기업의 국내 상장 유인을 추가로 제고할 필요
— 한편 기업의 자금조달 수단인 부채와 주식 간의 세제상 형평성도 제고할 필요
・현행 세제 제도에 있어, 기업 자금조달 시 부채의 이자비용은 공제되지만 주식 조달은 동일한 혜택을 받지 못하는 구조로, 주식에 불리하게 설계된 세제상의 편향을 개선할 필요
・벨기에의 경우, 기업의 자기자본 증가분에 대해 명목상 공제(notional deduction)를 적용하는 ACE 제도를 도입한 이후, 기업의 자기자본 비중 확대 및 부채비율 감소와 같은 긍정적 효과가 나타남
— 이 외에도 연금개혁을 통한 장기 기관투자자 기반 확대, 적격투자자(accredited investor) 요건 완화를 통한 개인의 자본시장 접근성 제고, 블록체인 기술을 활용한 시장 인프라 혁신(실시간 공시, 자동화된 준법감시 등) 등도 싱가포르 공모시장의 구조 개선과 투자자 보호 강화를 동시에 추구할 수 있는 보완적 수단으로 제시되고 있음
□ 아직까지는 가시적인 정책 효과가 나타났다고 보기는 어렵지만, 공모시장 활성화를 위한 종합적인 정책 노력이 이루어지고 있는 만큼 향후 싱가포르 공모시장의 활성화 기대
— 싱가포르는 다양한 제도를 통해 공모시장 활성화와 상장 경로 다변화를 추진하고 있으며, 이를 통해 기술·혁신 기업이 공개시장에 진입할 수 있는 선택지를 확대하고 국제 자본유치 경쟁력을 강화하고 있음
・싱가포르 정책은 상장 규제 완화-유동성‧수요기반 확충-성장기업 상장 유인 제고로 이어지는 선순환 구조를 지향한다는 점에서 의미가 큼
— 특히 초기 성장 단계부터 여러 펀딩 라운드를 거쳐 국내 상장에 이르기까지의 성장-상장 연계 생태계를 구축함으로써, 싱가포르 자본시장 내부에서 기업의 성장 경로를 완성할 수 있는 구조를 만드는 방향으로 정책이 설계되고 있음
— 싱가포르는 공모시장 경쟁력 강화가 단일 제도 개편이나 일회성 인센티브로 해결될 수 있는 과제가 아니라, 시장 수요‧공급‧인프라‧규제‧세제‧지배구조를 아우르는 종합적 전략이 필요하다는 점을 보여주고 있음
— 아직 성과를 검증하는 중간 단계에 있지만, 종합적인 정책 노력이 축적되고 있는 만큼 향후 싱가포르 공모시장의 활성화가 기대되며, 그 방향성과 정책은 향후 공모시장 개혁을 모색하는 국가들에게 중요한 참고 모델이 될 수 있을 것
1) 은행, 파이낸스와 트레저리, 자본시장서비스업자, 금융자문사, 보험사, 기타를 포괄함
2) Moneytary Authority of Singapore, 2024, Singapore Asset Management Survey 2024.
3) SGX, 2024, Market Statistics Report.
4) PWC, 2024, Equity Capital Markets Watch: 2024 Year in Review - Singapore and Southeast Asia.
5) Aurelio Gurrea-Martinez, 2025, Strengthening the international competitiveness of capital markets: Global insights and local strategies, ECGI Working Paper.
6) OECD, 2025. 9. 3, Asia’s public equity markets: The SOE factor.
7) NUS, 2024. 6. 5, Navigating the IPO landscape: Insights into Southeast Asia trends and Singapore’s tech appeal.
8) 싱가포르에 본사를 둔 Grab, Sea Limited 등의 여러 유명 기술 기업들이 자국 대신 해외 시장에 상장하는 것을 선택
9) Collyer Law, 2021, Dual-Class Share Structures in Singapore: Listing Framework and Rounder and Investor Considerations.
10) Allen & Gledhill, 2019, MAS to launch new S$75 million grant to enhance Singapore’s role as an enterprise financing hub.
11) SGX, 2021, SGX Introduces SPAC Listing Framework.
12) SGX, 2021, Boosting Equity Financing for High-Growth Enterprises.
13) Rajah&Tann, 2025, Measures Introduced to Strengthen Singapore’s Equities Market such as Financial Support, Tax Incentives. and Streamlining Regulatory Framework Towards a More Disclosure-Based Regime.
14) Reuters, 2025. 7. 21, Singapore central bank to place S$1.1 billion with asset managers to boost stock market.
15) 1차 상장이란, 기업이 SGX를 주요 상장지로 지정하여 최초로 상장하는 것을 의미하고, 2차 상장이란, 이미 다른 국가에 1차 상장된 기업이 추가로 SGX에 상장하는 것을 의미
16) PWC, 2025. 2. 19, Tax incentives to strengthen the development of Singapore’s equities market, PwC's Singapore Budget Insights 2025.
17) 시가총액 S$10억 이상의 경우 연간 최대 S$600만, 시가총액 S$10억 미만의 경우 연간 최대 S$300만 한도로 환급 가능
18) 상장 심사 단계에서 기업의 재무적·운영적 요건을 지나치게 엄격하게 따지는 대신 상장 이후 ‘정보공시’에 충실할 것을 전제로 상장을 허용하거나 요건을 완화하는 제도
19) Aurelio Gurrea-Martinez, 2025, Strengthening the international competitiveness of capital markets: Global insights and local Strategies, ECGI Working Paper.
20) 지배주주를 제외한 비지배주주만을 대상으로 표결을 실시하여, 그들 중 과반의 찬성을 얻어야 의사결정이 승인되는 제도를 의미
21) 기업인수관련 규제 중 하나로, 이사회가 주주의 승인 없이 공개매수·인수제안을 좌절시키거나 방해할 수 있는 어떠한 조치도 취해서는 안 된다는 규정으로, 이 규칙의 목적은 소수주주를 보호하고 경영진이 자기보호를 위해 주주의 이익을 희생하면서 자리에 연연하는 것을 방지하는데 있음
22) 허용적 접근 방식은 차등의결권 구조를 원칙적으로 자유롭게 허용하되, 규제기관의 개입을 최소화하고 남용 방지를 위한 최소한의 규제나 공시의무만 부과하는 방식으로, 이러한 접근은 싱가포르와 같은 강력한 법체계와 낮은 사적편익 환경에서 효과적으로 작동할 수 있음