자본시장과 금융투자업에 관련된 주요 이슈를 분석하고 최신 동향을 제공하는 격주간지
국내 기업 금융자산ㆍ부채의 구조적 특징과 시사점
2026-17호 2026.08.24
요약
국내 기업금융의 은행 의존도가 매우 높다. 국내 기업의 금융자산 중 투자자산 비중이 높아졌으나 여전히 금융자산의 상당 부분이 단기예금 중심으로 운용된다. 금융부채 측면에서는 대출부채 비중이 더욱 높아졌다. 또한 국내 기업의 금융자산 대부분은 금융회사로 다시 유입되어 예금 등 금융회사의 자금조달 재원으로 활용되는 것으로 파악된다. 반면에 미국 기업의 경우 회사채 등 시장부채를 통한 자금조달 비중이 높아 은행 의존도가 낮고, 독일 기업의 경우 대출부채 비중이 매우 높음에도 계열사 간 캐쉬풀링 등을 통한 기업 간 자금거래가 활성화되어 은행 의존도가 낮다는 특징을 보인다. 이와 같은 차이는 단순히 우리나라 금융시스템이 은행 중심으로 발전한 것뿐 아니라 기업금융의 공급경로가 충분히 다변화되지 못한 데서 비롯된 것으로 판단된다. 따라서 국내 기업의 여유자금이 효율적으로 관리되고 생산적인 부문에 부족자금이 적시에 공급될 수 있도록 기업금융의 공급경로를 다변화할 필요가 있다.
기업의 금융활동은 생산활동 못지않게 중요하다. 기업이 생산활동을 정상적으로 이어가기 위해서는 여유자금을 효율적으로 운용할 수 있어야 하고, 부족자금을 적시에 조달할 수 있어야 한다.1) 한편 기업의 금융활동은 기업금융에 대한 수요뿐 아니라 기업금융의 공급 구조에 의해서도 영향을 받을 수 있다. 이러한 관점에서 본 고에서는 자금순환표의 비금융 기업의 금융자산ㆍ부채 잔액표(financial accounts) 데이터를 사용해 국내 기업 금융자산ㆍ부채의 구조적 특징을 살펴보고 미국 및 독일 기업과 비교함으로써 국내에 주는 시사점을 제시하고자 한다.
국내 기업의 금융자산ㆍ부채의 구조적 특징
국내 기업의 금융자산은 2025년 말 기준으로 1,332.1조원으로 2010년 말 395.3조원 대비 3.4배, 금융부채는 2025년 말 기준으로 2,507.8조원으로 2010년 말 1,016.5조원 대비 2.5배 증가하였다. 금융부채 대비 금융자산 비중은 2010년 말 38.9%였으나, 2025년 말 53.1%로 14.2%p 증가하였다.
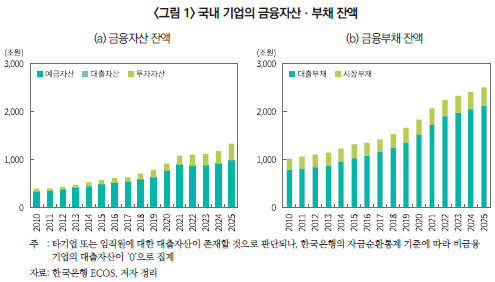
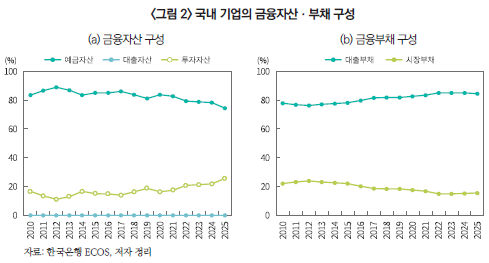
2010년부터 2025년까지 국내 기업의 금융자산ㆍ부채 구성 추이를 살펴보면, 금융자산 측면에서는 투자자산 비중이 높아졌고, 금융부채 측면에서는 대출 비중이 높아진 것으로 나타난다. 예금자산 비중은 2025년 말 74.4%로 2010년 말 대비 9.2%p 감소한 대신에 투자자산 비중은 2025년 말 25.6%로 9.2%p 증가하였다. 대출부채 비중은 2025년 말 84.7%로 6.7%p 증가하였고, 시장부채 비중은 2025년 말 15.3%로 6.7%p 감소하였다.
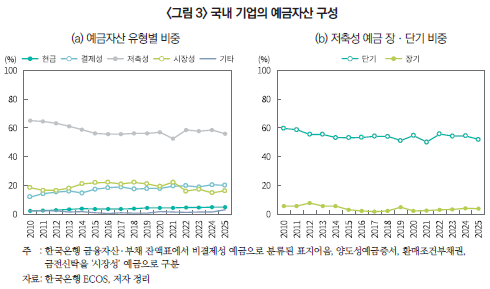
국내 기업의 금융자산ㆍ부채 구성을 더 세부적으로 살펴보면, 다음과 같이 네 가지 특징이 발견된다. 첫째, 국내 기업은 대개 여유자금을 단기예금 위주로 운용한다. 예금자산 비중이 하락하였으나 2025년 말 75% 내외로 여전히 높은 수준이고, 이 중 55.8%에 해당하는 저축성 예금의 대부분이 단기예금이다. 장기예금은 예금자산의 5%에도 못 미친다. 이는 기업이 여유자금을 예금으로 운용하는 경우에도 수익성보다 유동성을 과하게 중시하기 때문으로 판단된다.
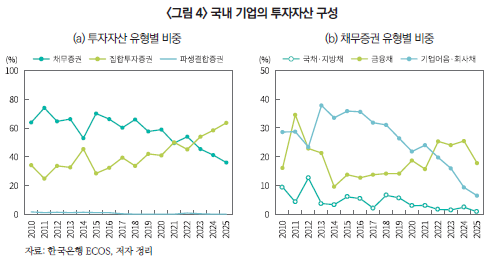
둘째, 국내 기업 중 여유자금의 수익성을 고려하는 기업이 이전보다 더 증가하였다. 금융자산 중 예금자산 비중이 낮아지고 투자자산 비중이 증가한 점이 이를 직접적으로 뒷받침한다. 한편 투자자산 중 채무증권 비중은 감소하고 집합투자증권 비중이 증가한 것으로 나타난다. 또한 채무증권 중 국채ㆍ지방채와 기업어음ㆍ회사채 비중은 계속 감소하나, 금융채 비중은 2014년 이후부터 증가하는 추세를 보인다.
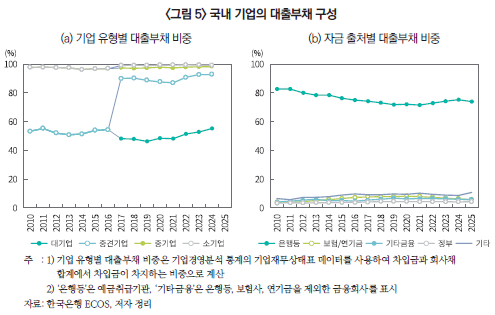
셋째, 국내 기업은 부족자금의 상당 부분을 대출로 조달한다. 대기업의 경우 금융부채 중 50% 내외를, 중견, 중소기업의 경우 90% 이상을 대출로 조달한다. 한편 은행에 대한 대출 의존도는 점차 낮아지는 추세이다. 은행등 예금취급기관의 대출금 비중이 2010년 82.6%에서 2025년 73.9%로 8.7%p 감소하였다. 그럼에도 은행등 예금취급기관의 대출금 비중이 여전히 높은 수준이다.
넷째, 국내 기업의 여유자금이 금융회사의 자금조달 재원으로 사용된다. 국내 기업의 금융자산을 자금운용 사용처별로 구분하면, 금융자산의 90% 내외가 금융회사로 다시 유입되는 것으로 확인된다. 다른 기업으로의 유입은 2010년 말 5.7%에서 2025년 말 2.4%로 감소하였다.
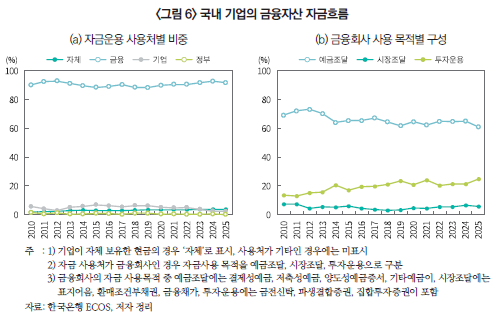
기업에서 금융회사로 유입된 자금의 사용 목적을 구분하면, 기업의 수익성 고려 증대로 투자운용 목적의 비중이 증가하면서 금융회사의 자금조달 재원으로 사용된 비중이 2010년 말 76.6%에서 2025년 말 66.8%로 감소하였으나 압도적으로 높다. 특히 예금조달 비중이 소폭 하향하는 추세이나 여전히 60%에 달한다.
미국ㆍ독일 기업과의 비교
미국 기업의 금융자산 구성을 살펴보면, 국내 기업과 달리 예금자산의 비중은 증가 추세이고, 투자자산 비중은 감소 추세이다. 또한 예금자산과 투자자산 비중 차이가 국내 기업과 반대로 확대되는 추세이다. 이는 미국 기업이 유동성을 이전보다 더 중요하게 고려하여 여유자금을 운용하기 때문으로 판단된다(Bates et al., 2009; Harfort et al., 2014; Gao et al., 2021; Falato et al., 2022; Singer and Yang, 2025).
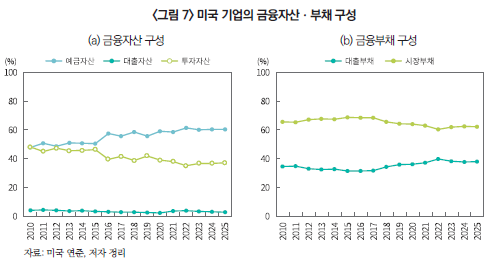
미국 기업의 금융부채 구성에서도 한국 기업과 상당한 차이가 관찰된다. 미국 기업의 경우 대출부채 비중은 40%를 하회하고 시장부채 비중은 60%를 상회한다. 더구나 미국 기업의 은행대출 의존도도 높지 않다. 미국 연준의 데이터에서는 부동산담보대출의 대출 주체가 구분되지 않으나, 이를 전부 은행에서 받았다고 가정하더라도 은행대출 비중은 2025년 말 대출부채의 절반에도 못 미치는 47.9%에 불과하다.2)
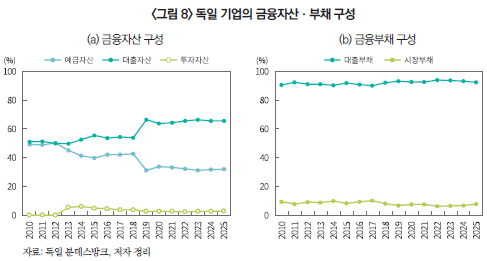
독일 기업의 경우 매우 독특하다. 금융자산 구성을 살펴보면 대출자산 비중이 예금자산 비중보다 더 크고 그 차이가 확대되는 추세이다. 한편 투자자산 비중은 한국 기업보다 매우 낮은 수준이다. 이와 같이 독특한 금융자산 구성을 보이는 가장 큰 이유는 기업집단(Konzern)의 경우 계열사 간 캐쉬풀링(cash pooling)을 통해 부족자금을 조달하고 여유자금을 관리하기 때문이다.3) 4)
독일 기업의 금융부채 구성에서도 독특한 특징이 관찰된다. 대출부채 비중이 95% 내외로 국내 기업보다 더 높으나, 국내 기업과 다르게 은행의 대출 비중은 높지 않다. 또한 은행의 대출 비중은 감소하고 비금융 회사의 대출 비중이 증가하는 추세이다(Deutsche Bundesbank, 2012, 2026).5)
정책적 시사점
미국의 금융시스템은 자본시장 중심으로, 독일의 금융시스템은 은행 중심으로 발전하였다는 특징을 지닌다(Allen and Gale, 2000; Levine, 2002; 한국은행, 2013. 5. 24). 이 점을 고려할 때 미국 기업의 은행 의존도는 낮고, 독일 기업의 은행 의존도는 높을 것으로 예상해 볼 수 있다.
그러나 독일 기업의 금융자산ㆍ부채 구성을 자세히 살펴본 결과에 따르면, 독일 기업의 경우에도 은행 의존도가 상당히 낮은 수준이다. 금융자산에서 예금자산이 차지하는 비중이 미국보다 낮을 뿐 아니라, 금융부채에서 대출부채가 차지하는 비중은 매우 높으나 대출부채에서 은행의 대출이 차지하는 비중도 미국보다 낮다.
이와 달리 국내 기업의 은행 의존도는 미국 및 독일 기업과 비교할 때 매우 높은 수준이다. 이는 금융시스템이 은행 중심으로 발전해 오면서 기업금융의 공급경로가 다변화하지 못하였고, 독일의 캐쉬풀링과 같은 기업 간 자금거래 관행도 활성화되지 않았기 때문으로 판단된다.
한편 기업금융의 공급 구조가 은행에 편중되어 있다는 이유만으로 기업금융이 비효율적이라고 평가하기는 어렵다. 은행이 기업의 여유자금을 효율적으로 운용해 주고 기업의 부족자금을 효율적으로 공급해 준다면 은행 중심의 기업금융 공급 구조도 충분히 효율적일 수 있다.
그러나 국내 기업의 금융자산이 은행의 단기예금으로 상당 부분 운용되고 있다는 점을 고려할 때 기업의 여유자금이 효율적으로 관리되고 있다고 보기 어렵다. 이는 매년 실시되는 중소기업 금융실태 조사 결과로도 확인된다(IBK기업은행, 2026).6) 또한 은행이 기업대출 과정에서 대개 담보ㆍ보증을 요구하는 관행 등을 고려할 때 기업에 대한 은행의 자금공급 역시 생산적 금융 관점에서 자금공급의 효율성을 개선할 여지가 있는 것으로 지적된다(금융위원회, 2025. 9. 19; 이병윤ㆍ권흥진, 2021).7)
따라서 은행의 기업금융 서비스를 개선해야 할 뿐 아니라 기업금융의 공급경로를 다변화할 필요가 있다. 특히 기업이 증권사 등을 통해서도 여유자금을 효율적으로 관리할 수 있고, 자본시장 등 다양한 자금조달 채널을 통해 부족자금을 적시에 공급받을 수 있어야 한다.
1) 기업의 금융자산을 금융상품 등으로 여유자금을 운용하는 자산으로 정의할 경우 금융자산은 크게 예금자산, 대출자산, 투자자산으로, 기업의 금융부채를 대출 또는 채권 발행 등을 통해 부족자금을 조달하는 부채로 정의할 경우 금융부채는 크게 대출부채와 시장부채로 구분할 수 있다.
2) 미국의 경우 모기지회사, 보험회사, 사모펀드 등도 기업을 대상으로 부동산담보대출을 상당한 비중으로 취급하는 점을 고려할 때 미국 기업의 은행대출 의존도는 더 낮을 것으로 판단된다.
3) 2025년 말 기준으로 볼 때 대출자산 중에서 비금융 기업 대출이 68.1%, 비은행 금융회사 대출이 6.2%, 해외 대출이 22.7%, 정부 대출이 3.0%를 차지한다. 또한 대출부채 중에서 비금융 기업 대출이 35.5%, 은행 대출이 30.0%, 비은행 금융회사 대출이 4.6%, 해외 대출이 27.5%, 정부 대출이 2.4%를 차지한다. 여기서 ‘비은행 금융회사’는 상업은행, 지역은행, 저축은행 등 통화금융기관(Monetary Financial Institutions)을 제외한 금융회사를 뜻한다.
4) 독일에서 기업집단이 내부적으로 유동성을 재분배하는 캐쉬풀링이 활발하게 활용되는 이유 중 하나는 독일 신용업법(KWG) 제2조1항7호에서 모회사, 자회사 또는 자매회사 간의 은행업무를 수행하는 기업의 경우 일반적인 신용기관 규제의 적용 대상에서 제외하는 특례 때문이다(Deutsche Bundesbank, 2013).
5) 대출부채 중 은행의 대출 비중이 2010년 말 58.6%에서 2025년 말 30.0%로 28.6%p 감소한 반면, 비금융 기업의 대출 비중은 2010년 말 14.9%에서 2025년 말 35.5%로 20.6%p 증가하였다.
6) 2025년 조사 결과에 따르면 중소기업의 39.0%가 여유자금을 운용하지 않고 있으며, 여유자금을 운용하는 중소기업의 84.9%가 수시입출식 예금으로, 10.2%가 저축성예금으로 운용한다고 응답하였다.
7) 이병윤ㆍ권흥진(2021)은 실증분석 결과를 토대로 우리나라 은행이 기업에 자금을 충분히 공급하는 기능은 비교적 잘 수행했지만, 그 자금이 생산성과 부가가치 창출능력이 높은 기업에 선별적으로 배분하는 기능까지는 잘 수행했다고 보기는 어렵다고 평가한다.
참고문헌
금융위원회, 2025. 9. 19, 「생산적 금융 대전환」 추진방향, 보도자료 별첨.
이병윤ㆍ권흥진, 2021, 우리나라 은행의 기업대출과 기업성장, 금융연구원 금융분석보고서 2021권 6호.
한국은행, 2013. 5. 24, 독일 금융제도의 주요 특징 및 중소기업에 대한 영향, 프랑크푸르트사무소 조사연구.
IBK기업은행, 2026, 2026년 중소기업 금융실태조사.
Allen, F., Gale, D., 2000, Comparing Financial Systems, Cambridge, MA: MIT Press.
Bates, T. W., Kahle, K. M., Stulz, R. M., 2009, Why do U.S. firms hold so much more cash than they used to? Journal of Finance 64(5), 1985–2021.
Deutsche Bundesbank, 2012, Long-term Developments in Corporate Financing in Germany: Evidence Based on the Financial Accounts, Monthly Report, January 2012.
Deutsche Bundesbank, 2013, Notice: Netting, clearing and cash pooling.
Deutsche Bundesbank, 2026, “Trends in Corporate Financing in the Euro Area,” Monthly Report, April 2026.
Falato, A., Kadyrzhanova, D., Sim, J., teri, R., 2022, Rising intangible capital, shrinking debt capacity, and the U.S. corporate savings glut, Journal of Finance 77(5), 2799-2852.
Gao, X., Whited T. M., Zhang, N., 2021, Corporate money demand, The Review of Financial Studies 34(4), 1834-1866.
Harford, J., Klasa, S., Maxwell, W. F., 2014, Refinancing risk and cash holdings, Journal of Finance 69(3), 975–1012.
Levine, R., 2002, Bank-based or market-based financial systems: Which is better? Journal of Financial Intermediation 11(4), 398–428.
Singer, E., Yang, J., 2025, Corporate Cash Accumulation During the COVID-19 Pandemic, Federal Reserve FEDS Notes.
국내 기업의 금융자산ㆍ부채의 구조적 특징
국내 기업의 금융자산은 2025년 말 기준으로 1,332.1조원으로 2010년 말 395.3조원 대비 3.4배, 금융부채는 2025년 말 기준으로 2,507.8조원으로 2010년 말 1,016.5조원 대비 2.5배 증가하였다. 금융부채 대비 금융자산 비중은 2010년 말 38.9%였으나, 2025년 말 53.1%로 14.2%p 증가하였다.
2010년부터 2025년까지 국내 기업의 금융자산ㆍ부채 구성 추이를 살펴보면, 금융자산 측면에서는 투자자산 비중이 높아졌고, 금융부채 측면에서는 대출 비중이 높아진 것으로 나타난다. 예금자산 비중은 2025년 말 74.4%로 2010년 말 대비 9.2%p 감소한 대신에 투자자산 비중은 2025년 말 25.6%로 9.2%p 증가하였다. 대출부채 비중은 2025년 말 84.7%로 6.7%p 증가하였고, 시장부채 비중은 2025년 말 15.3%로 6.7%p 감소하였다.
국내 기업의 금융자산ㆍ부채 구성을 더 세부적으로 살펴보면, 다음과 같이 네 가지 특징이 발견된다. 첫째, 국내 기업은 대개 여유자금을 단기예금 위주로 운용한다. 예금자산 비중이 하락하였으나 2025년 말 75% 내외로 여전히 높은 수준이고, 이 중 55.8%에 해당하는 저축성 예금의 대부분이 단기예금이다. 장기예금은 예금자산의 5%에도 못 미친다. 이는 기업이 여유자금을 예금으로 운용하는 경우에도 수익성보다 유동성을 과하게 중시하기 때문으로 판단된다.
둘째, 국내 기업 중 여유자금의 수익성을 고려하는 기업이 이전보다 더 증가하였다. 금융자산 중 예금자산 비중이 낮아지고 투자자산 비중이 증가한 점이 이를 직접적으로 뒷받침한다. 한편 투자자산 중 채무증권 비중은 감소하고 집합투자증권 비중이 증가한 것으로 나타난다. 또한 채무증권 중 국채ㆍ지방채와 기업어음ㆍ회사채 비중은 계속 감소하나, 금융채 비중은 2014년 이후부터 증가하는 추세를 보인다.
셋째, 국내 기업은 부족자금의 상당 부분을 대출로 조달한다. 대기업의 경우 금융부채 중 50% 내외를, 중견, 중소기업의 경우 90% 이상을 대출로 조달한다. 한편 은행에 대한 대출 의존도는 점차 낮아지는 추세이다. 은행등 예금취급기관의 대출금 비중이 2010년 82.6%에서 2025년 73.9%로 8.7%p 감소하였다. 그럼에도 은행등 예금취급기관의 대출금 비중이 여전히 높은 수준이다.
넷째, 국내 기업의 여유자금이 금융회사의 자금조달 재원으로 사용된다. 국내 기업의 금융자산을 자금운용 사용처별로 구분하면, 금융자산의 90% 내외가 금융회사로 다시 유입되는 것으로 확인된다. 다른 기업으로의 유입은 2010년 말 5.7%에서 2025년 말 2.4%로 감소하였다.
기업에서 금융회사로 유입된 자금의 사용 목적을 구분하면, 기업의 수익성 고려 증대로 투자운용 목적의 비중이 증가하면서 금융회사의 자금조달 재원으로 사용된 비중이 2010년 말 76.6%에서 2025년 말 66.8%로 감소하였으나 압도적으로 높다. 특히 예금조달 비중이 소폭 하향하는 추세이나 여전히 60%에 달한다.
미국ㆍ독일 기업과의 비교
미국 기업의 금융자산 구성을 살펴보면, 국내 기업과 달리 예금자산의 비중은 증가 추세이고, 투자자산 비중은 감소 추세이다. 또한 예금자산과 투자자산 비중 차이가 국내 기업과 반대로 확대되는 추세이다. 이는 미국 기업이 유동성을 이전보다 더 중요하게 고려하여 여유자금을 운용하기 때문으로 판단된다(Bates et al., 2009; Harfort et al., 2014; Gao et al., 2021; Falato et al., 2022; Singer and Yang, 2025).
미국 기업의 금융부채 구성에서도 한국 기업과 상당한 차이가 관찰된다. 미국 기업의 경우 대출부채 비중은 40%를 하회하고 시장부채 비중은 60%를 상회한다. 더구나 미국 기업의 은행대출 의존도도 높지 않다. 미국 연준의 데이터에서는 부동산담보대출의 대출 주체가 구분되지 않으나, 이를 전부 은행에서 받았다고 가정하더라도 은행대출 비중은 2025년 말 대출부채의 절반에도 못 미치는 47.9%에 불과하다.2)
독일 기업의 경우 매우 독특하다. 금융자산 구성을 살펴보면 대출자산 비중이 예금자산 비중보다 더 크고 그 차이가 확대되는 추세이다. 한편 투자자산 비중은 한국 기업보다 매우 낮은 수준이다. 이와 같이 독특한 금융자산 구성을 보이는 가장 큰 이유는 기업집단(Konzern)의 경우 계열사 간 캐쉬풀링(cash pooling)을 통해 부족자금을 조달하고 여유자금을 관리하기 때문이다.3) 4)
독일 기업의 금융부채 구성에서도 독특한 특징이 관찰된다. 대출부채 비중이 95% 내외로 국내 기업보다 더 높으나, 국내 기업과 다르게 은행의 대출 비중은 높지 않다. 또한 은행의 대출 비중은 감소하고 비금융 회사의 대출 비중이 증가하는 추세이다(Deutsche Bundesbank, 2012, 2026).5)
정책적 시사점
미국의 금융시스템은 자본시장 중심으로, 독일의 금융시스템은 은행 중심으로 발전하였다는 특징을 지닌다(Allen and Gale, 2000; Levine, 2002; 한국은행, 2013. 5. 24). 이 점을 고려할 때 미국 기업의 은행 의존도는 낮고, 독일 기업의 은행 의존도는 높을 것으로 예상해 볼 수 있다.
그러나 독일 기업의 금융자산ㆍ부채 구성을 자세히 살펴본 결과에 따르면, 독일 기업의 경우에도 은행 의존도가 상당히 낮은 수준이다. 금융자산에서 예금자산이 차지하는 비중이 미국보다 낮을 뿐 아니라, 금융부채에서 대출부채가 차지하는 비중은 매우 높으나 대출부채에서 은행의 대출이 차지하는 비중도 미국보다 낮다.
이와 달리 국내 기업의 은행 의존도는 미국 및 독일 기업과 비교할 때 매우 높은 수준이다. 이는 금융시스템이 은행 중심으로 발전해 오면서 기업금융의 공급경로가 다변화하지 못하였고, 독일의 캐쉬풀링과 같은 기업 간 자금거래 관행도 활성화되지 않았기 때문으로 판단된다.
한편 기업금융의 공급 구조가 은행에 편중되어 있다는 이유만으로 기업금융이 비효율적이라고 평가하기는 어렵다. 은행이 기업의 여유자금을 효율적으로 운용해 주고 기업의 부족자금을 효율적으로 공급해 준다면 은행 중심의 기업금융 공급 구조도 충분히 효율적일 수 있다.
그러나 국내 기업의 금융자산이 은행의 단기예금으로 상당 부분 운용되고 있다는 점을 고려할 때 기업의 여유자금이 효율적으로 관리되고 있다고 보기 어렵다. 이는 매년 실시되는 중소기업 금융실태 조사 결과로도 확인된다(IBK기업은행, 2026).6) 또한 은행이 기업대출 과정에서 대개 담보ㆍ보증을 요구하는 관행 등을 고려할 때 기업에 대한 은행의 자금공급 역시 생산적 금융 관점에서 자금공급의 효율성을 개선할 여지가 있는 것으로 지적된다(금융위원회, 2025. 9. 19; 이병윤ㆍ권흥진, 2021).7)
따라서 은행의 기업금융 서비스를 개선해야 할 뿐 아니라 기업금융의 공급경로를 다변화할 필요가 있다. 특히 기업이 증권사 등을 통해서도 여유자금을 효율적으로 관리할 수 있고, 자본시장 등 다양한 자금조달 채널을 통해 부족자금을 적시에 공급받을 수 있어야 한다.
1) 기업의 금융자산을 금융상품 등으로 여유자금을 운용하는 자산으로 정의할 경우 금융자산은 크게 예금자산, 대출자산, 투자자산으로, 기업의 금융부채를 대출 또는 채권 발행 등을 통해 부족자금을 조달하는 부채로 정의할 경우 금융부채는 크게 대출부채와 시장부채로 구분할 수 있다.
2) 미국의 경우 모기지회사, 보험회사, 사모펀드 등도 기업을 대상으로 부동산담보대출을 상당한 비중으로 취급하는 점을 고려할 때 미국 기업의 은행대출 의존도는 더 낮을 것으로 판단된다.
3) 2025년 말 기준으로 볼 때 대출자산 중에서 비금융 기업 대출이 68.1%, 비은행 금융회사 대출이 6.2%, 해외 대출이 22.7%, 정부 대출이 3.0%를 차지한다. 또한 대출부채 중에서 비금융 기업 대출이 35.5%, 은행 대출이 30.0%, 비은행 금융회사 대출이 4.6%, 해외 대출이 27.5%, 정부 대출이 2.4%를 차지한다. 여기서 ‘비은행 금융회사’는 상업은행, 지역은행, 저축은행 등 통화금융기관(Monetary Financial Institutions)을 제외한 금융회사를 뜻한다.
4) 독일에서 기업집단이 내부적으로 유동성을 재분배하는 캐쉬풀링이 활발하게 활용되는 이유 중 하나는 독일 신용업법(KWG) 제2조1항7호에서 모회사, 자회사 또는 자매회사 간의 은행업무를 수행하는 기업의 경우 일반적인 신용기관 규제의 적용 대상에서 제외하는 특례 때문이다(Deutsche Bundesbank, 2013).
5) 대출부채 중 은행의 대출 비중이 2010년 말 58.6%에서 2025년 말 30.0%로 28.6%p 감소한 반면, 비금융 기업의 대출 비중은 2010년 말 14.9%에서 2025년 말 35.5%로 20.6%p 증가하였다.
6) 2025년 조사 결과에 따르면 중소기업의 39.0%가 여유자금을 운용하지 않고 있으며, 여유자금을 운용하는 중소기업의 84.9%가 수시입출식 예금으로, 10.2%가 저축성예금으로 운용한다고 응답하였다.
7) 이병윤ㆍ권흥진(2021)은 실증분석 결과를 토대로 우리나라 은행이 기업에 자금을 충분히 공급하는 기능은 비교적 잘 수행했지만, 그 자금이 생산성과 부가가치 창출능력이 높은 기업에 선별적으로 배분하는 기능까지는 잘 수행했다고 보기는 어렵다고 평가한다.
참고문헌
금융위원회, 2025. 9. 19, 「생산적 금융 대전환」 추진방향, 보도자료 별첨.
이병윤ㆍ권흥진, 2021, 우리나라 은행의 기업대출과 기업성장, 금융연구원 금융분석보고서 2021권 6호.
한국은행, 2013. 5. 24, 독일 금융제도의 주요 특징 및 중소기업에 대한 영향, 프랑크푸르트사무소 조사연구.
IBK기업은행, 2026, 2026년 중소기업 금융실태조사.
Allen, F., Gale, D., 2000, Comparing Financial Systems, Cambridge, MA: MIT Press.
Bates, T. W., Kahle, K. M., Stulz, R. M., 2009, Why do U.S. firms hold so much more cash than they used to? Journal of Finance 64(5), 1985–2021.
Deutsche Bundesbank, 2012, Long-term Developments in Corporate Financing in Germany: Evidence Based on the Financial Accounts, Monthly Report, January 2012.
Deutsche Bundesbank, 2013, Notice: Netting, clearing and cash pooling.
Deutsche Bundesbank, 2026, “Trends in Corporate Financing in the Euro Area,” Monthly Report, April 2026.
Falato, A., Kadyrzhanova, D., Sim, J., teri, R., 2022, Rising intangible capital, shrinking debt capacity, and the U.S. corporate savings glut, Journal of Finance 77(5), 2799-2852.
Gao, X., Whited T. M., Zhang, N., 2021, Corporate money demand, The Review of Financial Studies 34(4), 1834-1866.
Harford, J., Klasa, S., Maxwell, W. F., 2014, Refinancing risk and cash holdings, Journal of Finance 69(3), 975–1012.
Levine, R., 2002, Bank-based or market-based financial systems: Which is better? Journal of Financial Intermediation 11(4), 398–428.
Singer, E., Yang, J., 2025, Corporate Cash Accumulation During the COVID-19 Pandemic, Federal Reserve FEDS Notes.