자본시장과 금융투자업에 관련된 주요 이슈를 분석하고 최신 동향을 제공하는 격주간지
미 국채 장기금리 상승의 구조적 배경과 시사점
2026-18호 2026.09.07
요약
6월 말 이후 미 국채 장기금리 상승은 통화정책 기대나 인플레이션 우려보다 기간프리미엄과 실질금리 상승이 주도하고 있다. 추정 방법에 따른 불확실성은 있으나, 시장에서 주로 거론되는 AI 관련 채권 발행 확대, 미 국채의 안전자산 프리미엄 약화, 미 연준의 통화정책 불확실성만으로 최근의 가파른 금리 상승을 충분히 설명하기는 어렵다. 본고는 특정한 단일 요인보다 금리 충격을 증폭시키는 국채시장의 수요 구조 변화에 주목한다. 중앙은행과 같은 가격에 둔감한 공적 보유 주체의 비중이 축소되고 가격에 민감한 민간 부문이 듀레이션 위험을 더 많이 부담하면서, 장기물에 대한 우려가 금리 상승으로 빠르게 전이되는 구조가 형성되었다. 이 과정에서 공적 수요를 대체한 민간 자금이 레버리지와 환매 위험에 노출되어 있다는 점에서 금리 변동의 꼬리 위험도 함께 커졌다. 이러한 현상은 미국에 국한된 것이 아니라 유로지역과 일본 등 주요 선진국 국채시장이 공통적으로 직면한 구조적 변화로 볼 필요가 있다. 한국에서도 미 국채 기간프리미엄의 추가 상승이 국내 장기금리뿐 아니라 환율과 주식시장에도 영향을 미칠 수 있는 만큼, 글로벌 국채시장의 수급 여건과 국내 금융시장으로의 파급 가능성을 함께 점검할 필요가 있다.
미국 10년 만기 국채금리는 2026년 8월 4.7% 근방까지 상승하며 연중 최고 수준에서 등락하고 있고, 30년 금리는 한때 5.31%로 2007년 이후 최고치를 기록하였다. 금년 상반기에는 기준금리 인상 기대감으로 장기금리가 상승하였으나, 6월 말 이후에는 기대 단기금리가 하락하는 가운데 장기금리가 추가로 상승하는 이례적인 흐름이 나타났다. 시장에서는 이러한 움직임의 원인으로 대형 AI 기업들의 채권 발행 확대, 미 국채의 안전자산 지위 약화, 연준의 커뮤니케이션 축소 등이 거론되고 있다. 본고는 최근 장기금리 상승의 성격과 시장에서 거론되는 주요 요인들의 설명력을 점검한 뒤, 국채 수요 기반의 재편이 시장의 금리 충격 민감도를 어떻게 높였는지 살펴보고 향후 지속 가능성과 한국 금융시장에 대한 시사점을 논의한다.
미 국채 장기금리 상승 요인 분해
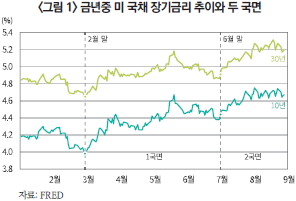
장기 명목금리는 두 가지 방식으로 분해할 수 있다. 하나는 향후 단기금리의 기대 경로와 기간프리미엄(term premium)1)으로 나누는 방식이고, 다른 하나는 실질금리와 기대인플레이션으로 구분하는 방식이다. <그림 1>과 같이 금년 들어 장기금리는 두 차례 상승했으며, 두 국면의 성분 구성은 정반대였다. 2월 말 저점 이후 6월 말까지의 상승(10년 47bp)은 이란과의 전쟁에 따른 통화긴축 예상으로 기대 단기금리가 56bp 오른 반면 기간프리미엄은 오히려 9bp 하락하였으며, 30년 금리의 상승폭(27bp)이 10년보다 작아 수익률곡선이 평탄해졌다.
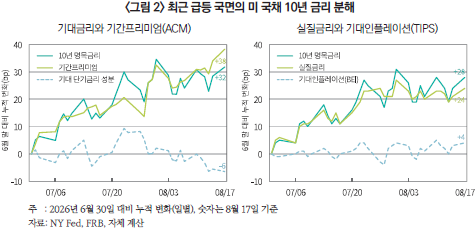
그러나 6월 말 이후에는 <그림 2>와 같이 기간프리미엄과 실질금리의 상승이 금리 상승을 주도한 것으로 나타난다. 기대 단기금리가 오히려 하락(-6bp)한 가운데 기간프리미엄이 금리 상승을 사실상 전부 설명(38bp)하였고, 물가 측면에서도 기대인플레이션(4bp)보다 실질금리(24bp)의 상승이 대부분을 설명하였다. 이 국면에는 30년 금리가 40bp 올라 10년(28bp)을 앞서면서 수익률곡선이 다시 가팔라졌는데, 듀레이션이 길수록 큰 위험보상이 요구된다는 점에서 기간프리미엄 주도의 상승과 정합적이다. 요컨대 최근의 금리 급등은 실질금리 영역에서 요구되는 위험보상이 확대된 결과로 볼 수 있다.
시장에서 거론되는 요인들의 제한적 설명력
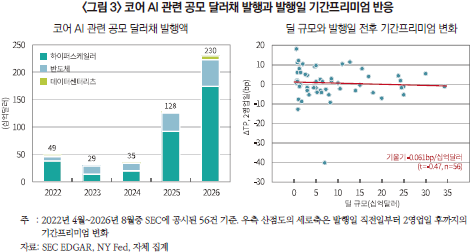
시장에서 가장 많이 거론되는 금리 상승 요인은 AI 관련 채권 발행 확대이다. 실제로 <그림 3>의 좌측과 같이 하이퍼스케일러와 반도체, 데이터센터 리츠를 포함한 AI 관련 기업들의 공모 달러채 발행은 2023년 290억 달러에서 2026년에는 8월까지 2,300억 달러로 급증하였다. 그러나 이러한 채권 발행 확대가 최근 장기 국채금리 상승을 크게 설명한다고 보기는 어렵다. <그림 3>의 우측은 2022~2026년 8월까지 발행된 56건에 대해 공시일 직전일부터 2영업일 후까지의 기간프리미엄 변화를 발행 규모에 대해 그린 것인데, 규모가 큰 발행일수록 금리가 더 올랐다는 관계는 확인되지 않으며, 발행 전후 기간프리미엄의 평균 변화도 +0.4bp에 그쳐 사실상 0에 가깝다. 다만 이 검정은 공시 시점의 즉각적 반응을 보는 것이므로, 사전에 예상된 공급이 서서히 반영되는 경로까지 배제하지는 못한다. 그러나 발행 물량 전체를 듀레이션 기준으로 환산해 평가해도 기간프리미엄 상승효과는 6bp 내외에 그치는 것으로 추정된다.2) 최근 골드만삭스 또한 지난 1년간 AI 관련 채권 발행이 여타 기업의 차입비용을 높이는 효과를 약 5bp로 추정해, 구축효과가 제한적이라고 평가한 바 있다.3)
AI 관련 기업들의 채권 발행 확대에 따른 가격조정은 국채보다는 발행 기업의 신용시장에 뚜렷하게 나타나고 있다. 주요 AI 기업의 가산금리와 CDS가 투자등급 평균을 웃돌며 확대되고 있으며, 신규 발행의 청약배수도 하락하고 있다.4) 반면 투자등급 전체와 하이일드의 스프레드는 1년 전과 큰 차이가 없다. 요컨대 AI 채권 발행에 따른 가격조정은 국채가 아니라 발행 주체의 신용스프레드에 국지적으로 나타나고 있어, 최근 국채금리 급등의 원인을 AI 채권 발행 확대만으로 설명하기는 어렵다.
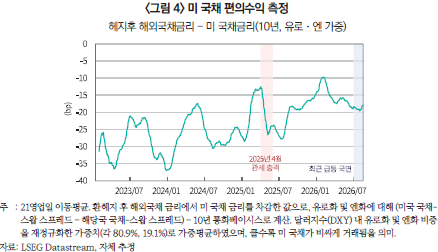
한편, 미 국채의 편의수익(convenience yield)이 잠식되어 금리가 오른다는 또 다른 가설도 검증하였다. 편의수익이란 미 국채의 안전성과 유동성을 얻는 대가로 투자자들이 기꺼이 포기하는 수익률, 즉 미 국채가 독일ㆍ일본 국채 같은 대체자산 대비 비싸게 거래되는 정도를 말한다. 재정 악화와 달러 신뢰 저하로 이러한 프리미엄이 소멸하고 있다면 공급 압력 없이도 금리가 상승할 수 있어, 최근 금리 급등을 미 국채의 안전자산 지위 약화로 해석하는 근거가 될 수 있다. 다만 편의수익의 절대 수준에는 통화베이시스 등 각국 금융시장의 고유한 수급ㆍ헤지 여건이 함께 반영되어 국가 간 단순 비교가 어려우므로, 이하에서는 특정 시점의 수준이 아니라 최근 급등 국면에서의 변화분을 다른 국면과 대조하는 방식으로 검증한다. 이 가설을 검증하기 위해, 편의수익을 측정5)한 결과 <그림 4>와 같이 최근 금리 급등 국면에서 편의수익이 추가로 크게 축소되었다는 증거는 확인되지 않았다. 이는 안전자산 지위에 대한 우려가 실제로 제기되면서 편의수익이 크게 축소되었던 2025년 4월 관세 충격기와 대조적이다.6) 따라서 최근 금리 상승의 원인을 미국 고유의 안전자산 지위 약화에서 찾을 근거는 뚜렷하지 않다.
또 다른 후보는 통화정책 커뮤니케이션의 축소이다. 케빈 워시 연준 의장은 취임 이후 향후 정책경로에 대한 안내를 사실상 제공하지 않는 방향으로 소통 방식을 바꾸면서, 정책경로의 불확실성이 커지고 투자자가 듀레이션 보유에 더 높은 보상을 요구하게 된다는 지적이 제기된다. 실제로 취임 이후 두 번째 FOMC가 열린 7월 29일에는 기대 단기금리가 5.4bp 하락하는 가운데 기간프리미엄이 12.4bp 상승하였다. 다만 같은 날 이란 전쟁 여파로 유가가 6% 넘게 급등했고, 명목금리 상승분의 대부분이 기대인플레이션 상승으로 나타났다는 점에서 이날의 움직임에는 유가 충격도 상당 부분 반영된 것으로 볼 수 있다. 더욱이 국면 전체 기간프리미엄 상승분 38bp 가운데 이날을 제외한 26bp는 특정 사건일에 귀속되지 않은 채 누적되었으며, 커뮤니케이션 체제의 변화가 지속적인 동인이었다면 높아졌어야 할 채권시장의 내재변동성도 확대되지 않았다. 따라서 커뮤니케이션 요인만으로 두 달에 걸친 기간프리미엄 상승을 설명하기는 어렵다. 오히려 주목할 점은 고빈도 식별 기준으로 완화적인 정책 서프라이즈(−6.3bp)가 나타났음에도 10년 금리가 오히려 2.2bp 상승했다는 사실이다.7) 완화적 서프라이즈에도 장기금리가 오른 것은 기대 단기금리의 하락을 상쇄하고도 남을 만큼 듀레이션 위험에 대한 요구보상이 확대되었음을 뜻한다. 이러한 움직임은 시장이 듀레이션 위험에 대한 정보 변화에 과거보다 민감하게 반응하고 있음을 보여주며, 높아진 민감도가 이하에서 살펴볼 국채 수요 기반의 구조적 변화와 연결될 가능성을 시사한다.
금리 충격을 증폭시키는 국채 수요 기반의 재편
앞의 분석들은 방법론적 제약으로 인해 개별 요인의 기여를 완전히 배제하지는 못하지만, 어느 한 요인만으로 최근의 금리 상승을 설명하기 어렵다는 점은 분명하다. 본고가 주목하는 것은 급등을 촉발한 직접적인 요인보다는, 장기물에 대한 우려가 형성될 때 이를 큰 폭의 금리 변동으로 증폭시키는 국채시장의 구조적 여건이다.
핵심은 늘어난 국채를 누가 흡수하느냐에 있다. 미 연방정부 부채는 GDP 대비 2003년 59%에서 2021년 125%로 두 배 이상 늘어났으나, 같은 기간 기간프리미엄은 234bp에서 -67bp로 오히려 약 300bp 하락하였다. 공급이 크게 늘어났음에도 기간프리미엄이 하락한 것은 당시 증가한 국채를 가격에 민감하지 않은 투자자들이 상당 부분 흡수했기 때문이다. <그림 5>의 좌측과 같이 2010년대에는 연준과 외국 중앙은행 등 공적부문이 국채 수요의 중요한 축을 담당하였다. 이들은 통화정책이나 외환보유액 운용상 가격 변화에 상대적으로 비탄력적인 반면, 민간 투자자는 듀레이션 위험에 따라 요구수익률을 조정한다. 따라서 같은 규모의 국채가 공급되더라도 민간이 흡수하는 비중이 높을수록 시장의 수급을 맞추기 위해 더 높은 기간프리미엄이 요구될 수 있다.
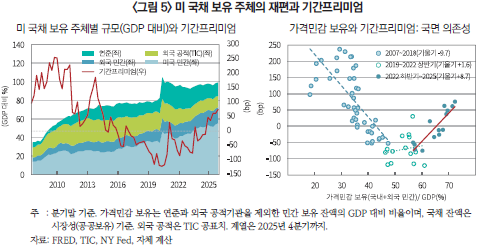
이러한 보유구조는 2022년 이후 뚜렷하게 달라졌다. 연준은 2022~2025년중 양적긴축으로 보유 국채를 1.7조 달러 줄였고, 외국 공적부문의 보유도 절대 규모가 감소세로 돌아섰다. 그 결과 2016년까지 절반 수준(46%)이던 공적부문의 미 국채 보유 비중은 2025년 말 27%로 낮아졌고, 그 자리를 메운 가격민감 민간 부문의 보유는 2021년 말 GDP의 53.9%에서 2025년 말 72.4%로 높아졌다. 보유 주체의 이러한 이동이 기간프리미엄과 어떻게 연결되는지는 <그림 5>의 우측에 나타나 있다. 양적완화가 지배한 2007~2018년에는 GDP 대비 가격민감 보유와 기간프리미엄 사이에 음(−)의 관계가 나타났고, 2019년부터 2022년 상반기까지도 뚜렷한 관계가 없었다. 그러나 연준이 양적긴축을 통해 듀레이션을 시장으로 이전하기 시작한 2022년 하반기 이후에는 가격민감 주체의 보유가 GDP 대비 1%p 높아질 때 기간프리미엄이 약 8.7bp 상승하는 강한 양(+)의 관계가 나타났다. 이는 국채의 공급 규모뿐 아니라 이를 흡수하는 투자자의 성격이 기간프리미엄과 밀접하게 연관되어 있음을 보여준다.8)
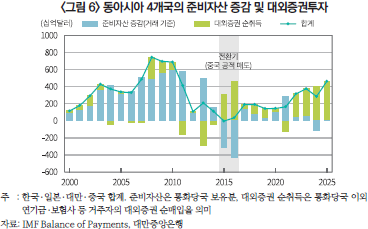
이러한 보유구조 재편의 배경에는 연준의 양적긴축과 더불어 글로벌 경상수지 흑자국의 대미 자본수출 주체가 공적부문에서 민간부문으로 이동한 변화가 자리하고 있다. 글로벌 금융위기 이전에는 경상수지 흑자국이 자국 통화의 절상 압력을 외환보유액 축적으로 상쇄하면서 흑자 자금의 상당 부분이 공적부문을 통해 미 국채로 유입되었다.9) 그러나 최근에는 <그림 6>에 나타난 바와 같이 흑자국의 연기금과 보험, 개인 등 민간 투자자가 미국 위험자산에 대한 투자를 확대하면서, 절상 압력이 외환보유액 축적이 아니라 민간의 해외 자본유출을 통해 상쇄되는 경향이 커지고 있다. 중앙은행의 정책 전환과 달리 이러한 자본수출 주체의 변화는 단기간에 되돌리기 어려운 구조적 변화로, 시장과 정책 당국에서도 미 국채 수요 기반 재편의 주요 배경으로 지적되고 있다.10)
한편, 이러한 수요 기반의 재편은 미국만의 현상이 아니다. 연준의 양적긴축과 같은 시기에 일본은행이 수익률곡선관리를 종료하고 유럽중앙은행이 채권 재투자를 중단하면서, 주요국에서 공통적으로 중앙은행이 내려놓은 듀레이션 위험을 민간 투자자가 부담하게 되었다. 공급 측면에서도 압력이 완화될 조짐은 보이지 않는다. 국내 정치적 대립과 대중영합적 요구로 주요국의 재정개혁 추진 여력이 약해진 가운데, 인구 고령화에 따른 연금ㆍ의료 지출은 경직적 지출이어서 단기간에 되돌리기 어려우며 러시아-우크라이나 전쟁 이후의 국방비 증액은 새로운 부담이 되고 있다.11) 앞서 보았듯 부채의 규모 자체가 금리를 결정하는 것은 아니지만, 얇아진 흡수 여력 위에 이러한 공급압력이 가중된다는 점에서 국채시장의 위험보상과 금리 변동성은 높은 수준을 유지할 가능성이 있다.
국채 수요가 민간으로 재편되었다는 사실 못지않게 중요한 것은, 그 수요의 일부를 레버리지에 의존하는 차익거래자가 떠받치면서 금리 변동의 꼬리위험이 커지고 있다는 점이다. 실제로 헤지펀드의 미 국채 매수포지션은 2022년 말 0.9조 달러에서 2025년 말 2.5조 달러로, 이를 뒷받침하는 환매조건부채권(repo) 차입은 같은 기간 1.2조 달러에서 3.4조 달러로 확대되었다. 이들 차익거래자는 조달 여건이 양호할 때는 딜러가 감당하지 못하는 물량을 흡수해 기간프리미엄을 낮추지만, 증거금 인상이나 레포시장 경색 시에는 포지션 축소를 강제받아 오히려 시장의 흡수 여력을 급격히 약화시킬 수 있다.12) 2019년 9월 레포시장 발작과 2020년 3월 현금확보 수요(dash for cash) 국면이 대표적인 사례다. 결국 충격에 대한 금리 반응이 비선형적으로 확대될 가능성에도 유의할 필요가 있다.
미 재무부의 대응과 그 한계
주목할 점은 미국의 대응 방식이다. 미 재무부는 8월 중순 10~30년 구간 바이백(buyback) 한도를 회당 20억 달러에서 40억 달러로 배증하였다. 장기물을 사들이고 단기물 발행으로 대체하는 이러한 조치는 민간 보유 듀레이션을 줄인다는 점에서 양적완화와 유사한 포트폴리오 재조정 효과를 갖는다. 실제로 국채 발행 공시를 둘러싼 고빈도 식별 연구는 만기 구성의 변화가 통화정책 충격과 동등한 거시경제 효과를 갖는다는 결과를 보고하고 있다.13) 이와 같은 듀레이션 부담 완화 조치는 바이백에 그치지 않는다. 미 재무부는 공동개입을 통해 일본 엔화 방어를 지원하는 가운데, 일본이 보유한 미 국채를 시장에 매각하지 않고도 이를 담보로 달러를 조달할 수 있도록 연준의 FIMA Repo Facility를 활용하는 방안을 추진하고 있는 것으로 알려졌다. 이 역시 일본의 미 국채 매각을 통한 시장 내 공급 증가를 억제한다는 점에서 바이백과 유사한 목적을 갖는다.
문제는 지속가능성이다. 발권력으로 자산매입에 필요한 자금을 조달하는 중앙은행과 달리 재무부의 매입은 단기채 발행으로 조달되므로, 매입이 늘수록 차환 위험과 금리 민감도가 재정당국에 누적된다. 또한 재정증권의 매수 자금이 지급준비금에서 나오는 만큼, 단기채 발행 확대는 지준 감소를 통해 단기 자금시장의 경색으로 이어질 수 있다.14) 나아가 국채금리는 재정의 지속가능성에 대한 시장의 평가를 반영하는 중요한 가격 신호인데, 매도 물량을 정책적으로 흡수할 경우 이러한 신호가 약화되어 재정조정의 유인이 떨어질 수 있다는 지적도 제기된다.15) 실질적인 재정개혁 없이 문제를 뒤로 미루는 데 그친다면, 재정한계(fiscal limit)에 근접한 국면에서 중앙은행의 자산매입이 불가피해지고 결국 물가 상승을 통해 실질 부채 부담이 조정되는 경로로 이어질 수 있다. 이코노미스트지 또한 선진국의 부채 문제에 대해 지출 삭감ㆍ고성장ㆍ증세ㆍ디폴트가 모두 쉽지 않다는 점을 들어 인플레이션을 가장 가능성 높은 조정 경로로 지목한다.16) 이러한 관점에서 보면 바이백 발표 당일 달러인덱스가 0.7% 하락한 것은 시장이 바이백의 단기적인 금리 안정 효과와 함께 그 지속가능성의 한계에도 주목했을 가능성을 시사한다.
한국에 대한 시사점
첫째, 환율이다. 과거 미 금리 상승 충격은 달러 강세와 원화 약세를 동반하는 것이 통례였으나, 이번 국면에는 미 국채 기간프리미엄 상승과 달러 약세라는 새로운 조합이 나타나고 있다. 실제로 한때 1,550원 수준까지 상승했던 원달러 환율이 최근 1,340원대까지 하락한 데는 미 재정 불안에 따른 달러화 약세가 일부 반영된 것으로 볼 수 있다. 미국의 재정 불안은 원화에 상반된 두 가지 경로로 작용한다. 하나는 달러 약세를 통해 원화를 절상시키는 경로이고, 다른 하나는 미 금리 급등이 국제금융시장의 위험회피로 확산되면서 원화를 절하시키는 경로이다. 지금까지는 전자의 영향이 우세했으나, 미 국채시장의 조정이 급격한 시장 불안으로 확산될 경우 후자의 영향이 커지면서 환율 흐름이 반전될 가능성에 유의할 필요가 있다.
둘째, 주식시장이다. 기간프리미엄과 실질금리가 주도하는 금리 상승 국면에서는 미래의 현금흐름에 의존하는 성장주일수록 할인율 상승의 영향을 크게 받는다. 실제로 8월 19일에는 미 장기 국채금리 급등의 여파로 KOSPI가 5.8% 급락했으며, 매도 사이드카가 발동되는 등 국내 증시로의 전염이 뚜렷하게 나타났다. 지난 5년간 미 국채금리와 주가의 상관관계가 크게 낮아져 채권이 주식 조정을 완충하는 힘도 약해진 만큼, 미 장기금리의 추가 상승이 미국 증시 조정으로 이어질 경우 위험선호 위축과 외국인 자본유출을 통해 국내 증시로 전염될 가능성에 유의할 필요가 있다.
셋째, 국고채 시장이다. 최근 국고채 장기금리는 초장기물 공급 확대와 보험사 매수 기반 약화 등 국내 요인의 영향을 크게 받고 있다. 한국 장기금리가 역사적으로 미 국채 기간프리미엄 변화에 민감하게 반응해 왔다는 점을 감안하면, 글로벌 국채 수요 기반의 재편이 지속되어 미 기간프리미엄이 추가로 상승할 경우 국내 요인으로 이미 높아진 국고채 금리에 대외 요인까지 가세할 수 있다. 그 영향은 국고채 시장에 그치지 않는다. 국고채 금리가 은행채와 회사채의 준거금리 역할을 하는 만큼 장기금리 상승은 민간의 조달비용 증가로 이어지며, 위험회피 심화로 신용스프레드까지 확대될 경우 부담은 더욱 커진다. 특히 현재는 7월 이후 기준금리 인상이 재개되면서 단기금리에는 통화긴축이, 장기금리에는 기간프리미엄 상승이 작용해 수익률곡선 전반에 상승 압력이 형성되고 있다. 변동금리 비중이 높은 가계대출의 경우 이러한 금리 상승이 이자 부담으로 빠르게 전가될 수 있으며, 한계기업과 자영업자 등 취약차주에서는 상환능력 저하와 연체율 상승으로 이어질 가능성에도 유의할 필요가 있다.
1) 기간프리미엄 추정치는 Adrian, T., Crump, R., Moench, E., 2013, Pricing the term structure with linear regressions, Journal of Financial Economics 110(1), 110-138.
2) 2026년중 AI 관련 공모 달러채 발행 2,300억 달러를 만기 구성을 반영해 10년 만기 등가로 환산하면 약 2,240억 달러로 GDP의 0.7%에 해당하는데, 후술하는〈그림 5〉의 기울기(GDP 대비 민간 보유 1%p당 8.7bp)를 적용하면 기간프리미엄 상승효과는 약 6bp로 계산된다. 표본 56건의 규모가중 평균 듀레이션은 10.3년으로 10년 국채와 유사한 구간에 해당하여, 발행일 반응 검정에서도 10년 기간프리미엄을 종속변수로 사용하였다.
3) Goldman Sachs, 2026. 8. 10, What Is AI Investment Crowding Out?, US Economics Analyst.
4) 국제금융센터(2026. 8. 14, 미 AI 기업 채권의 가산금리ㆍCDS 동향 및 시사점)에 따르면, 주요 AI 기업 10개사의 평균 가산금리는 1년 새 59bp에서 94bp로 확대되고 5년 CDS도 투자등급 평균을 크게 상회하였으며 신규 AI 채권의 청약배수도 2025년 3분기 4.4배에서 2026년 7월 말 1.7배로 하락하였다.
5) 미국과 독일 및 미국과 일본 양국의 10년 만기 국채-스왑 스프레드 차이에서 환헤지 비용인 통화베이시스를 차감하여 측정하였으며, 이러한 방법은 다음의 논문을 참조하였다. Du, W., Im, J., Schreger, J., 2018, The U.S. Treasury premium, Journal of International Economics 112, 167-181.
6) 달러 약세와 미 금리 상승이 동반된 2025년 4월 국면을 미 국채의 안전자산 프리미엄 축소로 해석한 연구로는 Jiang, Z., Krishnamurthy, A., Lustig, H., Richmond, R., Xu, C., 2025, Dollar Upheaval: This Time is Different, Working Paper 참조.
7) 고빈도 통화정책 서프라이즈는 FOMC 성명 발표와 기자회견 전후의 좁은 시간창에서 나타난 금리선물 가격 변화로 측정한 것이다. 자료는 샌프란시스코 연준의 U.S. Monetary Policy Event-Study Database를 이용하였다.
8) 보유 주체의 가격민감도에 따라 동일한 공급이라도 기간프리미엄에 미치는 영향이 달라진다는 논의는 Vayanos, D., Vila, J.-L., 2021, A preferred-habitat model of the term structure of interest rates, Econometrica 89(1), 77-112 참조.
9) 글로벌 금융위기 이전 동아시아 흑자국의 외환시장 개입에 따른 준비자산 축적이 미국의 경상수지 적자를 지탱하는 이러한 구조는 ‘부활한 브레튼우즈 체제(revived Bretton Woods system)’로 불린 바 있다. Dooley, M. P., Folkerts-Landau, D., Garber, P., 2003, An essay on the revived Bretton Woods system, NBER Working Paper No. 9971 참조.
10) Financial Times, 2026. 8. 21, “Treasury demand has become materially more valuation-sensitive”; Wall Street Journal, 2026. 8. 18, “High Anxiety in the Bond Market”.
11) IMF는 2026년 4월 세계경제전망에서 미국의 재정적자가 2031년까지 GDP대비 7%에서 고착되고 일본은 2025년 1% 수준에서 4%로 확대될 것으로 예상하고 있으며 유로지역은 3% 수준이 지속될 것으로 전망한다.
12) Schrimpf, A., Shin, H. S., Sushko, V., 2020, Leverage and margin spirals in fixed income markets during the Covid-19 crisis, BIS Bulletin No. 2.
13) Endo, H., Pallara, K., Sfregola, M., Zanotti, L., 2026, The Treasury Does Monetary Policy, Working Paper.
14) 2019년 9월 대규모 국채 입찰 결제로 지급준비금이 급감하면서 9월 17일 SOFR가 5%를 넘어서자 연준은 10월부터 재정증권을 매입한 바 있다.
15) Lustig, H., 2026, America’s Risky Debt: What Markets See That Policymakers Don’t, in The American Economy in a New Era, Aspen Institute.
16) The Economist, 2025. 10. 18, The case against holding bonds.
미 국채 장기금리 상승 요인 분해
장기 명목금리는 두 가지 방식으로 분해할 수 있다. 하나는 향후 단기금리의 기대 경로와 기간프리미엄(term premium)1)으로 나누는 방식이고, 다른 하나는 실질금리와 기대인플레이션으로 구분하는 방식이다. <그림 1>과 같이 금년 들어 장기금리는 두 차례 상승했으며, 두 국면의 성분 구성은 정반대였다. 2월 말 저점 이후 6월 말까지의 상승(10년 47bp)은 이란과의 전쟁에 따른 통화긴축 예상으로 기대 단기금리가 56bp 오른 반면 기간프리미엄은 오히려 9bp 하락하였으며, 30년 금리의 상승폭(27bp)이 10년보다 작아 수익률곡선이 평탄해졌다.
그러나 6월 말 이후에는 <그림 2>와 같이 기간프리미엄과 실질금리의 상승이 금리 상승을 주도한 것으로 나타난다. 기대 단기금리가 오히려 하락(-6bp)한 가운데 기간프리미엄이 금리 상승을 사실상 전부 설명(38bp)하였고, 물가 측면에서도 기대인플레이션(4bp)보다 실질금리(24bp)의 상승이 대부분을 설명하였다. 이 국면에는 30년 금리가 40bp 올라 10년(28bp)을 앞서면서 수익률곡선이 다시 가팔라졌는데, 듀레이션이 길수록 큰 위험보상이 요구된다는 점에서 기간프리미엄 주도의 상승과 정합적이다. 요컨대 최근의 금리 급등은 실질금리 영역에서 요구되는 위험보상이 확대된 결과로 볼 수 있다.
시장에서 거론되는 요인들의 제한적 설명력
시장에서 가장 많이 거론되는 금리 상승 요인은 AI 관련 채권 발행 확대이다. 실제로 <그림 3>의 좌측과 같이 하이퍼스케일러와 반도체, 데이터센터 리츠를 포함한 AI 관련 기업들의 공모 달러채 발행은 2023년 290억 달러에서 2026년에는 8월까지 2,300억 달러로 급증하였다. 그러나 이러한 채권 발행 확대가 최근 장기 국채금리 상승을 크게 설명한다고 보기는 어렵다. <그림 3>의 우측은 2022~2026년 8월까지 발행된 56건에 대해 공시일 직전일부터 2영업일 후까지의 기간프리미엄 변화를 발행 규모에 대해 그린 것인데, 규모가 큰 발행일수록 금리가 더 올랐다는 관계는 확인되지 않으며, 발행 전후 기간프리미엄의 평균 변화도 +0.4bp에 그쳐 사실상 0에 가깝다. 다만 이 검정은 공시 시점의 즉각적 반응을 보는 것이므로, 사전에 예상된 공급이 서서히 반영되는 경로까지 배제하지는 못한다. 그러나 발행 물량 전체를 듀레이션 기준으로 환산해 평가해도 기간프리미엄 상승효과는 6bp 내외에 그치는 것으로 추정된다.2) 최근 골드만삭스 또한 지난 1년간 AI 관련 채권 발행이 여타 기업의 차입비용을 높이는 효과를 약 5bp로 추정해, 구축효과가 제한적이라고 평가한 바 있다.3)
AI 관련 기업들의 채권 발행 확대에 따른 가격조정은 국채보다는 발행 기업의 신용시장에 뚜렷하게 나타나고 있다. 주요 AI 기업의 가산금리와 CDS가 투자등급 평균을 웃돌며 확대되고 있으며, 신규 발행의 청약배수도 하락하고 있다.4) 반면 투자등급 전체와 하이일드의 스프레드는 1년 전과 큰 차이가 없다. 요컨대 AI 채권 발행에 따른 가격조정은 국채가 아니라 발행 주체의 신용스프레드에 국지적으로 나타나고 있어, 최근 국채금리 급등의 원인을 AI 채권 발행 확대만으로 설명하기는 어렵다.
한편, 미 국채의 편의수익(convenience yield)이 잠식되어 금리가 오른다는 또 다른 가설도 검증하였다. 편의수익이란 미 국채의 안전성과 유동성을 얻는 대가로 투자자들이 기꺼이 포기하는 수익률, 즉 미 국채가 독일ㆍ일본 국채 같은 대체자산 대비 비싸게 거래되는 정도를 말한다. 재정 악화와 달러 신뢰 저하로 이러한 프리미엄이 소멸하고 있다면 공급 압력 없이도 금리가 상승할 수 있어, 최근 금리 급등을 미 국채의 안전자산 지위 약화로 해석하는 근거가 될 수 있다. 다만 편의수익의 절대 수준에는 통화베이시스 등 각국 금융시장의 고유한 수급ㆍ헤지 여건이 함께 반영되어 국가 간 단순 비교가 어려우므로, 이하에서는 특정 시점의 수준이 아니라 최근 급등 국면에서의 변화분을 다른 국면과 대조하는 방식으로 검증한다. 이 가설을 검증하기 위해, 편의수익을 측정5)한 결과 <그림 4>와 같이 최근 금리 급등 국면에서 편의수익이 추가로 크게 축소되었다는 증거는 확인되지 않았다. 이는 안전자산 지위에 대한 우려가 실제로 제기되면서 편의수익이 크게 축소되었던 2025년 4월 관세 충격기와 대조적이다.6) 따라서 최근 금리 상승의 원인을 미국 고유의 안전자산 지위 약화에서 찾을 근거는 뚜렷하지 않다.
또 다른 후보는 통화정책 커뮤니케이션의 축소이다. 케빈 워시 연준 의장은 취임 이후 향후 정책경로에 대한 안내를 사실상 제공하지 않는 방향으로 소통 방식을 바꾸면서, 정책경로의 불확실성이 커지고 투자자가 듀레이션 보유에 더 높은 보상을 요구하게 된다는 지적이 제기된다. 실제로 취임 이후 두 번째 FOMC가 열린 7월 29일에는 기대 단기금리가 5.4bp 하락하는 가운데 기간프리미엄이 12.4bp 상승하였다. 다만 같은 날 이란 전쟁 여파로 유가가 6% 넘게 급등했고, 명목금리 상승분의 대부분이 기대인플레이션 상승으로 나타났다는 점에서 이날의 움직임에는 유가 충격도 상당 부분 반영된 것으로 볼 수 있다. 더욱이 국면 전체 기간프리미엄 상승분 38bp 가운데 이날을 제외한 26bp는 특정 사건일에 귀속되지 않은 채 누적되었으며, 커뮤니케이션 체제의 변화가 지속적인 동인이었다면 높아졌어야 할 채권시장의 내재변동성도 확대되지 않았다. 따라서 커뮤니케이션 요인만으로 두 달에 걸친 기간프리미엄 상승을 설명하기는 어렵다. 오히려 주목할 점은 고빈도 식별 기준으로 완화적인 정책 서프라이즈(−6.3bp)가 나타났음에도 10년 금리가 오히려 2.2bp 상승했다는 사실이다.7) 완화적 서프라이즈에도 장기금리가 오른 것은 기대 단기금리의 하락을 상쇄하고도 남을 만큼 듀레이션 위험에 대한 요구보상이 확대되었음을 뜻한다. 이러한 움직임은 시장이 듀레이션 위험에 대한 정보 변화에 과거보다 민감하게 반응하고 있음을 보여주며, 높아진 민감도가 이하에서 살펴볼 국채 수요 기반의 구조적 변화와 연결될 가능성을 시사한다.
금리 충격을 증폭시키는 국채 수요 기반의 재편
앞의 분석들은 방법론적 제약으로 인해 개별 요인의 기여를 완전히 배제하지는 못하지만, 어느 한 요인만으로 최근의 금리 상승을 설명하기 어렵다는 점은 분명하다. 본고가 주목하는 것은 급등을 촉발한 직접적인 요인보다는, 장기물에 대한 우려가 형성될 때 이를 큰 폭의 금리 변동으로 증폭시키는 국채시장의 구조적 여건이다.
핵심은 늘어난 국채를 누가 흡수하느냐에 있다. 미 연방정부 부채는 GDP 대비 2003년 59%에서 2021년 125%로 두 배 이상 늘어났으나, 같은 기간 기간프리미엄은 234bp에서 -67bp로 오히려 약 300bp 하락하였다. 공급이 크게 늘어났음에도 기간프리미엄이 하락한 것은 당시 증가한 국채를 가격에 민감하지 않은 투자자들이 상당 부분 흡수했기 때문이다. <그림 5>의 좌측과 같이 2010년대에는 연준과 외국 중앙은행 등 공적부문이 국채 수요의 중요한 축을 담당하였다. 이들은 통화정책이나 외환보유액 운용상 가격 변화에 상대적으로 비탄력적인 반면, 민간 투자자는 듀레이션 위험에 따라 요구수익률을 조정한다. 따라서 같은 규모의 국채가 공급되더라도 민간이 흡수하는 비중이 높을수록 시장의 수급을 맞추기 위해 더 높은 기간프리미엄이 요구될 수 있다.
이러한 보유구조는 2022년 이후 뚜렷하게 달라졌다. 연준은 2022~2025년중 양적긴축으로 보유 국채를 1.7조 달러 줄였고, 외국 공적부문의 보유도 절대 규모가 감소세로 돌아섰다. 그 결과 2016년까지 절반 수준(46%)이던 공적부문의 미 국채 보유 비중은 2025년 말 27%로 낮아졌고, 그 자리를 메운 가격민감 민간 부문의 보유는 2021년 말 GDP의 53.9%에서 2025년 말 72.4%로 높아졌다. 보유 주체의 이러한 이동이 기간프리미엄과 어떻게 연결되는지는 <그림 5>의 우측에 나타나 있다. 양적완화가 지배한 2007~2018년에는 GDP 대비 가격민감 보유와 기간프리미엄 사이에 음(−)의 관계가 나타났고, 2019년부터 2022년 상반기까지도 뚜렷한 관계가 없었다. 그러나 연준이 양적긴축을 통해 듀레이션을 시장으로 이전하기 시작한 2022년 하반기 이후에는 가격민감 주체의 보유가 GDP 대비 1%p 높아질 때 기간프리미엄이 약 8.7bp 상승하는 강한 양(+)의 관계가 나타났다. 이는 국채의 공급 규모뿐 아니라 이를 흡수하는 투자자의 성격이 기간프리미엄과 밀접하게 연관되어 있음을 보여준다.8)
이러한 보유구조 재편의 배경에는 연준의 양적긴축과 더불어 글로벌 경상수지 흑자국의 대미 자본수출 주체가 공적부문에서 민간부문으로 이동한 변화가 자리하고 있다. 글로벌 금융위기 이전에는 경상수지 흑자국이 자국 통화의 절상 압력을 외환보유액 축적으로 상쇄하면서 흑자 자금의 상당 부분이 공적부문을 통해 미 국채로 유입되었다.9) 그러나 최근에는 <그림 6>에 나타난 바와 같이 흑자국의 연기금과 보험, 개인 등 민간 투자자가 미국 위험자산에 대한 투자를 확대하면서, 절상 압력이 외환보유액 축적이 아니라 민간의 해외 자본유출을 통해 상쇄되는 경향이 커지고 있다. 중앙은행의 정책 전환과 달리 이러한 자본수출 주체의 변화는 단기간에 되돌리기 어려운 구조적 변화로, 시장과 정책 당국에서도 미 국채 수요 기반 재편의 주요 배경으로 지적되고 있다.10)
한편, 이러한 수요 기반의 재편은 미국만의 현상이 아니다. 연준의 양적긴축과 같은 시기에 일본은행이 수익률곡선관리를 종료하고 유럽중앙은행이 채권 재투자를 중단하면서, 주요국에서 공통적으로 중앙은행이 내려놓은 듀레이션 위험을 민간 투자자가 부담하게 되었다. 공급 측면에서도 압력이 완화될 조짐은 보이지 않는다. 국내 정치적 대립과 대중영합적 요구로 주요국의 재정개혁 추진 여력이 약해진 가운데, 인구 고령화에 따른 연금ㆍ의료 지출은 경직적 지출이어서 단기간에 되돌리기 어려우며 러시아-우크라이나 전쟁 이후의 국방비 증액은 새로운 부담이 되고 있다.11) 앞서 보았듯 부채의 규모 자체가 금리를 결정하는 것은 아니지만, 얇아진 흡수 여력 위에 이러한 공급압력이 가중된다는 점에서 국채시장의 위험보상과 금리 변동성은 높은 수준을 유지할 가능성이 있다.
국채 수요가 민간으로 재편되었다는 사실 못지않게 중요한 것은, 그 수요의 일부를 레버리지에 의존하는 차익거래자가 떠받치면서 금리 변동의 꼬리위험이 커지고 있다는 점이다. 실제로 헤지펀드의 미 국채 매수포지션은 2022년 말 0.9조 달러에서 2025년 말 2.5조 달러로, 이를 뒷받침하는 환매조건부채권(repo) 차입은 같은 기간 1.2조 달러에서 3.4조 달러로 확대되었다. 이들 차익거래자는 조달 여건이 양호할 때는 딜러가 감당하지 못하는 물량을 흡수해 기간프리미엄을 낮추지만, 증거금 인상이나 레포시장 경색 시에는 포지션 축소를 강제받아 오히려 시장의 흡수 여력을 급격히 약화시킬 수 있다.12) 2019년 9월 레포시장 발작과 2020년 3월 현금확보 수요(dash for cash) 국면이 대표적인 사례다. 결국 충격에 대한 금리 반응이 비선형적으로 확대될 가능성에도 유의할 필요가 있다.
미 재무부의 대응과 그 한계
주목할 점은 미국의 대응 방식이다. 미 재무부는 8월 중순 10~30년 구간 바이백(buyback) 한도를 회당 20억 달러에서 40억 달러로 배증하였다. 장기물을 사들이고 단기물 발행으로 대체하는 이러한 조치는 민간 보유 듀레이션을 줄인다는 점에서 양적완화와 유사한 포트폴리오 재조정 효과를 갖는다. 실제로 국채 발행 공시를 둘러싼 고빈도 식별 연구는 만기 구성의 변화가 통화정책 충격과 동등한 거시경제 효과를 갖는다는 결과를 보고하고 있다.13) 이와 같은 듀레이션 부담 완화 조치는 바이백에 그치지 않는다. 미 재무부는 공동개입을 통해 일본 엔화 방어를 지원하는 가운데, 일본이 보유한 미 국채를 시장에 매각하지 않고도 이를 담보로 달러를 조달할 수 있도록 연준의 FIMA Repo Facility를 활용하는 방안을 추진하고 있는 것으로 알려졌다. 이 역시 일본의 미 국채 매각을 통한 시장 내 공급 증가를 억제한다는 점에서 바이백과 유사한 목적을 갖는다.
문제는 지속가능성이다. 발권력으로 자산매입에 필요한 자금을 조달하는 중앙은행과 달리 재무부의 매입은 단기채 발행으로 조달되므로, 매입이 늘수록 차환 위험과 금리 민감도가 재정당국에 누적된다. 또한 재정증권의 매수 자금이 지급준비금에서 나오는 만큼, 단기채 발행 확대는 지준 감소를 통해 단기 자금시장의 경색으로 이어질 수 있다.14) 나아가 국채금리는 재정의 지속가능성에 대한 시장의 평가를 반영하는 중요한 가격 신호인데, 매도 물량을 정책적으로 흡수할 경우 이러한 신호가 약화되어 재정조정의 유인이 떨어질 수 있다는 지적도 제기된다.15) 실질적인 재정개혁 없이 문제를 뒤로 미루는 데 그친다면, 재정한계(fiscal limit)에 근접한 국면에서 중앙은행의 자산매입이 불가피해지고 결국 물가 상승을 통해 실질 부채 부담이 조정되는 경로로 이어질 수 있다. 이코노미스트지 또한 선진국의 부채 문제에 대해 지출 삭감ㆍ고성장ㆍ증세ㆍ디폴트가 모두 쉽지 않다는 점을 들어 인플레이션을 가장 가능성 높은 조정 경로로 지목한다.16) 이러한 관점에서 보면 바이백 발표 당일 달러인덱스가 0.7% 하락한 것은 시장이 바이백의 단기적인 금리 안정 효과와 함께 그 지속가능성의 한계에도 주목했을 가능성을 시사한다.
한국에 대한 시사점
첫째, 환율이다. 과거 미 금리 상승 충격은 달러 강세와 원화 약세를 동반하는 것이 통례였으나, 이번 국면에는 미 국채 기간프리미엄 상승과 달러 약세라는 새로운 조합이 나타나고 있다. 실제로 한때 1,550원 수준까지 상승했던 원달러 환율이 최근 1,340원대까지 하락한 데는 미 재정 불안에 따른 달러화 약세가 일부 반영된 것으로 볼 수 있다. 미국의 재정 불안은 원화에 상반된 두 가지 경로로 작용한다. 하나는 달러 약세를 통해 원화를 절상시키는 경로이고, 다른 하나는 미 금리 급등이 국제금융시장의 위험회피로 확산되면서 원화를 절하시키는 경로이다. 지금까지는 전자의 영향이 우세했으나, 미 국채시장의 조정이 급격한 시장 불안으로 확산될 경우 후자의 영향이 커지면서 환율 흐름이 반전될 가능성에 유의할 필요가 있다.
둘째, 주식시장이다. 기간프리미엄과 실질금리가 주도하는 금리 상승 국면에서는 미래의 현금흐름에 의존하는 성장주일수록 할인율 상승의 영향을 크게 받는다. 실제로 8월 19일에는 미 장기 국채금리 급등의 여파로 KOSPI가 5.8% 급락했으며, 매도 사이드카가 발동되는 등 국내 증시로의 전염이 뚜렷하게 나타났다. 지난 5년간 미 국채금리와 주가의 상관관계가 크게 낮아져 채권이 주식 조정을 완충하는 힘도 약해진 만큼, 미 장기금리의 추가 상승이 미국 증시 조정으로 이어질 경우 위험선호 위축과 외국인 자본유출을 통해 국내 증시로 전염될 가능성에 유의할 필요가 있다.
셋째, 국고채 시장이다. 최근 국고채 장기금리는 초장기물 공급 확대와 보험사 매수 기반 약화 등 국내 요인의 영향을 크게 받고 있다. 한국 장기금리가 역사적으로 미 국채 기간프리미엄 변화에 민감하게 반응해 왔다는 점을 감안하면, 글로벌 국채 수요 기반의 재편이 지속되어 미 기간프리미엄이 추가로 상승할 경우 국내 요인으로 이미 높아진 국고채 금리에 대외 요인까지 가세할 수 있다. 그 영향은 국고채 시장에 그치지 않는다. 국고채 금리가 은행채와 회사채의 준거금리 역할을 하는 만큼 장기금리 상승은 민간의 조달비용 증가로 이어지며, 위험회피 심화로 신용스프레드까지 확대될 경우 부담은 더욱 커진다. 특히 현재는 7월 이후 기준금리 인상이 재개되면서 단기금리에는 통화긴축이, 장기금리에는 기간프리미엄 상승이 작용해 수익률곡선 전반에 상승 압력이 형성되고 있다. 변동금리 비중이 높은 가계대출의 경우 이러한 금리 상승이 이자 부담으로 빠르게 전가될 수 있으며, 한계기업과 자영업자 등 취약차주에서는 상환능력 저하와 연체율 상승으로 이어질 가능성에도 유의할 필요가 있다.
1) 기간프리미엄 추정치는 Adrian, T., Crump, R., Moench, E., 2013, Pricing the term structure with linear regressions, Journal of Financial Economics 110(1), 110-138.
2) 2026년중 AI 관련 공모 달러채 발행 2,300억 달러를 만기 구성을 반영해 10년 만기 등가로 환산하면 약 2,240억 달러로 GDP의 0.7%에 해당하는데, 후술하는〈그림 5〉의 기울기(GDP 대비 민간 보유 1%p당 8.7bp)를 적용하면 기간프리미엄 상승효과는 약 6bp로 계산된다. 표본 56건의 규모가중 평균 듀레이션은 10.3년으로 10년 국채와 유사한 구간에 해당하여, 발행일 반응 검정에서도 10년 기간프리미엄을 종속변수로 사용하였다.
3) Goldman Sachs, 2026. 8. 10, What Is AI Investment Crowding Out?, US Economics Analyst.
4) 국제금융센터(2026. 8. 14, 미 AI 기업 채권의 가산금리ㆍCDS 동향 및 시사점)에 따르면, 주요 AI 기업 10개사의 평균 가산금리는 1년 새 59bp에서 94bp로 확대되고 5년 CDS도 투자등급 평균을 크게 상회하였으며 신규 AI 채권의 청약배수도 2025년 3분기 4.4배에서 2026년 7월 말 1.7배로 하락하였다.
5) 미국과 독일 및 미국과 일본 양국의 10년 만기 국채-스왑 스프레드 차이에서 환헤지 비용인 통화베이시스를 차감하여 측정하였으며, 이러한 방법은 다음의 논문을 참조하였다. Du, W., Im, J., Schreger, J., 2018, The U.S. Treasury premium, Journal of International Economics 112, 167-181.
6) 달러 약세와 미 금리 상승이 동반된 2025년 4월 국면을 미 국채의 안전자산 프리미엄 축소로 해석한 연구로는 Jiang, Z., Krishnamurthy, A., Lustig, H., Richmond, R., Xu, C., 2025, Dollar Upheaval: This Time is Different, Working Paper 참조.
7) 고빈도 통화정책 서프라이즈는 FOMC 성명 발표와 기자회견 전후의 좁은 시간창에서 나타난 금리선물 가격 변화로 측정한 것이다. 자료는 샌프란시스코 연준의 U.S. Monetary Policy Event-Study Database를 이용하였다.
8) 보유 주체의 가격민감도에 따라 동일한 공급이라도 기간프리미엄에 미치는 영향이 달라진다는 논의는 Vayanos, D., Vila, J.-L., 2021, A preferred-habitat model of the term structure of interest rates, Econometrica 89(1), 77-112 참조.
9) 글로벌 금융위기 이전 동아시아 흑자국의 외환시장 개입에 따른 준비자산 축적이 미국의 경상수지 적자를 지탱하는 이러한 구조는 ‘부활한 브레튼우즈 체제(revived Bretton Woods system)’로 불린 바 있다. Dooley, M. P., Folkerts-Landau, D., Garber, P., 2003, An essay on the revived Bretton Woods system, NBER Working Paper No. 9971 참조.
10) Financial Times, 2026. 8. 21, “Treasury demand has become materially more valuation-sensitive”; Wall Street Journal, 2026. 8. 18, “High Anxiety in the Bond Market”.
11) IMF는 2026년 4월 세계경제전망에서 미국의 재정적자가 2031년까지 GDP대비 7%에서 고착되고 일본은 2025년 1% 수준에서 4%로 확대될 것으로 예상하고 있으며 유로지역은 3% 수준이 지속될 것으로 전망한다.
12) Schrimpf, A., Shin, H. S., Sushko, V., 2020, Leverage and margin spirals in fixed income markets during the Covid-19 crisis, BIS Bulletin No. 2.
13) Endo, H., Pallara, K., Sfregola, M., Zanotti, L., 2026, The Treasury Does Monetary Policy, Working Paper.
14) 2019년 9월 대규모 국채 입찰 결제로 지급준비금이 급감하면서 9월 17일 SOFR가 5%를 넘어서자 연준은 10월부터 재정증권을 매입한 바 있다.
15) Lustig, H., 2026, America’s Risky Debt: What Markets See That Policymakers Don’t, in The American Economy in a New Era, Aspen Institute.
16) The Economist, 2025. 10. 18, The case against holding bonds.