자본시장과 금융투자업에 관련된 주요 이슈를 분석하고 최신 동향을 제공하는 격주간지
요약
최근 미국 회사채 시장에서는 여러 종목을 하나의 바스켓으로 묶어 한 번에 거래하는 포트폴리오 거래(portfolio trading: PT)가 빠르게 늘고 있다. 미국 장외채권 거래보고 시스템(TRACE) 자료로 집계한 미국 회사채 PT는 2026년 3분기 일평균 80.3억달러로 1년 전보다 35% 늘었고, 2026년 2분기에는 TRACE 기준 투자등급ㆍ하이일드 회사채 거래의 14.1%를 차지했다. 대표적인 채권 전자거래 플랫폼인 MarketAxess와 Tradeweb에서도 미국 회사채 PT 거래가 늘었으며, 두 플랫폼은 호가요청(RFQ)ㆍPTㆍ전체 참여자 대상 거래(A2A) 기능을 함께 쓸 수 있도록 제공하고 있다. 미 연준의 딜러 설문에서 PT를 취급하는 딜러들은 고객 수요 증가와 대규모 포트폴리오의 가격 산정ㆍ거래 기술 발전을 주요 확대 요인으로 꼽았다. 딜러들은 PT로 인수한 채권을 주로 개별 종목 매매로 처분하면서 ETF 설정ㆍ환매와 신용상품 ETF 헤지도 활용하고 있으며, 응답 딜러의 4분의 3 이상은 앞으로 1년 동안 PT 참여가 증가할 것으로 예상했다.
□ 미국 회사채 시장에서 여러 종목을 묶어 한 번에 거래하는 포트폴리오 거래(portfolio trading: PT)가 빠르게 늘면서 전체 회사채 거래에서 차지하는 비중도 상승
— 미국 금융산업규제기구(FINRA)가 운영하는 장외채권 거래보고 시스템(Trade Reporting and Compliance Engine: TRACE)은 2023년 5월 15일부터 두 거래당사자가 10개 이상 종목으로 구성된 회사채 바스켓을 하나의 합의 가격으로 거래하면 PT로 구분해 보고하도록 함1)
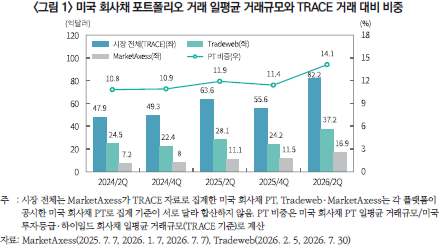
— MarketAxess가 TRACE 자료로 집계한 미국 회사채 PT 일평균 거래규모는 2025년 3분기 59.6억달러에서 2026년 3분기 80.3억달러로 1년 사이 35% 증가2)
— 같은 TRACE 기준으로 미국 투자등급ㆍ하이일드 회사채 거래에서 PT가 차지하는 비중은 2024년 2분기 10.8%에서 2026년 2분기 14.1%로 상승3)
・2026년 2분기 투자등급ㆍ하이일드 회사채의 일평균 거래규모는 581.6억달러이며, 이 가운데 PT가 82.2억달러
□ 대표적인 채권 전자거래 플랫폼인 MarketAxess와 Tradeweb에서도 미국 회사채 PT 거래가 증가
— 시장 전체(TRACE) 가운데 MarketAxess 플랫폼에서 체결된 미국 회사채 PT는 2026년 2분기 일평균 16.9억달러로 1년 전보다 52% 늘었으며, 투자등급은 41%, 하이일드는 93% 증가4)
・2026년 3분기에는 일평균 15.8억달러로 1년 전보다 39% 증가5)
・MarketAxess가 추정한 자사의 미국 회사채 PT 시장점유율은 2025년 2분기 17.5%에서 2026년 2분기 20.6%로 상승6)
— Tradeweb의 미국 회사채 PT 일평균 거래규모는 2025년 2분기 28.1억달러에서 2026년 2분기 37.2억달러로 32.3% 늘어 2022년 2분기(11.1억달러)의 약 3.4배 수준7)
□ 미 연준이 2025년 6월 발표한 딜러 설문에서도 신용상품 PT를 취급하는 딜러 다수가 자사 거래에서 PT 비중이 늘었다고 응답8)
— 이 설문(Senior Credit Officer Opinion Survey on Dealer Financing Terms: SCOOS)은 연준이 주요 딜러의 고위 여신담당자를 대상으로 증권금융ㆍ장외파생상품 거래조건 등을 묻는 분기별 조사로, 2025년 6월 회차에서는 신용상품 PT를 특별문항으로 조사
・설문은 여러 신용상품으로 구성된 바스켓을 한 번의 거래로 사고파는 방식을 신용상품 PT로 정의
— 응답 딜러 22개사 중 15개사(68.2%)가 PT를 취급했고, 이 가운데 12개사(80.0%)는 2023년 1월 이후 자사 신용상품 유통거래에서 PT가 차지하는 비중이 늘었다고 응답
・‘크게 증가’ 5개사, ‘다소 증가’ 7개사, ‘변동 없음’ 2개사, ‘크게 감소’ 1개사
— PT 바스켓에는 주로 회사채가 담기며, PT 취급사 15개사 모두 투자등급 회사채를, 9개사는 하이일드 회사채를 ‘자주 포함’한다고 응답
・레버리지론과 지방채를 ‘자주 포함’한다는 응답은 각 1개사였으며 구조화 신용상품은 없음
□ 딜러들은 PT 확대의 주요 요인으로 고객 수요 증가와 대규모 포트폴리오의 가격 산정ㆍ거래 기술 발전을 꼽음9)
— PT 비중이 늘었다고 답한 12개사 중 각각 11개사가 고객 수요 증가와 가격 산정ㆍ거래 기술 발전을 ‘매우 중요’한 요인으로 평가
— 가격 정보 개선과 가격 투명성 향상은 4개사가 ‘매우 중요’, 7개사가 ‘다소 중요’로 평가
— 신용상품 ETF가 성장해 PT의 헤지와 처분이 쉬워진 점은 2개사가 ‘매우 중요’, 9개사가 ‘다소 중요’로 평가
□ 주요 플랫폼은 가격을 요청하는 방식(RFQ), 거래 단위(PT), 호가를 요청하는 상대방의 범위(A2A)라는 서로 다른 기준의 거래 기능을 제공하며, 이를 함께 쓸 수 있음10)11)
— 호가요청(request-for-quote: RFQ)은 투자자가 선택한 여러 딜러에게 동시에 가격 제시를 요청한 뒤 응답 가격을 비교해 거래상대방을 고르는 방식으로, 거래 전 양측 이름이 공개
・Tradeweb은 이를 복수 딜러 RFQ, MarketAxess는 기명 RFQ(disclosed RFQ)로 제공하며, MarketAxess의 기명 RFQ는 여러 건의 거래를 한 번에 요청하는 리스트 거래(list trading)와 PT에도 사용
— PT는 바스켓 전체를 하나의 가격으로 거래하는 방식으로, 기명 RFQ로 PT 가격을 요청하는 것처럼 RFQ와 함께 쓸 수 있음
・두 플랫폼 모두 바스켓 전체를 하나의 가격으로 체결하며, Tradeweb은 이를 패시브 포트폴리오와 ETF의 리밸런싱에 활용할 수 있다고 설명
— A2A(all-to-all)는 호가 요청을 미리 선택한 딜러에 한정하지 않고 플랫폼의 전체 참여자에게 보내는 방식으로, 기존 딜러 외에 자산운용사ㆍ전문 시장조성회사(specialist market making firms)ㆍ프랍 트레이딩 회사(proprietary trading firms) 등도 가격을 제시
・Tradeweb의 Blast A2A는 RFQ 문의를 해당 시장의 전체 참여자에게 동시에 보내며, 미국 투자등급ㆍ하이일드 회사채와 유럽 회사채 등에서 이용
・MarketAxess의 Open Trading은 2025년 약 1,800개사가 참여한 A2A 방식으로, 참여자가 주문부터 결제까지 익명을 유지하며 MarketAxess가 매수자와 매도자 각각의 거래상대방(matched principal)이 되어 거래를 연결
— 선택한 딜러에게만 요청하는 기명 RFQ는 거래상대방이 서로 공개되고 당사자끼리 직접 체결ㆍ결제하는 반면, A2A는 요청 대상을 넓혀 유동성 공급원과 가격 경쟁을 늘리는 방식
・2025년 MarketAxess 신용상품 거래량의 60% 이상이 기명 RFQ로 체결되었으며, Open Trading을 통한 거래도 약 1.2조달러
・MarketAxess는 2025년 Open Trading으로 고객이 얻은 가격 개선 효과를 약 4.96억달러로 자체 추정
□ PT를 이용하는 고객은 특정 투자자 유형에 한정되지 않으며, 딜러는 바스켓 구성과 시장 상황을 보고 PT 인수 여부를 결정12)
— PT 취급사 15개사 중 보험회사가 PT를 ‘자주 이용’한다고 답한 딜러는 9개사, 연기금ㆍ기금은 8개사, 뮤추얼펀드는 7개사, ETF 운용사는 6개사
・헤지펀드와 투자자문사의 개별 일임계좌(separately managed accounts)는 ‘가끔 이용’한다는 응답이 각각 9개사, 7개사
— PT 인수 여부를 정할 때 ‘매우 중요’하게 보는 요소는 바스켓의 채권 구성(12개사), 시장 상황(10개사), 재무상태표 여력과 고객과의 관계(각 8개사) 순
— 2025년 4월 시장 변동성이 커진 시기에는 15개사 중 6개사가 개별 종목 거래에 비해 PT 의향ㆍ여력이 다소 줄었다고 답해, 다소 늘었다는 응답(3개사)보다 많았음
□ 딜러는 PT로 인수한 채권을 주로 개별 종목 매매로 처분하고, ETF 설정ㆍ환매와 신용상품 ETF 헤지도 활용13)14)
— PT 취급사 15개사 중 13개사(86.7%)가 바스켓 구성 종목을 개별 매매하는 것을 재고 관리의 ‘매우 중요’한 수단으로 평가
— ETF 설정ㆍ환매는 11개사가 중요한 수단으로 평가(‘매우 중요’ 4개사, ‘다소 중요’ 7개사)
・ETF 설정ㆍ환매는 보유 채권을 ETF 기초자산 바스켓과 맞바꾸는 방식이고, ETF 헤지는 ETF 매매로 위험을 상쇄하는 방식이라는 점에서 구분
— 11개사는 ETF 설정ㆍ환매 바스켓에 들어가지 않는 채권이 상당 부분 포함된 포트폴리오도 거래한다고 답했으며(‘가끔’ 8개사, ‘자주’ 3개사), 나머지 4개사는 신용상품 ETF의 지정참가회사(authorized participant)로 활발히 활동하지 않는다고 응답
— ETF 바스켓에 없는 채권의 PT 위험은 9개사(60.0%)가 신용상품 ETF로 자주 헤지하며, 신용부도스왑(CDS)은 3개사가 자주, 5개사가 일부 상황에서 이용
・신용선물ㆍ신용옵션을 이용한 헤지와 상쇄거래의 사전 합의는 대부분 이용하지 않음
— 바스켓 인수와 이후 처분은 별개의 단계이므로, PT 기능은 일괄 체결 기술뿐 아니라 개별 채권의 유통 여건과 ETF를 통한 재고 관리 가능성과 함께 볼 필요
□ 딜러 다수는 PT가 회사채 시장의 유동성과 기능을 일부 개선했다고 평가하고, 앞으로도 PT 참여가 증가할 것으로 예상15)
— PT 미취급사를 포함한 응답 딜러 22개사 중 16개사가 2023년 1월 이후 PT 확산이 기업 신용시장의 유동성과 기능을 개선했다고 평가(‘일부 개선’ 15개사, ‘크게 개선’ 1개사)
・‘영향 없음’ 5개사, ‘일부 악화’ 1개사
— 22개사 중 17개사(77.3%)는 향후 12개월 동안 자사의 PT 참여가 늘 것으로 예상했으며(‘크게 증가’ 6개사, ‘다소 증가’ 11개사), 줄어들 것이라는 응답은 없었음
1) FINRA, 2022. 5. 24, Regulatory notice 22-12, p. 1.
2) MarketAxess, 2026. 10. 23, Third quarter 2026 financial results, Table 6.
3) MarketAxess, 2025. 7. 7, Trading volume statistics for June and second quarter 2025, Table 1Aㆍ1C; MarketAxess, 2026. 7. 7, Trading volume statistics for June and second quarter 2026, Table 1A·1C. PT 비중은 작성자 계산
4) MarketAxess, 2026. 7. 7, Trading volume statistics for June and second quarter 2026, portfolio trading channel, Table 1C.
5) MarketAxess, 2026. 10. 23, Third quarter 2026 financial results, Table 6.
6) MarketAxess, 2026. 7. 7, Trading volume statistics for June and second quarter 2026, portfolio trading channel, Table 1C.
7) Tradeweb, 2026. 7. 30, 2Q26 Earnings conference call, p. 7.
8) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q81ㆍQ82ㆍQ85.
9) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q83.
10) Tradeweb Markets Inc., 2026, FY2025 Form 10-K, pp. 19~20.
11) MarketAxess Holdings Inc., 2026, FY2025 Form 10-K, pp. 4~6, 8~9.
12) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q84ㆍQ87ㆍQ91.
13) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q88.
14) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q89ㆍQ90.
15) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q86ㆍQ92.
— 미국 금융산업규제기구(FINRA)가 운영하는 장외채권 거래보고 시스템(Trade Reporting and Compliance Engine: TRACE)은 2023년 5월 15일부터 두 거래당사자가 10개 이상 종목으로 구성된 회사채 바스켓을 하나의 합의 가격으로 거래하면 PT로 구분해 보고하도록 함1)
— MarketAxess가 TRACE 자료로 집계한 미국 회사채 PT 일평균 거래규모는 2025년 3분기 59.6억달러에서 2026년 3분기 80.3억달러로 1년 사이 35% 증가2)
— 같은 TRACE 기준으로 미국 투자등급ㆍ하이일드 회사채 거래에서 PT가 차지하는 비중은 2024년 2분기 10.8%에서 2026년 2분기 14.1%로 상승3)
・2026년 2분기 투자등급ㆍ하이일드 회사채의 일평균 거래규모는 581.6억달러이며, 이 가운데 PT가 82.2억달러
□ 대표적인 채권 전자거래 플랫폼인 MarketAxess와 Tradeweb에서도 미국 회사채 PT 거래가 증가
— 시장 전체(TRACE) 가운데 MarketAxess 플랫폼에서 체결된 미국 회사채 PT는 2026년 2분기 일평균 16.9억달러로 1년 전보다 52% 늘었으며, 투자등급은 41%, 하이일드는 93% 증가4)
・2026년 3분기에는 일평균 15.8억달러로 1년 전보다 39% 증가5)
・MarketAxess가 추정한 자사의 미국 회사채 PT 시장점유율은 2025년 2분기 17.5%에서 2026년 2분기 20.6%로 상승6)
— Tradeweb의 미국 회사채 PT 일평균 거래규모는 2025년 2분기 28.1억달러에서 2026년 2분기 37.2억달러로 32.3% 늘어 2022년 2분기(11.1억달러)의 약 3.4배 수준7)
□ 미 연준이 2025년 6월 발표한 딜러 설문에서도 신용상품 PT를 취급하는 딜러 다수가 자사 거래에서 PT 비중이 늘었다고 응답8)
— 이 설문(Senior Credit Officer Opinion Survey on Dealer Financing Terms: SCOOS)은 연준이 주요 딜러의 고위 여신담당자를 대상으로 증권금융ㆍ장외파생상품 거래조건 등을 묻는 분기별 조사로, 2025년 6월 회차에서는 신용상품 PT를 특별문항으로 조사
・설문은 여러 신용상품으로 구성된 바스켓을 한 번의 거래로 사고파는 방식을 신용상품 PT로 정의
— 응답 딜러 22개사 중 15개사(68.2%)가 PT를 취급했고, 이 가운데 12개사(80.0%)는 2023년 1월 이후 자사 신용상품 유통거래에서 PT가 차지하는 비중이 늘었다고 응답
・‘크게 증가’ 5개사, ‘다소 증가’ 7개사, ‘변동 없음’ 2개사, ‘크게 감소’ 1개사
— PT 바스켓에는 주로 회사채가 담기며, PT 취급사 15개사 모두 투자등급 회사채를, 9개사는 하이일드 회사채를 ‘자주 포함’한다고 응답
・레버리지론과 지방채를 ‘자주 포함’한다는 응답은 각 1개사였으며 구조화 신용상품은 없음
□ 딜러들은 PT 확대의 주요 요인으로 고객 수요 증가와 대규모 포트폴리오의 가격 산정ㆍ거래 기술 발전을 꼽음9)
— PT 비중이 늘었다고 답한 12개사 중 각각 11개사가 고객 수요 증가와 가격 산정ㆍ거래 기술 발전을 ‘매우 중요’한 요인으로 평가
— 가격 정보 개선과 가격 투명성 향상은 4개사가 ‘매우 중요’, 7개사가 ‘다소 중요’로 평가
— 신용상품 ETF가 성장해 PT의 헤지와 처분이 쉬워진 점은 2개사가 ‘매우 중요’, 9개사가 ‘다소 중요’로 평가
□ 주요 플랫폼은 가격을 요청하는 방식(RFQ), 거래 단위(PT), 호가를 요청하는 상대방의 범위(A2A)라는 서로 다른 기준의 거래 기능을 제공하며, 이를 함께 쓸 수 있음10)11)
— 호가요청(request-for-quote: RFQ)은 투자자가 선택한 여러 딜러에게 동시에 가격 제시를 요청한 뒤 응답 가격을 비교해 거래상대방을 고르는 방식으로, 거래 전 양측 이름이 공개
・Tradeweb은 이를 복수 딜러 RFQ, MarketAxess는 기명 RFQ(disclosed RFQ)로 제공하며, MarketAxess의 기명 RFQ는 여러 건의 거래를 한 번에 요청하는 리스트 거래(list trading)와 PT에도 사용
— PT는 바스켓 전체를 하나의 가격으로 거래하는 방식으로, 기명 RFQ로 PT 가격을 요청하는 것처럼 RFQ와 함께 쓸 수 있음
・두 플랫폼 모두 바스켓 전체를 하나의 가격으로 체결하며, Tradeweb은 이를 패시브 포트폴리오와 ETF의 리밸런싱에 활용할 수 있다고 설명
— A2A(all-to-all)는 호가 요청을 미리 선택한 딜러에 한정하지 않고 플랫폼의 전체 참여자에게 보내는 방식으로, 기존 딜러 외에 자산운용사ㆍ전문 시장조성회사(specialist market making firms)ㆍ프랍 트레이딩 회사(proprietary trading firms) 등도 가격을 제시
・Tradeweb의 Blast A2A는 RFQ 문의를 해당 시장의 전체 참여자에게 동시에 보내며, 미국 투자등급ㆍ하이일드 회사채와 유럽 회사채 등에서 이용
・MarketAxess의 Open Trading은 2025년 약 1,800개사가 참여한 A2A 방식으로, 참여자가 주문부터 결제까지 익명을 유지하며 MarketAxess가 매수자와 매도자 각각의 거래상대방(matched principal)이 되어 거래를 연결
— 선택한 딜러에게만 요청하는 기명 RFQ는 거래상대방이 서로 공개되고 당사자끼리 직접 체결ㆍ결제하는 반면, A2A는 요청 대상을 넓혀 유동성 공급원과 가격 경쟁을 늘리는 방식
・2025년 MarketAxess 신용상품 거래량의 60% 이상이 기명 RFQ로 체결되었으며, Open Trading을 통한 거래도 약 1.2조달러
・MarketAxess는 2025년 Open Trading으로 고객이 얻은 가격 개선 효과를 약 4.96억달러로 자체 추정
□ PT를 이용하는 고객은 특정 투자자 유형에 한정되지 않으며, 딜러는 바스켓 구성과 시장 상황을 보고 PT 인수 여부를 결정12)
— PT 취급사 15개사 중 보험회사가 PT를 ‘자주 이용’한다고 답한 딜러는 9개사, 연기금ㆍ기금은 8개사, 뮤추얼펀드는 7개사, ETF 운용사는 6개사
・헤지펀드와 투자자문사의 개별 일임계좌(separately managed accounts)는 ‘가끔 이용’한다는 응답이 각각 9개사, 7개사
— PT 인수 여부를 정할 때 ‘매우 중요’하게 보는 요소는 바스켓의 채권 구성(12개사), 시장 상황(10개사), 재무상태표 여력과 고객과의 관계(각 8개사) 순
— 2025년 4월 시장 변동성이 커진 시기에는 15개사 중 6개사가 개별 종목 거래에 비해 PT 의향ㆍ여력이 다소 줄었다고 답해, 다소 늘었다는 응답(3개사)보다 많았음
□ 딜러는 PT로 인수한 채권을 주로 개별 종목 매매로 처분하고, ETF 설정ㆍ환매와 신용상품 ETF 헤지도 활용13)14)
— PT 취급사 15개사 중 13개사(86.7%)가 바스켓 구성 종목을 개별 매매하는 것을 재고 관리의 ‘매우 중요’한 수단으로 평가
— ETF 설정ㆍ환매는 11개사가 중요한 수단으로 평가(‘매우 중요’ 4개사, ‘다소 중요’ 7개사)
・ETF 설정ㆍ환매는 보유 채권을 ETF 기초자산 바스켓과 맞바꾸는 방식이고, ETF 헤지는 ETF 매매로 위험을 상쇄하는 방식이라는 점에서 구분
— 11개사는 ETF 설정ㆍ환매 바스켓에 들어가지 않는 채권이 상당 부분 포함된 포트폴리오도 거래한다고 답했으며(‘가끔’ 8개사, ‘자주’ 3개사), 나머지 4개사는 신용상품 ETF의 지정참가회사(authorized participant)로 활발히 활동하지 않는다고 응답
— ETF 바스켓에 없는 채권의 PT 위험은 9개사(60.0%)가 신용상품 ETF로 자주 헤지하며, 신용부도스왑(CDS)은 3개사가 자주, 5개사가 일부 상황에서 이용
・신용선물ㆍ신용옵션을 이용한 헤지와 상쇄거래의 사전 합의는 대부분 이용하지 않음
— 바스켓 인수와 이후 처분은 별개의 단계이므로, PT 기능은 일괄 체결 기술뿐 아니라 개별 채권의 유통 여건과 ETF를 통한 재고 관리 가능성과 함께 볼 필요
□ 딜러 다수는 PT가 회사채 시장의 유동성과 기능을 일부 개선했다고 평가하고, 앞으로도 PT 참여가 증가할 것으로 예상15)
— PT 미취급사를 포함한 응답 딜러 22개사 중 16개사가 2023년 1월 이후 PT 확산이 기업 신용시장의 유동성과 기능을 개선했다고 평가(‘일부 개선’ 15개사, ‘크게 개선’ 1개사)
・‘영향 없음’ 5개사, ‘일부 악화’ 1개사
— 22개사 중 17개사(77.3%)는 향후 12개월 동안 자사의 PT 참여가 늘 것으로 예상했으며(‘크게 증가’ 6개사, ‘다소 증가’ 11개사), 줄어들 것이라는 응답은 없었음
1) FINRA, 2022. 5. 24, Regulatory notice 22-12, p. 1.
2) MarketAxess, 2026. 10. 23, Third quarter 2026 financial results, Table 6.
3) MarketAxess, 2025. 7. 7, Trading volume statistics for June and second quarter 2025, Table 1Aㆍ1C; MarketAxess, 2026. 7. 7, Trading volume statistics for June and second quarter 2026, Table 1A·1C. PT 비중은 작성자 계산
4) MarketAxess, 2026. 7. 7, Trading volume statistics for June and second quarter 2026, portfolio trading channel, Table 1C.
5) MarketAxess, 2026. 10. 23, Third quarter 2026 financial results, Table 6.
6) MarketAxess, 2026. 7. 7, Trading volume statistics for June and second quarter 2026, portfolio trading channel, Table 1C.
7) Tradeweb, 2026. 7. 30, 2Q26 Earnings conference call, p. 7.
8) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q81ㆍQ82ㆍQ85.
9) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q83.
10) Tradeweb Markets Inc., 2026, FY2025 Form 10-K, pp. 19~20.
11) MarketAxess Holdings Inc., 2026, FY2025 Form 10-K, pp. 4~6, 8~9.
12) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q84ㆍQ87ㆍQ91.
13) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q88.
14) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q89ㆍQ90.
15) FRB, 2025. 6. 26, Senior credit officer opinion survey on dealer financing terms, June 2025, Q86ㆍQ92.