자본시장과 금융투자업에 관련된 주요 이슈를 분석하고 최신 동향을 제공하는 격주간지

코너스톤투자자 제도의 도입과 과제
2026-17호 2026.08.24
요약
국내 IPO 시장은 단기차익을 목적으로 한 청약 과열과 상장 후 매도물량 집중으로 주가 변동성이 확대되는 문제가 반복됐다. 공모가가 기업가치와 시장 수요를 충분히 반영하지 못한다는 지적도 이어졌다. 이에 정부는 희망공모가 밴드 설정 전 기관투자자의 수요를 파악하는 사전수요예측 제도와, 장기보유 기관투자자에게 공모주 일부를 미리 배정하는 코너스톤투자자 제도를 도입할 예정이다. 두 제도는 공모가격 산정의 합리성을 높이고 중ㆍ장기 투자수요를 확대함으로써 IPO 시장의 신뢰를 높이고 상장 직후 매도 압력을 완화할 것으로 기대된다. 다만 장기 보호예수에 따른 참여유인 저하, 공시 전 정보제공에 따른 정보비대칭 등의 과제가 있는 만큼, 시행 이후 제도의 효과와 부작용을 지속적으로 점검할 필요가 있다.
□ 국내 IPO 시장은 단기차익을 목적으로 한 청약 과열과 상장 후 매도 집중이 반복되며 공모가격의 적정성과 시장 신뢰에 대한 문제가 제기
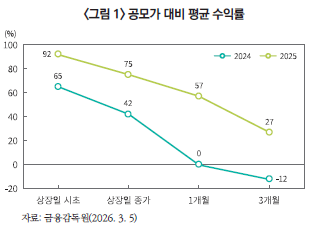
— 상장 직후 주가가 크게 상승한 후 단기간 내 매도물량이 출회되며 주가가 하락하는 현상은 IPO 시장의 신뢰와 장기적인 기업가치 중심의 투자문화 형성을 저해하는 요인으로 지적
・2024년 IPO 기업의 공모가 대비 평균 수익률은 상장일 종가 42%에서 상장 3개월 후 -12%까지 하락하였으며, 2025년에는 상장일 종가 75%에서 3개월 후 27%로 하락1)
— 또한 공모가격 결정 측면에서도 수요예측이 시작되기 이전에 희망공모가 밴드가 먼저 설정된다는 점에서 시장의 수요를 보다 이른 단계에 파악할 필요성 제기
・현행 자본시장법상 증권신고서 제출ㆍ수리 전에는 청약 권유가 금지되어, 주관사가 신고서 제출 이전 기관투자자에게 기업정보를 제공하고 희망가격ㆍ수량 등을 파악하는 행위는 위법 소지 존재
・이에 따라 희망공모가 밴드 설정 이전에는 기관투자자의 수요 정보를 충분히 파악하기 어려워, 시장평가를 밴드 설정에 반영하는 데 제약
□ 정부는 IPO 시장의 공모가 산정 합리성 제고와 기관투자자의 중ㆍ장기 투자 확대를 목적으로 사전수요예측 및 코너스톤투자자 제도를 도입하는 내용의 자본시장법 개정
— 사전수요예측은 IPO 시 증권신고서 공시를 통해 희망공모가 밴드가 공개되기 전, 주관사가 기관투자자의 수요를 사전에 파악할 수 있도록 허용하는 제도
・기존에는 증권신고서 제출ㆍ수리 전 청약의 권유가 금지되었으나 자본시장법 개정으로 사전수요예측 및 코너스톤투자자 제도에 예외적으로 허용2)
・희망공모가 밴드 설정 전 기관투자자의 희망가격ㆍ수요 정보를 반영하여 기업가치 평가를 보완하고 공모가 산정의 합리성을 높일 것으로 기대
— 코너스톤투자자 제도는 기관투자자 배정물량 중 일부를 6개월 이상 보호예수하는 기관투자자에게 사전 배정함으로써 중ㆍ장기 투자수요를 확보하는 제도
・일정 물량을 장기간 보유하는 기관투자자를 상장 전에 확보함으로써 공모 성공의 불확실성을 낮추고, 상장 직후 단기매도 집중에 따른 주가변동성 완화할 것으로 기대
— 정부는 자본시장법 개정을 통해 두 제도의 도입 근거를 마련하고 시행을 위한 세부 기준을 정비
・개정 자본시장법은 2026년 4월 23일 국회 본회의를 통과, 2026년 11월 13일 시행될 예정이며, 시행령 및 관련 규정은 예고기간을 거쳐 법 시행일에 맞춰 개정 절차를 마무리할 계획3)
□ 예고된 하위법규 개정안은 사전수요예측 및 코너스톤투자자의 참여자격, 운영방법 등을 규정4)
— (사전수요예측 참여자격) 사전수요예측 참여자는 기업가치 평가 및 미공개정보 내부관리 역량을 갖춘 전문 기관투자자로 제한
・현행 수요예측 참여자격을 고려하여, 전문투자자 중 일반사모집합투자업자 및 투자일임업자는 총 위탁재산 300억원 이상의 요건 적용 예정
・IPO 참여 경험 등 주권 가격의 공정한 평가가 가능해야 하며, 미공개정보의 내부관리 역량 보유 필요
— (사전수요예측 운영방법) 주관사는 기업 실사 후 증권신고서 공시 전 적격 기관투자자들에게 기업 정보를 제공하고 투자수요를 파악
・주관사는 기업 실사 결과보고서 작성 후 적격 기관투자자에게 관련 정보를 제공하고, 매입희망가격ㆍ물량 등 수요에 대한 문의 가능
・제공되는 정보는 증권신고서 공시 전 미공개정보인 만큼, 정보의 부당한 이용ㆍ유출을 방지하기 위해 비밀유지계약을 체결
— (코너스톤투자자 참여자격) 코너스톤투자자는 사전수요예측 참여자격을 기본적으로 갖추되, 장기 보호예수에 따른 리스크 감수 능력을 고려하여 자산규모 요건을 추가로 규정
・사전 청약 물량의 20배 이상에 해당하는 자기자본(고유재산으로 참여할 경우) 또는 위탁재산(위탁재산으로 참여할 경우) 보유 필요
・편차가 큰 IPO 규모 수준을 고려하여 상대적 자산 요건 기준을 설정하고, 중ㆍ소형 기관투자자에게도 참여할 수 있는 기회 제공
— (코너스톤투자자 운영방법) 코너스톤투자자는 사전 배정물량을 기간별로 차등 보유할 의무가 있으며, 다른 IPO 참여자와의 형평성을 고려해 배정물량의 상한을 설정5)
・보호예수기간을 사전 배정물량의 50%는 6개월, 30%는 8개월, 20%는 10개월로 설정해 중ㆍ장기 투자를 유도하고, 보호예수 종료 시점 매도물량 집중을 완화
・코너스톤투자자 배정한도는 잔여 기관투자자 물량의 코스피 20%(개별 10%), 코스닥 30%(개별 20%)로 설정할 예정6) 7)
・이해상충 방지를 위해 이해관계가 있는 기관투자자를 코너스톤투자자로 선정하는 것을 금지하고, 사전청약을 조건으로 한 직ㆍ간접적 이익 교환도 금지
□ 홍콩, 싱가포르, 미국 등 해외 주요국 자본시장에서도 코너스톤투자자 및 사전수요예측 제도를 앞서 도입해 활용 중
— 홍콩은 코너스톤투자자 제도를 최초로 도입한 국가로, IPO 물량의 일부를 코너스톤투자자에게 최종 공모가격으로 사전 배정하고 장기간의 의무보유를 요구하는 제도를 운영8)
・코너스톤투자자는 최종 공모가격을 수용하는 조건으로 약정물량을 사전에 보장받으며, 배정주식은 원칙적으로 상장 후 최소 6개월간 처분이 제한
・코너스톤투자자는 발행회사 및 그 관계자로부터 독립적이어야 하며, 투자자의 신원ㆍ배경과 배정 내역 등을 투자설명서에 모두 공시
・HKEX는 2025년 보호예수를 상장 3개월(배정물량의 50%)ㆍ6개월(나머지 50%) 후 분할 해제하는 방안을 검토했으나, 의견수렴 결과 기존 6개월 보호예수 요건을 유지하기로 결정9)
— 싱가포르에서는 발행회사와 코너스톤투자자가 별도 계약을 체결하고, 코너스톤투자자가 공모가로 공모주 일정 물량을 사전에 인수하기로 약정하는 방식이 활용10)
・코너스톤투자자의 참여자격이나 보호예수기간 등에 대해 별도의 일률적인 규정을 두기보다는, 발행회사와 투자자 간 개별 계약을 통해 투자조건과 인수물량 등을 결정11)
・코너스톤투자는 일반 공모와 별도로 이루어지며, 투자자의 신원과 인수 규모 등 주요 조건은 투자설명서를 통해 공개
— 미국은 Test-the-Waters 제도를 통해 발행회사 또는 주관사가 증권신고서 제출 전후 전문 기관투자자의 증권 공모에 대한 관심을 확인할 수 있도록 허용12)
・2012년 JOBS Act에서 성장기업(Emerging growth company)에 처음 허용된 이후 2019년 SEC Rule 163B를 통해 모든 발행회사로 확대
・발행회사 또는 주관사는 증권신고서 제출 전후에 구두 또는 서면으로 기관투자자의 투자 의향을 확인할 수 있으며, 조사대상은 Qualified institutional buyers와 Institutional accredited investors로 제한
・발행회사는 사전 수요조사에 사용된 자료를 SEC에 별도로 제출할 의무는 없으나, 해당 자료의 정보가 향후 공식 제출할 등록신고서 내의 주요 내용과 상충하지 않도록 유의할 필요
・사전 수요조사는 증권법상 ‘offer’로 간주되어, 허위사실이나 중요사실의 누락이 있는 경우 사기 방지 규정(Anti-fraud provisions) 및 증권법 제12조(a)(2)에 따른 책임을 적용
— 일본은 IPO 공모가격의 저평가 등 가격설정 문제를 개선하기 위해 공모예정가격 설정 전 기관투자자의 예상수요를 파악하는 Pre-Hearing(사전 수요조사)을 활용13)
・기존에는 증권신고서 제출 전 사전 수요조사의 허용범위가 명확하지 않아 활용이 제한적이었으나, 2023년 규칙 개정을 통해 IPO시 Pre-Hearing이 금지대상에서 제외됨을 명확화14)
・주관사는 Pre-Hearing을 진행하기 전 컴플라이언스 부서로부터 정보제공 범위, 대상 투자자 선정, 시기 등 적정성을 승인받아야 하고, Pre-Hearing에 참여하는 기관투자자는 비밀유지 의무 및 거래제한에 관한 약정을 체결할 필요15)
□ 사전수요예측과 코너스톤투자자 제도의 안정적인 정착을 위해 예상 부작용에 대한 대응체계를 마련하고, 시행 이후 운영성과와 시장 영향을 지속적으로 점검할 필요
— 코너스톤투자금의 6ㆍ8ㆍ10개월 분할 보호예수는 특정 시점의 매도집중을 완화할 수 있지만, 장기간의 자금 제약으로 코너스톤투자자의 참여유인을 낮출 수 있으므로 제도 시행 이후 효과를 점검할 필요
— 또한 사전수요예측 제도의 안정적인 운영을 위해 참여기관과 비참여기관 간 정보비대칭 발생 가능성에 유의하고, 수요예측 행위를 구체적으로 정의할 필요
・사전수요예측 참여기관은 증권신고서 제출 전에 기업정보를 접하게 되는 만큼, 비참여기관과의 정보접근 격차에 대한 형평성 논란이 발생하지 않도록 정보제공 범위와 정보 이용행위에 대한 관리ㆍ강화 필요
・실무자간 유선문의와 같은 애매한 사례가 발생할 가능성이 있으므로, 비공식 사전수요예측 행위를 방지하기 위해 수요예측 행위에 대한 구체적인 판단기준을 마련할 필요16)
— 미국은 Test-the-Waters 과정에서 허위사실이나 중요정보 누락이 있는 경우 증권법상 책임을 적용하고 있는데, 국내에서도 사전수요예측 과정에서 제공되는 정보의 정확성에 관한 책임기준을 구체화할 필요
— 개정 자본시장법과 하위법규 개정안은 관련 의무 위반에 대한 제재를 두고 있으나, 반복적ㆍ중대한 위반의 재발 방지를 위해 위반기관의 제도 참여를 일정 기간 제한하는 방안도 검토할 필요
— 제도 시행 이후 사전수요예측의 실효성, 코너스톤투자자 배정 비중, 상장 후 매도행태 및 보호예수 효과 등을 지속적으로 분석하여 시장상황에 맞게 세부기준을 보완할 필요
1) 금융감독원, 2026. 3. 5, 2025년 IPO 시장, 무엇이 달라졌나 - IPO 제도개선, 공모가 거품해소 및 장기투자 확대, 보도자료.
2) 비밀유지계약을 준수하고, 제공받은 정보를 사전수요예측 및 코너스톤투자자 제도 참여 목적으로만 이용하는 경우에는 미공개중요정보 이용행위 규제의 예외로 인정(금융위원회, 2026. 7, 자본시장과 금융투자업에 관한 법률 시행령 조문별 제ㆍ개정이유서).
3) 금융위원회, 2026. 4. 23, 공모주 상장 후 과도한 단기매도(가격급락) 개선을 위한 코너스톤투자자 제도 도입 등 「자본시장법」 개정안 국회 본회의 통과, 보도참고자료.
4) 금융위원회, 2026. 7. 31, 코너스톤투자자 제도 등 도입 관련 자본시장법 하위법규 개정예고 실시, 보도자료.
5) 일반청약자ㆍ우리사주조합ㆍ정책펀드 배정분을 제외한 잔여 기관투자자 물량은 전체 공모 물량의 코스피 50%, 코스닥 15~35%이며, 해당 물량 내에서 코너스톤투자자 배정한도를 설정
6) 전체 한도는 복수 코너스톤투자자의 합산 배정한도, 개별 한도는 개별 코너스톤투자자별 배정한도를 의미
7) 코스닥은 정책펀드 배정분이 많고 공모 규모가 상대적으로 작아 기관투자자의 참여 유인이 낮아질 가능성을 고려해 코스피보다 높은 한도 적용
8) HKEX, 2026, Guide For New Listing Applicants.
9) HKEX, 2025, Proposals to Optimise IPO Price Discovery and Open Market Requirements.
10) SGX, 2026, SGX Mainboard Rules: Chapter 2 Equity Securities.
11) SGX, 2018, Specialty Pharmaceutical Group - Hyphens Pharma - Debuts on SGX.
12) SEC, 2019, Solicitations of Interest Prior to a Registered Public Offering.
13) 이석훈, 2024, 최근 일본의 IPO 수요예측 제도개선과 국내 시사점, 자본시장연구원 『자본시장포커스』 2024-15호.
14) Japan Fair Trade Commission, 2022, Inquiry on Initial Public Offering (IPO) Pricing Process, etc.
15) Japan Securities Dealers Association, 2025, Rules Concerning Proper Handling of Pre-Hearing by Association Members.
16) 금융감독원 등 관계기관 합동, 2025. 1, IPO 제도 개선방안, 보도자료.
— 상장 직후 주가가 크게 상승한 후 단기간 내 매도물량이 출회되며 주가가 하락하는 현상은 IPO 시장의 신뢰와 장기적인 기업가치 중심의 투자문화 형성을 저해하는 요인으로 지적
・2024년 IPO 기업의 공모가 대비 평균 수익률은 상장일 종가 42%에서 상장 3개월 후 -12%까지 하락하였으며, 2025년에는 상장일 종가 75%에서 3개월 후 27%로 하락1)
— 또한 공모가격 결정 측면에서도 수요예측이 시작되기 이전에 희망공모가 밴드가 먼저 설정된다는 점에서 시장의 수요를 보다 이른 단계에 파악할 필요성 제기
・현행 자본시장법상 증권신고서 제출ㆍ수리 전에는 청약 권유가 금지되어, 주관사가 신고서 제출 이전 기관투자자에게 기업정보를 제공하고 희망가격ㆍ수량 등을 파악하는 행위는 위법 소지 존재
・이에 따라 희망공모가 밴드 설정 이전에는 기관투자자의 수요 정보를 충분히 파악하기 어려워, 시장평가를 밴드 설정에 반영하는 데 제약
□ 정부는 IPO 시장의 공모가 산정 합리성 제고와 기관투자자의 중ㆍ장기 투자 확대를 목적으로 사전수요예측 및 코너스톤투자자 제도를 도입하는 내용의 자본시장법 개정
— 사전수요예측은 IPO 시 증권신고서 공시를 통해 희망공모가 밴드가 공개되기 전, 주관사가 기관투자자의 수요를 사전에 파악할 수 있도록 허용하는 제도
・기존에는 증권신고서 제출ㆍ수리 전 청약의 권유가 금지되었으나 자본시장법 개정으로 사전수요예측 및 코너스톤투자자 제도에 예외적으로 허용2)
・희망공모가 밴드 설정 전 기관투자자의 희망가격ㆍ수요 정보를 반영하여 기업가치 평가를 보완하고 공모가 산정의 합리성을 높일 것으로 기대
— 코너스톤투자자 제도는 기관투자자 배정물량 중 일부를 6개월 이상 보호예수하는 기관투자자에게 사전 배정함으로써 중ㆍ장기 투자수요를 확보하는 제도
・일정 물량을 장기간 보유하는 기관투자자를 상장 전에 확보함으로써 공모 성공의 불확실성을 낮추고, 상장 직후 단기매도 집중에 따른 주가변동성 완화할 것으로 기대
— 정부는 자본시장법 개정을 통해 두 제도의 도입 근거를 마련하고 시행을 위한 세부 기준을 정비
・개정 자본시장법은 2026년 4월 23일 국회 본회의를 통과, 2026년 11월 13일 시행될 예정이며, 시행령 및 관련 규정은 예고기간을 거쳐 법 시행일에 맞춰 개정 절차를 마무리할 계획3)
□ 예고된 하위법규 개정안은 사전수요예측 및 코너스톤투자자의 참여자격, 운영방법 등을 규정4)
— (사전수요예측 참여자격) 사전수요예측 참여자는 기업가치 평가 및 미공개정보 내부관리 역량을 갖춘 전문 기관투자자로 제한
・현행 수요예측 참여자격을 고려하여, 전문투자자 중 일반사모집합투자업자 및 투자일임업자는 총 위탁재산 300억원 이상의 요건 적용 예정
・IPO 참여 경험 등 주권 가격의 공정한 평가가 가능해야 하며, 미공개정보의 내부관리 역량 보유 필요
— (사전수요예측 운영방법) 주관사는 기업 실사 후 증권신고서 공시 전 적격 기관투자자들에게 기업 정보를 제공하고 투자수요를 파악
・주관사는 기업 실사 결과보고서 작성 후 적격 기관투자자에게 관련 정보를 제공하고, 매입희망가격ㆍ물량 등 수요에 대한 문의 가능
・제공되는 정보는 증권신고서 공시 전 미공개정보인 만큼, 정보의 부당한 이용ㆍ유출을 방지하기 위해 비밀유지계약을 체결
— (코너스톤투자자 참여자격) 코너스톤투자자는 사전수요예측 참여자격을 기본적으로 갖추되, 장기 보호예수에 따른 리스크 감수 능력을 고려하여 자산규모 요건을 추가로 규정
・사전 청약 물량의 20배 이상에 해당하는 자기자본(고유재산으로 참여할 경우) 또는 위탁재산(위탁재산으로 참여할 경우) 보유 필요
・편차가 큰 IPO 규모 수준을 고려하여 상대적 자산 요건 기준을 설정하고, 중ㆍ소형 기관투자자에게도 참여할 수 있는 기회 제공
— (코너스톤투자자 운영방법) 코너스톤투자자는 사전 배정물량을 기간별로 차등 보유할 의무가 있으며, 다른 IPO 참여자와의 형평성을 고려해 배정물량의 상한을 설정5)
・보호예수기간을 사전 배정물량의 50%는 6개월, 30%는 8개월, 20%는 10개월로 설정해 중ㆍ장기 투자를 유도하고, 보호예수 종료 시점 매도물량 집중을 완화
・코너스톤투자자 배정한도는 잔여 기관투자자 물량의 코스피 20%(개별 10%), 코스닥 30%(개별 20%)로 설정할 예정6) 7)
・이해상충 방지를 위해 이해관계가 있는 기관투자자를 코너스톤투자자로 선정하는 것을 금지하고, 사전청약을 조건으로 한 직ㆍ간접적 이익 교환도 금지
□ 홍콩, 싱가포르, 미국 등 해외 주요국 자본시장에서도 코너스톤투자자 및 사전수요예측 제도를 앞서 도입해 활용 중
— 홍콩은 코너스톤투자자 제도를 최초로 도입한 국가로, IPO 물량의 일부를 코너스톤투자자에게 최종 공모가격으로 사전 배정하고 장기간의 의무보유를 요구하는 제도를 운영8)
・코너스톤투자자는 최종 공모가격을 수용하는 조건으로 약정물량을 사전에 보장받으며, 배정주식은 원칙적으로 상장 후 최소 6개월간 처분이 제한
・코너스톤투자자는 발행회사 및 그 관계자로부터 독립적이어야 하며, 투자자의 신원ㆍ배경과 배정 내역 등을 투자설명서에 모두 공시
・HKEX는 2025년 보호예수를 상장 3개월(배정물량의 50%)ㆍ6개월(나머지 50%) 후 분할 해제하는 방안을 검토했으나, 의견수렴 결과 기존 6개월 보호예수 요건을 유지하기로 결정9)
— 싱가포르에서는 발행회사와 코너스톤투자자가 별도 계약을 체결하고, 코너스톤투자자가 공모가로 공모주 일정 물량을 사전에 인수하기로 약정하는 방식이 활용10)
・코너스톤투자자의 참여자격이나 보호예수기간 등에 대해 별도의 일률적인 규정을 두기보다는, 발행회사와 투자자 간 개별 계약을 통해 투자조건과 인수물량 등을 결정11)
・코너스톤투자는 일반 공모와 별도로 이루어지며, 투자자의 신원과 인수 규모 등 주요 조건은 투자설명서를 통해 공개
— 미국은 Test-the-Waters 제도를 통해 발행회사 또는 주관사가 증권신고서 제출 전후 전문 기관투자자의 증권 공모에 대한 관심을 확인할 수 있도록 허용12)
・2012년 JOBS Act에서 성장기업(Emerging growth company)에 처음 허용된 이후 2019년 SEC Rule 163B를 통해 모든 발행회사로 확대
・발행회사 또는 주관사는 증권신고서 제출 전후에 구두 또는 서면으로 기관투자자의 투자 의향을 확인할 수 있으며, 조사대상은 Qualified institutional buyers와 Institutional accredited investors로 제한
・발행회사는 사전 수요조사에 사용된 자료를 SEC에 별도로 제출할 의무는 없으나, 해당 자료의 정보가 향후 공식 제출할 등록신고서 내의 주요 내용과 상충하지 않도록 유의할 필요
・사전 수요조사는 증권법상 ‘offer’로 간주되어, 허위사실이나 중요사실의 누락이 있는 경우 사기 방지 규정(Anti-fraud provisions) 및 증권법 제12조(a)(2)에 따른 책임을 적용
— 일본은 IPO 공모가격의 저평가 등 가격설정 문제를 개선하기 위해 공모예정가격 설정 전 기관투자자의 예상수요를 파악하는 Pre-Hearing(사전 수요조사)을 활용13)
・기존에는 증권신고서 제출 전 사전 수요조사의 허용범위가 명확하지 않아 활용이 제한적이었으나, 2023년 규칙 개정을 통해 IPO시 Pre-Hearing이 금지대상에서 제외됨을 명확화14)
・주관사는 Pre-Hearing을 진행하기 전 컴플라이언스 부서로부터 정보제공 범위, 대상 투자자 선정, 시기 등 적정성을 승인받아야 하고, Pre-Hearing에 참여하는 기관투자자는 비밀유지 의무 및 거래제한에 관한 약정을 체결할 필요15)
□ 사전수요예측과 코너스톤투자자 제도의 안정적인 정착을 위해 예상 부작용에 대한 대응체계를 마련하고, 시행 이후 운영성과와 시장 영향을 지속적으로 점검할 필요
— 코너스톤투자금의 6ㆍ8ㆍ10개월 분할 보호예수는 특정 시점의 매도집중을 완화할 수 있지만, 장기간의 자금 제약으로 코너스톤투자자의 참여유인을 낮출 수 있으므로 제도 시행 이후 효과를 점검할 필요
— 또한 사전수요예측 제도의 안정적인 운영을 위해 참여기관과 비참여기관 간 정보비대칭 발생 가능성에 유의하고, 수요예측 행위를 구체적으로 정의할 필요
・사전수요예측 참여기관은 증권신고서 제출 전에 기업정보를 접하게 되는 만큼, 비참여기관과의 정보접근 격차에 대한 형평성 논란이 발생하지 않도록 정보제공 범위와 정보 이용행위에 대한 관리ㆍ강화 필요
・실무자간 유선문의와 같은 애매한 사례가 발생할 가능성이 있으므로, 비공식 사전수요예측 행위를 방지하기 위해 수요예측 행위에 대한 구체적인 판단기준을 마련할 필요16)
— 미국은 Test-the-Waters 과정에서 허위사실이나 중요정보 누락이 있는 경우 증권법상 책임을 적용하고 있는데, 국내에서도 사전수요예측 과정에서 제공되는 정보의 정확성에 관한 책임기준을 구체화할 필요
— 개정 자본시장법과 하위법규 개정안은 관련 의무 위반에 대한 제재를 두고 있으나, 반복적ㆍ중대한 위반의 재발 방지를 위해 위반기관의 제도 참여를 일정 기간 제한하는 방안도 검토할 필요
— 제도 시행 이후 사전수요예측의 실효성, 코너스톤투자자 배정 비중, 상장 후 매도행태 및 보호예수 효과 등을 지속적으로 분석하여 시장상황에 맞게 세부기준을 보완할 필요
1) 금융감독원, 2026. 3. 5, 2025년 IPO 시장, 무엇이 달라졌나 - IPO 제도개선, 공모가 거품해소 및 장기투자 확대, 보도자료.
2) 비밀유지계약을 준수하고, 제공받은 정보를 사전수요예측 및 코너스톤투자자 제도 참여 목적으로만 이용하는 경우에는 미공개중요정보 이용행위 규제의 예외로 인정(금융위원회, 2026. 7, 자본시장과 금융투자업에 관한 법률 시행령 조문별 제ㆍ개정이유서).
3) 금융위원회, 2026. 4. 23, 공모주 상장 후 과도한 단기매도(가격급락) 개선을 위한 코너스톤투자자 제도 도입 등 「자본시장법」 개정안 국회 본회의 통과, 보도참고자료.
4) 금융위원회, 2026. 7. 31, 코너스톤투자자 제도 등 도입 관련 자본시장법 하위법규 개정예고 실시, 보도자료.
5) 일반청약자ㆍ우리사주조합ㆍ정책펀드 배정분을 제외한 잔여 기관투자자 물량은 전체 공모 물량의 코스피 50%, 코스닥 15~35%이며, 해당 물량 내에서 코너스톤투자자 배정한도를 설정
6) 전체 한도는 복수 코너스톤투자자의 합산 배정한도, 개별 한도는 개별 코너스톤투자자별 배정한도를 의미
7) 코스닥은 정책펀드 배정분이 많고 공모 규모가 상대적으로 작아 기관투자자의 참여 유인이 낮아질 가능성을 고려해 코스피보다 높은 한도 적용
8) HKEX, 2026, Guide For New Listing Applicants.
9) HKEX, 2025, Proposals to Optimise IPO Price Discovery and Open Market Requirements.
10) SGX, 2026, SGX Mainboard Rules: Chapter 2 Equity Securities.
11) SGX, 2018, Specialty Pharmaceutical Group - Hyphens Pharma - Debuts on SGX.
12) SEC, 2019, Solicitations of Interest Prior to a Registered Public Offering.
13) 이석훈, 2024, 최근 일본의 IPO 수요예측 제도개선과 국내 시사점, 자본시장연구원 『자본시장포커스』 2024-15호.
14) Japan Fair Trade Commission, 2022, Inquiry on Initial Public Offering (IPO) Pricing Process, etc.
15) Japan Securities Dealers Association, 2025, Rules Concerning Proper Handling of Pre-Hearing by Association Members.
16) 금융감독원 등 관계기관 합동, 2025. 1, IPO 제도 개선방안, 보도자료.