자본시장과 금융투자업에 관련된 주요 이슈를 분석하고 최신 동향을 제공하는 격주간지
망분리 규제 개선 이후 금융권 생성형 AI 활용의 변화와 대응
2026-17호 2026.08.24
요약
국내 금융권의 생성형 AI 활용이 망분리 규제 개선을 계기로 본격화되면서 정책의 초점도 AI 활용의 진입 허용에서 실제 활용을 촉진하고 보안 역량을 강화하는 방향으로 이동하고 있다. 금융권의 AI 활용은 내부 업무 지원을 넘어 투자ㆍ자산관리, 신용평가ㆍ심사, 고객상담 등으로 확대되고 있으며, 활용 방식도 범용 AI의 단순 이용에서 내부 데이터와 금융 전문지식을 결합하고 업무 프로세스에 AI를 내재화하는 방향으로 고도화되고 있다. 해외 주요 국가의 금융당국도 금융회사의 AI 활용을 촉진하는 한편, 그 과정에서 나타나는 위험과 규제상 불확실성을 파악하고 이를 감독 및 위험관리 체계에 반영하는 방향으로 접근하고 있다. 국내에서도 혁신금융서비스 지정 건수뿐 아니라 실제 AI 활용 수준과 성과를 지속적으로 파악하고, 실증과정에서 축적된 위험과 대응 경험을 후속 제도개선에 반영하는 것을 고려할 필요가 있다.
□ 국내 금융권의 생성형 AI 활용이 망분리 규제 개선을 계기로 본격화되고 있으며, 최근에는 정책의 초점도 진입 허용에서 실제 AI 활용을 촉진하는 동시에 AI를 활용한 보안역량을 강화하는 방향으로 이동
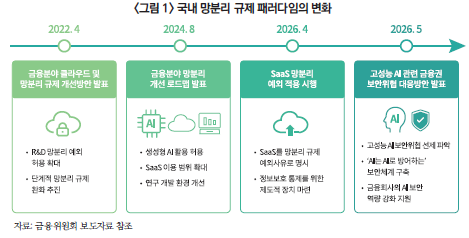
— 금융위원회는 2024년 8월 「금융분야 망분리 개선 로드맵」을 발표하여 금융회사 등의 생성형 AI 활용을 허용하고 클라우드(SaaS) 이용 범위를 대폭 확대하며 연구ㆍ개발 환경을 적극 개선1)
・기존 망분리 규제로 활용이 제한되었던 외부 생성형 AI에 대해 규제 샌드박스를 통해 특례를 부여하는 방식으로 추진
・SaaS 이용 범위를 확대하고 가명정보 활용 등을 허용하여 클라우드 활용도를 제고하는 한편, 연구ㆍ개발 관련 규제를 완화
— 같은 해 9월 진행된 혁신금융서비스 신청에서 74개의 금융회사와 핀테크 기업 등이 총 141개의 ‘망분리 규제 특례’를 신청하여 금융권의 생성형 AI 활용 수요가 상당한 수준으로 축적되어 있었던 것으로 나타남
・금융위원회는 2024년 11월 9개 금융회사의 10개 생성형 AI 서비스를 혁신금융서비스로 지정하기 시작하면서 생성형 AI의 금융업무 활용이 제도적 검토에서 실제 적용단계로 전환
— 생성형 AI의 금융권 진입이 허용된 이후에는 실제 서비스의 출시 및 변경, 운영 과정에서 발생하는 규제 부담을 완화하고 활용을 촉진하는 방향으로 정책의 초점이 이동
・금융위원회는 2026년 4월 생성형 AI 모델의 버전 업그레이드 등 단순 모델 변경 시 혁신금융서비스 변경 절차를 대폭 간소화하여 서비스 출시 기간을 단축하는 방안을 마련2)
・또한 고성능 AI에 따른 새로운 보안위협에 대응하기 위해 보안목적의 AI 활용을 위한 망분리 규제를 완화하고, AI를 활용한 금융회사의 보안역량을 강화하는 방향으로 금융보안체계의 전환도 추진
— 이처럼 2024년 이후의 망분리 규제 개선은 생성형 AI의 금융권 진입을 허용하는 데서 출발하였으나, 최근에는 금융회사의 실제 AI 활용 촉진을 위해 절차를 완화하는 동시에 AI를 활용한 보안 역량을 강화하는 방향으로 정책과제가 확대
□ 망분리 규제 개선 이후 금융권의 AI 활용이 빠르게 확대되고 있으며, 활용 방식도 단순한 생성형 AI 이용에서 내부 데이터 및 업무 프로세스와 AI를 결합하는 방향으로 고도화
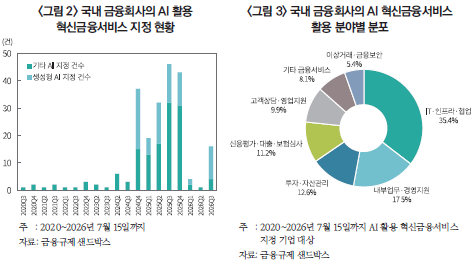
— 망분리 규제 개선 이후 AI 관련 혁신금융서비스 지정이 크게 늘면서 금융회사의 AI 활용을 위한 제도적 기반과 적용 사례가 확대
・AI 관련 혁신금융서비스 지정은 2024년 규제 완화 이후 크게 증가했고 특히 생성형 AI에 대한 망분리 규제 특례가 허용되면서 생성형 AI 관련 지정이 본격화
・활용분야별로는 ITㆍ인프라ㆍ협업 35.4%와 내부업무ㆍ경영지원이 17.5%로 전체의 절반 이상을 차지하여 현재까지는 내부 업무지원과 생산성 향상 분야에 집중된 모습
・한편 투자ㆍ자산관리 12.6%, 신용평가ㆍ대출ㆍ보험심사 11.2%, 고객상담ㆍ영업지원 9.9% 등에서도 AI 활용 혁신금융서비스 지정이 이루어지면서 내부 보조업무에서 주요 금융업무와 고객 영역으로 활용범위가 점차 다양화
— AI 활용 방식도 범용 생성형 AI를 단순히 이용하는 데서 벗어나 내부 데이터와 금융 전문지식을 결합하고 기존 업무 프로세스에 AI를 내재화하는 방향으로 발전
・자체 AI 플랫폼과 프라이빗 LLM 등 내부 AI 활용 환경을 구축하기도 하고 RAG(Retrieval-Augmented Generation, 검색 증강 생성), 추가학습 등을 통해 내부 데이터와 금융 전문지식을 AI와 결합하는 방식으로 활용을 고도화
・최근에는 AI 에이전트를 활용하여 여러 업무를 연속적으로 수행하거나 기존 업무시스템과 AI를 연계하려는 시도도 확대되는 등 AI가 개별적인 업무지원 도구에서 실제 업무 프로세스의 일부로 발전
□ 해외 주요 금융당국도 금융회사의 AI 활용을 사전에 제한하기보다 실제 활용 과정에서 나타나는 위험과 규제상 불확실성을 파악하고, 이를 감독 및 위험관리 체계에 반영하는 방향으로 접근
— 영국은 AI에 대한 별도의 추가 규제를 도입하기보다 기존의 원칙과 성과 중심의 금융규제를 적용하면서 샌드박스와 실증을 통해 AI 활용을 적극적으로 지원3)
・FCA의 AI Lab을 중심으로 실제 시장에 적용할 준비가 된 AI를 감독당국과 함께 시험하는 ‘AI Live Testing’과 초기 단계의 AI 개발 및 실증을 지원하는 ‘Supercharged Sandbox’를 운영하여 금융회사의 실제 AI 활용 사례를 감독당국과 함께 시험하고 검증
・FCA는 실증과정에서 AI의 위험과 규제상 장애요인, 효과적인 위험완화 방안 등에 대한 정보를 축적하고 이를 향후 규제 접근방식과 모범사례 정립에 활용
— 미국은 생성형ㆍ에이전틱 AI에 기존 모델위험관리 지침을 일률적으로 적용하지 않고 새로운 AI의 특성에 맞게 기존 위험관리 및 거버넌스 체계를 유연하게 적용4)
・미 재무부는 금융서비스에 특화된 ‘Financial Services AI Risk Management Framework(FS AI RMF)’를 마련하여 금융회사가 AI 생애주기 전반의 위험을 관리할 수 있는 실무적인 기준을 제시
・2026년 4월 연준ㆍOCCㆍFDIC는 생성형 AI를 기존 모델위험관리 지침의 적용범위에서 제외하고 새로운 AI의 특성에 적합하지 않은 기존 규제를 기계적으로 적용하기보다 각 금융회사의 위험관리 및 거버넌스 체계를 토대로 적절한 관리방식을 마련하도록 함
— 홍콩은 생성형 AI 샌드박스를 은행에서 증권·자산관리·보험 등 금융권 전반으로 확대하면서 실제 활용을 지원하는 동시에 AI를 활용한 위험관리 등을 강화하는 등 활용 확대와 위험관리를 병행
・홍콩금융관리국(HKMA)은 Cyberport와 공동으로 ‘GenA.I. Sandbox’를 운영하여 금융회사가 감독당국의 피드백과 기술적 지원을 받으면서 생성형 AI 활용사례를 통제된 환경에서 개발하고 시험할 수 있도록 지원
・실증과정에서 확인된 위험과 대응방안을 금융권에 공유함으로써 후속 실증에 반영하는 등 샌드박스를 AI 활용과 위험관리 경험을 축적하는 수단으로 활용5)
— 일본은 AI 활용에 따른 위험뿐 아니라 ‘AI를 활용하지 않는 위험’에도 주목하고 규제 불확실성을 낮추고 AI 활용을 촉진하는 방향으로 접근6)
・일본 금융청(FSA)은 2025년 ‘AI Discussion Paper’에서 생성형 AI의 새로운 위험과 함께 기술혁신에 뒤처짐으로써 금융서비스의 경쟁력이 저하될 수 있는 ‘AI를 활용하지 않는 위험(risk of inaction)’도 정책적으로 고려할 필요가 있음을 강조
・AI에 대해 특정 규율을 사전에 고정하기보다 민관 협의를 통해 실제 활용 과정에서 나타나는 규제 불확실성을 확인하고 제도개선에 반영
— 싱가포르는 AI 활용에 대한 사전적 제한보다는 책임성과 신뢰성 확보를 중시하는 원칙 중심의 AI 거버넌스를 통해 금융회사의 책임 있는 AI 활용을 촉진
・MAS는 금융업계와의 협력을 통해 AI의 공정성과 윤리성, 책임성, 투명성 등을 평가할 수 있는 방법론과 툴킷을 개발하는 등 금융회사의 자율적인 AI 위험관리를 지원
□ 국내 금융권의 생성형 AI 정책도 규제 완화 이후 실제 AI 활용이 어떻게 이루어지고 있는지를 지속적으로 파악하고 그 과정에서 확인된 위험과 규제상 불확실성을 후속 제도개선에 반영하는 체계를 마련할 필요
— 국내 금융권의 생성형 AI 정책도 향후에는 규제완화와 혁신금융서비스 지정과 함께 실제 AI 활용 범위와 성과를 파악할 수 있는 관리 체계를 점진적으로 마련하는 방향도 고려
・현재 망분리 특례 신청 및 혁신금융서비스 지정 현황은 파악할 수 있으나, 금융권 전체의 AI 도입률이나 활용사례, 업무별 활용수준 등에 대한 현황 파악은 상대적으로 제한적
・영국 사례와 같이 AI 이용률, 활용사례 수, 업무별 활용 현황 등을 정기적으로 파악하고, 실제 성과를 함께 살펴보는 방안을 고려할 필요
— 규제 샌드박스도 개별적인 규제 특례와 함께 실증과정에서 축적된 경험을 공유하고 제도개선에 활용하는 기능을 강화할 필요
・홍콩 사례와 같이 실제 AI 적용 과정에서 확인된 데이터 및 보안, 모델 관련 위험과 대응방안을 축적하고 공유함으로써 금융권의 AI 활용 관리역량을 제고하는 방안도 고려할 필요
1) 금융위원회, 2024. 8. 13, 「금융분야 망분리 개선 로드맵」 발표, 보도자료.
2) 금융위원회, 2026. 4. 15, 생성형 AI 활용을 위한 혁신금융서비스 지정 절차가 간소화되었습니다, 보도자료.
3) FCA, 2025. 8. 9, AI and the FCA: our approach; 2024. 10. 13, AI Lab; 2026. 1. 30, AI Live Testing: How it can support safe and responsible AI deployment; 2026. 4. 20, Supercharged Sandbox; 2026. 3. 16, FS25/5: AI Live Testing.
4) SR 26-2: Revised Guidance on Model Risk Management
5) SFC, 2026. 3. 5, Regulators launch GenA.I. Sandbox++ to foster A.I. innovation across financial services.
6) FSA, 2025. 3. 4, Publication of AI Discussion Paper.
— 금융위원회는 2024년 8월 「금융분야 망분리 개선 로드맵」을 발표하여 금융회사 등의 생성형 AI 활용을 허용하고 클라우드(SaaS) 이용 범위를 대폭 확대하며 연구ㆍ개발 환경을 적극 개선1)
・기존 망분리 규제로 활용이 제한되었던 외부 생성형 AI에 대해 규제 샌드박스를 통해 특례를 부여하는 방식으로 추진
・SaaS 이용 범위를 확대하고 가명정보 활용 등을 허용하여 클라우드 활용도를 제고하는 한편, 연구ㆍ개발 관련 규제를 완화
— 같은 해 9월 진행된 혁신금융서비스 신청에서 74개의 금융회사와 핀테크 기업 등이 총 141개의 ‘망분리 규제 특례’를 신청하여 금융권의 생성형 AI 활용 수요가 상당한 수준으로 축적되어 있었던 것으로 나타남
・금융위원회는 2024년 11월 9개 금융회사의 10개 생성형 AI 서비스를 혁신금융서비스로 지정하기 시작하면서 생성형 AI의 금융업무 활용이 제도적 검토에서 실제 적용단계로 전환
— 생성형 AI의 금융권 진입이 허용된 이후에는 실제 서비스의 출시 및 변경, 운영 과정에서 발생하는 규제 부담을 완화하고 활용을 촉진하는 방향으로 정책의 초점이 이동
・금융위원회는 2026년 4월 생성형 AI 모델의 버전 업그레이드 등 단순 모델 변경 시 혁신금융서비스 변경 절차를 대폭 간소화하여 서비스 출시 기간을 단축하는 방안을 마련2)
・또한 고성능 AI에 따른 새로운 보안위협에 대응하기 위해 보안목적의 AI 활용을 위한 망분리 규제를 완화하고, AI를 활용한 금융회사의 보안역량을 강화하는 방향으로 금융보안체계의 전환도 추진
— 이처럼 2024년 이후의 망분리 규제 개선은 생성형 AI의 금융권 진입을 허용하는 데서 출발하였으나, 최근에는 금융회사의 실제 AI 활용 촉진을 위해 절차를 완화하는 동시에 AI를 활용한 보안 역량을 강화하는 방향으로 정책과제가 확대
— 망분리 규제 개선 이후 AI 관련 혁신금융서비스 지정이 크게 늘면서 금융회사의 AI 활용을 위한 제도적 기반과 적용 사례가 확대
・AI 관련 혁신금융서비스 지정은 2024년 규제 완화 이후 크게 증가했고 특히 생성형 AI에 대한 망분리 규제 특례가 허용되면서 생성형 AI 관련 지정이 본격화
・활용분야별로는 ITㆍ인프라ㆍ협업 35.4%와 내부업무ㆍ경영지원이 17.5%로 전체의 절반 이상을 차지하여 현재까지는 내부 업무지원과 생산성 향상 분야에 집중된 모습
・한편 투자ㆍ자산관리 12.6%, 신용평가ㆍ대출ㆍ보험심사 11.2%, 고객상담ㆍ영업지원 9.9% 등에서도 AI 활용 혁신금융서비스 지정이 이루어지면서 내부 보조업무에서 주요 금융업무와 고객 영역으로 활용범위가 점차 다양화
・자체 AI 플랫폼과 프라이빗 LLM 등 내부 AI 활용 환경을 구축하기도 하고 RAG(Retrieval-Augmented Generation, 검색 증강 생성), 추가학습 등을 통해 내부 데이터와 금융 전문지식을 AI와 결합하는 방식으로 활용을 고도화
・최근에는 AI 에이전트를 활용하여 여러 업무를 연속적으로 수행하거나 기존 업무시스템과 AI를 연계하려는 시도도 확대되는 등 AI가 개별적인 업무지원 도구에서 실제 업무 프로세스의 일부로 발전
□ 해외 주요 금융당국도 금융회사의 AI 활용을 사전에 제한하기보다 실제 활용 과정에서 나타나는 위험과 규제상 불확실성을 파악하고, 이를 감독 및 위험관리 체계에 반영하는 방향으로 접근
— 영국은 AI에 대한 별도의 추가 규제를 도입하기보다 기존의 원칙과 성과 중심의 금융규제를 적용하면서 샌드박스와 실증을 통해 AI 활용을 적극적으로 지원3)
・FCA의 AI Lab을 중심으로 실제 시장에 적용할 준비가 된 AI를 감독당국과 함께 시험하는 ‘AI Live Testing’과 초기 단계의 AI 개발 및 실증을 지원하는 ‘Supercharged Sandbox’를 운영하여 금융회사의 실제 AI 활용 사례를 감독당국과 함께 시험하고 검증
・FCA는 실증과정에서 AI의 위험과 규제상 장애요인, 효과적인 위험완화 방안 등에 대한 정보를 축적하고 이를 향후 규제 접근방식과 모범사례 정립에 활용
— 미국은 생성형ㆍ에이전틱 AI에 기존 모델위험관리 지침을 일률적으로 적용하지 않고 새로운 AI의 특성에 맞게 기존 위험관리 및 거버넌스 체계를 유연하게 적용4)
・미 재무부는 금융서비스에 특화된 ‘Financial Services AI Risk Management Framework(FS AI RMF)’를 마련하여 금융회사가 AI 생애주기 전반의 위험을 관리할 수 있는 실무적인 기준을 제시
・2026년 4월 연준ㆍOCCㆍFDIC는 생성형 AI를 기존 모델위험관리 지침의 적용범위에서 제외하고 새로운 AI의 특성에 적합하지 않은 기존 규제를 기계적으로 적용하기보다 각 금융회사의 위험관리 및 거버넌스 체계를 토대로 적절한 관리방식을 마련하도록 함
— 홍콩은 생성형 AI 샌드박스를 은행에서 증권·자산관리·보험 등 금융권 전반으로 확대하면서 실제 활용을 지원하는 동시에 AI를 활용한 위험관리 등을 강화하는 등 활용 확대와 위험관리를 병행
・홍콩금융관리국(HKMA)은 Cyberport와 공동으로 ‘GenA.I. Sandbox’를 운영하여 금융회사가 감독당국의 피드백과 기술적 지원을 받으면서 생성형 AI 활용사례를 통제된 환경에서 개발하고 시험할 수 있도록 지원
・실증과정에서 확인된 위험과 대응방안을 금융권에 공유함으로써 후속 실증에 반영하는 등 샌드박스를 AI 활용과 위험관리 경험을 축적하는 수단으로 활용5)
— 일본은 AI 활용에 따른 위험뿐 아니라 ‘AI를 활용하지 않는 위험’에도 주목하고 규제 불확실성을 낮추고 AI 활용을 촉진하는 방향으로 접근6)
・일본 금융청(FSA)은 2025년 ‘AI Discussion Paper’에서 생성형 AI의 새로운 위험과 함께 기술혁신에 뒤처짐으로써 금융서비스의 경쟁력이 저하될 수 있는 ‘AI를 활용하지 않는 위험(risk of inaction)’도 정책적으로 고려할 필요가 있음을 강조
・AI에 대해 특정 규율을 사전에 고정하기보다 민관 협의를 통해 실제 활용 과정에서 나타나는 규제 불확실성을 확인하고 제도개선에 반영
— 싱가포르는 AI 활용에 대한 사전적 제한보다는 책임성과 신뢰성 확보를 중시하는 원칙 중심의 AI 거버넌스를 통해 금융회사의 책임 있는 AI 활용을 촉진
・MAS는 금융업계와의 협력을 통해 AI의 공정성과 윤리성, 책임성, 투명성 등을 평가할 수 있는 방법론과 툴킷을 개발하는 등 금융회사의 자율적인 AI 위험관리를 지원
□ 국내 금융권의 생성형 AI 정책도 규제 완화 이후 실제 AI 활용이 어떻게 이루어지고 있는지를 지속적으로 파악하고 그 과정에서 확인된 위험과 규제상 불확실성을 후속 제도개선에 반영하는 체계를 마련할 필요
— 국내 금융권의 생성형 AI 정책도 향후에는 규제완화와 혁신금융서비스 지정과 함께 실제 AI 활용 범위와 성과를 파악할 수 있는 관리 체계를 점진적으로 마련하는 방향도 고려
・현재 망분리 특례 신청 및 혁신금융서비스 지정 현황은 파악할 수 있으나, 금융권 전체의 AI 도입률이나 활용사례, 업무별 활용수준 등에 대한 현황 파악은 상대적으로 제한적
・영국 사례와 같이 AI 이용률, 활용사례 수, 업무별 활용 현황 등을 정기적으로 파악하고, 실제 성과를 함께 살펴보는 방안을 고려할 필요
— 규제 샌드박스도 개별적인 규제 특례와 함께 실증과정에서 축적된 경험을 공유하고 제도개선에 활용하는 기능을 강화할 필요
・홍콩 사례와 같이 실제 AI 적용 과정에서 확인된 데이터 및 보안, 모델 관련 위험과 대응방안을 축적하고 공유함으로써 금융권의 AI 활용 관리역량을 제고하는 방안도 고려할 필요
1) 금융위원회, 2024. 8. 13, 「금융분야 망분리 개선 로드맵」 발표, 보도자료.
2) 금융위원회, 2026. 4. 15, 생성형 AI 활용을 위한 혁신금융서비스 지정 절차가 간소화되었습니다, 보도자료.
3) FCA, 2025. 8. 9, AI and the FCA: our approach; 2024. 10. 13, AI Lab; 2026. 1. 30, AI Live Testing: How it can support safe and responsible AI deployment; 2026. 4. 20, Supercharged Sandbox; 2026. 3. 16, FS25/5: AI Live Testing.
4) SR 26-2: Revised Guidance on Model Risk Management
5) SFC, 2026. 3. 5, Regulators launch GenA.I. Sandbox++ to foster A.I. innovation across financial services.
6) FSA, 2025. 3. 4, Publication of AI Discussion Paper.