자본시장과 금융투자업에 관련된 주요 이슈를 분석하고 최신 동향을 제공하는 격주간지
최근 주요국 국채 발행전략의 변화와 시사점
2026-19호 2026.09.21
요약
최근 주요국에서는 높은 재정수요가 지속되는 가운데 중앙은행의 국채 보유 축소와 장기물 투자수요 약화로 국채 발행 여건이 변화하고 있다. 미국은 중ㆍ단기물과 단기 국채(T-bills)의 활용을 늘리고 있으며, 일본은 초장기물 발행 비중을 줄이는 가운데 변동금리부 국채 도입을 추진하고 있다. 영국도 장기물과 물가연동국채의 발행 비중을 낮추는 대신 단기ㆍ중기물 비중을 높이는 한편, 단기 국채시장의 확대를 추진하고 있다. 이러한 발행전략의 변화는 각국 발행당국이 만기별 투자수요를 반영하여 조달비용과 자금조달의 안정성 간 균형을 모색하고 있음을 보여준다.
이들 국가는 우리나라에 비해 정부부채 비율이 크게 높고 국채시장의 투자자 구성도 다르기 때문에 이들의 발행전략을 우리나라에 그대로 적용하기는 어렵다. 다만 이들 사례는 우리나라도 만기별 투자수요와 조달비용을 점검하여 국고채 발행전략의 효율성을 높일 필요가 있음을 시사한다. 특히 그동안 30년물 발행 확대를 뒷받침해 온 보험사의 초장기물 수요가 둔화되고 있는 만큼, 30년물의 적정 발행 비중을 모색해야 한다. 아울러 기존 국고채의 만기 및 상품 구조로 충족하기 어려운 투자수요를 파악하고 이에 부합하는 상품을 통해 투자자 기반을 넓힐 필요가 있다. 그 일환으로 만기 1년 이하의 단기 국고채 도입을 검토하여 MMF 등의 투자수요가 형성된 단기자금시장을 새로운 수요 기반으로 활용할 필요가 있다.
이들 국가는 우리나라에 비해 정부부채 비율이 크게 높고 국채시장의 투자자 구성도 다르기 때문에 이들의 발행전략을 우리나라에 그대로 적용하기는 어렵다. 다만 이들 사례는 우리나라도 만기별 투자수요와 조달비용을 점검하여 국고채 발행전략의 효율성을 높일 필요가 있음을 시사한다. 특히 그동안 30년물 발행 확대를 뒷받침해 온 보험사의 초장기물 수요가 둔화되고 있는 만큼, 30년물의 적정 발행 비중을 모색해야 한다. 아울러 기존 국고채의 만기 및 상품 구조로 충족하기 어려운 투자수요를 파악하고 이에 부합하는 상품을 통해 투자자 기반을 넓힐 필요가 있다. 그 일환으로 만기 1년 이하의 단기 국고채 도입을 검토하여 MMF 등의 투자수요가 형성된 단기자금시장을 새로운 수요 기반으로 활용할 필요가 있다.
최근 주요국에서는 높은 재정수요가 지속되는 가운데 중앙은행의 국채 보유 축소로 민간 투자자가 소화해야 할 국채 물량이 늘어나면서, 투자수요를 고려한 발행전략의 중요성이 커지고 있다. 특히 장기물에 대한 투자수요 약화와 함께 장기 국채금리가 상승함에 따라 각국 정부는 수요 변화를 반영해 만기별 발행 비중을 조정하고 있다. 이는 발행당국이 만기별 투자수요를 살피면서 조달비용과 자금조달 안정성 간 균형을 모색하고 있음을 보여준다. 이에 본고에서는 주요국의 국채 발행전략 변화를 살펴보고, 이를 바탕으로 우리나라 국고채시장에 대한 시사점을 제시하고자 한다.
투자수요를 고려한 국채 발행전략
국채 발행전략의 목표와 원칙에 대해서는 국제적으로 공통된 기준이 정립되어 있다. IMF와 세계은행의 공공부채관리 가이드라인1)은 차환위험과 금리위험 등을 적정 수준으로 관리하면서 중장기적으로 조달비용을 최소화하는 것을 부채관리의 핵심 목표로 제시한다. 이를 위해 폭넓은 투자자 기반을 구축하고 투자자와 지속적으로 소통하는 한편, 국채 발행의 투명성과 예측가능성을 높일 것을 권고한다. 이러한 권고는 효율적이고 안정적인 자금조달을 위해 시장수요를 고려하는 것이 중요함을 보여준다. 따라서 투자자의 만기별 수요를 감안하여 발행규모와 만기구조를 결정할 필요가 있다.
이러한 필요성은 이론적으로도 뒷받침된다. 특정 만기 선호(preferred habitat) 이론에 따르면 국채시장에는 만기별로 상이한 투자자층(clientele)이 존재하며, 이에 따라 만기가 다른 국채는 완전한 대체 관계에 있지 않다.2) 예를 들어, 연기금과 보험사는 장기부채의 금리위험을 관리하기 위해 장기물을 선호하는 반면, MMF와 은행 등은 유동성 관리를 위해 단기물을 선호한다. 따라서 특정 만기에 대한 투자수요의 변화는 해당 구간의 국채금리에 영향을 미칠 수 있으며, 발행당국이 만기별 수요를 고려해 발행 비중을 조정할 필요가 있음을 시사한다.3)
이와 같은 논의는 최근 국채 투자자 기반의 변화와 맞물려 더욱 중요해지고 있다. OECD는 주요국 국채시장에서 중앙은행 등 가격에 상대적으로 둔감한 투자자의 비중이 줄고 가격에 민감한 민간투자자의 역할이 확대되면서, 투자자 구성의 변화가 발행규모와 만기별 발행 비중을 결정하는 데 제약요인으로 작용할 수 있다고 지적한다.4) 따라서 발행당국은 만기별 투자수요의 변화가 일시적인지 구조적인지를 지속적으로 점검하고, 해당 변화가 구조적인 것으로 판단되면 발행의 투명성과 예측가능성을 유지하는 범위에서 만기별 발행 비중을 조정할 필요가 있다.
주요국의 국채 발행전략 변화
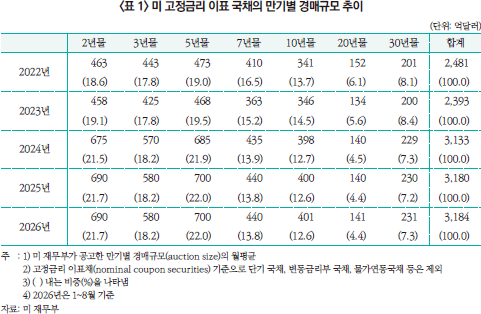
미국의 경우, 늘어난 재정조달 수요5)에 대응하여 중ㆍ단기물을 중심으로 발행규모를 확대해 왔다. 미 재무부의 만기별 국채 경매규모 추이를 살펴보면(<표 1>), 주로 2ㆍ3ㆍ5년물에 증액이 집중된 반면 장기물의 증액폭은 상대적으로 제한적인 것을 확인할 수 있다. 이에 따라 고정금리 이표채의 경매규모에서 2ㆍ3ㆍ5년물이 차지하는 비중은 2022년 55.5%에서 2026년 1~8월 61.9%로 확대되었다. 이는 수요가 상대적으로 풍부한 중ㆍ단기 구간을 활용하는 동시에 장기물 공급 확대에 따른 조달비용 상승을 제한하려는 발행전략으로 이해할 수 있다. 이와 같은 만기별 발행 비중 조정은 연준과 해외 공공부문 등 가격에 상대적으로 둔감한 보유 주체의 역할이 축소되는 가운데, 가격에 민감한 민간투자자의 중요성이 커지는 미 국채 투자자 기반의 변화와도 연결된다.6)
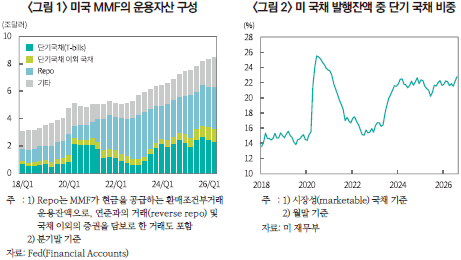
또한 만기 1년 이하의 단기 국채(T-bill)도 재정수요를 충당하는 데 적극적으로 활용되고 있다. 연준의 정책금리가 상당 기간 높은 수준을 유지하는 가운데 MMF의 운용자산이 크게 증가하며 단기자금시장의 투자수요가 풍부하게 형성되었다(<그림 1>).7) 이러한 수요 여건을 바탕으로 미 재무부가 단기 국채 발행을 확대하면서 국채 발행잔액에서 단기 국채가 차지하는 비중은 2026년 8월말 22.8%까지 높아졌다(<그림 2>). 한편 미 재무부는 장기물의 유동성을 지원하기 위해 장기 구간의 바이백 규모를 확대하고 있는데8), 바이백 확대를 위한 추가 자금조달이 단기 국채 발행에 집중될 경우 단기물에 대한 의존도가 더욱 높아질 수 있다. 현재까지 단기 국채는 MMF 등의 수요에 힘입어 원활하게 소화되고 있으나, 단기물 비중이 지속적으로 확대되면 차환위험이 높아지고 시장금리 상승시 이자비용이 보다 빠르게 늘어날 수 있다는 지적도 제기되고 있다.9)
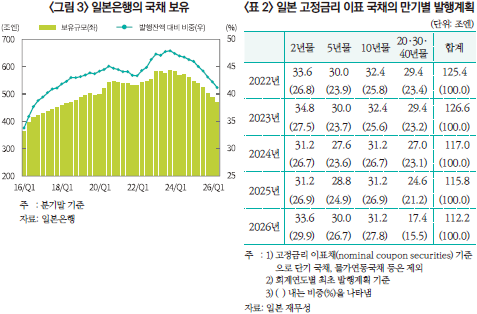
일본의 경우, 일본은행(Bank of Japan)의 국채 매입 축소가 진행되는 가운데 초장기물 투자수요도 약화되면서 국채시장 여건이 변화하고 있다. 대규모 양적완화 과정에서 국채시장의 핵심 수요 주체로 기능해 온 일본은행이 최근 통화정책 정상화의 일환으로 국채 매입을 축소함에 따라 국채 보유 규모가 꾸준히 감소하고 있다(<그림 3>).10) 그 결과 민간투자자가 소화해야 할 국채 물량이 늘어나면서 발행당국의 수요기반 관리 부담도 커지고 있다. 특히 초장기 구간에서는 장기부채를 보유한 생명보험사가 주요 투자자 역할을 해 왔으나, 최근 규제 대응을 위한 듀레이션 갭 축소가 상당 부분 마무리된 가운데 초장기물의 변동성도 확대되면서 추가 투자수요가 둔화되고 있다.11)
이러한 수요 변화에 대응하여 일본 재무성은 초장기물 발행을 축소하는 한편, 발행전략의 탄력성을 높이고 있다. 2025년 6월에는 2025회계연도 국채 발행계획을 수정하여 20ㆍ30ㆍ40년물의 회차당 발행액을 감축하고, 감액분은 2년물과 단기 국채 발행 및 개인투자자 대상 국채 판매 확대 등으로 보완하였다. 이어 2025년 12월 발표한 2026회계연도 발행계획에서도 초장기물의 회차당 발행액을 추가로 감축하는 한편, 개인투자자 대상 국채 판매를 확대하였다. 이는 초장기 국채의 수급 부담과 시장참가자 의견을 반영하여 초장기물 공급을 줄인 조치로 볼 수 있다(<표 2>). 이에 더하여 재무성은 투자자 수요를 반영하여 2027년 1월 이후 단기금리에 연동되는 변동금리부 국채 발행을 개시할 예정인데, 이는 금리 변동성이 확대된 환경에서 투자자의 듀레이션 부담이 상대적으로 낮은 상품을 제공함으로써 국채 수요기반을 다변화하려는 노력으로 평가된다.
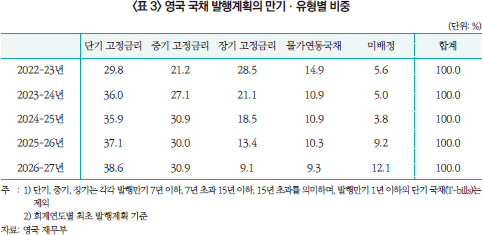
영국의 경우, 확정급여형(DB형) 연금의 장기부채 헤지 수요를 바탕으로 장기 고정금리 국채와 물가연동국채 시장이 크게 발달해 왔으나 최근 연기금 수요가 약화되면서 국채시장의 투자자 기반도 변화하고 있다.12) 전통적으로 DB형 연금은 부채연계투자(liability-driven investment) 전략을 활용하며 장기 국채의 핵심 수요기반으로 기능해 왔다. 그러나 2022년 이후 금리 상승에 따른 DB형 연금의 적립상태 개선으로 장기 국채의 추가 매입 필요성이 줄어들면서, 장기물 발행물량 중 가격에 보다 민감한 투자자가 소화하는 비중이 높아지고 있다.13) 영국 재무부도 시장참가자 의견을 바탕으로 장기 고정금리 국채에 대한 수요가 중기적으로 감소하고 있으며, 물가연동국채에 대한 수요도 최근 약화되고 있다고 평가하였다.14)
이러한 수요 변화에 대응하여 영국 재무부는 단기ㆍ중기 구간을 활용하는 방향으로 발행전략을 조정하고 있다. 영국의 국채 발행계획 추이를 살펴보면(<표 3>), 장기 고정금리 국채의 발행 비중은 2022-23년(회계연도 기준) 28.5%에서 2026-27년 9.1%로 크게 낮아진 데 반해 단기 및 중기 고정금리 국채 비중은 각각 29.8%와 21.2%에서 38.6%와 30.9%로 높아졌다.15) 또한 물가연동국채의 비중도 낮아지는 모습을 확인할 수 있으며, 특히 2026-27년 발행계획에서는 특정 만기ㆍ유형에 배정하지 않고 시장 여건에 따라 탄력적으로 운용하는 미배정(unallocated) 비중을 12.1%로 확대하여 수요 변화에 대응할 수 있는 여지를 넓혔다. 아울러 2026-27 회계연도 말까지 12개월 내외 만기의 단기 국채(T-bills)를 새로 정기 발행하는 등 단기 국채시장의 확충을 추진하고 있는데, 이는 보다 폭넓은 수요 기반을 마련하려는 조치로 볼 수 있다.16)
국고채시장에 대한 시사점
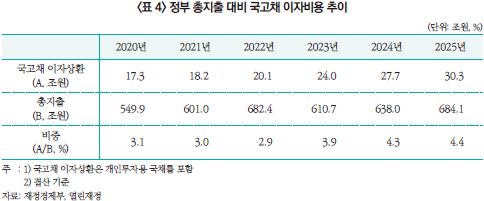
앞서 살펴본 주요국은 우리나라에 비해 GDP 대비 정부부채 비율이 크게 높고17) 국채시장의 투자자 구성도 다르기 때문에, 이들 국가의 발행전략을 우리나라에 그대로 적용하기는 어렵다. 다만 장기물 수요 약화에 대응하여 만기별 발행 비중을 조정하고 있는 점은 주목할 필요가 있다. 우리나라도 국고채 이자비용이 정부 총지출에서 차지하는 비중이 확대되는 가운데(<표 4>), 최근 국고채 금리도 상승하고 있어 국고채 발행전략의 효율성을 높일 필요성이 커지고 있다. 따라서 만기별 투자수요와 조달비용을 면밀히 점검하여 적정 만기구조를 모색하고, 재정의 이자부담과 차환위험을 균형 있게 관리할 필요가 있다.
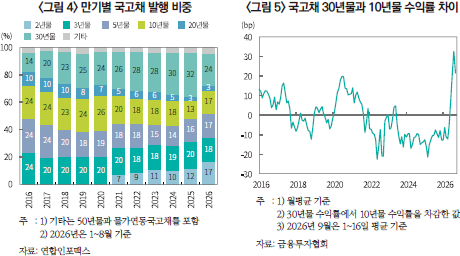
최근 수년간 우리나라 국고채 발행의 가장 큰 특징은 보험사의 수요를 바탕으로 30년물 발행 비중을 확대해 왔다는 점으로, 해당 비중은 2025년 31.5%까지 높아졌다(<그림 4>). 그러나 보험사가 자산 듀레이션을 상당 폭 늘려온 데다 최근 시장금리 상승으로 지급여력비율도 개선되면서, 초장기물에 대한 추가 매입 수요가 둔화되고 있다.18) 이러한 수요 변화와 맞물려 30년물 수익률이 10년물보다 낮게 형성되던 역전 현상도 최근 들어 해소되는 모습을 보이고 있다(<그림 5>). 이와 같은 흐름 속에서 정부가 2026년 들어 30년물 발행 비중을 낮춘 것은 변화한 수요 여건에 부합하는 조치로 평가할 수 있다. 다만 30년물이 국고채 발행에서 여전히 큰 비중을 차지하고 있는 만큼, 앞으로도 장기 자금조달의 안정성을 높이는 편익과 이에 수반되는 조달비용 부담을 함께 고려하여 적정 발행 비중을 모색할 필요가 있다.
아울러 국고채 투자자 기반을 다변화하기 위한 노력도 지속해야 한다. 이를 위해 기존 국고채의 만기 및 상품 구조로 충족하기 어려운 투자수요를 파악하고, 이에 부합하는 새로운 상품의 도입을 검토할 필요가 있다. 특히 우리나라는 만기 1년 이하의 국고채를 발행하지 않고 있어, MMF 등 단기자금 운용기관의 투자수요를 충분히 활용하지 못하고 있다. 향후에도 재정조달 수요가 이어지면서 국고채시장이 지속적으로 성장할 가능성을 고려하면, 단기 국고채 도입을 통해 단기자금시장을 새로운 수요 기반으로 활용하는 방안을 모색할 필요가 있다. 나아가 단기 국고채의 발행과 유통이 정착되면, 단기금리에 연동되는 변동금리부 국채의 도입 여건을 마련하는 데에도 도움이 될 수 있다. 이러한 상품 다변화는 투자자 기반을 넓히는 동시에 만기별 수요 여건에 맞춰 발행구조를 보다 탄력적으로 운용하는 데에도 기여할 수 있다.
1) IMF & World Bank, 2014, Revised Guidelines for Public Debt Management.
2) Vayanos, D., Vila, J.-L., 2021, A preferred-habitat model of the term structure of interest rates, Econometrica 89(1), 77-112.
3) Guibaud, S., Nosbusch, Y., Vayanos, D., 2013, Bond market clienteles, the yield curve, and the optimal maturity structure of government debt, The Review of Financial Studies 26(8), 1914-1961.
4) OECD, 2026, Global Debt Report 2026.
5) 미국의 GDP 대비 재정적자 비율은 팬데믹 이전인 2016~2019년(회계연도 기준) 연평균 -3.8%에서 2022~2025년 -5.9%로 확대되었다.
6) 미 국채 투자자 구성의 변화에 대해서는 Dilts Stedman, K., 2025, The changing investor composition of U.S. treasuries, Part 1: Foreign treasury sales could raise U.S. yields; Sengupta, R., Jacobs, J. A., 2025, The changing investor composition of U.S. treasuries, Part 2: Who’s buying U.S. treasuries?, Federal Reserve Bank of Kansas City Economic Bulletin을 참조.
7) 2026년 3분기 재무부 차입자문위원회(Treasury Borrowing Advisory Committee) 자료에 따르면, MMF는 역사적으로 단기 국채 순발행액의 약 60%를 소화해 온 것으로 추정된다. 또한 MMF는 미 국채를 직접 보유할 뿐 아니라 국채 repo시장에서 딜러에 대한 주요 자금공급자로 기능함으로써 국채시장 중개를 간접적으로 뒷받침하고 있다. 한편, 최근에는 달러 스테이블코인 발행사도 준비자산 운용 과정에서 단기 국채의 새로운 수요 주체로 부상하고 있다.
8) 미 재무부의 유동성 지원 바이백은 기존에 발행된 경과물(off-the-run)을 매입해 유통시장 유동성을 높이는 제도로, 매입 재원은 주로 신규 국채 발행을 통해 조달된다. 미 재무부는 종전 20억 달러였던 잔존만기 10~20년 및 20~30년 구간의 회당 바이백 한도를 2026년 9월부터 최소 40억 달러로 확대한다고 발표하였으며, 9월 10일 실시된 10~20년 구간의 바이백 한도는 60억 달러로 설정되었다. Scott Bessent 미 재무장관이 8월 20일 CNBC 인터뷰에서 장기물 바이백 확대 조치를 ‘Treasury twist’라고 표현한 점을 고려하면, 이번 조치는 장기금리 상승 압력을 완화하려는 성격도 갖는 것으로 해석할 수 있다.
9) IMF는 2026년 4월「Global Financial Stability Report」를 통해 주요 국채시장에서 단기물 발행에 대한 의존도가 높아질수록 차환위험이 커질 수 있다고 지적하였다. 특히 인플레이션 상승기에는 단기채무를 더 높은 금리로 차환하면서 정부의 이자비용이 증가할 수 있다고 평가하였다.
10) 일본은행은 2024년 7월 국채 매입 감액계획을 발표한 이후 월간 매입액을 당시 약 5.7조엔에서 단계적으로 줄여왔다. 2026년 6월 발표한 계획에 따르면 2026년 7~9월 월간 매입 예정액은 약 2.5조엔이며, 2027년 4월 이후에는 약 2조엔 수준으로 축소될 예정이다.
11) 일본은행은 2026년 4월「Financial System Report」에서 경제가치 기반 지급여력규제(ESR) 도입에 대응한 생명보험사의 듀레이션 갭 축소가 상당 부분 마무리된 가운데, 초장기 구간의 변동성 확대 등을 배경으로 생명보험사가 초장기 국채 보유 확대에 신중한 태도를 보이고 있다고 평가하였다. 아울러 시장금리, 특히 초장기금리 상승으로 보유 엔화채권의 평가손실도 확대되었다고 지적하였다.
12) 한편 단기 국채(T-bills)를 제외한 영국 국채 발행잔액 중 영란은행(Bank of England)의 보유 비중도 2021년 말 33.8%에서 2026년 3월 말 16.6%로 크게 낮아졌다.
13) Panigrahi, L., Sidhu, A., 2026, What were the drivers of UK long-term interest rates in 2025?, Bank of England.
14) HM Treasury, 2026, Debt management report 2026-27.
15) 영국 재무부는 고정금리 국채를 발행만기에 따라 단기(7년 이하), 중기(7년 초과 15년 이하), 장기(15년 초과)로 구분하는데, 본고에서도 이러한 만기 구분을 사용하였다.
16) 영국 재무부와 국채관리청(DMO)은 2026년 5월 단기 국채시장에 관한 의견수렴 결과를 바탕으로 2026-27 회계연도 말까지 만기 12개월 내외의 단기 국채를 정기적으로 발행하기로 하였다. 이와 함께 단기 국채 유통시장을 활성화하기 위해 단기 국채를 일시적으로 차입할 수 있는 상설 레포제도(standing repo facility)를 도입하고, 이를 뒷받침할 단기 국채 담보 풀(T-bill collateral pool)도 조성할 예정이다. 자세한 내용은 HM Treasury & UK DMO, 2026, The UK Treasury Bill Market: Consultation response를 참조
17) IMF의 2026년 4월「Fiscal Monitor」에 따르면 2025년 한국, 미국, 일본, 영국의 GDP 대비 일반정부 총부채 비율은 각각 52.3%, 123.9%, 206.5%, 102.3%이다.
18) 한국은행, 2026, 「최근 외국인 국내 채권투자 부진 배경」, 『BOK Reports: 금융ㆍ경제 이슈분석 모음』.
투자수요를 고려한 국채 발행전략
국채 발행전략의 목표와 원칙에 대해서는 국제적으로 공통된 기준이 정립되어 있다. IMF와 세계은행의 공공부채관리 가이드라인1)은 차환위험과 금리위험 등을 적정 수준으로 관리하면서 중장기적으로 조달비용을 최소화하는 것을 부채관리의 핵심 목표로 제시한다. 이를 위해 폭넓은 투자자 기반을 구축하고 투자자와 지속적으로 소통하는 한편, 국채 발행의 투명성과 예측가능성을 높일 것을 권고한다. 이러한 권고는 효율적이고 안정적인 자금조달을 위해 시장수요를 고려하는 것이 중요함을 보여준다. 따라서 투자자의 만기별 수요를 감안하여 발행규모와 만기구조를 결정할 필요가 있다.
이러한 필요성은 이론적으로도 뒷받침된다. 특정 만기 선호(preferred habitat) 이론에 따르면 국채시장에는 만기별로 상이한 투자자층(clientele)이 존재하며, 이에 따라 만기가 다른 국채는 완전한 대체 관계에 있지 않다.2) 예를 들어, 연기금과 보험사는 장기부채의 금리위험을 관리하기 위해 장기물을 선호하는 반면, MMF와 은행 등은 유동성 관리를 위해 단기물을 선호한다. 따라서 특정 만기에 대한 투자수요의 변화는 해당 구간의 국채금리에 영향을 미칠 수 있으며, 발행당국이 만기별 수요를 고려해 발행 비중을 조정할 필요가 있음을 시사한다.3)
이와 같은 논의는 최근 국채 투자자 기반의 변화와 맞물려 더욱 중요해지고 있다. OECD는 주요국 국채시장에서 중앙은행 등 가격에 상대적으로 둔감한 투자자의 비중이 줄고 가격에 민감한 민간투자자의 역할이 확대되면서, 투자자 구성의 변화가 발행규모와 만기별 발행 비중을 결정하는 데 제약요인으로 작용할 수 있다고 지적한다.4) 따라서 발행당국은 만기별 투자수요의 변화가 일시적인지 구조적인지를 지속적으로 점검하고, 해당 변화가 구조적인 것으로 판단되면 발행의 투명성과 예측가능성을 유지하는 범위에서 만기별 발행 비중을 조정할 필요가 있다.
주요국의 국채 발행전략 변화
미국의 경우, 늘어난 재정조달 수요5)에 대응하여 중ㆍ단기물을 중심으로 발행규모를 확대해 왔다. 미 재무부의 만기별 국채 경매규모 추이를 살펴보면(<표 1>), 주로 2ㆍ3ㆍ5년물에 증액이 집중된 반면 장기물의 증액폭은 상대적으로 제한적인 것을 확인할 수 있다. 이에 따라 고정금리 이표채의 경매규모에서 2ㆍ3ㆍ5년물이 차지하는 비중은 2022년 55.5%에서 2026년 1~8월 61.9%로 확대되었다. 이는 수요가 상대적으로 풍부한 중ㆍ단기 구간을 활용하는 동시에 장기물 공급 확대에 따른 조달비용 상승을 제한하려는 발행전략으로 이해할 수 있다. 이와 같은 만기별 발행 비중 조정은 연준과 해외 공공부문 등 가격에 상대적으로 둔감한 보유 주체의 역할이 축소되는 가운데, 가격에 민감한 민간투자자의 중요성이 커지는 미 국채 투자자 기반의 변화와도 연결된다.6)
또한 만기 1년 이하의 단기 국채(T-bill)도 재정수요를 충당하는 데 적극적으로 활용되고 있다. 연준의 정책금리가 상당 기간 높은 수준을 유지하는 가운데 MMF의 운용자산이 크게 증가하며 단기자금시장의 투자수요가 풍부하게 형성되었다(<그림 1>).7) 이러한 수요 여건을 바탕으로 미 재무부가 단기 국채 발행을 확대하면서 국채 발행잔액에서 단기 국채가 차지하는 비중은 2026년 8월말 22.8%까지 높아졌다(<그림 2>). 한편 미 재무부는 장기물의 유동성을 지원하기 위해 장기 구간의 바이백 규모를 확대하고 있는데8), 바이백 확대를 위한 추가 자금조달이 단기 국채 발행에 집중될 경우 단기물에 대한 의존도가 더욱 높아질 수 있다. 현재까지 단기 국채는 MMF 등의 수요에 힘입어 원활하게 소화되고 있으나, 단기물 비중이 지속적으로 확대되면 차환위험이 높아지고 시장금리 상승시 이자비용이 보다 빠르게 늘어날 수 있다는 지적도 제기되고 있다.9)
일본의 경우, 일본은행(Bank of Japan)의 국채 매입 축소가 진행되는 가운데 초장기물 투자수요도 약화되면서 국채시장 여건이 변화하고 있다. 대규모 양적완화 과정에서 국채시장의 핵심 수요 주체로 기능해 온 일본은행이 최근 통화정책 정상화의 일환으로 국채 매입을 축소함에 따라 국채 보유 규모가 꾸준히 감소하고 있다(<그림 3>).10) 그 결과 민간투자자가 소화해야 할 국채 물량이 늘어나면서 발행당국의 수요기반 관리 부담도 커지고 있다. 특히 초장기 구간에서는 장기부채를 보유한 생명보험사가 주요 투자자 역할을 해 왔으나, 최근 규제 대응을 위한 듀레이션 갭 축소가 상당 부분 마무리된 가운데 초장기물의 변동성도 확대되면서 추가 투자수요가 둔화되고 있다.11)
이러한 수요 변화에 대응하여 일본 재무성은 초장기물 발행을 축소하는 한편, 발행전략의 탄력성을 높이고 있다. 2025년 6월에는 2025회계연도 국채 발행계획을 수정하여 20ㆍ30ㆍ40년물의 회차당 발행액을 감축하고, 감액분은 2년물과 단기 국채 발행 및 개인투자자 대상 국채 판매 확대 등으로 보완하였다. 이어 2025년 12월 발표한 2026회계연도 발행계획에서도 초장기물의 회차당 발행액을 추가로 감축하는 한편, 개인투자자 대상 국채 판매를 확대하였다. 이는 초장기 국채의 수급 부담과 시장참가자 의견을 반영하여 초장기물 공급을 줄인 조치로 볼 수 있다(<표 2>). 이에 더하여 재무성은 투자자 수요를 반영하여 2027년 1월 이후 단기금리에 연동되는 변동금리부 국채 발행을 개시할 예정인데, 이는 금리 변동성이 확대된 환경에서 투자자의 듀레이션 부담이 상대적으로 낮은 상품을 제공함으로써 국채 수요기반을 다변화하려는 노력으로 평가된다.
영국의 경우, 확정급여형(DB형) 연금의 장기부채 헤지 수요를 바탕으로 장기 고정금리 국채와 물가연동국채 시장이 크게 발달해 왔으나 최근 연기금 수요가 약화되면서 국채시장의 투자자 기반도 변화하고 있다.12) 전통적으로 DB형 연금은 부채연계투자(liability-driven investment) 전략을 활용하며 장기 국채의 핵심 수요기반으로 기능해 왔다. 그러나 2022년 이후 금리 상승에 따른 DB형 연금의 적립상태 개선으로 장기 국채의 추가 매입 필요성이 줄어들면서, 장기물 발행물량 중 가격에 보다 민감한 투자자가 소화하는 비중이 높아지고 있다.13) 영국 재무부도 시장참가자 의견을 바탕으로 장기 고정금리 국채에 대한 수요가 중기적으로 감소하고 있으며, 물가연동국채에 대한 수요도 최근 약화되고 있다고 평가하였다.14)
이러한 수요 변화에 대응하여 영국 재무부는 단기ㆍ중기 구간을 활용하는 방향으로 발행전략을 조정하고 있다. 영국의 국채 발행계획 추이를 살펴보면(<표 3>), 장기 고정금리 국채의 발행 비중은 2022-23년(회계연도 기준) 28.5%에서 2026-27년 9.1%로 크게 낮아진 데 반해 단기 및 중기 고정금리 국채 비중은 각각 29.8%와 21.2%에서 38.6%와 30.9%로 높아졌다.15) 또한 물가연동국채의 비중도 낮아지는 모습을 확인할 수 있으며, 특히 2026-27년 발행계획에서는 특정 만기ㆍ유형에 배정하지 않고 시장 여건에 따라 탄력적으로 운용하는 미배정(unallocated) 비중을 12.1%로 확대하여 수요 변화에 대응할 수 있는 여지를 넓혔다. 아울러 2026-27 회계연도 말까지 12개월 내외 만기의 단기 국채(T-bills)를 새로 정기 발행하는 등 단기 국채시장의 확충을 추진하고 있는데, 이는 보다 폭넓은 수요 기반을 마련하려는 조치로 볼 수 있다.16)
국고채시장에 대한 시사점
앞서 살펴본 주요국은 우리나라에 비해 GDP 대비 정부부채 비율이 크게 높고17) 국채시장의 투자자 구성도 다르기 때문에, 이들 국가의 발행전략을 우리나라에 그대로 적용하기는 어렵다. 다만 장기물 수요 약화에 대응하여 만기별 발행 비중을 조정하고 있는 점은 주목할 필요가 있다. 우리나라도 국고채 이자비용이 정부 총지출에서 차지하는 비중이 확대되는 가운데(<표 4>), 최근 국고채 금리도 상승하고 있어 국고채 발행전략의 효율성을 높일 필요성이 커지고 있다. 따라서 만기별 투자수요와 조달비용을 면밀히 점검하여 적정 만기구조를 모색하고, 재정의 이자부담과 차환위험을 균형 있게 관리할 필요가 있다.
최근 수년간 우리나라 국고채 발행의 가장 큰 특징은 보험사의 수요를 바탕으로 30년물 발행 비중을 확대해 왔다는 점으로, 해당 비중은 2025년 31.5%까지 높아졌다(<그림 4>). 그러나 보험사가 자산 듀레이션을 상당 폭 늘려온 데다 최근 시장금리 상승으로 지급여력비율도 개선되면서, 초장기물에 대한 추가 매입 수요가 둔화되고 있다.18) 이러한 수요 변화와 맞물려 30년물 수익률이 10년물보다 낮게 형성되던 역전 현상도 최근 들어 해소되는 모습을 보이고 있다(<그림 5>). 이와 같은 흐름 속에서 정부가 2026년 들어 30년물 발행 비중을 낮춘 것은 변화한 수요 여건에 부합하는 조치로 평가할 수 있다. 다만 30년물이 국고채 발행에서 여전히 큰 비중을 차지하고 있는 만큼, 앞으로도 장기 자금조달의 안정성을 높이는 편익과 이에 수반되는 조달비용 부담을 함께 고려하여 적정 발행 비중을 모색할 필요가 있다.
아울러 국고채 투자자 기반을 다변화하기 위한 노력도 지속해야 한다. 이를 위해 기존 국고채의 만기 및 상품 구조로 충족하기 어려운 투자수요를 파악하고, 이에 부합하는 새로운 상품의 도입을 검토할 필요가 있다. 특히 우리나라는 만기 1년 이하의 국고채를 발행하지 않고 있어, MMF 등 단기자금 운용기관의 투자수요를 충분히 활용하지 못하고 있다. 향후에도 재정조달 수요가 이어지면서 국고채시장이 지속적으로 성장할 가능성을 고려하면, 단기 국고채 도입을 통해 단기자금시장을 새로운 수요 기반으로 활용하는 방안을 모색할 필요가 있다. 나아가 단기 국고채의 발행과 유통이 정착되면, 단기금리에 연동되는 변동금리부 국채의 도입 여건을 마련하는 데에도 도움이 될 수 있다. 이러한 상품 다변화는 투자자 기반을 넓히는 동시에 만기별 수요 여건에 맞춰 발행구조를 보다 탄력적으로 운용하는 데에도 기여할 수 있다.
1) IMF & World Bank, 2014, Revised Guidelines for Public Debt Management.
2) Vayanos, D., Vila, J.-L., 2021, A preferred-habitat model of the term structure of interest rates, Econometrica 89(1), 77-112.
3) Guibaud, S., Nosbusch, Y., Vayanos, D., 2013, Bond market clienteles, the yield curve, and the optimal maturity structure of government debt, The Review of Financial Studies 26(8), 1914-1961.
4) OECD, 2026, Global Debt Report 2026.
5) 미국의 GDP 대비 재정적자 비율은 팬데믹 이전인 2016~2019년(회계연도 기준) 연평균 -3.8%에서 2022~2025년 -5.9%로 확대되었다.
6) 미 국채 투자자 구성의 변화에 대해서는 Dilts Stedman, K., 2025, The changing investor composition of U.S. treasuries, Part 1: Foreign treasury sales could raise U.S. yields; Sengupta, R., Jacobs, J. A., 2025, The changing investor composition of U.S. treasuries, Part 2: Who’s buying U.S. treasuries?, Federal Reserve Bank of Kansas City Economic Bulletin을 참조.
7) 2026년 3분기 재무부 차입자문위원회(Treasury Borrowing Advisory Committee) 자료에 따르면, MMF는 역사적으로 단기 국채 순발행액의 약 60%를 소화해 온 것으로 추정된다. 또한 MMF는 미 국채를 직접 보유할 뿐 아니라 국채 repo시장에서 딜러에 대한 주요 자금공급자로 기능함으로써 국채시장 중개를 간접적으로 뒷받침하고 있다. 한편, 최근에는 달러 스테이블코인 발행사도 준비자산 운용 과정에서 단기 국채의 새로운 수요 주체로 부상하고 있다.
8) 미 재무부의 유동성 지원 바이백은 기존에 발행된 경과물(off-the-run)을 매입해 유통시장 유동성을 높이는 제도로, 매입 재원은 주로 신규 국채 발행을 통해 조달된다. 미 재무부는 종전 20억 달러였던 잔존만기 10~20년 및 20~30년 구간의 회당 바이백 한도를 2026년 9월부터 최소 40억 달러로 확대한다고 발표하였으며, 9월 10일 실시된 10~20년 구간의 바이백 한도는 60억 달러로 설정되었다. Scott Bessent 미 재무장관이 8월 20일 CNBC 인터뷰에서 장기물 바이백 확대 조치를 ‘Treasury twist’라고 표현한 점을 고려하면, 이번 조치는 장기금리 상승 압력을 완화하려는 성격도 갖는 것으로 해석할 수 있다.
9) IMF는 2026년 4월「Global Financial Stability Report」를 통해 주요 국채시장에서 단기물 발행에 대한 의존도가 높아질수록 차환위험이 커질 수 있다고 지적하였다. 특히 인플레이션 상승기에는 단기채무를 더 높은 금리로 차환하면서 정부의 이자비용이 증가할 수 있다고 평가하였다.
10) 일본은행은 2024년 7월 국채 매입 감액계획을 발표한 이후 월간 매입액을 당시 약 5.7조엔에서 단계적으로 줄여왔다. 2026년 6월 발표한 계획에 따르면 2026년 7~9월 월간 매입 예정액은 약 2.5조엔이며, 2027년 4월 이후에는 약 2조엔 수준으로 축소될 예정이다.
11) 일본은행은 2026년 4월「Financial System Report」에서 경제가치 기반 지급여력규제(ESR) 도입에 대응한 생명보험사의 듀레이션 갭 축소가 상당 부분 마무리된 가운데, 초장기 구간의 변동성 확대 등을 배경으로 생명보험사가 초장기 국채 보유 확대에 신중한 태도를 보이고 있다고 평가하였다. 아울러 시장금리, 특히 초장기금리 상승으로 보유 엔화채권의 평가손실도 확대되었다고 지적하였다.
12) 한편 단기 국채(T-bills)를 제외한 영국 국채 발행잔액 중 영란은행(Bank of England)의 보유 비중도 2021년 말 33.8%에서 2026년 3월 말 16.6%로 크게 낮아졌다.
13) Panigrahi, L., Sidhu, A., 2026, What were the drivers of UK long-term interest rates in 2025?, Bank of England.
14) HM Treasury, 2026, Debt management report 2026-27.
15) 영국 재무부는 고정금리 국채를 발행만기에 따라 단기(7년 이하), 중기(7년 초과 15년 이하), 장기(15년 초과)로 구분하는데, 본고에서도 이러한 만기 구분을 사용하였다.
16) 영국 재무부와 국채관리청(DMO)은 2026년 5월 단기 국채시장에 관한 의견수렴 결과를 바탕으로 2026-27 회계연도 말까지 만기 12개월 내외의 단기 국채를 정기적으로 발행하기로 하였다. 이와 함께 단기 국채 유통시장을 활성화하기 위해 단기 국채를 일시적으로 차입할 수 있는 상설 레포제도(standing repo facility)를 도입하고, 이를 뒷받침할 단기 국채 담보 풀(T-bill collateral pool)도 조성할 예정이다. 자세한 내용은 HM Treasury & UK DMO, 2026, The UK Treasury Bill Market: Consultation response를 참조
17) IMF의 2026년 4월「Fiscal Monitor」에 따르면 2025년 한국, 미국, 일본, 영국의 GDP 대비 일반정부 총부채 비율은 각각 52.3%, 123.9%, 206.5%, 102.3%이다.
18) 한국은행, 2026, 「최근 외국인 국내 채권투자 부진 배경」, 『BOK Reports: 금융ㆍ경제 이슈분석 모음』.