KOREA CAPITAL MARKET INSTITUTE
Find out more about our latest publications
Not an Island: Private Credit, Banks, and Insurers in a Web of Systemic Risk
Issue Papers 26-15 Oct. 12, 2026
- Research Topic Financial Services Industry
- Page 27
The performance of private credit funds hinges on the debt-service capacity of the middle-market firms held in their portfolios. Yet even as rising interest rates have sharply increased these firms' interest burdens, their profitability has been deteriorating rapidly—pulling in precisely the opposite direction. This has fueled considerable concern over declines in the net asset value (NAV) of private credit funds, and the recent surge in redemption requests reflects precisely these concerns.
Despite the erosion of fund value, the likelihood of outright fund default is low, as the leverage ratios of private credit funds are not generally regarded as excessive. Moreover, the possibility that funds could face a liquidity crisis—even amid a sharp rise in redemption requests—is effectively precluded, since funds retain the option to impose redemption limits (gating) or even suspend redemptions altogether.
Given this low probability of fund-level default and liquidity crisis, together with the market's modest size, the prevailing view holds that private credit poses little cause for concern as a source of systemic risk. However, once dual borrowers—firms that borrow from both funds and banks—and life insurers' disguised private credit exposures are taken into account, the true size of the private credit market appears to exceed conventional estimates by a wide margin.
A more critical issue is the high degree of interconnectedness. Banks are tightly linked to the private credit market through the provision of credit lines and through synthetic risk transfers (SRTs). Life insurers—particularly those owned by private equity—constitute the sector most closely tied to private credit. As a result, any deterioration in the debt-service capacity of private credit borrowers could translate directly into impaired soundness across the life insurance sector as a whole.
The private credit market does not exist in isolation as a self-contained ecosystem. The complexity of the network that private credit funds have built together with other financial sectors is assessed to be greater than at any point in the past. Focusing narrowly on the private credit market in isolation risks overlooking the broader picture of the financial system as a whole—a pitfall that must be guarded against.
Ⅰ. 사모신용의 정의와 시장규모
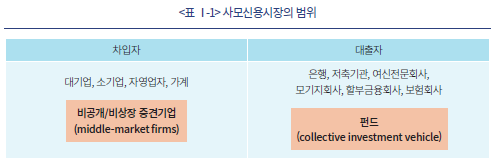
전통적으로 기업은 상업은행 대출 혹은 자본시장에서의 공모회사채 발행을 통해 자금을 차입하는 경우가 많았다. 그러나 최근 이들 경로를 통하지 않는 차입이 큰 폭으로 확대되고 있다. 소위 비은행금융기관(Non-Bank Financial Institutions: NBFI)에 의한 대출이 대표적인 사례다. 그런데 비은행금융기관 대출 가운데, 펀드라는 집합투자기구(collective investment vehicle)를 통해 비공개ㆍ비상장 중견기업(middle-market firm)에 제공되는 대출을 사모신용(private credit)이라고 부른다.1)
지난 20여 년간 미국 사모신용시장은 지속적으로 커져왔으며, 특히 팬데믹 직후 제로금리 국면에서 폭발적으로 성장했다. 실제로 팬데믹 직후 시점인 2020년부터 지난 5년간의 성장이 이전 20년간의 성장을 압도하고 있으며, 이 기간 연평균 성장률은 20%에 달한다. 현재 미국 사모신용시장 규모에 대한 일치된 통계는 없으나, 대체로 2조 5천억달러 수준으로 파악된다.2)
사모신용 생태계는 크게 세 가지 요소로 이루어진다. 우선 차입자인 중견기업이다. 이들 중견기업의 매출은 평균 3억달러3)이며, 개별 차입기업에 대한 대출잔액은 평균 2억 3천만달러4) 수준이다. 그리고 대출의 만기는 5~7년이다.5)
두 번째 구성요소는 대출기구(credit vehicle)이다. 사모신용은 펀드6)를 설립해 마련한 출자금으로 중견기업에 대출한다. 사모신용을 제공하는 주체로 사업개발회사(Business Development Company: BDC)가 자주 등장하는데 이 역시 펀드로 보면 된다. 자산운용 요건 및 레버리지 비율 규제가 부과된다는 점에서 차이가 날 뿐, 경제적 실질이라는 측면에서 펀드와 다름없기 때문이다.7) 미국 사모신용시장에서 BDC가 차지하는 비중은 10~14% 수준이다.8)
사모신용시장의 마지막 구성요소는 투자자다. 펀드에 편입되는 자산은 유동성이 극히 낮은 대출자산이다. 따라서 펀드 투자자는 단기적인 유동성 수요에서 벗어나 긴 호흡을 가질 수 있어야 한다. 즉, 펀드 설정기간(최소 6~7년)이 종료될 때까지 장기간 자산이 묶여도 상관없는 투자자라야 한다는 것이다. 이를 반영, 투자시계(investment horizon)가 가장 길다고 알려진 연금기금(pension fund)이 전체 대출자금의 약 31%를 공급하는 최대 투자자다.9) 나머지 투자자들 역시 생명보험사, 국부펀드(sovereign wealth fund), 패밀리오피스 등 전형적인 장기투자자로 분류되는 곳들이다.
이처럼 사모신용시장은 전형적인 기관투자자의 영역에 해당한다. 실제로 2015년까지 펀드 투자자 중 개인은 사실상 전무했다. 그러나 2020년을 전후로 개인투자자들이 대거 유입된 결과, 전체 펀드 투자자 중 개인투자자가 차지하는 비중은 2024년말 13%까지 높아졌다.10)
Ⅱ. 사모신용시장의 성장 배경
사모신용시장의 성장에는 여러 요인이 복합적으로 작용했으나, 대표적 요인으로 저금리 및 확장적 통화정책, 은행의 규제차익 유인, Private Equity(PE)의 생명보험사 인수를 들 수 있다.
1. 저금리 및 확장적 통화정책
사모신용시장 성장의 초기국면에는 주로 수요측면의 요인에 힘입어 시장이 확대되었다. 글로벌금융위기 이후, 은행규제 강화 및 은행의 위험회피로 은행대출이 위축되면서 중견기업의 차입수요가 발생했는데, 이 틈을 사모신용펀드가 메우기 시작한 것이다. 그러나 미국에서 사모신용시장이 본격적인 성장국면에 진입한 2010년 이후부터는 수요가 아닌 공급 요인이 시장을 견인한 것으로 판단된다.11)
공급요인에 의한 사모신용 확대는 초저금리정책과 밀접히 관련되어 있다. 2008년 이후 미국의 기준금리는 약 12년간 지속적으로 0%대에 머물렀으며, 제로금리에서 벗어난 나머지 기간에도 대부분 1~2%대의 극히 낮은 수준을 벗어나지 않았다. 초저금리 국면이 장기간 지속될 경우, 투자자들이 고수익을 좇는 소위 수익률 추구(search for yield)12)현상이 나타난다. 이로 인해 상대적으로 높은 수익을 제공하는 사모신용펀드로 대규모 투자자금이 유입되었고, 펀드는 이들 자금의 운용을 위해 중견기업 대출시장을 적극 공략한 것이다. 즉, 고수익을 추구하는 기관투자자 자금의 대량 공급이 중견기업의 차입수요를 창출해냈다는 것이다.13)
그러나 2020년을 전후한 시점에 이르자 기관투자자의 자금유입 성장세가 둔화되기 시작했다. 새로운 자금조달원을 확보하려는 자산운용사들이 개인투자자 유치에 나서기 시작한 것은 이 무렵이다.14) 그러나 기관투자자와 달리 개인투자자들이 장기자금을 안정적으로 공급하기에는 무리가 있다. 소위 인내자본(patient capital) 공급에 제약이 있다는 것이다. 이러한 문제를 극복하기 위해 펀드 순자산가치(Net Asset Value: NAV)의 일정비율 이내에서 환매를 허용하는 준개방형(semi-liquid) 구조가 도입되기 시작했다. 글로벌 자산운용사 Blackstone이 운용하는 BCRED, Blue Owl의 OBDC3, Apollo의 ADCF, Cliffwater의 CCLF 등이 대표적인 사례다. 최근 일부 펀드에서 벌어지고 있는 환매로 인한 유동성 문제는 이들 준개방형 구조 도입에 따른 것이다.
2. 은행의 규제차익 유인
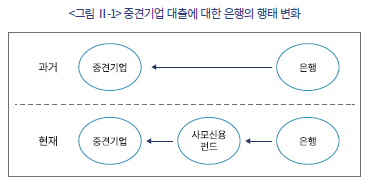
오랜 기간 중견기업에 대한 대출은 주로 상업은행의 영역이었다. 그러나 글로벌금융위기 이후 자본규제가 강화되면서, 저신용 중견기업 대출에 수반되는 규제자본비용이 상승했다. 이로 인해 은행의 행태에 변화가 생겼다. 중견기업에 대한 직접 대출을 줄이는 대신, 사모신용펀드 대출을 늘리는 방식으로 선회한 것이다 (<그림 Ⅱ-1> 참고).
일례로 은행이 중견기업에 직접 대출할 경우 규제자본비율 산정 시 100%의 위험가중치(risk weight)가 적용된다. 반면, 사모신용펀드에 대출하면 위험가중치는 20%로 낮아진다. 낮은 위험가중치 적용이 자본비용 절감으로 이어져 자기자본이익률(Return on Equity: ROE)을 상승시킴은 물론이다. 실제로, 은행이 중견기업에 직접 대출하는 경우와 사모신용펀드에 대출할 때의 ROE는 각각 17.5%, 46.2%로 나타났다.15) 직접 대출 대신 펀드를 통해 대출할 때의 ROE가 2.6배에 달하는 것이다. 은행의 규제차익(regulatory arbitrage) 유인을 엿볼 수 있는 대목이다.
대부분의 은행은 이러한 점을 십분 활용하고 있다. 일례로 Goldman Sachs 그룹의 경우 산하에 자체 은행자회사를 두고 있음에도 불구하고 계열 사모신용펀드를 통해 중견기업 대출을 제공한다. 다른 은행그룹도 예외가 아니어서 JP Morgan Chase, Morgan Stanley 등도 비슷한 접근을 택하고 있다.16)
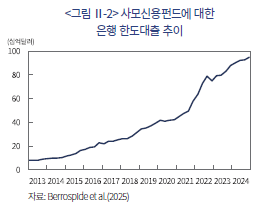
한편, 펀드에 대한 은행의 대출은 한도대출(credit line)이 약 80%를 차지하며 나머지는 기간대출(term loan) 형태를 띤다. <그림 Ⅱ-2>에는 은행이 사모신용펀드에 제공한 한도대출 규모가 나타나 있는데, 특히 지난 5년간의 성장세가 가파르다. 이를 통해 최근 5년간의 사모신용시장 급성장에 은행대출이 상당한 역할을 했음을 알 수 있다.
3. PE의 생명보험사 인수
지난 몇 년간 사모신용시장 공략에 동원된 핵심 금융회사는 생명보험사다. 대형 자산운용그룹 산하 PE가 생명보험사를 인수하고, 인수된 생명보험사는 고객들이 납입하는 보험료를 PE와 계열관계에 있는 사모신용펀드에 투자하는 방식이다.
전통적으로 생명보험사의 운용자산은 국채나 회사채 등 만기가 긴 공모채권이 주종을 이루었다. 생명보험사 특유의 장기부채에 대응하여 자산 또한 장기로 운용할 필요성이 컸기 때문이다. 이러한 상황에서 사모신용시장이 등장하면서 장기운용을 위한 또 다른 자산군이 등장한 셈이다.17) 결국 생명보험사는 사모신용펀드에 자금을 공급하는 대형 투자자가 되고, 펀드는 해당 투자금을 중견기업에게 제공하는 대출플랫폼이 된 것이다.
이러한 비즈니스모델은 자산운용그룹에 상당한 이익을 제공한다. 우선 생명보험사를 인수한 PE는 운용자산(Assets Under Management: AUM)이 큰 폭으로 증가하면서 이에 비례하여 늘어난 운용보수를 획득한다. 계열 사모신용펀드 역시 안정적인 대출재원을 확보하는 동시에 펀드운용규모 확대에 따른 운용보수 수입을 늘릴 수 있다. 이러한 점을 고려할 때, 생명보험사를 소유한 자산운용그룹 산하의 사모신용펀드일수록 중견기업 대출에 보다 공격적일 것으로 예상된다. 그리고 이러한 예상은 사실로 확인된다.18)
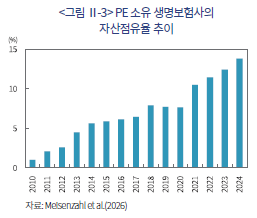
2009년 대형 자산운용그룹 Apollo에 의한 Athene 인수로 시작된 사모신용시장과 생명보험사의 연계는 전통적인 보험사 비즈니스모델에 중대한 변화를 가져왔다.19) Apollo의 보험사 인수가 큰 성공을 거두자, Blackstone, KKR, Carlyle, Blue Owl 등 다른 대형 운용사들도 다투어 보험사를 인수하거나 전략적 제휴를 통해 사모신용시장을 공략하기 시작했다. 2010년 생명보험산업 전체 자산에서 PE 소유 생명보험사가 차지하는 비중은 1%에 불과했으나 2024년말에는 14%로 급증했다(<그림 Ⅱ-3> 참고). 특히 2020년 이후의 증가세가 돋보인다. PE 소유 생명보험사의 자산점유율이 불과 4년 만에 2.5배 늘어난 것이다.20) PE 소유 생명보험사 점유율 급등은 전술한 사모신용시장의 공급견인 성장으로 설명된다. 즉 팬데믹 직후의 초저금리 국면에서 대규모 생명보험자산을 활용해 사모신용시장을 공략하고, 이를 통해 펀드 수익률을 높이려는 대형 자산운용그룹의 공격적인 행태가 작용한 것이라 하겠다.
Ⅲ. 사모신용펀드의 건전성 및 유동성
최근 사모신용을 제공하는 대형 펀드에서 환매신청이 급증하면서 이들 펀드의 건전성과 유동성에 대한 우려가 커지고 있다. 이 장에서는 다양한 측면에서 펀드의 건전성 및 유동성을 평가한다.
1. 차입기업의 상환능력 저하
사모신용펀드의 수익성은 전적으로 차입기업이 이자를 적시에 지급하고 원금을 상환할 능력이 있는지 여부에 달려 있다. 그런데 지난 2~3년간 차입기업의 상환능력이 약화되고 있다는 신호가 곳곳에서 감지된다.
차입기업의 상환능력을 낮추는 첫 번째 요인은 높은 금리부담이다. 사모신용에는 변동금리가 적용되는데, 구체적으로 각 시점의 담보부 익일물 조달금리(Secured Overnight Financing Rate: SOFR)21)에다 5~7%의 신용스프레드가 가산된다. 사모신용이 급증한 시점은 팬데믹 직후의 제로금리 시기로, 당시 차입기업이 부담하는 금리는 평균 6% 수준에 불과했다. 그러나 이후 기준금리가 인상되면서 2023~2024년 SOFR는 5%를 넘어섰다. 기준금리 상승 국면에서는 신용스프레드 또한 확대되는 경향이 있다. 실제로 2020~2021년 550bp 수준이었던 신용스프레드는 2022~2023년 650bp로 100bp 확대되었다.22) 그 결과 차입기업들은 제로금리 시기의 2배에 달하는 약 12% 수준의 금리를 부담하고 있는 것으로 보인다.
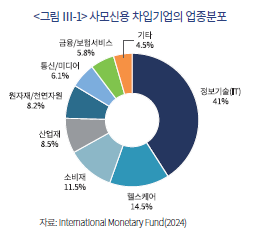
금리상승으로 이자부담이 늘어나는 가운데 차입기업의 수익성은 악화되고 있다. <그림 Ⅲ-1>은 차입기업이 속한 산업별 비중을 나타낸다. 정보기술(IT) 분야가 41%로 가장 높은 비중을 차지하고 있는데, 이 분야에 속한 차입자의 대부분은 서비스형 소프트웨어(Software as a Service, SaaS) 기업이다.23) 그런데 인공지능(AI)의 급격한 발전으로 진입장벽이 낮아지고 제품개발 주기가 단축되면서, 이들 기업의 수익성이 크게 악화되고 있다. 최근 SaaS로 분류되는 기업 중 약 50%가 마이너스(-) 현금흐름(EBITDA)을 기록 중이라는 사실이 이를 뒷받침한다.24)
수익성이 악화되는 가운데 차입금리가 2배 가까이 상승하면서 차입자의 상당수는 이자를 낼 수 없는 상황에 처했을 것으로 보인다. 실제로 이미 2023년 기준으로 사모신용 차입자의 약 1/3은 영업이익으로 이자도 내지 못하고 있다.25) 최근의 악화된 시장환경을 고려하면 이자보상비율이 1에 미치지 못하는 기업의 비중은 더욱 늘어났을 개연성이 크다.
Payment-In-Kind(PIK) 비중 변화 또한 차입기업의 상황이 녹록지 않음을 시사한다. PIK란 대출이자를 현금으로 지불하지 않고, 펀드로부터 추가 대출을 받아 이자를 지급하는 것을 말한다. 이 경우 펀드에는 일체의 현금유입이 발생하지 않으며, 대신 이자의 크기만큼 대출원금이 늘어난다.
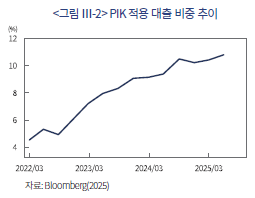
<그림 Ⅲ-2>에 의하면 2023년부터 PIK 비중이 급속히 확대되고 있다. 구체적으로 2022년 PIK 적용 대출의 비중은 5~6%였으나 금리인상 시기인 2023년부터 PIK 비중이 급증하기 시작, 2025년에는 12%까지 늘어났다.26) PIK 증가는 결코 좋은 신호가 아니다. PIK는 차입자가 사실상 채무불이행(default) 상태에 진입했음에도 이를 인식하지 않음으로써 손실을 이연시키는 행위에 해당한다. 실제로 PIK가 적용된 대출의 경우 나중 시점에서 연체, 파산에 이르게 될 가능성이 높은 것으로 나타났다.27) 결과적으로 PIK 비중 증가는 이자를 제때 지급하지 못하는 기업이 그만큼 늘어나고 있다는 것으로, 전술한 이자보상비율 하락과 궤를 같이 하는 것이다.
2. 펀드가치 하락
차입기업의 현금흐름 악화, 이자보상비율 하락, PIK 비중 확대 등은 모두 펀드성과를 떨어뜨리는 요인으로 작용한다. 물론 차입자 중 일부가 채무이행에 실패하더라도 대출포트폴리오가 충분히 다각화되어 있다면 펀드성과에 미치는 영향은 제한적일 수 있다. 그러나 이러한 가능성은 낮아 보인다. IT산업 등 수익성이 악화된 일부 업종에 대출이 집중되어 있기 때문이다. 그런데 이처럼 소수 업종에 대출이 집중될 경우 위험분산 효과는 기대하기 어렵다.
업종뿐만 아니라 특정 기업에 대한 대출집중 또한 우려할 수준이다. 펀드에 편입된 차입기업 수는 평균적으로 100개를 넘지 않는데, 이 중 상위 1개 기업 및 상위 10개 기업이 펀드 대출에서 차지하는 비중은 각각 13%, 51%에 달한다.28) 이로 인해 소수 몇몇 기업의 채무불이행만으로도 펀드가치가 큰 폭으로 훼손될 위험이 상존한다.
채무불이행시 펀드 투자자들이 원금 대비 확보할 수 있는 자금의 비율인 회수율(recovery rate upon default) 또한 취약한 것으로 평가된다. 사모신용의 절반 이상이 소프트웨어, 금융서비스, 헬스케어서비스 등 담보 설정이 어려운 무형자산 중심 산업에 제공되고 있기 때문이다. 이를 반영하듯 사모신용 차입기업이 채무불이행에 처할 경우의 회수율은 33%에 불과하다.29)
이러한 문제는 실제 펀드가치 하락으로 이미 반영되기 시작했다. 2025년 9월 기준, 사모신용펀드에서 원금의 50% 이상을 상각처리(markdown)한 대출이 전체 대출의 10%를 넘어섰다. 그 결과 2025년 말 현재 NAV로 평가한 펀드수익률은 1.8%로, 6개월 전 수익률 3.7%의 절반 수준으로 축소되었다.30)
한편, 유동성이 극히 낮아 시장가격이 존재하지 않는 대출자산의 특성상, 대출자산가치 하락이 NAV에 느리게 반영(stale valuation)될 가능성이 있다. 손실인식에 따른 NAV 하락이 운용사의 트랙레코드를 훼손할 수 있다는 점, 일부 펀드의 경우 NAV에 따라 펀드보수가 결정된다는 점에서 이러한 가능성은 무시하기 어렵다.
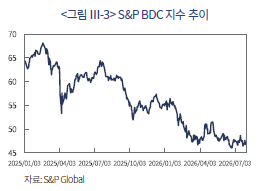
이러한 점을 고려할 때, 상장 BDC의 시장가격을 살펴보는 것이 사모신용펀드 전반의 실상을 파악하는 데 도움이 될 것으로 기대된다. 실제로 상장 BDC의 펀드가치가 훼손될 경우, NAV는 천천히 조정되는 반면 시장가격은 신속히 하락하는 것으로 나타났다.31) 그리고 NAV가 시장가격에 수렴하기까지 최소 1년 이상이 소요되었다.32) 2026년 7월 31일 현재 S&P의 BDC 지수는 2025년 2월의 고점 대비 31% 하락했는데, 이는 상당수 사모신용펀드의 실제가치가 큰 폭으로 훼손되었음을 시사한다.
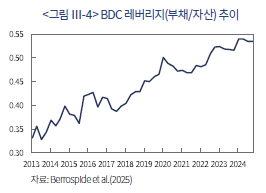
펀드가치 하락은 펀드의 디폴트 우려를 낳을 수 있다. <그림 Ⅲ-4>에서 보듯이 사모신용시장 성장과 함께 펀드 레버리지는 지속적으로 상승해 왔다. 그럼에도 불구하고 사모신용시장 전체적으로 볼 때 펀드 부채비율의 절대 수준은 높지 않은 것으로 알려져 있다.33) 부채비율이 상대적으로 높은 BDC 구조의 경우에도 2024년말 현재 펀드자산에서 부채가 차지하는 비중은 54%로 과도하다고 보기 어렵다. 이러한 점에서 펀드의 NAV 훼손에도 불구하고 펀드 자체의 디폴트 가능성은 상대적으로 크지 않다고 하겠다.
3. 펀드의 유동성
사모신용펀드에 편입되는 자산은 유동성이 극히 낮은, 평균 5년 만기의 기간대출이다.34) 이 때문에 펀드 만기 도래 전에는 투자금을 찾을 수 없는 폐쇄형(closed-end) 구조가 대세였다. 그러나 새로운 자금조달원으로 개인투자자를 유치하는 과정에서 준개방형(semi-liquid) 구조가 도입, 확산되기 시작했다.35) 일례로 준개방형 BDC 자산규모는 2019년 100억달러에 불과했으나, 2025~2026년에는 3,000억달러로 불과 5~6년 사이에 30배 이상 폭증했다.36) 준개방형 구조에서는 펀드 NAV의 일정 비율(주로 5%) 이내에서 주기적(주로 매분기) 환매가 허용된다.37) 그러나 준개방형 구조의 도입은 자산과 부채의 유동성 불일치를 유발, 펀드의 안정성을 해친다.
2026년 3월, 대형 운용사그룹인 Ares, Apollo, BlackRock은 자사 운용 BDC에서 각각 NAV의 11.6%, 11.2%, 9.3%의 환매요청에 직면했다. Blue Owl이 운용 중인 한 펀드의 경우 환매신청이 40.7%에 달하기도 했다.38) 대부분의 펀드는 당초 약정에 따라 NAV의 5% 이내에서만 환매해주었지만, 일부는 평판훼손을 염려해 5% 초과분도 돌려주었다. 일례로, 최대 사모신용펀드 BCRED의 운용사인 Blackstone은 임직원 자금 1억 5천만달러까지 동원해 7.9%에 달하는 환매요청 전부를 수용했다. Oaktree의 경우에는 자사 펀드에서 발생한 8.5% 환매요청에 대응하고자 모회사인 Brookfield로부터 자금을 수혈받았다.39) 그러나 이런 식의 대응도 점차 힘에 부치는 모습이다. 2026년 6월, 4개 대형운용사 펀드의 환매신청액은 직전 3개월 대비 56% 증가했는데, Blackstone을 비롯한 모든 운용사는 환매한도를 5%로 엄격히 제한했다.40) 나아가 환매요청을 감당하기 어렵다고 판단한 일부 펀드는 환매 자체를 전면 중단(suspension of redemption)하는 사례까지 나타나고 있다.
펀드의 환매대응 능력은 전적으로 유동성 확보에 달려 있다. 펀드가 유동성을 마련하는 원천은 크게 네 가지다. 첫째, 펀드 자체가 보유한 현금 및 유동성 자산이다. 그러나 대부분의 펀드가 5% 범위 내에서만 환매에 응하거나, 운용사 자체 자금 혹은 임직원자금으로 대응하고 있다는 사실을 고려할 때, 펀드 내 유동성은 이미 고갈된 것으로 보인다.
유동성을 확보할 수 있는 또 다른 원천은 은행차입이다. 그러나 최근 은행들은 사모신용펀드에 대한 대출 축소 움직임을 보이고 있다. 일례로 JPMorgan은 자신이 대출을 제공하는 한 펀드의 NAV를 하향조정(mark down)했다.41) 이는 은행 입장에서 대출의 담보가 되는 펀드자산이 훼손되었다고 판단한 것이며, 따라서 향후 펀드에 대한 은행대출은 줄어들 가능성이 크다.
세 번째 유동성 공급 원천은 펀드 신규자금 유입이다. 그러나 기존 펀드의 성과가 악화된 상황에서 신규 투자가 유입될 가능성은 크지 않다. 실제로 펀드 성과가 악화될 경우 환매는 늘어나는 반면 펀드에 대한 신규투자는 감소하는 것으로 알려져 있다. 구체적으로, 펀드성과 악화 시 환매규모와 신규투자액 간의 상관계수는 –0.44로 나타났는데42), 이는 펀드 입장에서 유동성이 가장 절실한 시점에 신규 자금 유입은 오히려 감소함을 뜻한다. 일례로 2026년 5월 BOCI(Blue Owl Credit Income) 펀드의 신규 설정액은 전월 대비 50%, 전년 동기 대비로는 95% 급감했다. BOTI(Blue Owl Technology Income) 펀드 역시 신규 청약규모는 전월 대비 70%, 전년 동기 대비 90% 감소했다.43) 여타 펀드의 사정도 비슷하다. 2026년 4월 BDC 신규 설정액은 전년 대비 74% 감소했는데, 이는 2023년 5월 이후 최저 수준이다.44) 결국 신규투자 유치의 어려움은 정도의 차이가 있을 뿐 사모신용시장 전반의 현상으로 판단된다.
유동성을 마련할 수 있는 마지막 원천은 펀드자산 처분이다. 그러나 여타 자산과 달리 중견기업 대출은 유동성이 극히 낮아 자산매각이 용이하지 않다. 실제로 2024년 유통시장(secondary market)에서 거래된 중견기업 대출은 전체 펀드 대출의 1% 미만이다.45)
현재 사모신용펀드가 직면한 대규모 환매요청은 펀드가치 훼손에 대한 우려에서 촉발된 것이다. 그리고 차입기업의 높은 금리부담, 수익성 악화를 고려할 때 향후 펀드가치 훼손 우려는 심화될 개연성이 높다. 이러한 가운데 은행차입, 신규투자금 유입, 자산매각 등 환매요구에 대응할 유동성 공급원은 사실상 고갈되어 가고 있다. 그럼에도 불구하고 펀드의 유동성위기 가능성은 제한적이다. 우선 전체 펀드 중 환매 부담에서 자유로운 폐쇄형 펀드가 수적으로 더 많다.46) 그리고 준개방형 구조를 택한 펀드의 경우에도 환매를 제한하는 다양한 수단을 보유하고 있다. 환매비율 설정에서 한 발 더 나가 환매 자체를 중단하거나(suspension of redemption), 보유자산 만기에 맞춰 점진적으로 상환하는 경우(slow pay provisions)47)가 대표적이다. 이러한 점에서 사모신용시장에서 광범위한 유동성 위기가 발생할 가능성은 사실상 차단되어 있다고 봐도 무방하다.
그러나 유동성위기 가능성 차단과 펀드가치 하락은 별개의 문제다. 특히 준개방형 구조는 한 번에 유출되는 환매금액을 제한할 뿐, 환매에 대응하는 과정에서 발생하는 펀드 레버리지 증가, 차입금리 상승, NAV 희석 등을 통해 잔존 투자자에게 귀속되는 비용을 증가시킨다. 이러한 점에서 준개방형 펀드는 투자자에게 유동성을 제공하는 것이 아니라, 실은 환매과정에 수반되는 비용을 시간에 걸쳐 투자자 사이에 재배분하는 구조라 하겠다.48) 준개방형 구조는 전체 투자자 관점에서 편익을 높이는 것이 아니라, 오히려 미래의 손실을 증폭시키는 장치인 것이다.
이러한 점에서 만기시점에서 펀드가치 하락에 따른 투자자 손실은 불가피하다. 나아가 기업 자금조달시장 전반의 상황이 급속히 악화된다면, 만기 이전이라도 대폭적인 NAV 조정을 통해 투자자들이 조기에 손실을 인식해야 할 수도 있다. 그리고 이러한 손실부담은 준개방형 투자자는 물론 폐쇄형 투자자에게도 마찬가지로 적용된다.
Ⅳ. 사모신용시장과 시스템리스크
흔히 시스템리스크를 유발하는 요인으로 규모, 연계성, 레버리지, 단기차입 등이 거론된다.49) 여기에서는 이들 요인을 기준으로 사모신용시장의 시스템리스크 유발 가능성을 점검한 후, 정책적 시사점을 제시한다.
1. 규모 및 연계성
현재 사모신용시장의 규모는 약 2조 5천억달러로, 시스템리스크를 유발할 정도는 아니라는 것이 대체적인 평가다.50) 2조 5천억달러는 2025년 미국 명목GDP의 8%, 미국 상업은행 전체 대출의 18.8%에 해당하며, 상업은행의 기업대출(기업의 운전자금 및 설비투자 대출) 2조 7천억달러와 맞먹는 수준이다.51) 시스템리스크 유발 여부를 결정짓는 단일의 수치는 존재할 수 없지만, 이 정도 규모가 무시할 수준이라고 단정하는 것 또한 조심스럽다.
나아가 전술한 시장규모에는 소위 이중차입자(dual borrower)가 반영되어 있지 않다. 한 연구에 따르면 펀드 차입기업의 약 절반은 은행에서도 차입하고 있다. 그리고 은행은 펀드 차입에 성공한 기업에 사후적으로 대출한도를 늘려준 것으로 나타났다.52) 이러한 연구결과는 사모신용펀드가 은행의 기업대출을 대체한다는 일부의 주장이 사실이 아님을 시사한다.53) 오히려 사모신용펀드의 활동으로 기업에 대한 총 대출이 더 늘어났다는 해석이 타당하다. 결국 이중차입자까지 고려할 경우 전체 금융시스템이 차입기업에 노출된 규모는 한층 더 커진다고 봐야 할 것이다.54)
생명보험사의 변형된 사모신용도 고려해야 한다. 생명보험사는 한동안 직접대출과 펀드에 대한 출자를 통해 사모신용에 노출되었으나, 최근 전혀 새로운 방식의 사모신용이 빠르게 확대되고 있다.55) 일례로 펀드가 보유한 기업대출을 특수목적기구(Special Purpose Vehicle: SPV)에 이전하고, 이 SPV가 보유한 기업대출을 기초자산으로 하는 사모자산담보부증권(private Asset-Backed Securities: 사모ABS)를 발행한다. 그러면 생명보험사가 해당 ABS를 매입하는 방식이다(<그림 Ⅳ-1> 참고).
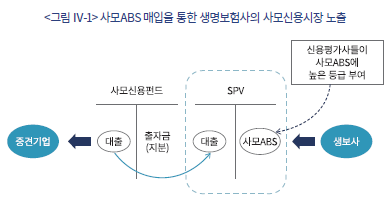
이러한 방식을 택하는 이유는 규제차익 때문이다. 생명보험사가 중견기업 대출을 직접 보유할 경우 상당한 규제자본을 쌓아야 한다. 반면, 대출자산을 기초로 사모ABS를 발행하고, 신용평가사는 이 ABS에 실제 위험 대비 높은 신용등급을 부여한다. SPV를 설립해 기업대출을 ABS로 변환시키는 과정(<그림 Ⅳ-1>에서 점선으로 둘러싸인 부분)을 추가함으로써 규제자본 적립부담이 대폭 줄어드는 것이다.
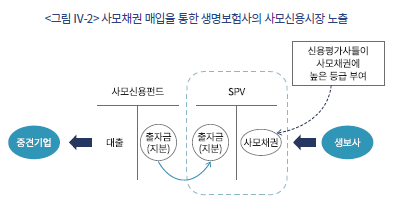
펀드 출자금을 사모채권으로 변형시키는 것도 규제차익을 위해 동원되는 방식이다. 생명보험사가 펀드에 출자할 경우, 해당 출자금에 대해서는 높은 수준의 규제자본 적립이 요구된다. 이를 회피하기 위해 생명보험사는 사모신용펀드 출자금을 SPV에 넘긴다. 대신 생명보험사는 해당 SPV가 발행하는 사모채권을 대가로 받는다(<그림 Ⅳ-2> 참고). 이때 SPV 발행 사모채권에는 실제 대비 높은 신용등급이 부여됨은 물론이다.
미국 생명보험사 보유 채권 중 공개신용등급(public rating)이 없는 경우에는 미국 보험감독자협의회(National Association of Insurance Commissioners: NAIC)가 부여한 등급이나 신용평가사의 비공개신용등급(private rating) 중 택일할 수 있다. 여기서 비공개신용등급은 공개신용등급과 달리 일반대중에게 알려지지 않으며, 발행사와 해당 채권을 매입하는 투자자(이 경우 생명보험사)만 알 수 있다. 흥미로운 점은 상당수의 생명보험사, 특히 PE 소유 생명보험사의 경우, NAIC 등급 대신 비공개신용등급을 편향적으로 선호한다는 사실이다.
비공개신용등급 채권의 86%가 대형 신용평가사(Big Three)가 아닌, 지명도가 낮은 마이너 3개 신용평가사(소위 Smaller Three)에 의해 등급이 부여된다는 점도 주목할 대목이다.56) 그리고 이들이 부여한 신용등급은 실질적인 위험이 동일한 채권임에도 NAIC 등급 대비 평균 2.74노치(notch), 최대 6노치 이상 높았다.57) 등급을 부풀림으로써 규제자본을 절감하려는 생명보험사의 유인과, 대형 신용평가사에게 공개신용등급 시장을 내준 소형평가사의 수익 확대 유인이 합치된 결과라 하겠다. 미국 생명보험사들은 전술한 과정을 통해 규제자본 적립을 1/3~1/2까지 절감하고 있다. 만약 실제 위험을 반영해 신용등급을 매긴다면, 전체 생명보험사들이 추가로 적립해야 하는 규제자본은 45억달러에 이른다.58) 이 금액은 미국 생명보험사 전체 자기자본의 약 10%에 해당한다.
이처럼 생명보험사, 특히 PE 소유 생명보험사의 적극적인 규제차익 행위로 인해 사모신용펀드와 관련하여 발행되는 사모ABS 및 사모채권 시장규모는 8,490억달러에 달한다. 이는 전체 BDC 시장의 2배를 넘어서는 것이다. 새로운 유형의 이들 자산은 종종 사모신용으로 집계되지 않는 경우가 있으나, 경제적 실질은 사모신용과 정확히 동일하다. 그리고 생명보험사가 사모ABS 및 사모채권을 대거 매입(발행잔액의 65%)한 결과, 해당 자산이 생명보험사 전체 자산59)에서 차지하는 비중은 14%에 달한다.60) 생명보험사의 규모가 대체로 크다는 점을 고려하면 이는 결코 작은 수치가 아니다. 상업용부동산대출 등을 포함할 경우 미국 생명보험권역의 사모신용 노출규모는 전체 자산의 35%에 이른다.61)
결국 은행권의 이중차입자 존재, 생명보험사의 사모ABS, 사모채권 보유 등을 감안하면 실제 사모신용시장의 규모는 훨씬 더 커진다. 따라서 규모가 작아 시스템리스크 유발 가능성이 없다는 주장에 대해서는 보다 신중한 접근이 필요해 보인다.
다음으로 연계성(interconnectedness)을 살펴보자. 특정 권역의 문제가 시스템리스크로 확산되는지 여부를 판단할 때 연계성이 갖는 중요성은 결코 간과할 수 없다. 과거 서브프라임모기지 대출잔액은 1조3천억달러(당시 명목GDP의 9%)62) 수준이었으나, 대출자산을 구조화하는 복잡한 과정을 거치면서 다양한 금융권역의 수많은 금융회사가 연쇄적으로 위험에 노출되었고, 그 결과 전대미문의 글로벌금융위기가 촉발되었다는 것은 주지의 사실이다.
우선 사모신용펀드 간 연계성이다. 여러 펀드가 동일한 차입자에게 대출을 제공할 경우 이들 펀드는 공통의 위험에 직면한다. 그런데 사모신용시장 차입기업의 61%는 2개 이상의 펀드로부터 차입하고 있으며, 심지어 6개 이상의 펀드로부터 돈을 빌린 차입자도 18%에 달한다.63) 나아가 사모신용을 제공하는 펀드가 또 다른 펀드에 출자자로 참여하는 경우도 발견된다. 일례로 대형 자산운용사 Cliffwater 산하의 사모신용펀드는 Barings이 운용하는 비상장 BDC 지분 1/3을 보유하고 있다.64) 이처럼 동일한 기업에 여러 펀드가 대출하는 차입자 중첩, 한 펀드에 다른 펀드가 출자자로 참여하는 출자연쇄 등을 통해 사모신용시장의 펀드들은 상호 긴밀히 연계되어 있다. 이는 차입기업의 건전성 훼손이 개별 펀드가 아닌 사모신용시장 전체의 문제로 확산될 수 있음을 의미한다.
펀드 간 연계는 외견상 이질적인 사모신용펀드와 PE 간에도 광범위하게 나타난다. 현재 사모신용시장은 소수의 대형 운용사에 의해 지배되고 있다. 그런데 이들 운용사는 사모신용은 물론 PE도 함께 영위한다. 실제로 사모신용과 PE 모두를 영위하는 운용사그룹이 전체 사모신용시장의 81.2%를 점유하고 있다.65) 이는 사모신용과 PE 간의 연계성을 짐작케 한다. 일례로 PE가 기업을 인수할 때 필요한 자금의 상당 부분은 사모신용펀드로부터의 차입에 의존한다.66) 동일한 기업을 대상으로 대출과 지분 모두를 보유하는 관행이 사모시장 생태계 내에 광범위하게 자리 잡은 것이다. 그런데 이 경우 해당 기업에 문제가 발생할 경우 사모신용펀드와 PE 모두의 수익성 악화를 초래한다. 사모신용펀드와 PE의 성과가 한 방향으로 움직이는 것이다. 대형 사모운용사그룹 Blackstone, KKR, Blue Owl의 주가가 지난 1년간 고점 대비 각각 43%, 41%, 54% 하락67)한 데는 이러한 요인이 작용한 것으로 보인다.
사모신용펀드는 사모시장 생태계를 넘어 타 권역과도 긴밀히 연계되어 있다. 은행은 펀드에 대한 대출(소위 백레버리지)을 통해 차입기업의 건전성과 간접적으로 연계된다. 더불어 이중차입자 문제는 은행을 사모신용시장의 건전성에 직접 노출시킨다. 최근 급성장하고 있는 합성위험이전거래(Synthetic Risk Transfer: SRT)도 문제다. SRT는 은행이 대출자산을 보유한 상태에서, 해당 대출에서 발생할 수 있는 손실을 거래상대방(사모신용펀드 포함)에게 이전하는 계약이다.68) 은행은 위험을 넘기는 대가로 일종의 보험료를 지불하고, 펀드는 신용위험을 떠맡는 대신 프리미엄을 받아 펀드수익률을 높인다. 그러나 SRT가 활발해질수록 사모신용시장과 은행 간의 연계가 강화되고, 금융시스템 전반의 시스템리스크도 그만큼 확대된다. 심지어 SRT를 통해 신용위험을 넘긴 바로 그 펀드에 은행이 대출을 제공하는 사례도 발견되는데69), 이 경우 상호 연계성은 더욱 증폭된다.
생명보험산업은 사모신용시장과 가장 연계성이 높은 권역이다. 생명보험사, 특히 PE 소유 보험사들은 사모신용펀드에 대한 출자, 펀드가 유동화한 기업대출을 기초자산으로 하는 사모ABS 보유, 펀드 출자금을 기초로 발행된 사모채권 투자 등을 통해 다양한 방식으로, 그리고 대규모로 사모신용시장에 노출되어 있다. 생명보험회사는 장기 부채, 즉 보험계약 및 연금계약을 다량 보유하고 있다는 점에서 안정적인 자산운용이 극히 중요하다. 그럼에도 불구하고 신용위험이 체계적으로 과소평가된 변형된 사모신용을 큰 폭으로 늘려왔다. 이로 인해 사모신용시장의 건전성 악화는 생명보험권역 전체의 건전성 훼손으로 직결될 수 있는 상황이다.
2. 시스템리스크 경로
사모신용시장의 문제가 펀드에 출자한 기관투자자 및 개인투자자, 그리고 펀드와 긴밀히 연계된 생명보험사, 은행 등이 일정 부분 손실을 입는 정도에서 끝날지, 아니면 시스템리스크로 확산될지의 여부는 전적으로 차입기업의 건전성에 달려 있다. 그런데 전술한 바와 같이 이들 기업의 건전성은 이미 상당 부분 훼손되었다. 그럼에도 불구하고 사모대출은 시장가격이 형성되지 않는 자산인 만큼, 급격한 충격이 가해지지 않는 한 펀드의 NAV는 천천히 조정될 전망이다. 그렇다면 사모신용시장에 직간접적으로 노출된 금융회사의 손실인식도 제한적인 수준에서 서서히 이루어질 것이며, 따라서 시스템리스크 가능성은 크지 않다고 봐도 무방하다.
하지만 NAV가 큰 폭으로 조정되는 상황이 발생한다면 이야기는 달라진다. 인공지능 발전이 가속화되면서 소프트웨어 기업 등 펀드로부터 차입한 기업의 수익성은 빠르게 악화되는 중이다. 금리부담 또한 점증하고 있다. 인플레이션에 따른 기준금리 인상 가능성, 하이퍼스케일러에 의한 대규모 차입 등이 겹치면서, 기존 사모신용 차입기업들은 조달금리 상승과 가용자금 부족 문제로 어려움을 겪을 가능성이 크다. 2026년 들어 BDC가 발행하는 채권 스프레드는 최대 140bp 상승했는데70), 이는 이들 BDC에 담겨 있는 차입기업의 상태가 그만큼 악화되고 있음을 시사한다.
그런데 차입기업의 건전성이 빠르게 악화될 경우, 펀드 NAV를 점진적으로 조정하는 데는 한계가 있을 수밖에 없다.71) 위험에 대한 급격한 재평가가 이루어지면서 NAV가 한꺼번에 큰 폭으로 하락할 가능성을 배제하기 어렵다는 것이다. NAV 하락이 임계수준을 초과하는 이러한 시나리오가 현실화된다면, 사모신용시장 문제는 해당 시장의 문제로 그치지 않는다. 이 경우 시스템리스크는 다음의 두 단계를 거쳐 전개될 것으로 예상된다.
일차적으로 펀드에 출자한 연금기금 등 기관투자자, 사모신용에 직간접적으로 연계된 생명보험사, 은행 등의 손실규모가 임계치를 넘어선다. 이 경우 규제자본을 적립해야 하는 생명보험사와 은행의 자기자본이 훼손되면서 이들 권역의 건전성이 즉각적으로 악화된다. 그럼에도 불구하고 아직까지 시스템리스크를 논할 단계는 아니다.
본격적인 시스템리스크는 그다음 단계에서 벌어진다. 사모신용시장 투자로 큰 손실을 입은 연금기금 등 기관투자자는 자산배분조정(rebalancing)을 위해, 생명보험사와 은행은 규제자본 충족을 위해 우량채 등 유동성 높은 자산을 처분하기 시작한다. 이에 따라 일부 자산가격이 하락한다. 그런데 가격이 하락하는 이들 자산은 타 권역의 금융회사들도 상당수 보유하고 있는 경우가 대부분이다. 공통보유 자산(asset commonality)72)을 매개로 위기가 퍼져나갈 통로가 형성되는 것이다. 특히 큰 타격을 받는 곳은 부채가 많고 단기차입 의존도가 높은 투자은행과 일부 헤지펀드들이다. 이들이 보유한 자산가치가 하락하면서, 해당 자산을 담보로 단기로 돈을 빌려준 채권자들이 경쟁적으로 대출금을 회수하려 들기 때문이다.
이 시점에서는 규모와 연계성은 물론 레버리지와 단기차입도 문제가 되기 시작한다. 시스템리스크를 유발하는 모든 요건이 충족되는 셈이다. 즉, 대규모 부채를 단기차입으로 조달한 금융기관에서 유동성 위기가 발생하고, 이들 금융기관이 서둘러 현금확보에 나서면서 대규모 자산매각이 뒤따른다. 자산매각 규모가 커진 만큼 자산가격 하락은 이전보다 더 큰 폭으로, 그리고 보다 광범위하게 진행된다. 유동성위기와 자산가격 하락이 서로를 강화하는 국면이 펼쳐지는 것이다. 이러한 국면에 돌입하고 나면 전 금융권의 건전성이 동반 훼손되는 것은 시간문제다.
3. 정책적 시사점
미국 사모신용시장에서 목격되는 현상은 우리나라에 다음과 같은 시사점을 던진다. 우선, 확장적 통화정책이 장기화되는 것을 경계해야 한다. 저금리가 지속되는 가운데 과도한 유동성이 공급될 경우, 대출조건 완화 등을 통해 부가가치를 창출하지 못하는 영역으로 자금이 흘러갈 개연성이 커진다. 이는 제한된 자원의 비효율적 활용으로 이어지고, 나아가 좀비기업 증가로 경제의 성장동력을 위축시킨다.73)
둘째, 금융 규제 및 감독에 대한 통합적 접근이 필요하다. 지난 20여 년간 금융권역 간 구분은 점차 약해져 왔으며, 이로 인해 전체 금융시스템은 어느 때보다 촘촘하게 연결된 상태이다.74) 이러한 상황에서 각 권역을 분리된 영역으로 취급하는 사일로식 관점을 견지할 경우, 자칫 시스템리스크를 포착하는 데 실패할 수 있다. 특히 규제 영역 밖에 위치한 사모펀드가 규제대상 금융권역과 연결될 위험을 경계해야 할 것이다.
끝으로, 글로벌 금융회사 권유 투자상품에 대한 신중한 접근이 필요하다. 지난 2008년 금융위기 발발 직전 국내 금융회사 중 글로벌 금융회사가 제안한 상품에 투자함으로써 큰 손실을 입은 사례가 있다. 해당 손실은 상당 부분 글로벌 금융회사 브랜드에 대한 막연한 신뢰에서 비롯된 것으로 알려졌다. 이러한 현상은 이번에도 일부 재연된 것으로 보인다. 2026년 2월말 기준 국내 연금기금 및 금융회사의 해외 사모신용 노출은 56조원75)에 달하는데, 이러한 대규모 노출 중 일부는 글로벌 브랜드에 대한 우호적 입장에서 비롯되었을 가능성을 배제하기 어렵다. 이러한 점을 고려할 때, 향후 글로벌 금융회사 제안 상품에 대해서는 철저한 모니터링을 거친 후에 투자 여부를 결정할 필요가 있다. 특히 글로벌 금융회사나 투자자들이 위기에 대비해 자신들의 포지션을 축소하는 와중에, 국내 연금기금이나 금융회사가 해당 포지션을 받아주는 역할을 해서는 곤란할 것이다.
1) Berrospide et al.(2025), Cai & Haque(2024)
2) MSCI(2026. 5. 12), Ellias & de Fontenay(2025), Aldasoro et al.(2025), Financial Services Regulation Committee(2026)
3) Block et al.(2023)
4) Block et al.(2023)
5) Cai & Haque(2024), Block et al.(2023)
6) 펀드의 법적 성격은 대부분 합자조합(limited partnership)이다.
7) 이하에서는 사모신용펀드와 BDC 둘을 구별하지 않고 모두 ‘펀드’로 부르기로 한다.
8) Ellias & de Fontenay(2025), International Monetary Fund(2024)
9) Cai & Haque(2024)
10) Aldasoro et al.(2025)
11) Avalos et al.(2025)
12) Adrian & Shin(2010a), Borio & Zhu(2012)
13) 기준금리가 1표준편차 감소할 경우 사모신용시장이 12% 확대된다는 실증연구결과는 이러한 주장을 뒷받침한다. Avalos et al.(2025)
14) International Monetary Fund(2024)
15) BDC를 대상으로 이루어진 연구결과다. Chernenko et al.(2024)
16) Chernenko et al.(2024), Berrospide et al.(2025)
17) Morgan Stanley & Oliver Wyman(2024)
18) Meisenzahl et al.(2026)
19) Kirti & Sarin(2024), Cortes et al.(2023)
20) Meisenzahl et al.(2026)
21) 미국 국채(Treasury)를 담보로 하루 동안(overnight) 차입할 때 적용되는 금리
22) Cai & Haque(2024)
23) 분석대상을 BDC로만 국한할 경우 소프트웨어 분야의 비중(2025년 9월 기준)은 20%로 낮아진다. Mairone(2026. 5. 1)
24) Economist(2026. 4. 1)
25) International Monetary Fund(2024)
26) Pitch는 2025년 3월 기준, PIK 대출금 비중을 14%로 보고하고 있다. PitchBook/LCD(2025)
27) Rintamäki & Steffen(2025)
28) Davydiuk et al.(2024)
29) 반면 신디케이트론의 회수율은 52%이다. Cai & Haque(2024)
30) MSCI(2026. 5. 12)
31) 이는 NAV 대비 시장가격이 큰 폭으로 할인(discount)됨을 의미한다.
32) International Monetary Fund(2024)
33) International Monetary Fund(2024), Aldasoro et al.(2025)
34) Cai & Haque(2024); Block et al.(2023)
35) Aldasoro et al.(2025), Economist(2026. 4. 1)에 따르면, 준개방형 펀드에 담긴 대출은 전체 사모신용의 1/3에 달한다.
36) Fang et al.(2026)
37) 환매신청 총액이 NAV의 5%를 초과할 경우, 각 투자자가 신청한 환매금액 비율에 따라(pro rata) NAV의 5% 이내에서 배분한다. 즉, 매분기 전체 환매액은 NAV의 5%로 제한하되, 환매신청액이 큰 투자자가 더 많은 금액을 받아가게 된다.
38) Economist(2026. 4. 1)
39) Economist(2026. 4. 1)
40) Financial Times(2026. 6. 4), The Wall Street Journal(2026. 6. 18)
41) 정확히 말하면, 펀드에 포함된 소프트웨어기업 대출의 평가가치를 낮춘 것이다. Financial Times(2026. 3. 11)
42) Fang et al.(2026)
43) Financial Times(2026. 5. 12)
44) The Wall Street Journal(2026. 6. 18)
45) Economist(2026. 4. 9)
46) International Monetary Fund(2024)
47) AIMA
48) Fang et al.(2026)
49) Adrian & Brunnermeier(2016), Acemoglu et al.(2015), Adrian & Shin(2010b), Gorton & Metrick(2012)
50) JP Morgan(2026. 3. 12)
51) 미국 상업은행 대출에서 가장 큰 비중을 차지하는 것은 부동산대출(real estate loan)이며, 기업대출(commercial and industrial loan), 소비자대출(consumer loan)이 그 뒤를 잇는다.
Federal Reserve, https://www.federalreserve.gov/releases/h8/20260508/
52) Haque et al.(2025)
53) Acharya et al.(2024)
54) 정의상 은행대출은 사모신용시장 대출에서 제외된다. 따라서 사일로식의 접근을 택할 경우 이중차입자의 존재는 사모신용시장의 크기와 아무런 상관이 없다. 그러나 시스템리스크 관점에서는 이중차입자에 의한 은행차입금까지 포함해서 사모신용시장의 크기를 파악하는 것이 보다 합리적이다.
55) Meisenzahl et al.(2026)
56) 3개 신용평가사는 KBRA, DBRS Morningstar, Egan-Jones이다. Li et al.(2026)
57) Johnson et al.(2024)
58) Li et al.(2026)
59) 정확히는 일반계정(general account) 자산을 의미한다.
60) Meisenzahl et al.(2026)
61) Financial Services Regulation Committee(2026)
62) Committee on Financial Services(2007)
63) Mairone(2026. 5. 1)
64) Economist(2026. 4. 1)
65) 금액 기준, International Monetary Fund(2024)
66) Levin & Malfroy-Camine(2025), Haque et al.(2025)
67) 2026년 6월 3일 기준
68) Basel Committee on Banking Supervision(2026)
69) Cortes et al.(2025), Berrospide et al.(2025)
70) Reuters(2026. 5. 21)
71) 펀드에 담긴 차입기업의 부실이 명백함에도 이를 NAV에 의도적으로 반영하지 않을 경우, 투자자 소송은 물론, 수탁자의무(fiduciary duty) 위반, 반사기(anti-fraud)조항 위반 등으로 처벌받을 수 있다.
72) Allen et al.(2012)
73) 신보성(2024)
74) Aquilina et al.(2025), Ghamami et al.(2025)
75) 금융위원회ㆍ재정경제부ㆍ금융감독원(2026. 5. 27)
참고문헌
금융위원회ㆍ재정경제부ㆍ금융감독원, 2026. 5. 27, 全 금융권 및 연기금 등의 해외 사모대출 투자 현황, 관계부처 합동 보도자료.
신보성, 2024, 『부채로 만든 세상』, 이콘.
신보성, 2026, 미국 사모신용시장의 건전성과 시스템리스크, 자본시장연구원 『자본시장포커스』 2026-12호.
Acemoglu, D., Ozdaglar, A., Tahbaz-Salehi, A., 2015, Systemic risk and stability in financial networks, American Economic Review 105(2), 564-608.
Acharya, V.V., Cetorelli, N., Tuckman, B., 2024, Where do banks end and NBFIs begin? Federal Reserve Bank of New York Staff Report No. 1119.
Adrian, T., Shin, H.S., 2010a, Financial intermediaries and monetary economics, in Friedman, B.M., Woodford, M. (eds.), Handbook of Monetary Economics, vol. 3, Elsevier, 601-650.
Adrian, T., Shin, H.S., 2010b, Liquidity and leverage, Journal of Financial Intermediation 19(3), 418-437.
Adrian, T., Brunnermeier, M.K., 2016, CoVaR, American Economic Review 106(7), 1705-1741.
Alternative Investment Management Association, 2024, Reassessing Systemic Risk in Nonbank Financial Institutions.
Aldasoro, I., Doerr, S., Todorov, K., 2025, Retail investors in private credit, BIS Bulletin No. 106.
Allen, F., Babus, A., Carletti, E., 2012, Asset commonality, debt maturity and systemic risk, Journal of Financial Economics 104(3), 519-534.
Aquilina, M., Garavito, F., Gelos, G., Lewrick, U., Packer, F., Pinter, G., Sushko, V., Todorov, K., 2025, The transformation of the life insurance industry: Systemic risks and policy challenges, BIS Papers No. 161, Bank for International Settlements.
Avalos, F., Doerr, S., Pinter, G., 2025, The global drivers of private credit, BIS Quarterly Review, March, 13-30.
Basel Committee on Banking Supervision, 2026, Synthetic Risk Transfers.
Berrospide, J.M., Cai, F., Lewis-Hayre, S., Zikes, F., 2025, Bank lending to private credit: Size, characteristics, and financial stability implications, FEDS Notes, May 23.
Block, J., Jang, Y.S., Kaplan, S.N., Schulze, A., 2023, A survey of private debt funds, NBER working paper 30868.
Bloomberg, 2025. 10. 31, Private credit’s rising pile of ‘bad PIK’ points to default woes.
Borio, C., Zhu, H., 2012, Capital regulation, risk-taking and monetary policy: A missing link in the transmission mechanism? Journal of Financial Stability 8(4), 236-251.
Cai, F., Haque, S., 2024, Private credit: Characteristics and risks, FEDS Notes, February 23.
Chernenko, S., Ialenti, R., Scharfstein, D.S., 2024, Bank capital and the growth of private credit, Harvard Business School working paper.
Cortes, F., Diaby, M., Windsor, P., 2023, Private equity and life insurers, IMF Global Financial Stability Note 2023/001.
Cortes, F., Fernandez Dionis, G., Li, Y., Ramirez, S., Zhang, X., 2025, Recycling risk: Synthetic risk transfers, IMF working paper 2025/200.
Davydiuk, T., Marchuk, T., Rosen, S., 2024, Direct lenders in the U.S. middle market, Journal of Financial Economics 162, 103946.
Deutsche Bank, 2024, Private Credit—A Rising Asset Class Explained.
Ellias, J.A., de Fontenay, E., 2025, The credit markets go dark, Yale Law Journal 134(3), 779-857.
Fang, C., Goldstein, I., Zeng, Y., 2026, The fragility of semi-liquid private credit funds, NBER working paper 35385.
Financial Times, 2026. 3. 11, JPMorgan marking down loan portfolios of private credit groups.
Financial Times, 2026. 5. 12, Blue Owl retail fundraising evaporates amid private credit concerns.
Financial Times, 2026. 6. 4, Blackstone caps withdrawals from flagship private credit fund.
Ghamami, S., Moore, D., Weiss, A., Wurm, M., Zandi, M., 2025, Private Credit & Systemic Risk, Moody’s Analytics.
Gorton, G., Metrick, A., 2012, Securitized banking and the run on repo, Journal of Financial Economics 104(3), 425-451.
Haque, S., Mayer, S., Stefanescu, I., 2025, Private debt versus bank debt in corporate borrowing, working paper.
House of Lords Financial Services Regulation Committee, 2026, Private Markets: Unknown Unknowns, 3rd Report of Session 2024-26, HL Paper 235.
International Monetary Fund, 2024, The rise and risks of private credit, Global Financial Stability Report, chapter 2.
Johnson, J., Wong, M., Phelps, L., 2024, Private ratings among U.S. insurer bond investments continue to rise and have nearly tripled in five years, National Association of Insurance Commissioners Capital Markets Special Report.
J.P. Morgan, 2026. 3. 12, Private credit under the microscope—Separating headlines from fundamentals.
Kirti, D., Sarin, N., 2024, What private equity does differently: Evidence from life insurance, Review of Financial Studies 37(1), 201-230.
Levin, J.D., Malfroy-Camine, A., 2025, Bank lending to private equity and private credit funds: Insights from regulatory data, Federal Reserve Bank of Boston Supervisory Research and Analysis Notes 25-2.
Li, X., Oh, S., Ricciardi, G., 2026, Rating without market discipline, Columbia Business School Research Paper, SSRN 6859158.
Mairone, N., 2026. 5. 1, Research note: Mapping software exposure across BDC portfolios, Preqin.
Meisenzahl, R.R., Overpeck, J., Polacek, A., 2025, Life insurers’ private credit investments and annuity market share capture, Federal Reserve Bank of Chicago working paper 2025-09, revised April 2026.
MonitorDaily, 2026. 1. 12, S&P: U.S. corporate bankruptcy filings accelerate further in December 2025.
Morgan Stanley, Oliver Wyman, 2024, Extending Credit: The Evolving Role of Wholesale Banks in Credit Markets.
MSCI, 2026. 5. 12, The State of Private Markets 2026: Building for What’s Next.
PitchBook LCD, 2025, U.S. Private Credit & Middle Market Quarterly Wrap: Third Quarter 2025.
Reuters, 2026. 5. 21, Private credit bond spreads show smaller lenders priced at greater risk.
Reuters, 2025. 11. 13, U.S. corporate bankruptcies set to hit 15-year high amid credit jitters, S&P data shows.
Rintamäki, P., Steffen, S., 2025, PIK now and pay later—How deferred interest reshapes private credit, working paper.
The Economist, 2026. 4. 1, Briefing: Private-equity firms: A guide to the private-credit crisis.
The Economist, 2026. 4. 9, Can the secondary market allay private-credit fears?
The Wall Street Journal, 2026. 6. 18, Even more investors want out of private credit.
U.S. House Committee on Financial Services, Subcommittee on Financial Institutions and Consumer Credit, 2007. 3. 27, Subprime and predatory lending: New regulatory guidance, current market conditions, and effects on regulated financial institutions, Hearing, Serial No. 110-18, U.S. Government Printing Office.
전통적으로 기업은 상업은행 대출 혹은 자본시장에서의 공모회사채 발행을 통해 자금을 차입하는 경우가 많았다. 그러나 최근 이들 경로를 통하지 않는 차입이 큰 폭으로 확대되고 있다. 소위 비은행금융기관(Non-Bank Financial Institutions: NBFI)에 의한 대출이 대표적인 사례다. 그런데 비은행금융기관 대출 가운데, 펀드라는 집합투자기구(collective investment vehicle)를 통해 비공개ㆍ비상장 중견기업(middle-market firm)에 제공되는 대출을 사모신용(private credit)이라고 부른다.1)
지난 20여 년간 미국 사모신용시장은 지속적으로 커져왔으며, 특히 팬데믹 직후 제로금리 국면에서 폭발적으로 성장했다. 실제로 팬데믹 직후 시점인 2020년부터 지난 5년간의 성장이 이전 20년간의 성장을 압도하고 있으며, 이 기간 연평균 성장률은 20%에 달한다. 현재 미국 사모신용시장 규모에 대한 일치된 통계는 없으나, 대체로 2조 5천억달러 수준으로 파악된다.2)
사모신용 생태계는 크게 세 가지 요소로 이루어진다. 우선 차입자인 중견기업이다. 이들 중견기업의 매출은 평균 3억달러3)이며, 개별 차입기업에 대한 대출잔액은 평균 2억 3천만달러4) 수준이다. 그리고 대출의 만기는 5~7년이다.5)
두 번째 구성요소는 대출기구(credit vehicle)이다. 사모신용은 펀드6)를 설립해 마련한 출자금으로 중견기업에 대출한다. 사모신용을 제공하는 주체로 사업개발회사(Business Development Company: BDC)가 자주 등장하는데 이 역시 펀드로 보면 된다. 자산운용 요건 및 레버리지 비율 규제가 부과된다는 점에서 차이가 날 뿐, 경제적 실질이라는 측면에서 펀드와 다름없기 때문이다.7) 미국 사모신용시장에서 BDC가 차지하는 비중은 10~14% 수준이다.8)
사모신용시장의 마지막 구성요소는 투자자다. 펀드에 편입되는 자산은 유동성이 극히 낮은 대출자산이다. 따라서 펀드 투자자는 단기적인 유동성 수요에서 벗어나 긴 호흡을 가질 수 있어야 한다. 즉, 펀드 설정기간(최소 6~7년)이 종료될 때까지 장기간 자산이 묶여도 상관없는 투자자라야 한다는 것이다. 이를 반영, 투자시계(investment horizon)가 가장 길다고 알려진 연금기금(pension fund)이 전체 대출자금의 약 31%를 공급하는 최대 투자자다.9) 나머지 투자자들 역시 생명보험사, 국부펀드(sovereign wealth fund), 패밀리오피스 등 전형적인 장기투자자로 분류되는 곳들이다.
이처럼 사모신용시장은 전형적인 기관투자자의 영역에 해당한다. 실제로 2015년까지 펀드 투자자 중 개인은 사실상 전무했다. 그러나 2020년을 전후로 개인투자자들이 대거 유입된 결과, 전체 펀드 투자자 중 개인투자자가 차지하는 비중은 2024년말 13%까지 높아졌다.10)
Ⅱ. 사모신용시장의 성장 배경
사모신용시장의 성장에는 여러 요인이 복합적으로 작용했으나, 대표적 요인으로 저금리 및 확장적 통화정책, 은행의 규제차익 유인, Private Equity(PE)의 생명보험사 인수를 들 수 있다.
1. 저금리 및 확장적 통화정책
사모신용시장 성장의 초기국면에는 주로 수요측면의 요인에 힘입어 시장이 확대되었다. 글로벌금융위기 이후, 은행규제 강화 및 은행의 위험회피로 은행대출이 위축되면서 중견기업의 차입수요가 발생했는데, 이 틈을 사모신용펀드가 메우기 시작한 것이다. 그러나 미국에서 사모신용시장이 본격적인 성장국면에 진입한 2010년 이후부터는 수요가 아닌 공급 요인이 시장을 견인한 것으로 판단된다.11)
공급요인에 의한 사모신용 확대는 초저금리정책과 밀접히 관련되어 있다. 2008년 이후 미국의 기준금리는 약 12년간 지속적으로 0%대에 머물렀으며, 제로금리에서 벗어난 나머지 기간에도 대부분 1~2%대의 극히 낮은 수준을 벗어나지 않았다. 초저금리 국면이 장기간 지속될 경우, 투자자들이 고수익을 좇는 소위 수익률 추구(search for yield)12)현상이 나타난다. 이로 인해 상대적으로 높은 수익을 제공하는 사모신용펀드로 대규모 투자자금이 유입되었고, 펀드는 이들 자금의 운용을 위해 중견기업 대출시장을 적극 공략한 것이다. 즉, 고수익을 추구하는 기관투자자 자금의 대량 공급이 중견기업의 차입수요를 창출해냈다는 것이다.13)
그러나 2020년을 전후한 시점에 이르자 기관투자자의 자금유입 성장세가 둔화되기 시작했다. 새로운 자금조달원을 확보하려는 자산운용사들이 개인투자자 유치에 나서기 시작한 것은 이 무렵이다.14) 그러나 기관투자자와 달리 개인투자자들이 장기자금을 안정적으로 공급하기에는 무리가 있다. 소위 인내자본(patient capital) 공급에 제약이 있다는 것이다. 이러한 문제를 극복하기 위해 펀드 순자산가치(Net Asset Value: NAV)의 일정비율 이내에서 환매를 허용하는 준개방형(semi-liquid) 구조가 도입되기 시작했다. 글로벌 자산운용사 Blackstone이 운용하는 BCRED, Blue Owl의 OBDC3, Apollo의 ADCF, Cliffwater의 CCLF 등이 대표적인 사례다. 최근 일부 펀드에서 벌어지고 있는 환매로 인한 유동성 문제는 이들 준개방형 구조 도입에 따른 것이다.
2. 은행의 규제차익 유인
오랜 기간 중견기업에 대한 대출은 주로 상업은행의 영역이었다. 그러나 글로벌금융위기 이후 자본규제가 강화되면서, 저신용 중견기업 대출에 수반되는 규제자본비용이 상승했다. 이로 인해 은행의 행태에 변화가 생겼다. 중견기업에 대한 직접 대출을 줄이는 대신, 사모신용펀드 대출을 늘리는 방식으로 선회한 것이다 (<그림 Ⅱ-1> 참고).
일례로 은행이 중견기업에 직접 대출할 경우 규제자본비율 산정 시 100%의 위험가중치(risk weight)가 적용된다. 반면, 사모신용펀드에 대출하면 위험가중치는 20%로 낮아진다. 낮은 위험가중치 적용이 자본비용 절감으로 이어져 자기자본이익률(Return on Equity: ROE)을 상승시킴은 물론이다. 실제로, 은행이 중견기업에 직접 대출하는 경우와 사모신용펀드에 대출할 때의 ROE는 각각 17.5%, 46.2%로 나타났다.15) 직접 대출 대신 펀드를 통해 대출할 때의 ROE가 2.6배에 달하는 것이다. 은행의 규제차익(regulatory arbitrage) 유인을 엿볼 수 있는 대목이다.
대부분의 은행은 이러한 점을 십분 활용하고 있다. 일례로 Goldman Sachs 그룹의 경우 산하에 자체 은행자회사를 두고 있음에도 불구하고 계열 사모신용펀드를 통해 중견기업 대출을 제공한다. 다른 은행그룹도 예외가 아니어서 JP Morgan Chase, Morgan Stanley 등도 비슷한 접근을 택하고 있다.16)
한편, 펀드에 대한 은행의 대출은 한도대출(credit line)이 약 80%를 차지하며 나머지는 기간대출(term loan) 형태를 띤다. <그림 Ⅱ-2>에는 은행이 사모신용펀드에 제공한 한도대출 규모가 나타나 있는데, 특히 지난 5년간의 성장세가 가파르다. 이를 통해 최근 5년간의 사모신용시장 급성장에 은행대출이 상당한 역할을 했음을 알 수 있다.
3. PE의 생명보험사 인수
지난 몇 년간 사모신용시장 공략에 동원된 핵심 금융회사는 생명보험사다. 대형 자산운용그룹 산하 PE가 생명보험사를 인수하고, 인수된 생명보험사는 고객들이 납입하는 보험료를 PE와 계열관계에 있는 사모신용펀드에 투자하는 방식이다.
전통적으로 생명보험사의 운용자산은 국채나 회사채 등 만기가 긴 공모채권이 주종을 이루었다. 생명보험사 특유의 장기부채에 대응하여 자산 또한 장기로 운용할 필요성이 컸기 때문이다. 이러한 상황에서 사모신용시장이 등장하면서 장기운용을 위한 또 다른 자산군이 등장한 셈이다.17) 결국 생명보험사는 사모신용펀드에 자금을 공급하는 대형 투자자가 되고, 펀드는 해당 투자금을 중견기업에게 제공하는 대출플랫폼이 된 것이다.
이러한 비즈니스모델은 자산운용그룹에 상당한 이익을 제공한다. 우선 생명보험사를 인수한 PE는 운용자산(Assets Under Management: AUM)이 큰 폭으로 증가하면서 이에 비례하여 늘어난 운용보수를 획득한다. 계열 사모신용펀드 역시 안정적인 대출재원을 확보하는 동시에 펀드운용규모 확대에 따른 운용보수 수입을 늘릴 수 있다. 이러한 점을 고려할 때, 생명보험사를 소유한 자산운용그룹 산하의 사모신용펀드일수록 중견기업 대출에 보다 공격적일 것으로 예상된다. 그리고 이러한 예상은 사실로 확인된다.18)
2009년 대형 자산운용그룹 Apollo에 의한 Athene 인수로 시작된 사모신용시장과 생명보험사의 연계는 전통적인 보험사 비즈니스모델에 중대한 변화를 가져왔다.19) Apollo의 보험사 인수가 큰 성공을 거두자, Blackstone, KKR, Carlyle, Blue Owl 등 다른 대형 운용사들도 다투어 보험사를 인수하거나 전략적 제휴를 통해 사모신용시장을 공략하기 시작했다. 2010년 생명보험산업 전체 자산에서 PE 소유 생명보험사가 차지하는 비중은 1%에 불과했으나 2024년말에는 14%로 급증했다(<그림 Ⅱ-3> 참고). 특히 2020년 이후의 증가세가 돋보인다. PE 소유 생명보험사의 자산점유율이 불과 4년 만에 2.5배 늘어난 것이다.20) PE 소유 생명보험사 점유율 급등은 전술한 사모신용시장의 공급견인 성장으로 설명된다. 즉 팬데믹 직후의 초저금리 국면에서 대규모 생명보험자산을 활용해 사모신용시장을 공략하고, 이를 통해 펀드 수익률을 높이려는 대형 자산운용그룹의 공격적인 행태가 작용한 것이라 하겠다.
Ⅲ. 사모신용펀드의 건전성 및 유동성
최근 사모신용을 제공하는 대형 펀드에서 환매신청이 급증하면서 이들 펀드의 건전성과 유동성에 대한 우려가 커지고 있다. 이 장에서는 다양한 측면에서 펀드의 건전성 및 유동성을 평가한다.
1. 차입기업의 상환능력 저하
사모신용펀드의 수익성은 전적으로 차입기업이 이자를 적시에 지급하고 원금을 상환할 능력이 있는지 여부에 달려 있다. 그런데 지난 2~3년간 차입기업의 상환능력이 약화되고 있다는 신호가 곳곳에서 감지된다.
차입기업의 상환능력을 낮추는 첫 번째 요인은 높은 금리부담이다. 사모신용에는 변동금리가 적용되는데, 구체적으로 각 시점의 담보부 익일물 조달금리(Secured Overnight Financing Rate: SOFR)21)에다 5~7%의 신용스프레드가 가산된다. 사모신용이 급증한 시점은 팬데믹 직후의 제로금리 시기로, 당시 차입기업이 부담하는 금리는 평균 6% 수준에 불과했다. 그러나 이후 기준금리가 인상되면서 2023~2024년 SOFR는 5%를 넘어섰다. 기준금리 상승 국면에서는 신용스프레드 또한 확대되는 경향이 있다. 실제로 2020~2021년 550bp 수준이었던 신용스프레드는 2022~2023년 650bp로 100bp 확대되었다.22) 그 결과 차입기업들은 제로금리 시기의 2배에 달하는 약 12% 수준의 금리를 부담하고 있는 것으로 보인다.
금리상승으로 이자부담이 늘어나는 가운데 차입기업의 수익성은 악화되고 있다. <그림 Ⅲ-1>은 차입기업이 속한 산업별 비중을 나타낸다. 정보기술(IT) 분야가 41%로 가장 높은 비중을 차지하고 있는데, 이 분야에 속한 차입자의 대부분은 서비스형 소프트웨어(Software as a Service, SaaS) 기업이다.23) 그런데 인공지능(AI)의 급격한 발전으로 진입장벽이 낮아지고 제품개발 주기가 단축되면서, 이들 기업의 수익성이 크게 악화되고 있다. 최근 SaaS로 분류되는 기업 중 약 50%가 마이너스(-) 현금흐름(EBITDA)을 기록 중이라는 사실이 이를 뒷받침한다.24)
수익성이 악화되는 가운데 차입금리가 2배 가까이 상승하면서 차입자의 상당수는 이자를 낼 수 없는 상황에 처했을 것으로 보인다. 실제로 이미 2023년 기준으로 사모신용 차입자의 약 1/3은 영업이익으로 이자도 내지 못하고 있다.25) 최근의 악화된 시장환경을 고려하면 이자보상비율이 1에 미치지 못하는 기업의 비중은 더욱 늘어났을 개연성이 크다.
Payment-In-Kind(PIK) 비중 변화 또한 차입기업의 상황이 녹록지 않음을 시사한다. PIK란 대출이자를 현금으로 지불하지 않고, 펀드로부터 추가 대출을 받아 이자를 지급하는 것을 말한다. 이 경우 펀드에는 일체의 현금유입이 발생하지 않으며, 대신 이자의 크기만큼 대출원금이 늘어난다.
<그림 Ⅲ-2>에 의하면 2023년부터 PIK 비중이 급속히 확대되고 있다. 구체적으로 2022년 PIK 적용 대출의 비중은 5~6%였으나 금리인상 시기인 2023년부터 PIK 비중이 급증하기 시작, 2025년에는 12%까지 늘어났다.26) PIK 증가는 결코 좋은 신호가 아니다. PIK는 차입자가 사실상 채무불이행(default) 상태에 진입했음에도 이를 인식하지 않음으로써 손실을 이연시키는 행위에 해당한다. 실제로 PIK가 적용된 대출의 경우 나중 시점에서 연체, 파산에 이르게 될 가능성이 높은 것으로 나타났다.27) 결과적으로 PIK 비중 증가는 이자를 제때 지급하지 못하는 기업이 그만큼 늘어나고 있다는 것으로, 전술한 이자보상비율 하락과 궤를 같이 하는 것이다.
2. 펀드가치 하락
차입기업의 현금흐름 악화, 이자보상비율 하락, PIK 비중 확대 등은 모두 펀드성과를 떨어뜨리는 요인으로 작용한다. 물론 차입자 중 일부가 채무이행에 실패하더라도 대출포트폴리오가 충분히 다각화되어 있다면 펀드성과에 미치는 영향은 제한적일 수 있다. 그러나 이러한 가능성은 낮아 보인다. IT산업 등 수익성이 악화된 일부 업종에 대출이 집중되어 있기 때문이다. 그런데 이처럼 소수 업종에 대출이 집중될 경우 위험분산 효과는 기대하기 어렵다.
업종뿐만 아니라 특정 기업에 대한 대출집중 또한 우려할 수준이다. 펀드에 편입된 차입기업 수는 평균적으로 100개를 넘지 않는데, 이 중 상위 1개 기업 및 상위 10개 기업이 펀드 대출에서 차지하는 비중은 각각 13%, 51%에 달한다.28) 이로 인해 소수 몇몇 기업의 채무불이행만으로도 펀드가치가 큰 폭으로 훼손될 위험이 상존한다.
채무불이행시 펀드 투자자들이 원금 대비 확보할 수 있는 자금의 비율인 회수율(recovery rate upon default) 또한 취약한 것으로 평가된다. 사모신용의 절반 이상이 소프트웨어, 금융서비스, 헬스케어서비스 등 담보 설정이 어려운 무형자산 중심 산업에 제공되고 있기 때문이다. 이를 반영하듯 사모신용 차입기업이 채무불이행에 처할 경우의 회수율은 33%에 불과하다.29)
이러한 문제는 실제 펀드가치 하락으로 이미 반영되기 시작했다. 2025년 9월 기준, 사모신용펀드에서 원금의 50% 이상을 상각처리(markdown)한 대출이 전체 대출의 10%를 넘어섰다. 그 결과 2025년 말 현재 NAV로 평가한 펀드수익률은 1.8%로, 6개월 전 수익률 3.7%의 절반 수준으로 축소되었다.30)
한편, 유동성이 극히 낮아 시장가격이 존재하지 않는 대출자산의 특성상, 대출자산가치 하락이 NAV에 느리게 반영(stale valuation)될 가능성이 있다. 손실인식에 따른 NAV 하락이 운용사의 트랙레코드를 훼손할 수 있다는 점, 일부 펀드의 경우 NAV에 따라 펀드보수가 결정된다는 점에서 이러한 가능성은 무시하기 어렵다.
이러한 점을 고려할 때, 상장 BDC의 시장가격을 살펴보는 것이 사모신용펀드 전반의 실상을 파악하는 데 도움이 될 것으로 기대된다. 실제로 상장 BDC의 펀드가치가 훼손될 경우, NAV는 천천히 조정되는 반면 시장가격은 신속히 하락하는 것으로 나타났다.31) 그리고 NAV가 시장가격에 수렴하기까지 최소 1년 이상이 소요되었다.32) 2026년 7월 31일 현재 S&P의 BDC 지수는 2025년 2월의 고점 대비 31% 하락했는데, 이는 상당수 사모신용펀드의 실제가치가 큰 폭으로 훼손되었음을 시사한다.
펀드가치 하락은 펀드의 디폴트 우려를 낳을 수 있다. <그림 Ⅲ-4>에서 보듯이 사모신용시장 성장과 함께 펀드 레버리지는 지속적으로 상승해 왔다. 그럼에도 불구하고 사모신용시장 전체적으로 볼 때 펀드 부채비율의 절대 수준은 높지 않은 것으로 알려져 있다.33) 부채비율이 상대적으로 높은 BDC 구조의 경우에도 2024년말 현재 펀드자산에서 부채가 차지하는 비중은 54%로 과도하다고 보기 어렵다. 이러한 점에서 펀드의 NAV 훼손에도 불구하고 펀드 자체의 디폴트 가능성은 상대적으로 크지 않다고 하겠다.
3. 펀드의 유동성
사모신용펀드에 편입되는 자산은 유동성이 극히 낮은, 평균 5년 만기의 기간대출이다.34) 이 때문에 펀드 만기 도래 전에는 투자금을 찾을 수 없는 폐쇄형(closed-end) 구조가 대세였다. 그러나 새로운 자금조달원으로 개인투자자를 유치하는 과정에서 준개방형(semi-liquid) 구조가 도입, 확산되기 시작했다.35) 일례로 준개방형 BDC 자산규모는 2019년 100억달러에 불과했으나, 2025~2026년에는 3,000억달러로 불과 5~6년 사이에 30배 이상 폭증했다.36) 준개방형 구조에서는 펀드 NAV의 일정 비율(주로 5%) 이내에서 주기적(주로 매분기) 환매가 허용된다.37) 그러나 준개방형 구조의 도입은 자산과 부채의 유동성 불일치를 유발, 펀드의 안정성을 해친다.
2026년 3월, 대형 운용사그룹인 Ares, Apollo, BlackRock은 자사 운용 BDC에서 각각 NAV의 11.6%, 11.2%, 9.3%의 환매요청에 직면했다. Blue Owl이 운용 중인 한 펀드의 경우 환매신청이 40.7%에 달하기도 했다.38) 대부분의 펀드는 당초 약정에 따라 NAV의 5% 이내에서만 환매해주었지만, 일부는 평판훼손을 염려해 5% 초과분도 돌려주었다. 일례로, 최대 사모신용펀드 BCRED의 운용사인 Blackstone은 임직원 자금 1억 5천만달러까지 동원해 7.9%에 달하는 환매요청 전부를 수용했다. Oaktree의 경우에는 자사 펀드에서 발생한 8.5% 환매요청에 대응하고자 모회사인 Brookfield로부터 자금을 수혈받았다.39) 그러나 이런 식의 대응도 점차 힘에 부치는 모습이다. 2026년 6월, 4개 대형운용사 펀드의 환매신청액은 직전 3개월 대비 56% 증가했는데, Blackstone을 비롯한 모든 운용사는 환매한도를 5%로 엄격히 제한했다.40) 나아가 환매요청을 감당하기 어렵다고 판단한 일부 펀드는 환매 자체를 전면 중단(suspension of redemption)하는 사례까지 나타나고 있다.
펀드의 환매대응 능력은 전적으로 유동성 확보에 달려 있다. 펀드가 유동성을 마련하는 원천은 크게 네 가지다. 첫째, 펀드 자체가 보유한 현금 및 유동성 자산이다. 그러나 대부분의 펀드가 5% 범위 내에서만 환매에 응하거나, 운용사 자체 자금 혹은 임직원자금으로 대응하고 있다는 사실을 고려할 때, 펀드 내 유동성은 이미 고갈된 것으로 보인다.
유동성을 확보할 수 있는 또 다른 원천은 은행차입이다. 그러나 최근 은행들은 사모신용펀드에 대한 대출 축소 움직임을 보이고 있다. 일례로 JPMorgan은 자신이 대출을 제공하는 한 펀드의 NAV를 하향조정(mark down)했다.41) 이는 은행 입장에서 대출의 담보가 되는 펀드자산이 훼손되었다고 판단한 것이며, 따라서 향후 펀드에 대한 은행대출은 줄어들 가능성이 크다.
세 번째 유동성 공급 원천은 펀드 신규자금 유입이다. 그러나 기존 펀드의 성과가 악화된 상황에서 신규 투자가 유입될 가능성은 크지 않다. 실제로 펀드 성과가 악화될 경우 환매는 늘어나는 반면 펀드에 대한 신규투자는 감소하는 것으로 알려져 있다. 구체적으로, 펀드성과 악화 시 환매규모와 신규투자액 간의 상관계수는 –0.44로 나타났는데42), 이는 펀드 입장에서 유동성이 가장 절실한 시점에 신규 자금 유입은 오히려 감소함을 뜻한다. 일례로 2026년 5월 BOCI(Blue Owl Credit Income) 펀드의 신규 설정액은 전월 대비 50%, 전년 동기 대비로는 95% 급감했다. BOTI(Blue Owl Technology Income) 펀드 역시 신규 청약규모는 전월 대비 70%, 전년 동기 대비 90% 감소했다.43) 여타 펀드의 사정도 비슷하다. 2026년 4월 BDC 신규 설정액은 전년 대비 74% 감소했는데, 이는 2023년 5월 이후 최저 수준이다.44) 결국 신규투자 유치의 어려움은 정도의 차이가 있을 뿐 사모신용시장 전반의 현상으로 판단된다.
유동성을 마련할 수 있는 마지막 원천은 펀드자산 처분이다. 그러나 여타 자산과 달리 중견기업 대출은 유동성이 극히 낮아 자산매각이 용이하지 않다. 실제로 2024년 유통시장(secondary market)에서 거래된 중견기업 대출은 전체 펀드 대출의 1% 미만이다.45)
현재 사모신용펀드가 직면한 대규모 환매요청은 펀드가치 훼손에 대한 우려에서 촉발된 것이다. 그리고 차입기업의 높은 금리부담, 수익성 악화를 고려할 때 향후 펀드가치 훼손 우려는 심화될 개연성이 높다. 이러한 가운데 은행차입, 신규투자금 유입, 자산매각 등 환매요구에 대응할 유동성 공급원은 사실상 고갈되어 가고 있다. 그럼에도 불구하고 펀드의 유동성위기 가능성은 제한적이다. 우선 전체 펀드 중 환매 부담에서 자유로운 폐쇄형 펀드가 수적으로 더 많다.46) 그리고 준개방형 구조를 택한 펀드의 경우에도 환매를 제한하는 다양한 수단을 보유하고 있다. 환매비율 설정에서 한 발 더 나가 환매 자체를 중단하거나(suspension of redemption), 보유자산 만기에 맞춰 점진적으로 상환하는 경우(slow pay provisions)47)가 대표적이다. 이러한 점에서 사모신용시장에서 광범위한 유동성 위기가 발생할 가능성은 사실상 차단되어 있다고 봐도 무방하다.
그러나 유동성위기 가능성 차단과 펀드가치 하락은 별개의 문제다. 특히 준개방형 구조는 한 번에 유출되는 환매금액을 제한할 뿐, 환매에 대응하는 과정에서 발생하는 펀드 레버리지 증가, 차입금리 상승, NAV 희석 등을 통해 잔존 투자자에게 귀속되는 비용을 증가시킨다. 이러한 점에서 준개방형 펀드는 투자자에게 유동성을 제공하는 것이 아니라, 실은 환매과정에 수반되는 비용을 시간에 걸쳐 투자자 사이에 재배분하는 구조라 하겠다.48) 준개방형 구조는 전체 투자자 관점에서 편익을 높이는 것이 아니라, 오히려 미래의 손실을 증폭시키는 장치인 것이다.
이러한 점에서 만기시점에서 펀드가치 하락에 따른 투자자 손실은 불가피하다. 나아가 기업 자금조달시장 전반의 상황이 급속히 악화된다면, 만기 이전이라도 대폭적인 NAV 조정을 통해 투자자들이 조기에 손실을 인식해야 할 수도 있다. 그리고 이러한 손실부담은 준개방형 투자자는 물론 폐쇄형 투자자에게도 마찬가지로 적용된다.
Ⅳ. 사모신용시장과 시스템리스크
흔히 시스템리스크를 유발하는 요인으로 규모, 연계성, 레버리지, 단기차입 등이 거론된다.49) 여기에서는 이들 요인을 기준으로 사모신용시장의 시스템리스크 유발 가능성을 점검한 후, 정책적 시사점을 제시한다.
1. 규모 및 연계성
현재 사모신용시장의 규모는 약 2조 5천억달러로, 시스템리스크를 유발할 정도는 아니라는 것이 대체적인 평가다.50) 2조 5천억달러는 2025년 미국 명목GDP의 8%, 미국 상업은행 전체 대출의 18.8%에 해당하며, 상업은행의 기업대출(기업의 운전자금 및 설비투자 대출) 2조 7천억달러와 맞먹는 수준이다.51) 시스템리스크 유발 여부를 결정짓는 단일의 수치는 존재할 수 없지만, 이 정도 규모가 무시할 수준이라고 단정하는 것 또한 조심스럽다.
나아가 전술한 시장규모에는 소위 이중차입자(dual borrower)가 반영되어 있지 않다. 한 연구에 따르면 펀드 차입기업의 약 절반은 은행에서도 차입하고 있다. 그리고 은행은 펀드 차입에 성공한 기업에 사후적으로 대출한도를 늘려준 것으로 나타났다.52) 이러한 연구결과는 사모신용펀드가 은행의 기업대출을 대체한다는 일부의 주장이 사실이 아님을 시사한다.53) 오히려 사모신용펀드의 활동으로 기업에 대한 총 대출이 더 늘어났다는 해석이 타당하다. 결국 이중차입자까지 고려할 경우 전체 금융시스템이 차입기업에 노출된 규모는 한층 더 커진다고 봐야 할 것이다.54)
생명보험사의 변형된 사모신용도 고려해야 한다. 생명보험사는 한동안 직접대출과 펀드에 대한 출자를 통해 사모신용에 노출되었으나, 최근 전혀 새로운 방식의 사모신용이 빠르게 확대되고 있다.55) 일례로 펀드가 보유한 기업대출을 특수목적기구(Special Purpose Vehicle: SPV)에 이전하고, 이 SPV가 보유한 기업대출을 기초자산으로 하는 사모자산담보부증권(private Asset-Backed Securities: 사모ABS)를 발행한다. 그러면 생명보험사가 해당 ABS를 매입하는 방식이다(<그림 Ⅳ-1> 참고).
이러한 방식을 택하는 이유는 규제차익 때문이다. 생명보험사가 중견기업 대출을 직접 보유할 경우 상당한 규제자본을 쌓아야 한다. 반면, 대출자산을 기초로 사모ABS를 발행하고, 신용평가사는 이 ABS에 실제 위험 대비 높은 신용등급을 부여한다. SPV를 설립해 기업대출을 ABS로 변환시키는 과정(<그림 Ⅳ-1>에서 점선으로 둘러싸인 부분)을 추가함으로써 규제자본 적립부담이 대폭 줄어드는 것이다.
펀드 출자금을 사모채권으로 변형시키는 것도 규제차익을 위해 동원되는 방식이다. 생명보험사가 펀드에 출자할 경우, 해당 출자금에 대해서는 높은 수준의 규제자본 적립이 요구된다. 이를 회피하기 위해 생명보험사는 사모신용펀드 출자금을 SPV에 넘긴다. 대신 생명보험사는 해당 SPV가 발행하는 사모채권을 대가로 받는다(<그림 Ⅳ-2> 참고). 이때 SPV 발행 사모채권에는 실제 대비 높은 신용등급이 부여됨은 물론이다.
미국 생명보험사 보유 채권 중 공개신용등급(public rating)이 없는 경우에는 미국 보험감독자협의회(National Association of Insurance Commissioners: NAIC)가 부여한 등급이나 신용평가사의 비공개신용등급(private rating) 중 택일할 수 있다. 여기서 비공개신용등급은 공개신용등급과 달리 일반대중에게 알려지지 않으며, 발행사와 해당 채권을 매입하는 투자자(이 경우 생명보험사)만 알 수 있다. 흥미로운 점은 상당수의 생명보험사, 특히 PE 소유 생명보험사의 경우, NAIC 등급 대신 비공개신용등급을 편향적으로 선호한다는 사실이다.
비공개신용등급 채권의 86%가 대형 신용평가사(Big Three)가 아닌, 지명도가 낮은 마이너 3개 신용평가사(소위 Smaller Three)에 의해 등급이 부여된다는 점도 주목할 대목이다.56) 그리고 이들이 부여한 신용등급은 실질적인 위험이 동일한 채권임에도 NAIC 등급 대비 평균 2.74노치(notch), 최대 6노치 이상 높았다.57) 등급을 부풀림으로써 규제자본을 절감하려는 생명보험사의 유인과, 대형 신용평가사에게 공개신용등급 시장을 내준 소형평가사의 수익 확대 유인이 합치된 결과라 하겠다. 미국 생명보험사들은 전술한 과정을 통해 규제자본 적립을 1/3~1/2까지 절감하고 있다. 만약 실제 위험을 반영해 신용등급을 매긴다면, 전체 생명보험사들이 추가로 적립해야 하는 규제자본은 45억달러에 이른다.58) 이 금액은 미국 생명보험사 전체 자기자본의 약 10%에 해당한다.
이처럼 생명보험사, 특히 PE 소유 생명보험사의 적극적인 규제차익 행위로 인해 사모신용펀드와 관련하여 발행되는 사모ABS 및 사모채권 시장규모는 8,490억달러에 달한다. 이는 전체 BDC 시장의 2배를 넘어서는 것이다. 새로운 유형의 이들 자산은 종종 사모신용으로 집계되지 않는 경우가 있으나, 경제적 실질은 사모신용과 정확히 동일하다. 그리고 생명보험사가 사모ABS 및 사모채권을 대거 매입(발행잔액의 65%)한 결과, 해당 자산이 생명보험사 전체 자산59)에서 차지하는 비중은 14%에 달한다.60) 생명보험사의 규모가 대체로 크다는 점을 고려하면 이는 결코 작은 수치가 아니다. 상업용부동산대출 등을 포함할 경우 미국 생명보험권역의 사모신용 노출규모는 전체 자산의 35%에 이른다.61)
결국 은행권의 이중차입자 존재, 생명보험사의 사모ABS, 사모채권 보유 등을 감안하면 실제 사모신용시장의 규모는 훨씬 더 커진다. 따라서 규모가 작아 시스템리스크 유발 가능성이 없다는 주장에 대해서는 보다 신중한 접근이 필요해 보인다.
다음으로 연계성(interconnectedness)을 살펴보자. 특정 권역의 문제가 시스템리스크로 확산되는지 여부를 판단할 때 연계성이 갖는 중요성은 결코 간과할 수 없다. 과거 서브프라임모기지 대출잔액은 1조3천억달러(당시 명목GDP의 9%)62) 수준이었으나, 대출자산을 구조화하는 복잡한 과정을 거치면서 다양한 금융권역의 수많은 금융회사가 연쇄적으로 위험에 노출되었고, 그 결과 전대미문의 글로벌금융위기가 촉발되었다는 것은 주지의 사실이다.
우선 사모신용펀드 간 연계성이다. 여러 펀드가 동일한 차입자에게 대출을 제공할 경우 이들 펀드는 공통의 위험에 직면한다. 그런데 사모신용시장 차입기업의 61%는 2개 이상의 펀드로부터 차입하고 있으며, 심지어 6개 이상의 펀드로부터 돈을 빌린 차입자도 18%에 달한다.63) 나아가 사모신용을 제공하는 펀드가 또 다른 펀드에 출자자로 참여하는 경우도 발견된다. 일례로 대형 자산운용사 Cliffwater 산하의 사모신용펀드는 Barings이 운용하는 비상장 BDC 지분 1/3을 보유하고 있다.64) 이처럼 동일한 기업에 여러 펀드가 대출하는 차입자 중첩, 한 펀드에 다른 펀드가 출자자로 참여하는 출자연쇄 등을 통해 사모신용시장의 펀드들은 상호 긴밀히 연계되어 있다. 이는 차입기업의 건전성 훼손이 개별 펀드가 아닌 사모신용시장 전체의 문제로 확산될 수 있음을 의미한다.
펀드 간 연계는 외견상 이질적인 사모신용펀드와 PE 간에도 광범위하게 나타난다. 현재 사모신용시장은 소수의 대형 운용사에 의해 지배되고 있다. 그런데 이들 운용사는 사모신용은 물론 PE도 함께 영위한다. 실제로 사모신용과 PE 모두를 영위하는 운용사그룹이 전체 사모신용시장의 81.2%를 점유하고 있다.65) 이는 사모신용과 PE 간의 연계성을 짐작케 한다. 일례로 PE가 기업을 인수할 때 필요한 자금의 상당 부분은 사모신용펀드로부터의 차입에 의존한다.66) 동일한 기업을 대상으로 대출과 지분 모두를 보유하는 관행이 사모시장 생태계 내에 광범위하게 자리 잡은 것이다. 그런데 이 경우 해당 기업에 문제가 발생할 경우 사모신용펀드와 PE 모두의 수익성 악화를 초래한다. 사모신용펀드와 PE의 성과가 한 방향으로 움직이는 것이다. 대형 사모운용사그룹 Blackstone, KKR, Blue Owl의 주가가 지난 1년간 고점 대비 각각 43%, 41%, 54% 하락67)한 데는 이러한 요인이 작용한 것으로 보인다.
사모신용펀드는 사모시장 생태계를 넘어 타 권역과도 긴밀히 연계되어 있다. 은행은 펀드에 대한 대출(소위 백레버리지)을 통해 차입기업의 건전성과 간접적으로 연계된다. 더불어 이중차입자 문제는 은행을 사모신용시장의 건전성에 직접 노출시킨다. 최근 급성장하고 있는 합성위험이전거래(Synthetic Risk Transfer: SRT)도 문제다. SRT는 은행이 대출자산을 보유한 상태에서, 해당 대출에서 발생할 수 있는 손실을 거래상대방(사모신용펀드 포함)에게 이전하는 계약이다.68) 은행은 위험을 넘기는 대가로 일종의 보험료를 지불하고, 펀드는 신용위험을 떠맡는 대신 프리미엄을 받아 펀드수익률을 높인다. 그러나 SRT가 활발해질수록 사모신용시장과 은행 간의 연계가 강화되고, 금융시스템 전반의 시스템리스크도 그만큼 확대된다. 심지어 SRT를 통해 신용위험을 넘긴 바로 그 펀드에 은행이 대출을 제공하는 사례도 발견되는데69), 이 경우 상호 연계성은 더욱 증폭된다.
생명보험산업은 사모신용시장과 가장 연계성이 높은 권역이다. 생명보험사, 특히 PE 소유 보험사들은 사모신용펀드에 대한 출자, 펀드가 유동화한 기업대출을 기초자산으로 하는 사모ABS 보유, 펀드 출자금을 기초로 발행된 사모채권 투자 등을 통해 다양한 방식으로, 그리고 대규모로 사모신용시장에 노출되어 있다. 생명보험회사는 장기 부채, 즉 보험계약 및 연금계약을 다량 보유하고 있다는 점에서 안정적인 자산운용이 극히 중요하다. 그럼에도 불구하고 신용위험이 체계적으로 과소평가된 변형된 사모신용을 큰 폭으로 늘려왔다. 이로 인해 사모신용시장의 건전성 악화는 생명보험권역 전체의 건전성 훼손으로 직결될 수 있는 상황이다.
2. 시스템리스크 경로
사모신용시장의 문제가 펀드에 출자한 기관투자자 및 개인투자자, 그리고 펀드와 긴밀히 연계된 생명보험사, 은행 등이 일정 부분 손실을 입는 정도에서 끝날지, 아니면 시스템리스크로 확산될지의 여부는 전적으로 차입기업의 건전성에 달려 있다. 그런데 전술한 바와 같이 이들 기업의 건전성은 이미 상당 부분 훼손되었다. 그럼에도 불구하고 사모대출은 시장가격이 형성되지 않는 자산인 만큼, 급격한 충격이 가해지지 않는 한 펀드의 NAV는 천천히 조정될 전망이다. 그렇다면 사모신용시장에 직간접적으로 노출된 금융회사의 손실인식도 제한적인 수준에서 서서히 이루어질 것이며, 따라서 시스템리스크 가능성은 크지 않다고 봐도 무방하다.
하지만 NAV가 큰 폭으로 조정되는 상황이 발생한다면 이야기는 달라진다. 인공지능 발전이 가속화되면서 소프트웨어 기업 등 펀드로부터 차입한 기업의 수익성은 빠르게 악화되는 중이다. 금리부담 또한 점증하고 있다. 인플레이션에 따른 기준금리 인상 가능성, 하이퍼스케일러에 의한 대규모 차입 등이 겹치면서, 기존 사모신용 차입기업들은 조달금리 상승과 가용자금 부족 문제로 어려움을 겪을 가능성이 크다. 2026년 들어 BDC가 발행하는 채권 스프레드는 최대 140bp 상승했는데70), 이는 이들 BDC에 담겨 있는 차입기업의 상태가 그만큼 악화되고 있음을 시사한다.
그런데 차입기업의 건전성이 빠르게 악화될 경우, 펀드 NAV를 점진적으로 조정하는 데는 한계가 있을 수밖에 없다.71) 위험에 대한 급격한 재평가가 이루어지면서 NAV가 한꺼번에 큰 폭으로 하락할 가능성을 배제하기 어렵다는 것이다. NAV 하락이 임계수준을 초과하는 이러한 시나리오가 현실화된다면, 사모신용시장 문제는 해당 시장의 문제로 그치지 않는다. 이 경우 시스템리스크는 다음의 두 단계를 거쳐 전개될 것으로 예상된다.
일차적으로 펀드에 출자한 연금기금 등 기관투자자, 사모신용에 직간접적으로 연계된 생명보험사, 은행 등의 손실규모가 임계치를 넘어선다. 이 경우 규제자본을 적립해야 하는 생명보험사와 은행의 자기자본이 훼손되면서 이들 권역의 건전성이 즉각적으로 악화된다. 그럼에도 불구하고 아직까지 시스템리스크를 논할 단계는 아니다.
본격적인 시스템리스크는 그다음 단계에서 벌어진다. 사모신용시장 투자로 큰 손실을 입은 연금기금 등 기관투자자는 자산배분조정(rebalancing)을 위해, 생명보험사와 은행은 규제자본 충족을 위해 우량채 등 유동성 높은 자산을 처분하기 시작한다. 이에 따라 일부 자산가격이 하락한다. 그런데 가격이 하락하는 이들 자산은 타 권역의 금융회사들도 상당수 보유하고 있는 경우가 대부분이다. 공통보유 자산(asset commonality)72)을 매개로 위기가 퍼져나갈 통로가 형성되는 것이다. 특히 큰 타격을 받는 곳은 부채가 많고 단기차입 의존도가 높은 투자은행과 일부 헤지펀드들이다. 이들이 보유한 자산가치가 하락하면서, 해당 자산을 담보로 단기로 돈을 빌려준 채권자들이 경쟁적으로 대출금을 회수하려 들기 때문이다.
이 시점에서는 규모와 연계성은 물론 레버리지와 단기차입도 문제가 되기 시작한다. 시스템리스크를 유발하는 모든 요건이 충족되는 셈이다. 즉, 대규모 부채를 단기차입으로 조달한 금융기관에서 유동성 위기가 발생하고, 이들 금융기관이 서둘러 현금확보에 나서면서 대규모 자산매각이 뒤따른다. 자산매각 규모가 커진 만큼 자산가격 하락은 이전보다 더 큰 폭으로, 그리고 보다 광범위하게 진행된다. 유동성위기와 자산가격 하락이 서로를 강화하는 국면이 펼쳐지는 것이다. 이러한 국면에 돌입하고 나면 전 금융권의 건전성이 동반 훼손되는 것은 시간문제다.
3. 정책적 시사점
미국 사모신용시장에서 목격되는 현상은 우리나라에 다음과 같은 시사점을 던진다. 우선, 확장적 통화정책이 장기화되는 것을 경계해야 한다. 저금리가 지속되는 가운데 과도한 유동성이 공급될 경우, 대출조건 완화 등을 통해 부가가치를 창출하지 못하는 영역으로 자금이 흘러갈 개연성이 커진다. 이는 제한된 자원의 비효율적 활용으로 이어지고, 나아가 좀비기업 증가로 경제의 성장동력을 위축시킨다.73)
둘째, 금융 규제 및 감독에 대한 통합적 접근이 필요하다. 지난 20여 년간 금융권역 간 구분은 점차 약해져 왔으며, 이로 인해 전체 금융시스템은 어느 때보다 촘촘하게 연결된 상태이다.74) 이러한 상황에서 각 권역을 분리된 영역으로 취급하는 사일로식 관점을 견지할 경우, 자칫 시스템리스크를 포착하는 데 실패할 수 있다. 특히 규제 영역 밖에 위치한 사모펀드가 규제대상 금융권역과 연결될 위험을 경계해야 할 것이다.
끝으로, 글로벌 금융회사 권유 투자상품에 대한 신중한 접근이 필요하다. 지난 2008년 금융위기 발발 직전 국내 금융회사 중 글로벌 금융회사가 제안한 상품에 투자함으로써 큰 손실을 입은 사례가 있다. 해당 손실은 상당 부분 글로벌 금융회사 브랜드에 대한 막연한 신뢰에서 비롯된 것으로 알려졌다. 이러한 현상은 이번에도 일부 재연된 것으로 보인다. 2026년 2월말 기준 국내 연금기금 및 금융회사의 해외 사모신용 노출은 56조원75)에 달하는데, 이러한 대규모 노출 중 일부는 글로벌 브랜드에 대한 우호적 입장에서 비롯되었을 가능성을 배제하기 어렵다. 이러한 점을 고려할 때, 향후 글로벌 금융회사 제안 상품에 대해서는 철저한 모니터링을 거친 후에 투자 여부를 결정할 필요가 있다. 특히 글로벌 금융회사나 투자자들이 위기에 대비해 자신들의 포지션을 축소하는 와중에, 국내 연금기금이나 금융회사가 해당 포지션을 받아주는 역할을 해서는 곤란할 것이다.
1) Berrospide et al.(2025), Cai & Haque(2024)
2) MSCI(2026. 5. 12), Ellias & de Fontenay(2025), Aldasoro et al.(2025), Financial Services Regulation Committee(2026)
3) Block et al.(2023)
4) Block et al.(2023)
5) Cai & Haque(2024), Block et al.(2023)
6) 펀드의 법적 성격은 대부분 합자조합(limited partnership)이다.
7) 이하에서는 사모신용펀드와 BDC 둘을 구별하지 않고 모두 ‘펀드’로 부르기로 한다.
8) Ellias & de Fontenay(2025), International Monetary Fund(2024)
9) Cai & Haque(2024)
10) Aldasoro et al.(2025)
11) Avalos et al.(2025)
12) Adrian & Shin(2010a), Borio & Zhu(2012)
13) 기준금리가 1표준편차 감소할 경우 사모신용시장이 12% 확대된다는 실증연구결과는 이러한 주장을 뒷받침한다. Avalos et al.(2025)
14) International Monetary Fund(2024)
15) BDC를 대상으로 이루어진 연구결과다. Chernenko et al.(2024)
16) Chernenko et al.(2024), Berrospide et al.(2025)
17) Morgan Stanley & Oliver Wyman(2024)
18) Meisenzahl et al.(2026)
19) Kirti & Sarin(2024), Cortes et al.(2023)
20) Meisenzahl et al.(2026)
21) 미국 국채(Treasury)를 담보로 하루 동안(overnight) 차입할 때 적용되는 금리
22) Cai & Haque(2024)
23) 분석대상을 BDC로만 국한할 경우 소프트웨어 분야의 비중(2025년 9월 기준)은 20%로 낮아진다. Mairone(2026. 5. 1)
24) Economist(2026. 4. 1)
25) International Monetary Fund(2024)
26) Pitch는 2025년 3월 기준, PIK 대출금 비중을 14%로 보고하고 있다. PitchBook/LCD(2025)
27) Rintamäki & Steffen(2025)
28) Davydiuk et al.(2024)
29) 반면 신디케이트론의 회수율은 52%이다. Cai & Haque(2024)
30) MSCI(2026. 5. 12)
31) 이는 NAV 대비 시장가격이 큰 폭으로 할인(discount)됨을 의미한다.
32) International Monetary Fund(2024)
33) International Monetary Fund(2024), Aldasoro et al.(2025)
34) Cai & Haque(2024); Block et al.(2023)
35) Aldasoro et al.(2025), Economist(2026. 4. 1)에 따르면, 준개방형 펀드에 담긴 대출은 전체 사모신용의 1/3에 달한다.
36) Fang et al.(2026)
37) 환매신청 총액이 NAV의 5%를 초과할 경우, 각 투자자가 신청한 환매금액 비율에 따라(pro rata) NAV의 5% 이내에서 배분한다. 즉, 매분기 전체 환매액은 NAV의 5%로 제한하되, 환매신청액이 큰 투자자가 더 많은 금액을 받아가게 된다.
38) Economist(2026. 4. 1)
39) Economist(2026. 4. 1)
40) Financial Times(2026. 6. 4), The Wall Street Journal(2026. 6. 18)
41) 정확히 말하면, 펀드에 포함된 소프트웨어기업 대출의 평가가치를 낮춘 것이다. Financial Times(2026. 3. 11)
42) Fang et al.(2026)
43) Financial Times(2026. 5. 12)
44) The Wall Street Journal(2026. 6. 18)
45) Economist(2026. 4. 9)
46) International Monetary Fund(2024)
47) AIMA
48) Fang et al.(2026)
49) Adrian & Brunnermeier(2016), Acemoglu et al.(2015), Adrian & Shin(2010b), Gorton & Metrick(2012)
50) JP Morgan(2026. 3. 12)
51) 미국 상업은행 대출에서 가장 큰 비중을 차지하는 것은 부동산대출(real estate loan)이며, 기업대출(commercial and industrial loan), 소비자대출(consumer loan)이 그 뒤를 잇는다.
Federal Reserve, https://www.federalreserve.gov/releases/h8/20260508/
52) Haque et al.(2025)
53) Acharya et al.(2024)
54) 정의상 은행대출은 사모신용시장 대출에서 제외된다. 따라서 사일로식의 접근을 택할 경우 이중차입자의 존재는 사모신용시장의 크기와 아무런 상관이 없다. 그러나 시스템리스크 관점에서는 이중차입자에 의한 은행차입금까지 포함해서 사모신용시장의 크기를 파악하는 것이 보다 합리적이다.
55) Meisenzahl et al.(2026)
56) 3개 신용평가사는 KBRA, DBRS Morningstar, Egan-Jones이다. Li et al.(2026)
57) Johnson et al.(2024)
58) Li et al.(2026)
59) 정확히는 일반계정(general account) 자산을 의미한다.
60) Meisenzahl et al.(2026)
61) Financial Services Regulation Committee(2026)
62) Committee on Financial Services(2007)
63) Mairone(2026. 5. 1)
64) Economist(2026. 4. 1)
65) 금액 기준, International Monetary Fund(2024)
66) Levin & Malfroy-Camine(2025), Haque et al.(2025)
67) 2026년 6월 3일 기준
68) Basel Committee on Banking Supervision(2026)
69) Cortes et al.(2025), Berrospide et al.(2025)
70) Reuters(2026. 5. 21)
71) 펀드에 담긴 차입기업의 부실이 명백함에도 이를 NAV에 의도적으로 반영하지 않을 경우, 투자자 소송은 물론, 수탁자의무(fiduciary duty) 위반, 반사기(anti-fraud)조항 위반 등으로 처벌받을 수 있다.
72) Allen et al.(2012)
73) 신보성(2024)
74) Aquilina et al.(2025), Ghamami et al.(2025)
75) 금융위원회ㆍ재정경제부ㆍ금융감독원(2026. 5. 27)
참고문헌
금융위원회ㆍ재정경제부ㆍ금융감독원, 2026. 5. 27, 全 금융권 및 연기금 등의 해외 사모대출 투자 현황, 관계부처 합동 보도자료.
신보성, 2024, 『부채로 만든 세상』, 이콘.
신보성, 2026, 미국 사모신용시장의 건전성과 시스템리스크, 자본시장연구원 『자본시장포커스』 2026-12호.
Acemoglu, D., Ozdaglar, A., Tahbaz-Salehi, A., 2015, Systemic risk and stability in financial networks, American Economic Review 105(2), 564-608.
Acharya, V.V., Cetorelli, N., Tuckman, B., 2024, Where do banks end and NBFIs begin? Federal Reserve Bank of New York Staff Report No. 1119.
Adrian, T., Shin, H.S., 2010a, Financial intermediaries and monetary economics, in Friedman, B.M., Woodford, M. (eds.), Handbook of Monetary Economics, vol. 3, Elsevier, 601-650.
Adrian, T., Shin, H.S., 2010b, Liquidity and leverage, Journal of Financial Intermediation 19(3), 418-437.
Adrian, T., Brunnermeier, M.K., 2016, CoVaR, American Economic Review 106(7), 1705-1741.
Alternative Investment Management Association, 2024, Reassessing Systemic Risk in Nonbank Financial Institutions.
Aldasoro, I., Doerr, S., Todorov, K., 2025, Retail investors in private credit, BIS Bulletin No. 106.
Allen, F., Babus, A., Carletti, E., 2012, Asset commonality, debt maturity and systemic risk, Journal of Financial Economics 104(3), 519-534.
Aquilina, M., Garavito, F., Gelos, G., Lewrick, U., Packer, F., Pinter, G., Sushko, V., Todorov, K., 2025, The transformation of the life insurance industry: Systemic risks and policy challenges, BIS Papers No. 161, Bank for International Settlements.
Avalos, F., Doerr, S., Pinter, G., 2025, The global drivers of private credit, BIS Quarterly Review, March, 13-30.
Basel Committee on Banking Supervision, 2026, Synthetic Risk Transfers.
Berrospide, J.M., Cai, F., Lewis-Hayre, S., Zikes, F., 2025, Bank lending to private credit: Size, characteristics, and financial stability implications, FEDS Notes, May 23.
Block, J., Jang, Y.S., Kaplan, S.N., Schulze, A., 2023, A survey of private debt funds, NBER working paper 30868.
Bloomberg, 2025. 10. 31, Private credit’s rising pile of ‘bad PIK’ points to default woes.
Borio, C., Zhu, H., 2012, Capital regulation, risk-taking and monetary policy: A missing link in the transmission mechanism? Journal of Financial Stability 8(4), 236-251.
Cai, F., Haque, S., 2024, Private credit: Characteristics and risks, FEDS Notes, February 23.
Chernenko, S., Ialenti, R., Scharfstein, D.S., 2024, Bank capital and the growth of private credit, Harvard Business School working paper.
Cortes, F., Diaby, M., Windsor, P., 2023, Private equity and life insurers, IMF Global Financial Stability Note 2023/001.
Cortes, F., Fernandez Dionis, G., Li, Y., Ramirez, S., Zhang, X., 2025, Recycling risk: Synthetic risk transfers, IMF working paper 2025/200.
Davydiuk, T., Marchuk, T., Rosen, S., 2024, Direct lenders in the U.S. middle market, Journal of Financial Economics 162, 103946.
Deutsche Bank, 2024, Private Credit—A Rising Asset Class Explained.
Ellias, J.A., de Fontenay, E., 2025, The credit markets go dark, Yale Law Journal 134(3), 779-857.
Fang, C., Goldstein, I., Zeng, Y., 2026, The fragility of semi-liquid private credit funds, NBER working paper 35385.
Financial Times, 2026. 3. 11, JPMorgan marking down loan portfolios of private credit groups.
Financial Times, 2026. 5. 12, Blue Owl retail fundraising evaporates amid private credit concerns.
Financial Times, 2026. 6. 4, Blackstone caps withdrawals from flagship private credit fund.
Ghamami, S., Moore, D., Weiss, A., Wurm, M., Zandi, M., 2025, Private Credit & Systemic Risk, Moody’s Analytics.
Gorton, G., Metrick, A., 2012, Securitized banking and the run on repo, Journal of Financial Economics 104(3), 425-451.
Haque, S., Mayer, S., Stefanescu, I., 2025, Private debt versus bank debt in corporate borrowing, working paper.
House of Lords Financial Services Regulation Committee, 2026, Private Markets: Unknown Unknowns, 3rd Report of Session 2024-26, HL Paper 235.
International Monetary Fund, 2024, The rise and risks of private credit, Global Financial Stability Report, chapter 2.
Johnson, J., Wong, M., Phelps, L., 2024, Private ratings among U.S. insurer bond investments continue to rise and have nearly tripled in five years, National Association of Insurance Commissioners Capital Markets Special Report.
J.P. Morgan, 2026. 3. 12, Private credit under the microscope—Separating headlines from fundamentals.
Kirti, D., Sarin, N., 2024, What private equity does differently: Evidence from life insurance, Review of Financial Studies 37(1), 201-230.
Levin, J.D., Malfroy-Camine, A., 2025, Bank lending to private equity and private credit funds: Insights from regulatory data, Federal Reserve Bank of Boston Supervisory Research and Analysis Notes 25-2.
Li, X., Oh, S., Ricciardi, G., 2026, Rating without market discipline, Columbia Business School Research Paper, SSRN 6859158.
Mairone, N., 2026. 5. 1, Research note: Mapping software exposure across BDC portfolios, Preqin.
Meisenzahl, R.R., Overpeck, J., Polacek, A., 2025, Life insurers’ private credit investments and annuity market share capture, Federal Reserve Bank of Chicago working paper 2025-09, revised April 2026.
MonitorDaily, 2026. 1. 12, S&P: U.S. corporate bankruptcy filings accelerate further in December 2025.
Morgan Stanley, Oliver Wyman, 2024, Extending Credit: The Evolving Role of Wholesale Banks in Credit Markets.
MSCI, 2026. 5. 12, The State of Private Markets 2026: Building for What’s Next.
PitchBook LCD, 2025, U.S. Private Credit & Middle Market Quarterly Wrap: Third Quarter 2025.
Reuters, 2026. 5. 21, Private credit bond spreads show smaller lenders priced at greater risk.
Reuters, 2025. 11. 13, U.S. corporate bankruptcies set to hit 15-year high amid credit jitters, S&P data shows.
Rintamäki, P., Steffen, S., 2025, PIK now and pay later—How deferred interest reshapes private credit, working paper.
The Economist, 2026. 4. 1, Briefing: Private-equity firms: A guide to the private-credit crisis.
The Economist, 2026. 4. 9, Can the secondary market allay private-credit fears?
The Wall Street Journal, 2026. 6. 18, Even more investors want out of private credit.
U.S. House Committee on Financial Services, Subcommittee on Financial Institutions and Consumer Credit, 2007. 3. 27, Subprime and predatory lending: New regulatory guidance, current market conditions, and effects on regulated financial institutions, Hearing, Serial No. 110-18, U.S. Government Printing Office.