자본시장연구원의 보고서 자료를 소개합니다.
본 연구는 한국 임팩트투자 시장의 구조와 성과를 진단하고, 임팩트투자 생태계 강화를 위한 제도적·정책적 과제를 도출하는 것을 목적으로 한다. 이를 위하여 2002년부터 2024년까지 벤처투자회사 전자공시(DIVA) 시스템에 등록된 벤처캐피탈펀드 자료를 활용한 실증 분석과 함께 국내 22개 임팩트 투자기관을 대상으로 실시한 설문조사와 심층 면담 결과를 종합하였다.
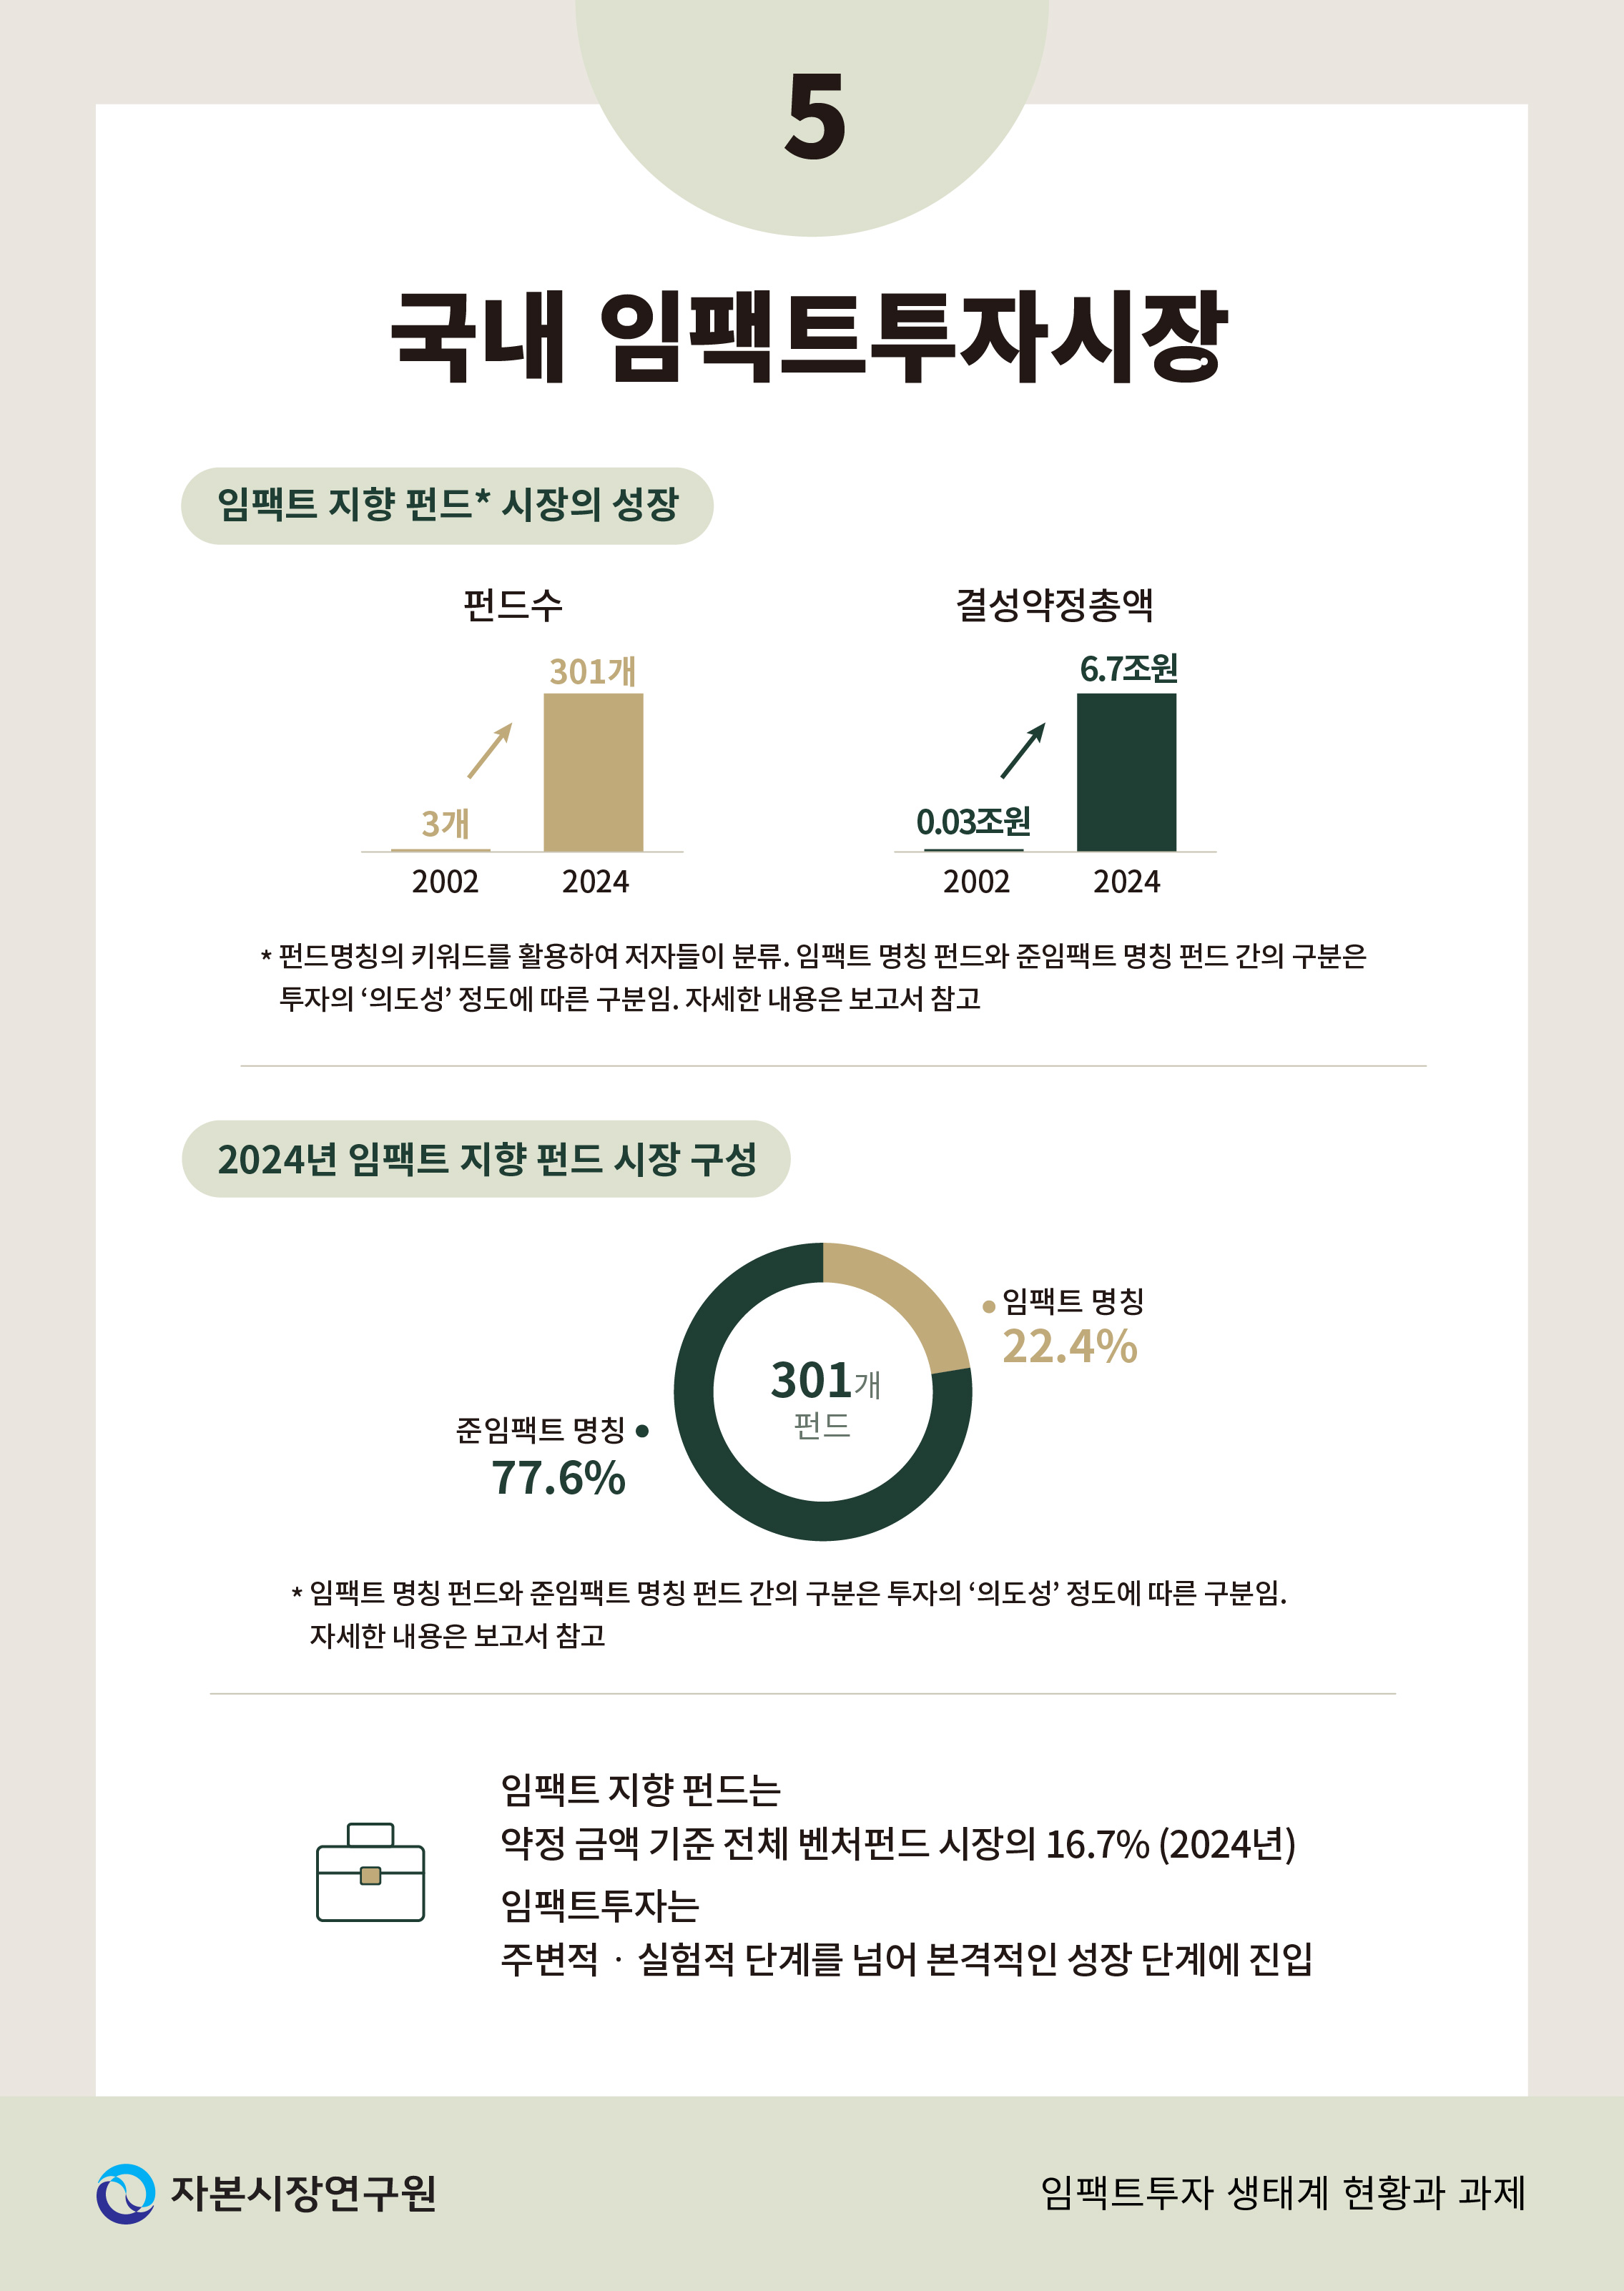
한국 임팩트투자 시장은 외형적으로 빠른 양적 성장을 시현하고 있다. 임팩트투자를 지향하는 국내 투자펀드의 운용자산(AUM)은 2002년 약 300억원에서 2024년 약 6.6조원으로 대폭 증가하였고, 전체 벤처캐피탈펀드 시장에서 차지하는 비중도 약 12%에 달하는 것으로 파악된다. 이는 임팩트투자가 더 이상 주변적·실험적 영역에 머무르지 않고 국내 자본시장의 의미 있는 한 축으로 성장하기 위한 준비 단계에 진입하고 있음을 시사한다.
그러나 빠른 양적 성장에도 불구하고, 우리나라의 임팩트투자 시장은 본격적인 도약 단계로 진입하기 위해 해결해야 할 여러 구조적 과제에 직면해 있다. 자금공급의 다양성과 규모 측면에서의 분명한 한계가 존재하고, 임팩트의 정의와 측정 체계 구축이 아직은 미흡하며, 회수시장(exit market)의 발전이 지체되어 투자 사이클이 원활하게 작동하지 않는다. 더하여 공익법인이나 연금, 보험사 등 잠재력이 큰 자금공급자의 임팩트투자 시장 참여를 제약하는 제도적 장벽으로 인하여 시장 발전이 지체되고 있다.
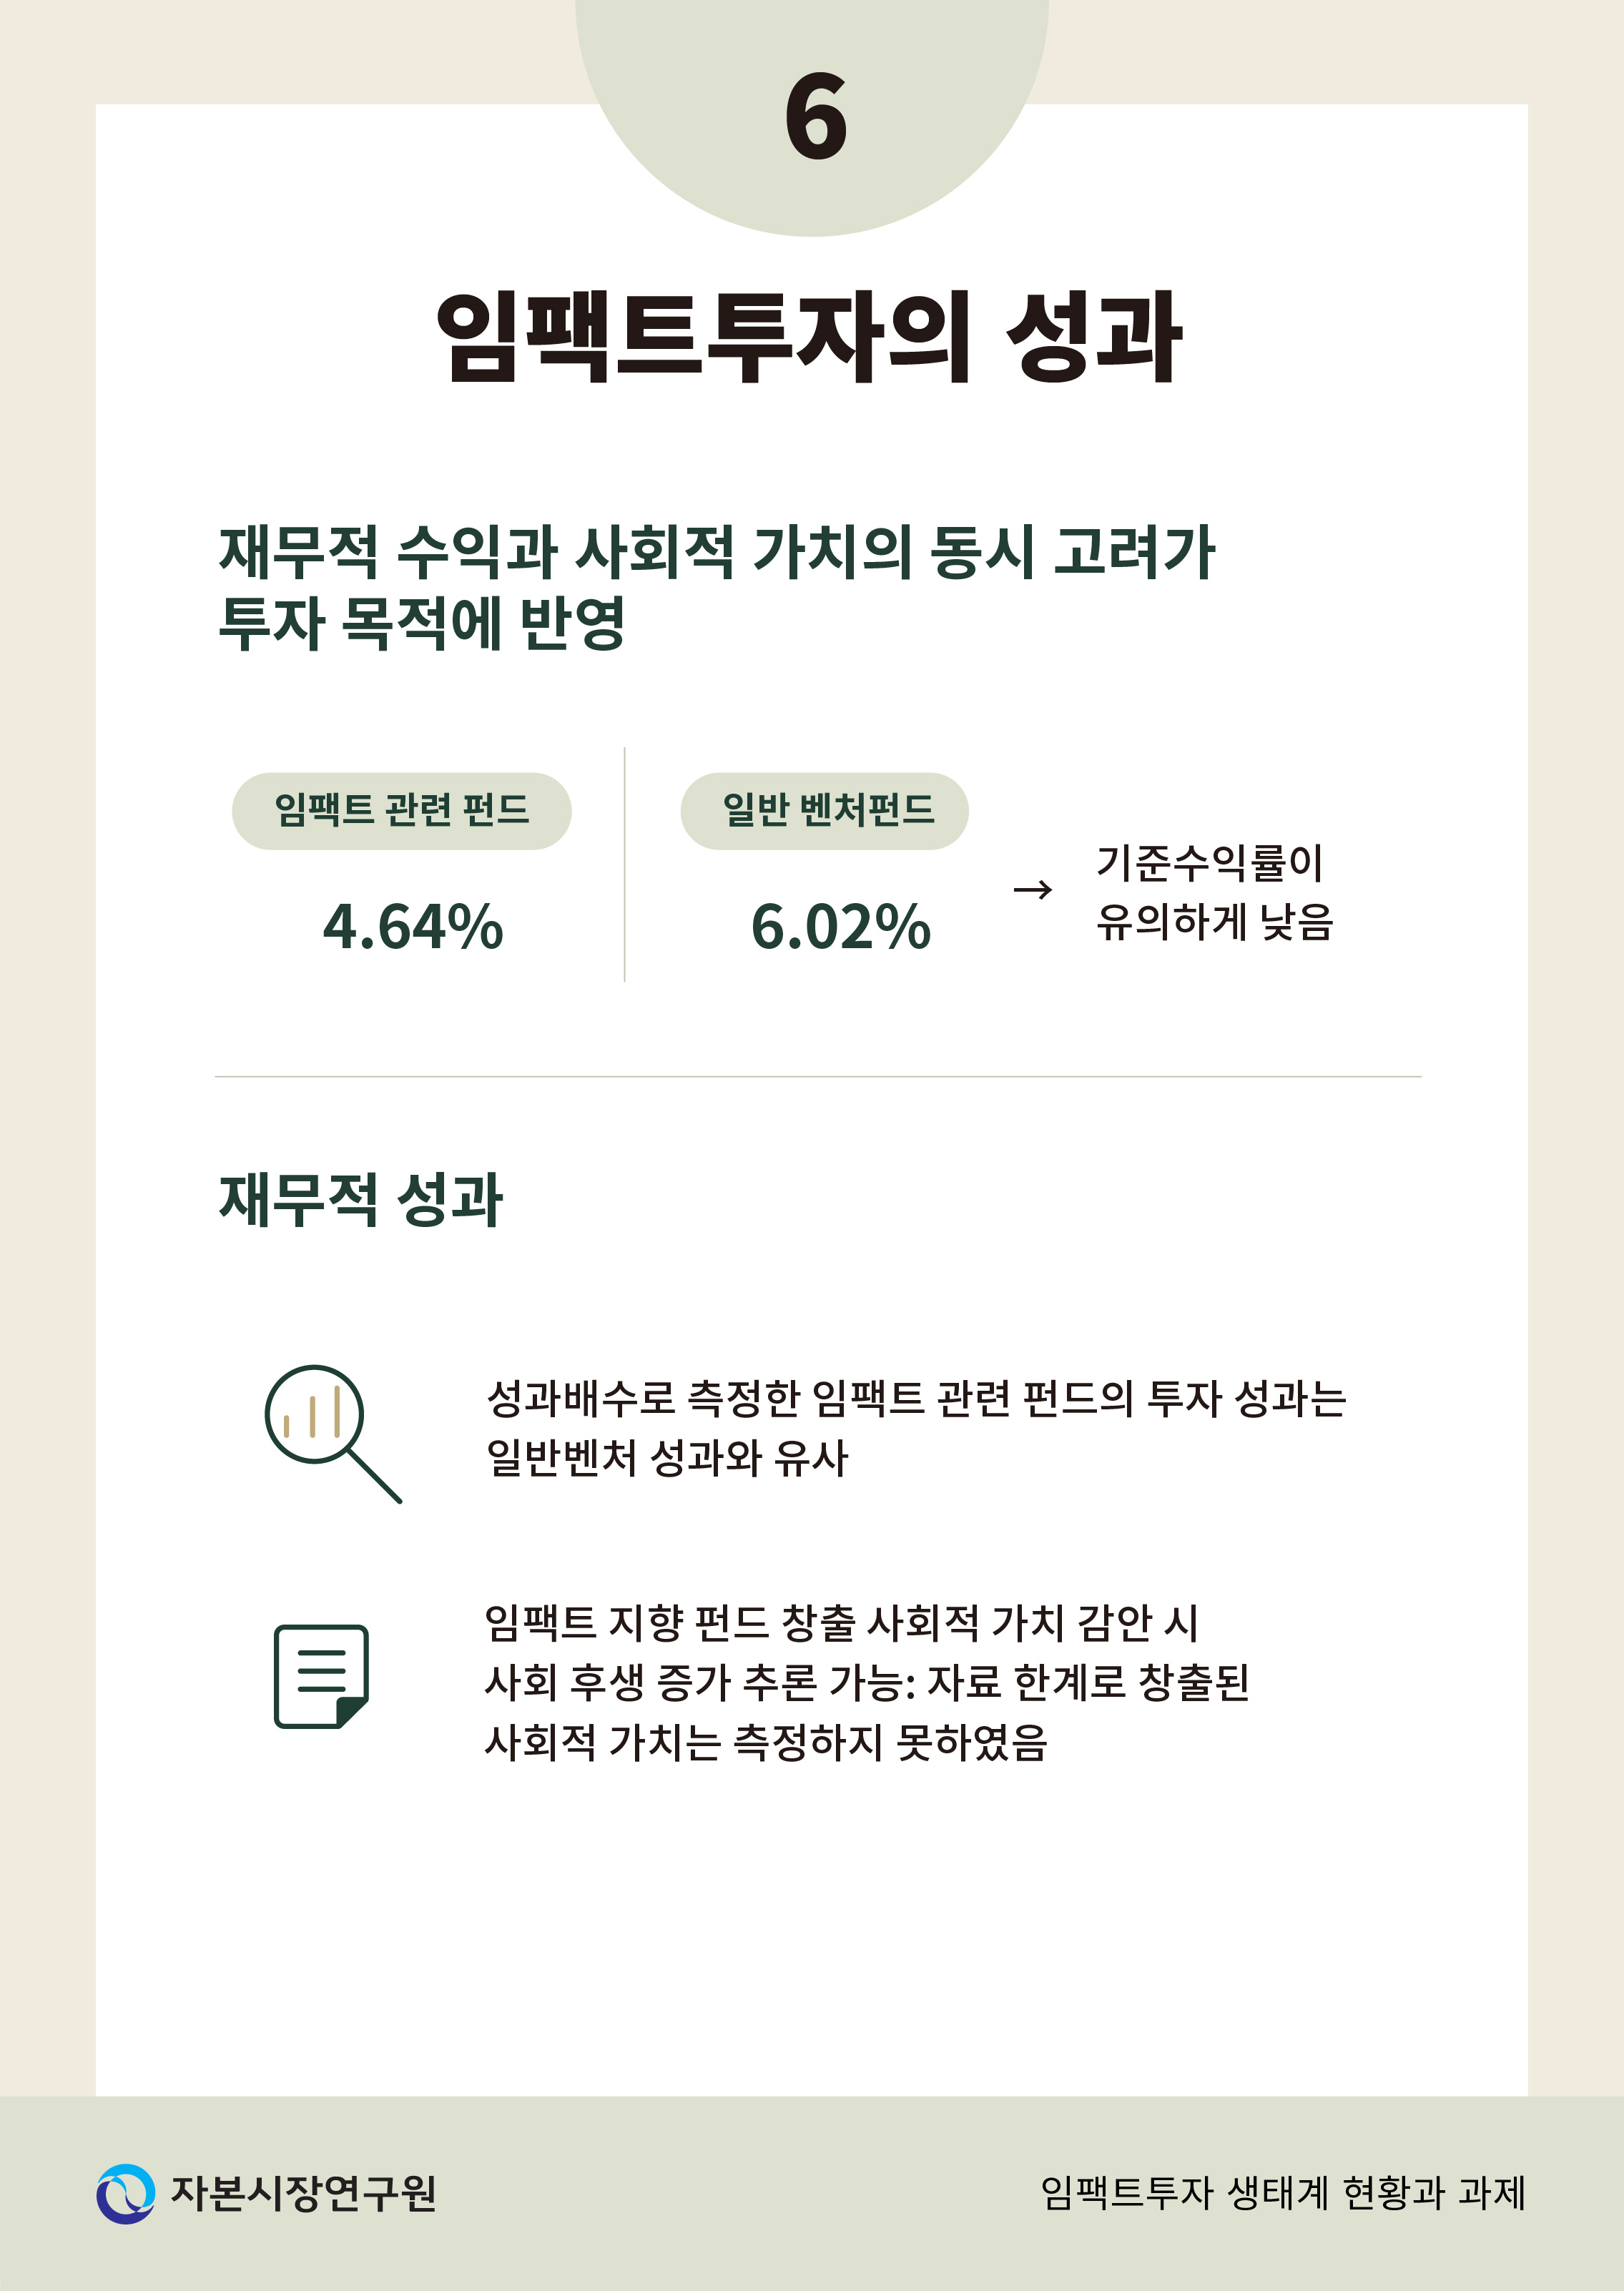
실증분석 결과, 임팩트·준임팩트 명칭 펀드는 일반펀드에 비해 기준수익률이 낮은 것으로 나타났다. 특히 이러한 차이는 실제로 임팩트펀드를 운용한 경험이 확인된 자산운용사(GP)에서 더 뚜렷했다. 재무적 수익뿐 아니라 사회적‧환경적 성과도 함께 고려하는 투자 성향이 기준수익률 설정에 반영되었을 가능성이 있다. 한편 청산펀드의 성과배수(multiple)에서는 임팩트 관련 펀드와 일반펀드 사이에 유의한 차이가 나타나지 않았다. 이는 적어도 본 연구의 표본과 분석 범위에서는 임팩트 관련 펀드가 일반펀드보다 낮은 실현 재무성과를 보인다고 판단할 만한 통계적 근거가 발견되지 않았음을 의미한다.
설문조사와 심층 면담을 통해서는 국내 임팩트투자 시장이 안고 있는 현실적인 어려움도 확인할 수 있었다. 공공자금은 시장이 형성되고 성장하는 과정에서 중요한 역할을 해왔지만, 민간 LP와 장기 인내 자본의 참여는 여전히 충분하지 않다는 의견이 많았다. 투자도 초기·벤처 단계의 지분투자에 집중되어 있어 성장 단계의 후속 자금이 부족하고, IPO와 M&A 등 회수경로가 원활하지 않다는 점이 공통적으로 지적되었다. 임팩트 측정과 관리의 필요성에는 대체로 공감하고 있었지만, 실제 현장에서는 표준화된 지표와 데이터, 전문 인력, 예산, 외부 검증체계가 부족해 성과를 객관적으로 보여주거나 이를 투자 의사결정에 활용하는 데 어려움을 겪고 있었다. 이에 시장 참여자들은 민간 장기자본의 유입을 늘리고, 공공과 민간이 함께 참여하는 혼합금융을 확대하며, 지분투자 외에도 융자와 보증 등 다양한 자금공급 수단을 마련할 필요가 있다고 보았다. 아울러 시장의 신뢰를 높이기 위해서는 현실적으로 활용할 수 있는 임팩트 측정·검증 기반을 함께 구축해야 한다는 요구가 제기되었다.
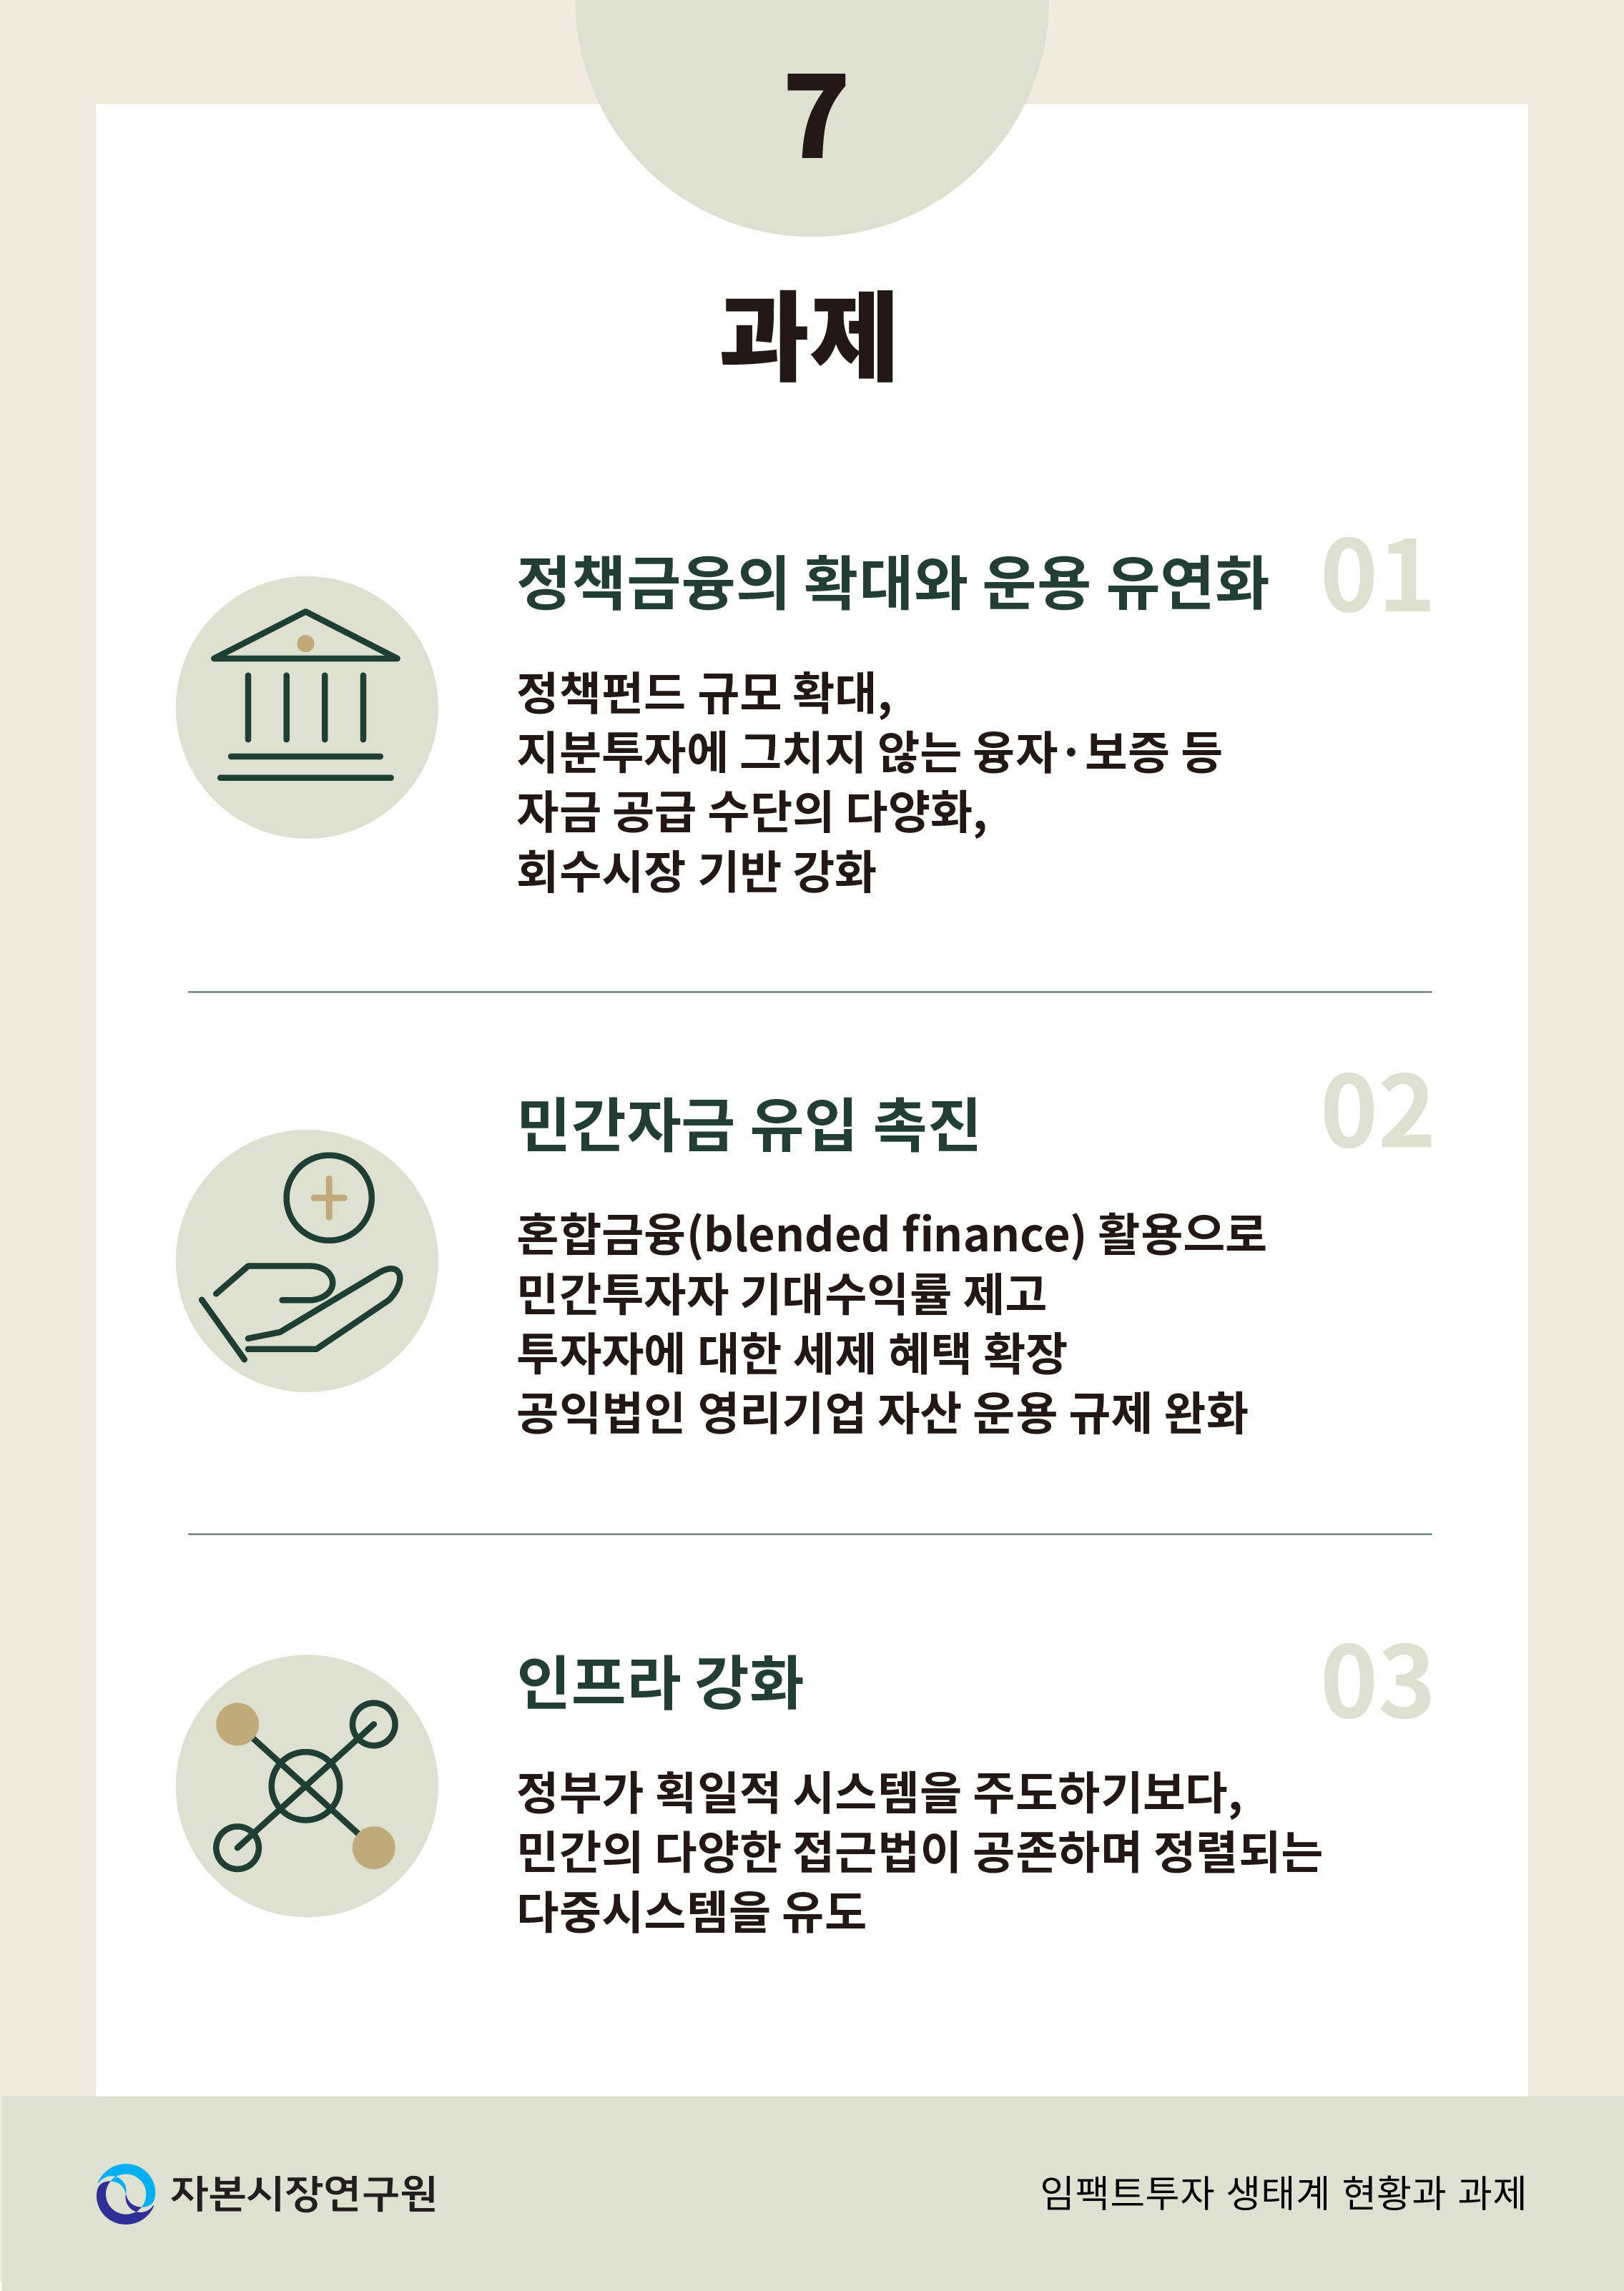
국내 임팩트투자 시장이 본격적인 성장 단계로 도약하기 위하여 정책적 배려와 지원이 필요한데, 기존 정책금융 지원 수단의 규모 확대와 운용의 유연화, 민간투자 촉진을 위한 정책적 배려와 제도 정비, 임팩트투자 인프라 강화를 위한 정책 지원 등이 주요 과제로 제시되었다. 임팩트투자를 위한 정책 펀드 규모 확대, 회수시장 기반 강화 및 다양화, 지분투자에 그치지 않고 융자, 보증 등 자금공급 수단의 다양화 등을 지원하기 위한 정책금융 수단의 재정비가 필요하다. 민간자금 유입 촉진을 위해서는 혼합금융을 활용한 투자 위험 감축 및 민간투자자 수익률 제고, 임팩트투자에 대한 세제 혜택 확장, 공익법인과 일반 영리기업의 임패트투자 확대를 위한 규제 완화 등이 필요하다. 임팩트투자 인프라 강화 영역에서는 정부가 주도하여 획일적 시스템을 구축하기보다 민간에서 이루어지고 있는 다양한 접근법이 공존하면서 정렬(alignment)되는 다중시스템(multi-layer system)을 유도하는 노력을 통하여 민간의 창의성과 다양성을 최대한 활용할 필요가 있다.
Ⅰ. 서론
기후변화, 사회적 양극화, 빈곤, 교육격차, 고령화 등 현재 인류가 당면한 복합적 문제들은 규모나 복잡성의 측면에서 더 이상 정부의 재정 직접적 지출이나 비영리 부문의 자선 활동 등 전통적인 수단만으로는 적절하게 대처하기 어려우며 문제 해결을 위해서는 새로운 패러다임(paradigm)이 필요하다는 인식이 빠르게 확산되고 있다. 이러한 사회적 요구에 대응하여 문제 해결을 위한 대안적 수단의 하나로 등장한 임팩트투자(impact investment)는 재무적 수익(financial return)과 사회적 가치(social impact)를 동시에 추구하는 새로운 형태의 투자활동으로(Barber et al., 2021; Lo & Zhang, 2024), 금융시장의 대규모 자금 동원 능력과 효율적 자원 배분 기능을 사회문제 해결에 활용하는 새로운 금융 메커니즘의 하나로 주목받고 있다(이상준 외, 2021).
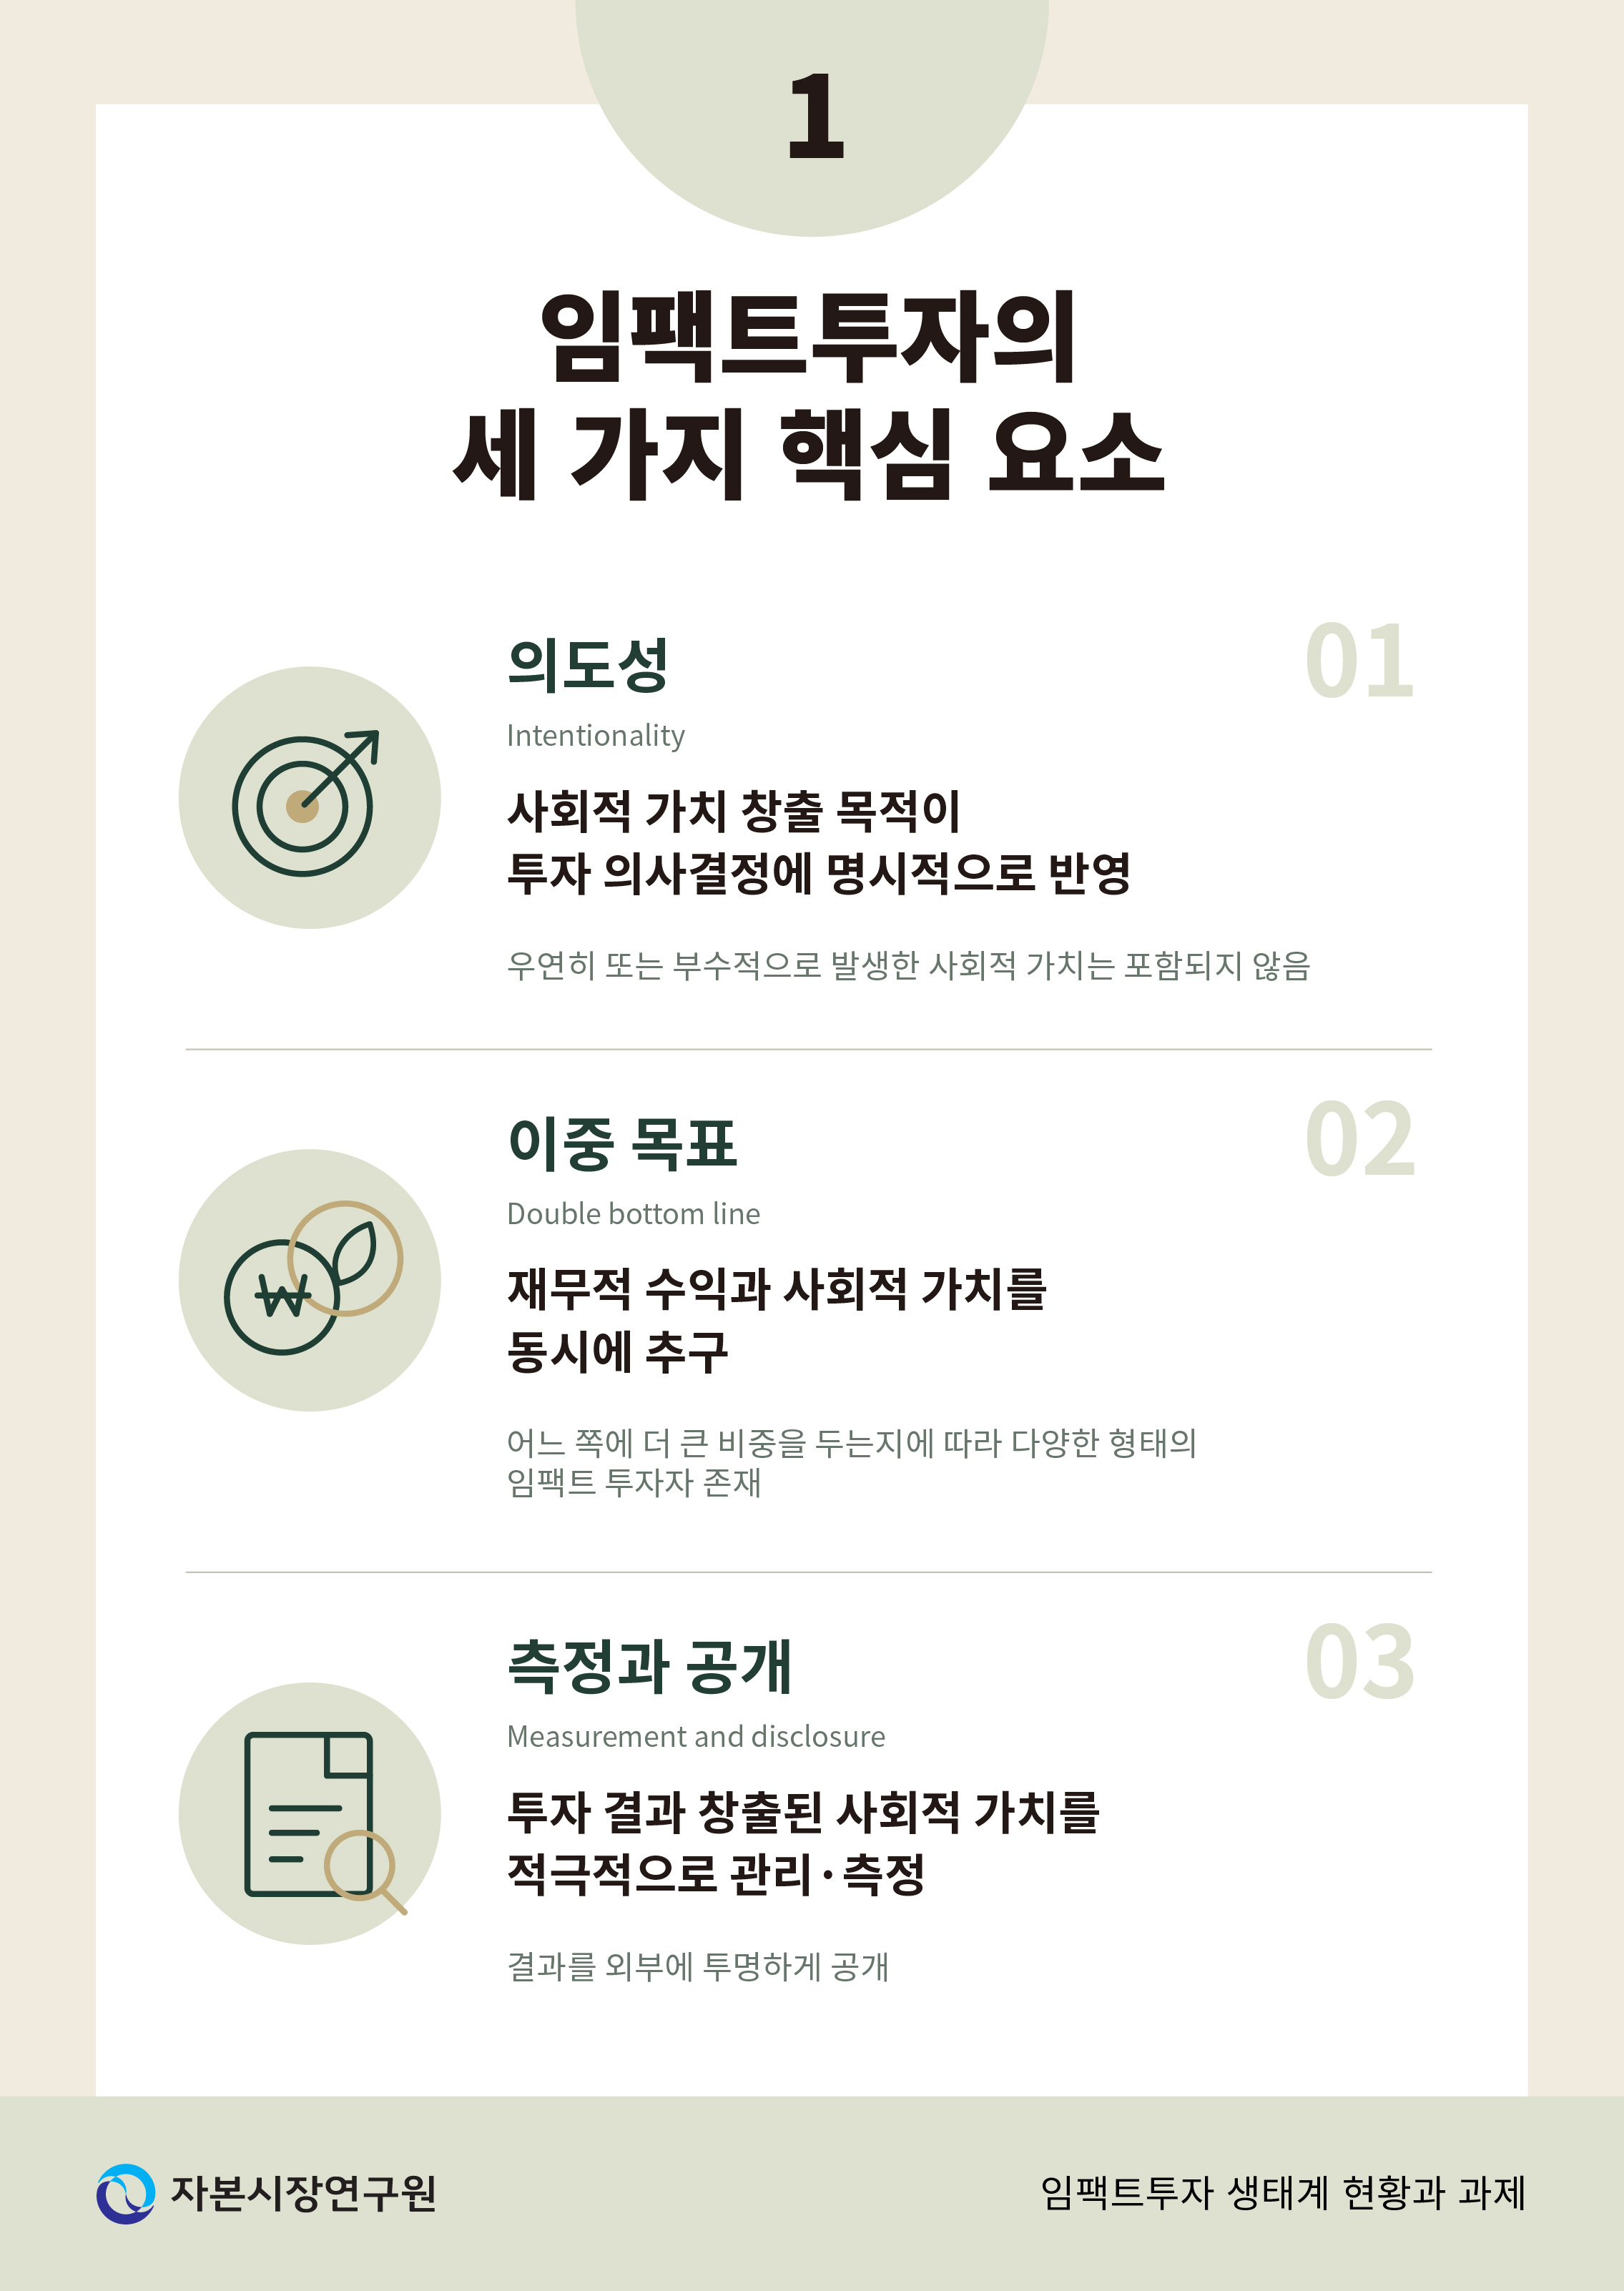
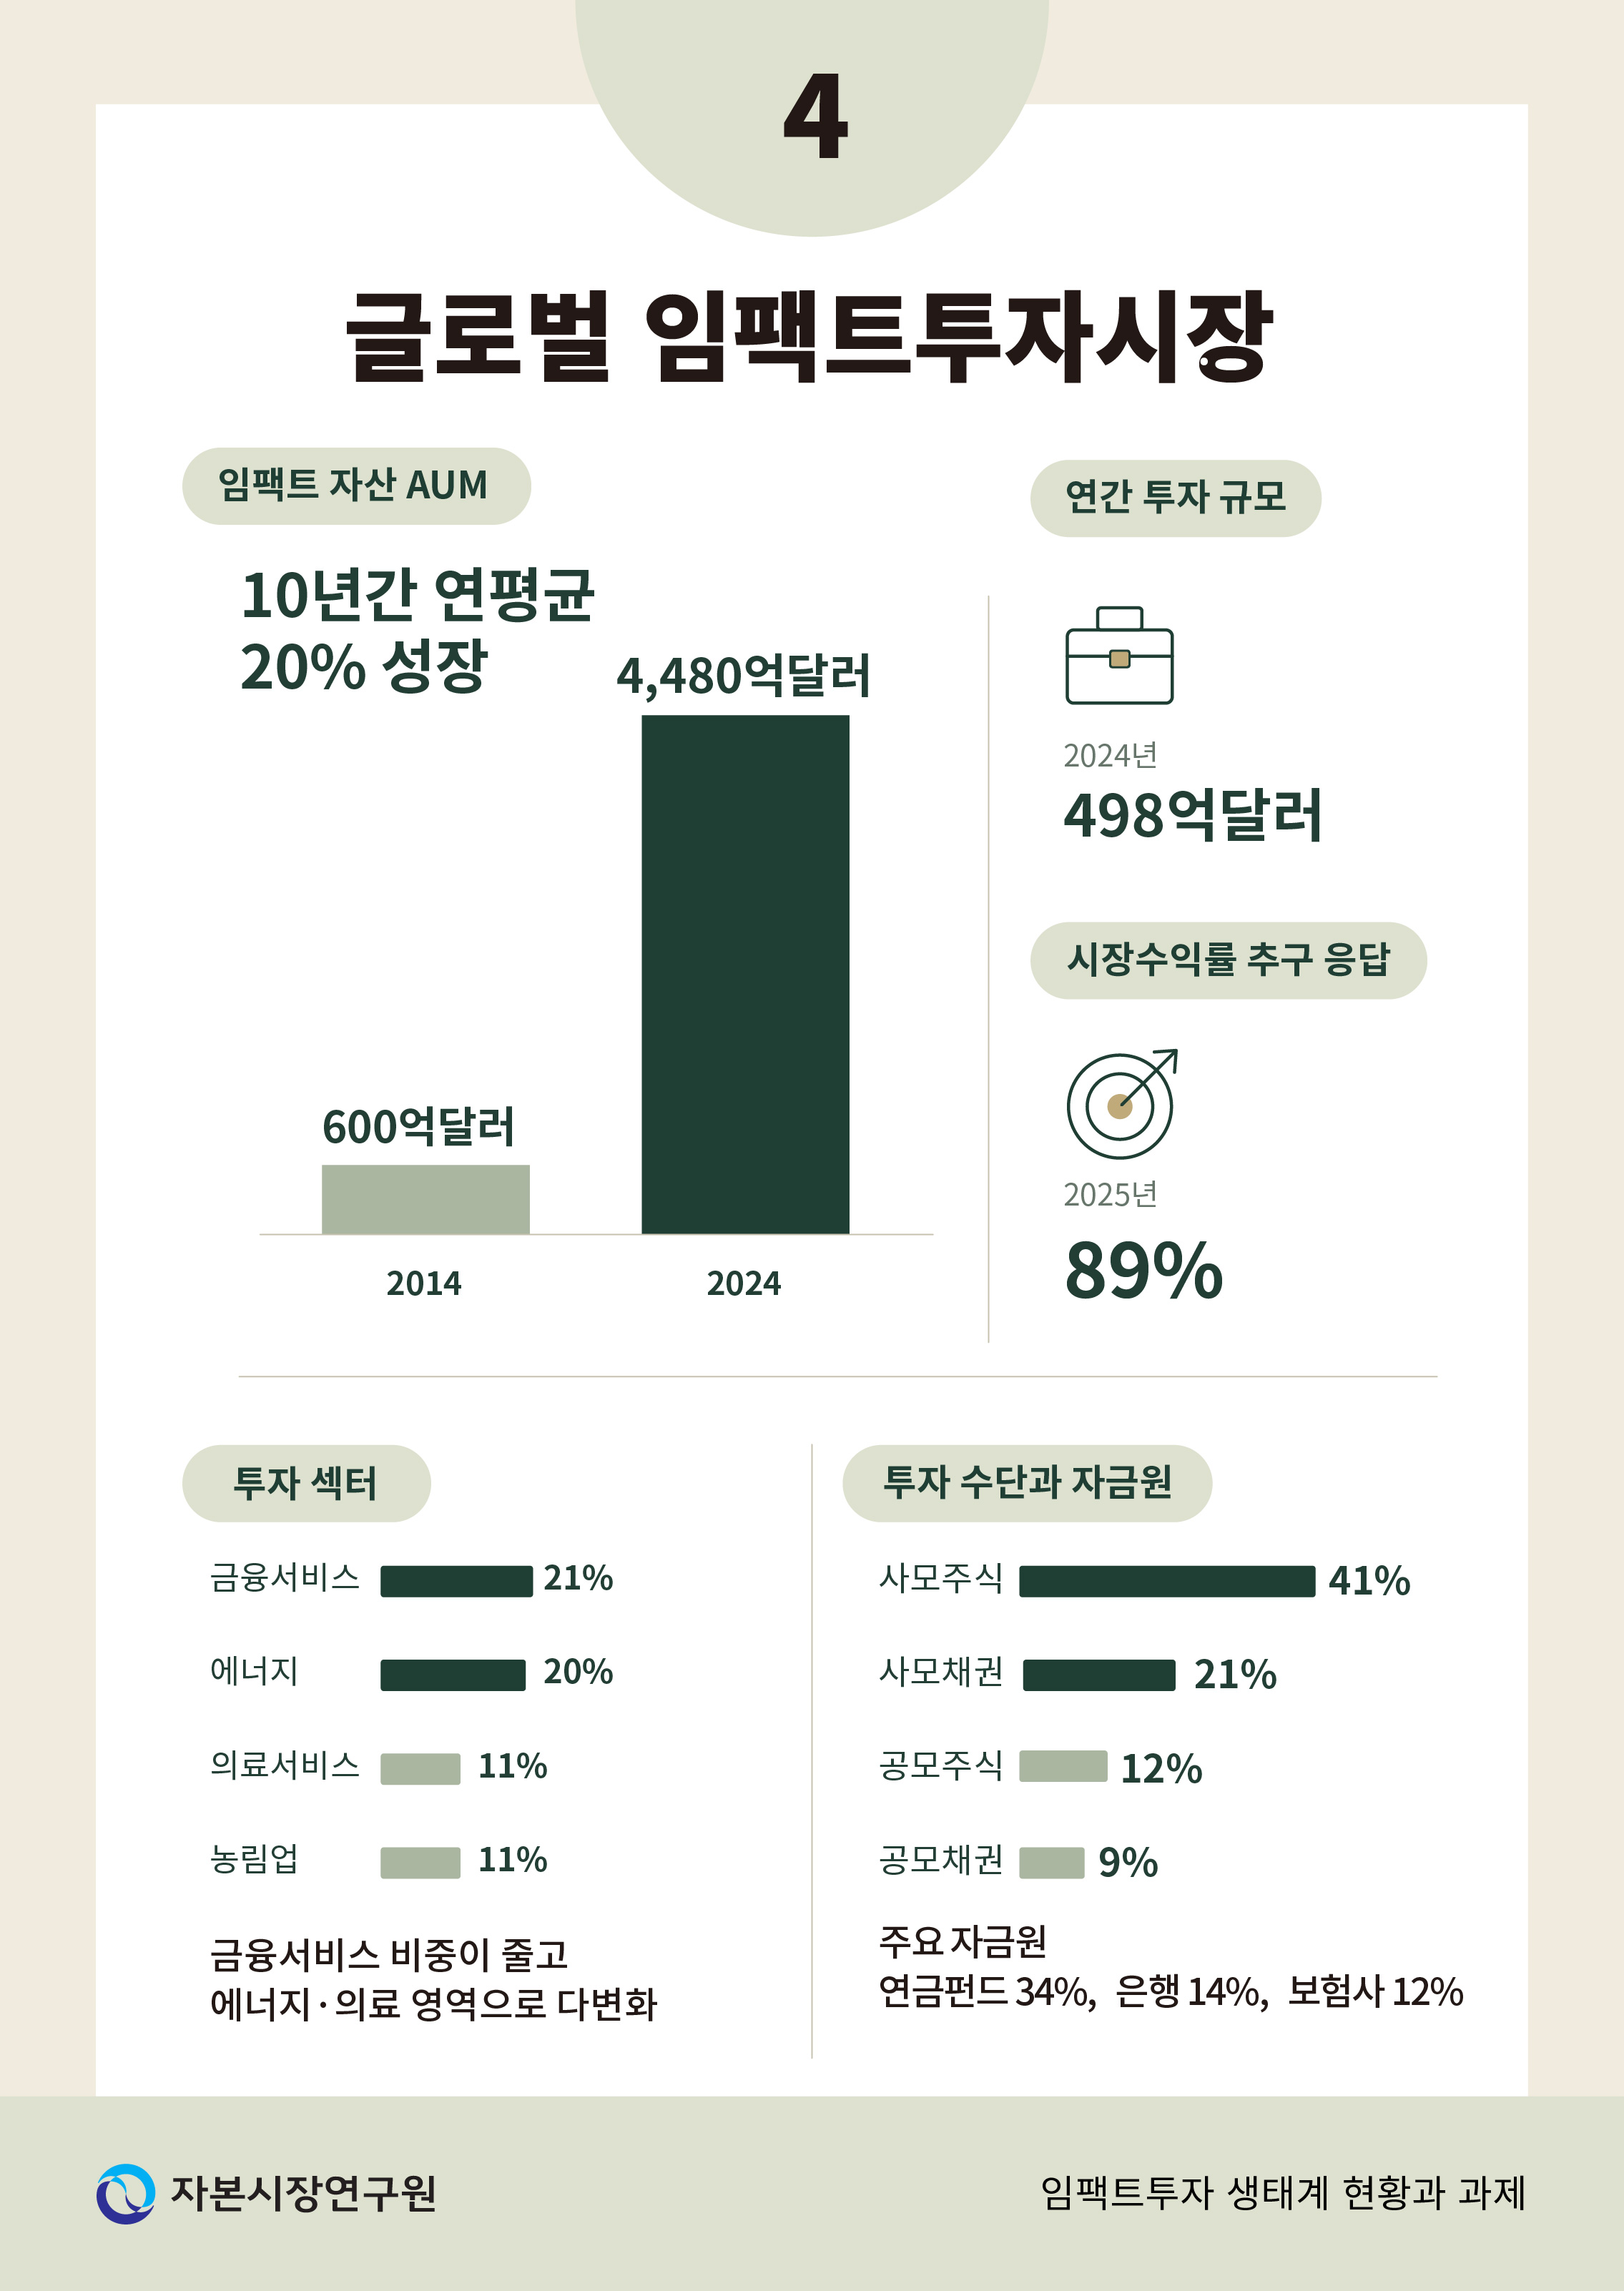
글로벌 임팩트투자네트워크(Global Impact Investing Network: GIIN)에 따르면, 글로벌 임팩트투자 시장 규모는 2014년 600억달러 수준에서 2024년 4,480억달러로 빠르게 성장하였다. GIIN은 목적성(intentionality), 재무적 수익 추구(financial return expectation), 임팩트 측정 가능성(impact measurement) 등 세 가지 핵심요소를 바탕으로 임팩트투자를 정의한다. 임팩트투자는 투자자의 의도와 관계없이 단순히 투자활동의 결과로 사회적 가치가 발생한 것이 아니라, 투자 의사 결정 단계에서부터 사회적 가치 창출이 명시적으로 고려되고, 투자 성과가 체계적으로 측정 및 관리된다는 점에서 전통적인 투자와 구별된다. 또한 사회적 임팩트 성과를 체계적으로 측정 및 관리한다는 점에서 사회책임투자(SRI)나 ESG 투자와 구별된다.
우리나라에서도 2010년대 중반 이후 임팩트투자에 대한 관심이 본격적으로 대두되기 시작하였다. 한국벤처투자(KVIC)와 한국성장금융이 운용하는 정책 모태펀드의 임팩트투자 출자, 한국사회투자의 출범, 그리고 다수의 임팩트전문운용사(General Partner: GP) 등장 등을 발판으로 임팩트투자 생태계의 외형은 빠르게 확장되고 있다. 본 연구의 분석에 따르면 임팩트투자를 지향하는 국내 투자펀드의 운용자산(AUM)은 2002년 약 300억원 수준에서 2024년 약 6.7조원으로 대폭 증가하였고, 전체 벤처캐피탈펀드 시장에서 차지하는 비중도 약 12% 수준에 달하는 것으로 파악된다. 이는 임팩트투자가 더 이상 주변적‧실험적 영역이 아니라 국내 자본시장의 의미 있는 한 축으로 성장하기 위한 준비 단계에 진입하고 있음을 시사한다.
그러나 빠른 양적 성장에도 불구하고, 우리나라의 임팩트투자 시장은 본격적인 도약 단계로 진입하기 위해 해결해야 할 여러 구조적 과제에 직면해 있다. 자금공급의 다양성과 규모 측면에서의 분명한 한계가 존재하고, 임팩트의 정의와 측정 체계 구축이 아직은 미흡하며, 회수시장(exit market)의 발전이 지체되어 투자 사이클이 원활하게 작동하지 않는다. 더하여 공익법인이나 연금, 보험사 등 잠재력이 큰 자금공급자의 임팩트투자 시장 참여를 제약하는 제도적 장벽이 존재한다.
이러한 문제의식에 기반하여 본 연구는 한국 임팩트투자 시장의 현황을 정량적‧정성적으로 종합 진단하고, 임팩트 생태계 확장과 질적 도약을 위한 정책적‧제도적 시사점을 도출하는 것을 목적으로 한다. 구체적으로 본 연구는 다음 세 가지 질문에 답하고자 한다. 첫째, 한국의 임팩트투자 시장은 양적‧질적 측면에서 어떠한 특징을 보이며, 재무적 수익만을 추구하는 일반 벤처펀드와 비교하여 기준수익률, 투자 성과, 운용 구조의 측면에서 어떤 차이를 보이는가? 둘째, 국내 임팩트 투자기관들은 실제 운용 과정에서 어떠한 전략을 채택하고 있으며, 임팩트의 측정, 관리, 피투자기업에 대한 관여(engagement) 활동은 어떻게 이루어지고 있는가? 셋째, 우리나라 임팩트투자 생태계의 지속가능성을 담보하기 위해 어떠한 정책적 지원과 제도적 정비가 필요한가?
본 연구는 다음과 같이 구성되어 있다. 제Ⅱ장에서는 임팩트투자 개념을 구성하는 핵심 요소들을 살펴보고, 사회적책임투자 및 ESG 투자와의 차별성을 점검한다. 더하여 글로벌 임팩트투자 시장의 현황을 간략하게 정리한다. 제Ⅲ장에서는 2002년부터 2024년까지의 벤처투자회사 전자공시(DIVA) 시스템 자료를 활용하여, 우리나라 임팩트지향 투자펀드 시장 규모, 기준수익률 결정 요인, 청산펀드의 재무적 운용 성과를 실증적으로 검증하여 임팩트 지향성에 따라 펀드의 운용과 재무적 성과에 차이가 발생하였는지 여부를 알아본다. 제Ⅳ장에서는 국내의 주요 임팩트 투자기관을 대상으로 실시한 설문조사와 심층 면담을 바탕으로 국내 임팩트투자 운용사의 투자 전략, 자산 배분, 임팩트 측정‧관리, 피투자기업 관여 양태를 미시적으로 분석한다. 마지막으로 제Ⅴ장에서는 앞선 분석 결과를 바탕으로 임팩트투자 시장의 양적 확대와 질적 성숙을 위하여 요구되는 과제와 정책적 시사점을 도출하여 제시한다.
본 연구는 다음과 같은 두 가지 측면에서 기존의 연구들과 차별성을 가진다. 첫째, 국내 임팩트투자 시장에 대한 정량적 실증 분석과 설문 및 심층 면담 등 정성적 접근을 결합한 통합적 접근을 시도함으로써, 통계적으로 확인되는 구조적 특징과 현장에서 확인되는 임팩트투자 시장의 실태를 입체적으로 조망한다. 둘째, 임팩트투자 시장에서 정책자금의 역할 확대와 민간투자자와 협업 체계 구축, 임팩트 기업의 성장사다리 구축, 공익법인과 연금 등 기관투자자의 임팩트투자 시장 참여 활성화, 회수시장 강화 등 구체적이고 실행 가능한 정책 대안을 제시한다.
Ⅱ. 임팩트투자 생태계
1. 임팩트투자의 의미
임팩트투자(impact investment)에 대한 정보 교환의 글로벌 플랫폼으로 굳건한 지위를 차지하고 있는 글로벌 임팩트투자 네트워크(Global Impact Investing Network: GIIN)는 임팩트투자를 ‘재무적 수익(financial return)에 더하여 긍정적이면서 측정이 가능한 사회적 또는 환경적 영향(social or environmental impacts)의 창출을 추구하는 투자활동’으로 정의한다(GIIN, 2025a).
보다 의미 있는 논의를 위하여 위에 제시된 임팩트투자의 개념을 세 가지 측면에서 분해하여 논의할 필요가 있다. 첫째, 목적성(intentionality)이 강조되는데 이는 투자 의사 결정에 있어 사회적 또는 환경적 가치 창출을 추구한다는 목적이 명시적으로 고려되어 있어야 한다는 점을 의미한다. 따라서 투자활동의 결과, 의도하지 않게 우연히 또는 부수적으로 긍정적인 사회적 효과가 창출되는 경우 임팩트투자로 분류되지 않는다. 그러나 투자활동의 결과 중 어떤 부분을 사회적 가치로 인정할 수 있는지에 대하여 사전에 확정적인 기준을 제시하기는 불가능하다. 따라서 투자가 추구하는 사회적 가치를 명시적으로 제시하고 자금 모집에 성공하는 경우 임팩트투자로 인식하는 것이 현실적 방안이 될 수 있다.
둘째, 임팩트투자는 재무적 수익과 사회적 가치를 동시에 추구한다는 점에서 재무적 수익만을 추구하는 전통적 투자와 구별된다.1) 재무적 수익률과 사회적 가치에 부여하는 중요도에 따라 다양한 형태의 임팩트투자가 존재할 수 있다. 재무적 수익과 사회적 가치 간에 반드시 트레이드오프(trade-off) 관계가 존재하는 것은 아니다. 그러나 두 가지 가치 중 어느 쪽에 더 중점을 두는지에 따라 다양한 목적을 가진 임팩트투자자가 시장에 참가하고 있는데 이들의 효용함수 간략하게 표현하면 식 (1)과 같다.
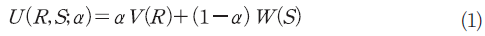
 는 투자자의 총효용함수,
 는 재무적 수익에서 발생하는 효용함수이며
 는 사회적 가치에서 발생하는 효용함수이다. R과 S는 각각 투자에서 발생하는 재무적 수익과 사회적 가치이며
 는 재무적 수익에 부여된 가중치이며 0과 1사이의 값을 가진다.2)
 가 1에 가까울수록 재무적 수익을 중시하고 0에 가까울수록 사회적 가치에 더 높은 비중을 두는 투자자이다.3)
셋째, 임팩트투자는 투자 행위에서 발생하는 사회적 가치를 적극적으로 관리하고 측정하여 그 결과를 외부에 투명하게 공개하여야 한다. 사회적 가치의 측정과 공표는 임팩트투자 시장이 작동하는 데 필수적인 인프라 중 하나인데 이는 투자에서 발생하는 사회적 가치에 대한 정보 없이는 식 (1)에 따른 투자 의사 결정이 불가능하기 때문이다.
임팩트투자의 역사를 19세기까지 끌어올려 퀘이커교단이나 감리교단 등이 주도한 신앙기반투자(faith-based investment)4)와 연결시키려는 시도가 있으나 현대적 의미의 임팩트투자 개념은 록펠러재단(Rockefeller foundation)이 이탈리아의 벨라지오(Bellagio)에서 개최한 일련의 국제회의를 계기로 2007년경부터 형성되어 발전해 오다가 2010년대 중반에 이르러 앞에서 논의한 세 가지의 핵심 요소를 중심으로 확립된 것으로 보인다(Höchstädter & Scheck, 2015).
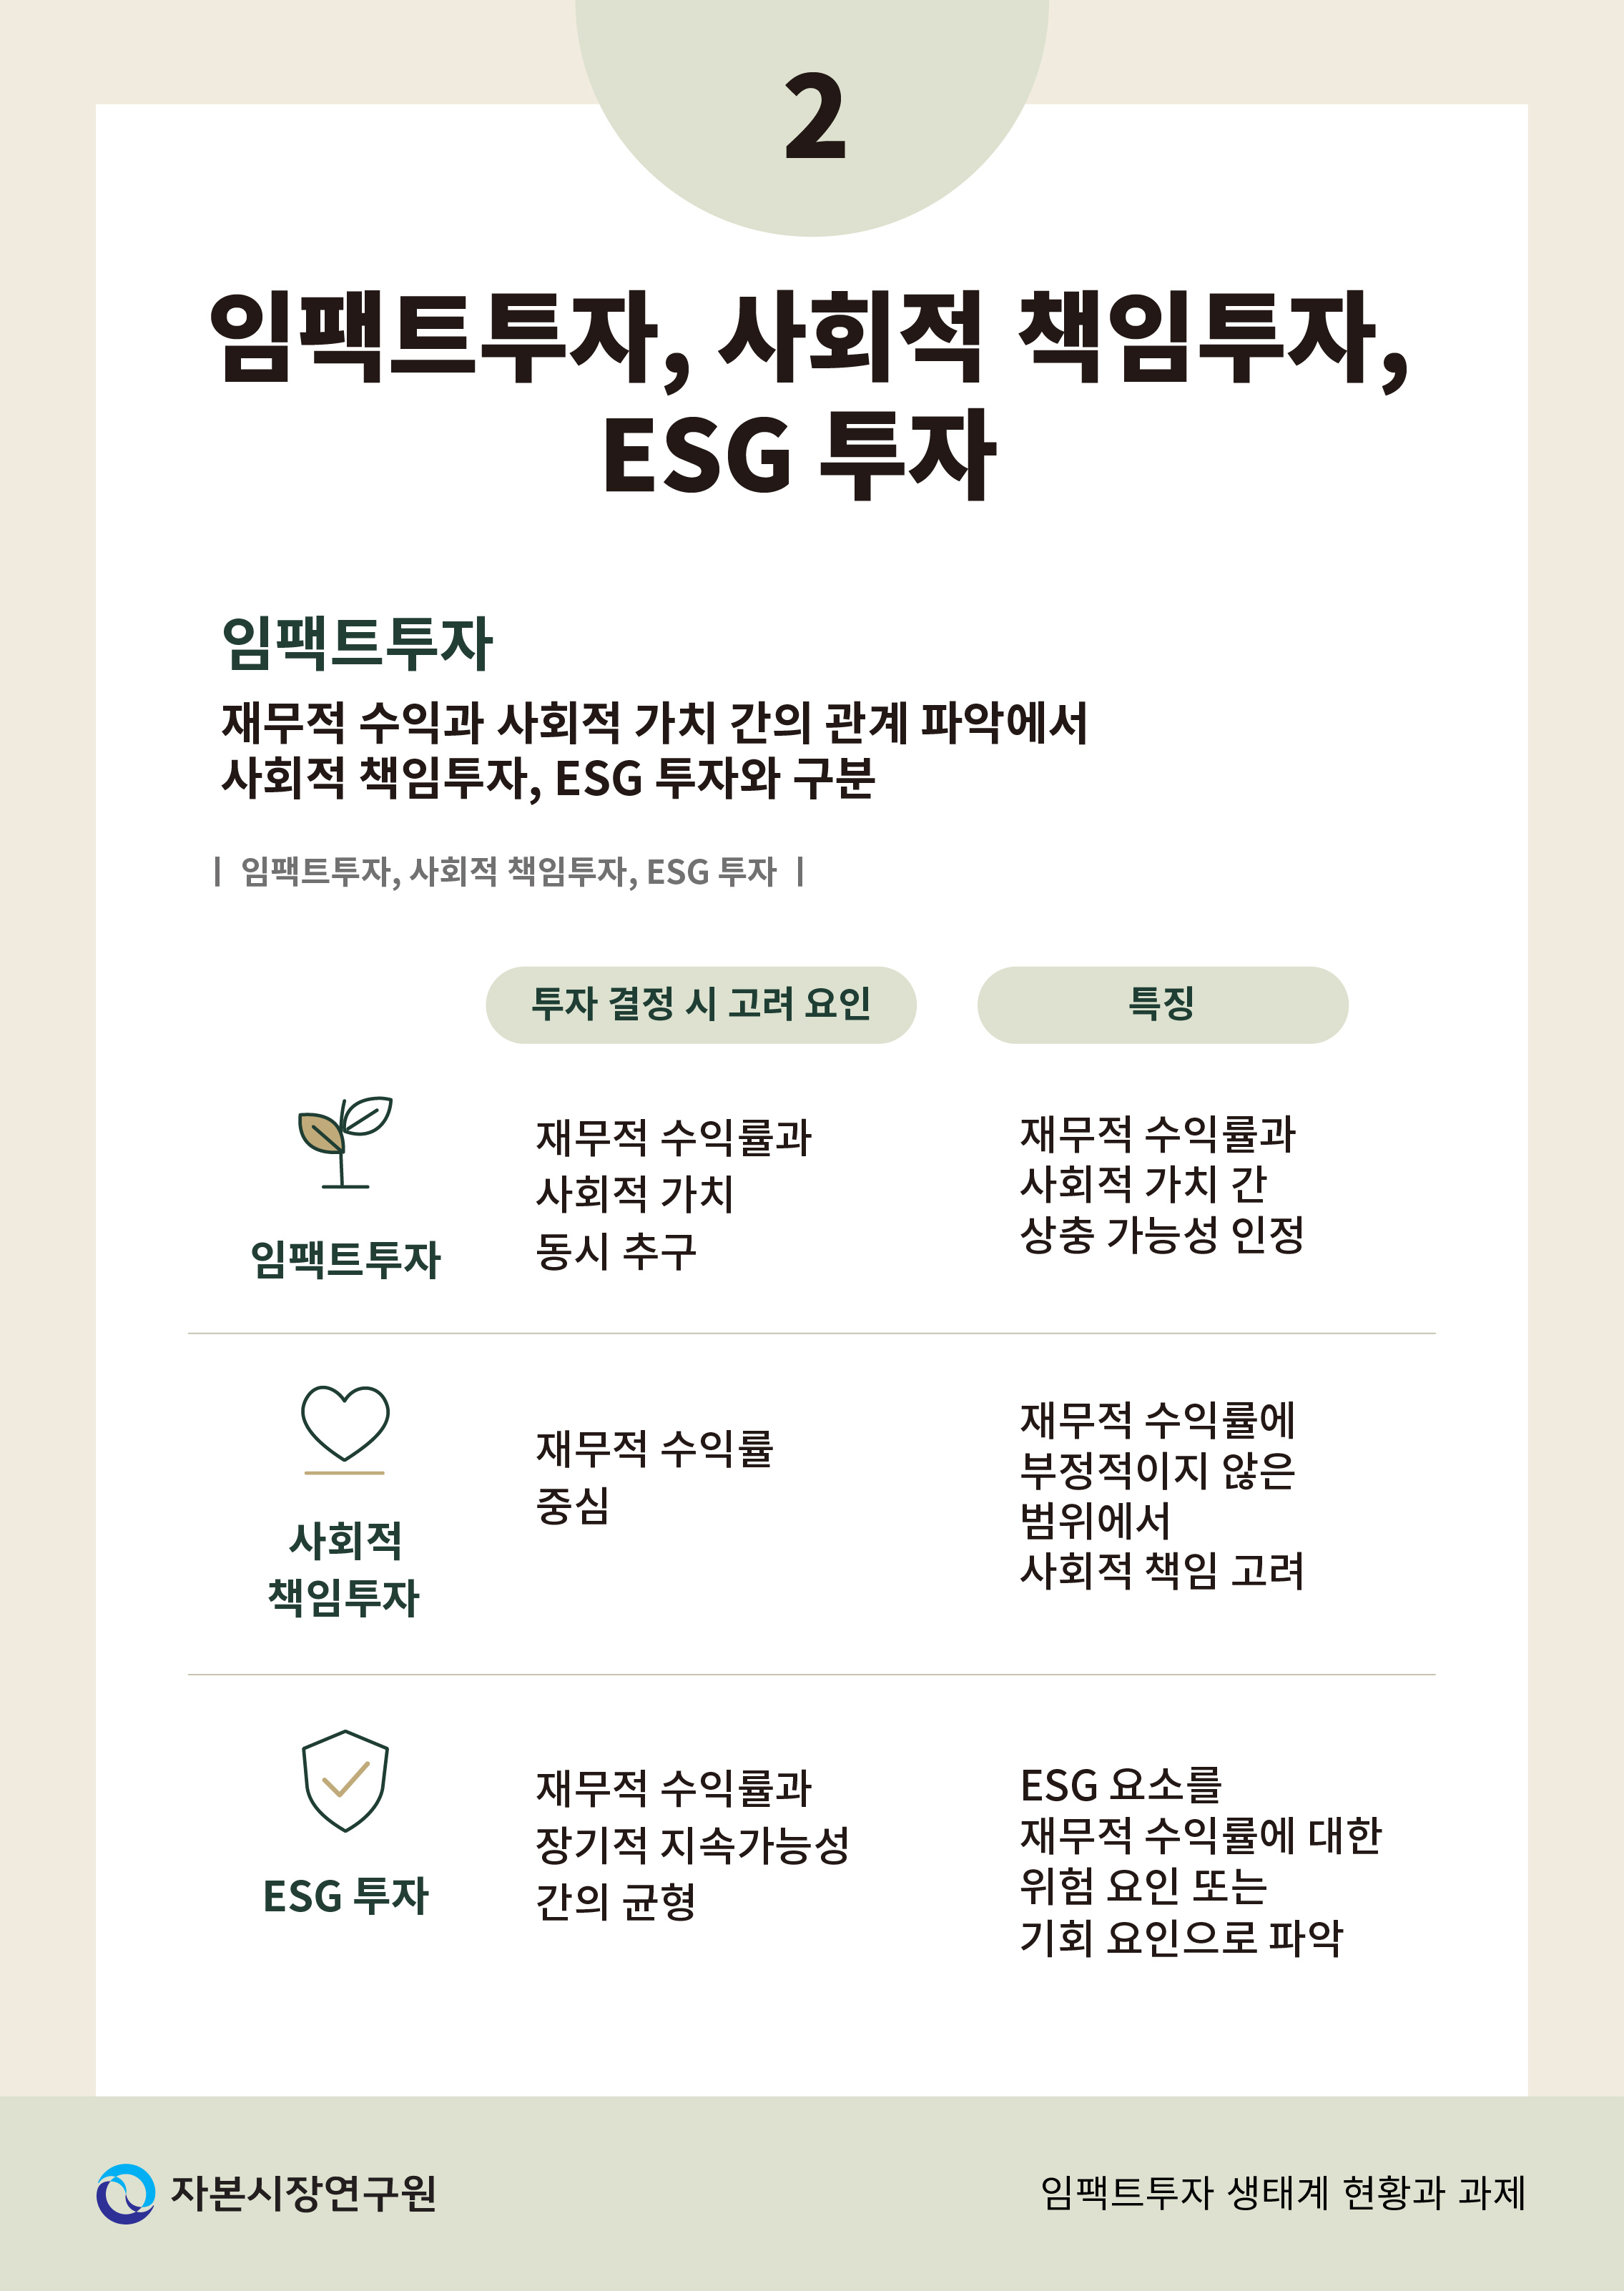
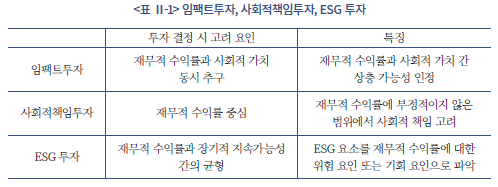
임팩트투자는 사회적책임투자(socially responsible investment: SRI), ESG(Environmental, Social, Governance) 투자, 사회적 금융(social finance) 등과 명확한 구분 없이 사용되어 온 측면이 있으나 이들 사이에는 유사점과 차별점이 분명히 존재하므로 상당한 주의를 기울일 필요가 있다.
먼저 사회적책임투자를 임팩트투자의 상위 개념으로 파악하는 견해가 있으나(Adam & Shuaki, 2014; Freireich & Fulton, 2009) 양자 간의 차이점을 강조하는 주장도 상당히 존재한다. 사회적책임투자에 대하여 다양한 정의가 제시되어 있으나 추상적 수준에서 ‘특정 비재무적 요소가 유기적으로 통합되어 고려되는 투자 의사결정 방식’으로 정의 가능하다(Sandberg et. al., 2009). 따라서 사회적 가치라는 비재무적 요소를 투자 결정의 핵심 요소 중 하나로 포함하는 임팩트투자를 사회적책임투자의 부분집합으로 분류할 수 있다(Radjy & Cejnar, 2010; Hill, 2011).
그러나 사회적책임투자와 구분되는 임팩트투자의 특징을 강조하여 양자가 매우 밀접하게 관련되어 있으나 별개의 범주로 파악하는 견해도 상당수 존재한다(Schlütter et al., 2024). 재무적 수익에 집중하는 전통적 투자 원칙에 사회적 요인에 대한 고려가 더해지는 경우 재무적 수익에 부정적인 영향을 줄 수 있다는 문제 제기에 대응하여 사회적책임투자를 옹호하는 논자들은 사회적 가치의 추구가 재무적 수익에 직접적으로 부정적인 영향을 준다는 논리적 근거는 존재하지 않으며 지속가능성(sustainability)이라는 관점에서 본다면 장기 수익률에 긍정적인 영향을 줄 수 있음을 강조한다. 실제로 사회적책임투자가 전통적 투자에 비하여 재무적 수익이 뒤지지 않거나 오히려 더 우월하다는 실증분석 결과가 다수 보고되고 있다(Kempf & Osthoff, 2007; Hornuf & Yuksel, 2023; MSCI, 2025).5)
이에 비하여 임팩트투자는 재무적 수익과 사회적 가치 간에 충돌 가능성을 부정하지 않는다(Jeffers et al., 2024; Roth, 2021). 임팩트투자는 사회적 가치의 추구가 재무적 수익에 부정적인 결과를 초래할 수 있다는 가능성을 부정하지 않고 재무적 가치를 일부 희생하고 더 큰 사회적 가치를 창출하는 투자를 선택하는 것이 투자자의 이익에 부합하는 것이므로 문제가 되지 않음을 강조한다. 투자의 결과 발생하는 사회적 가치를 관리하는 절차도 양 자간에 차이가 존재한다. 임팩트투자는 사회적 가치의 측정과 관리 및 보고를 투자활동의 핵심 요소 중 하나로 간주하고 투자 과정(investment process)의 일부로 포섭하는 반면 사회적책임투자는 상대적으로 소극적 입장을 취하는 것으로 보인다.
임팩트투자는 기후변화에 대한 글로벌 차원의 대응이 강화되면서 최근 크게 주목받고 있는 ESG 투자와 상당한 공통점을 가지고 있는데 특히 ESG 투자가 강조하는 요인 중 특히 환경(E)과 사회(S)에 대한 고려를 공유하고 사회적 가치의 측정과 관리를 투자 업무의 필수적인 과정으로 강조한다는 점 등에서 임팩트투자를 ESG의 일부로 볼 수도 있다.
그러나 Foroughi(2022)는 투자 목적이나 관리의 측면에서 발견할 수 있는 유사성에도 불구하고 적어도 실무 수준(operational level)에서 임팩트투자는 ESG 투자와 구별될 수 있다는 점을 강조하였다. 먼저, ESG는 지속가능성과 관련된 위험(risk)과 기회(opportunity)를 기업이 어떻게 관리하는지를 파악하는 수단으로 활용되는 반면 임팩트투자는 투자자들이 목표하는 투자 대상의 유형을 정의하기 위한 전략(strategy)이다. 따라서 전자는 일상적인 기업 활동 과정에서 획득된 회고적 지표(backward-looking measures)에 주로 의존하는 반면 후자는 투자를 통하여 실현하고자 하는 전망적 지표(forward-looking measures)를 기준으로 투자 의사를 결정한다.
다음으로, ESG 투자는 사회적책임투자와 유사하게 일반적으로 재무적 수익과 ESG 목적 간의 상충관계를 명시적으로 인정하지 않거나 일부의 경우 장기적으로는 상호 보완 관계가 있다는 점을 강조하는 반면 임팩트투자는 양자 간의 충돌 가능성을 인정한다(Barber et al., 2021; Lo & Zhang, 2024). 따라서 ESG 투자의 자산관리자는 신인의무(fiduciary duty)의 완수를 위하여 ESG 요소에 대한 고려가 투자자산의 수익률에 부정적인 영향을 주지 않는다는 점에 대하여 투자자를 설득할 수 있어야 하지만 임팩트투자의 경우 사회적 가치 추구의 결과 재무적 수익률에 부정적인 결과가 발생하더라도 사회적 가치와 종합적으로 판단할 때 투자자가 이를 수용할 수 있으면 되므로 신인의무의 완수 여부 판단에서 다소 너그러운 기준이 적용된다고 할 것이다.
한편 임팩트투자는 사회적 투자(social investment)와 동일한 개념으로 다수의 연구6)나 실무에서 혼용되고 있는 것으로 보인다.7)
2. 임팩트투자 시장의 구조와 참가자
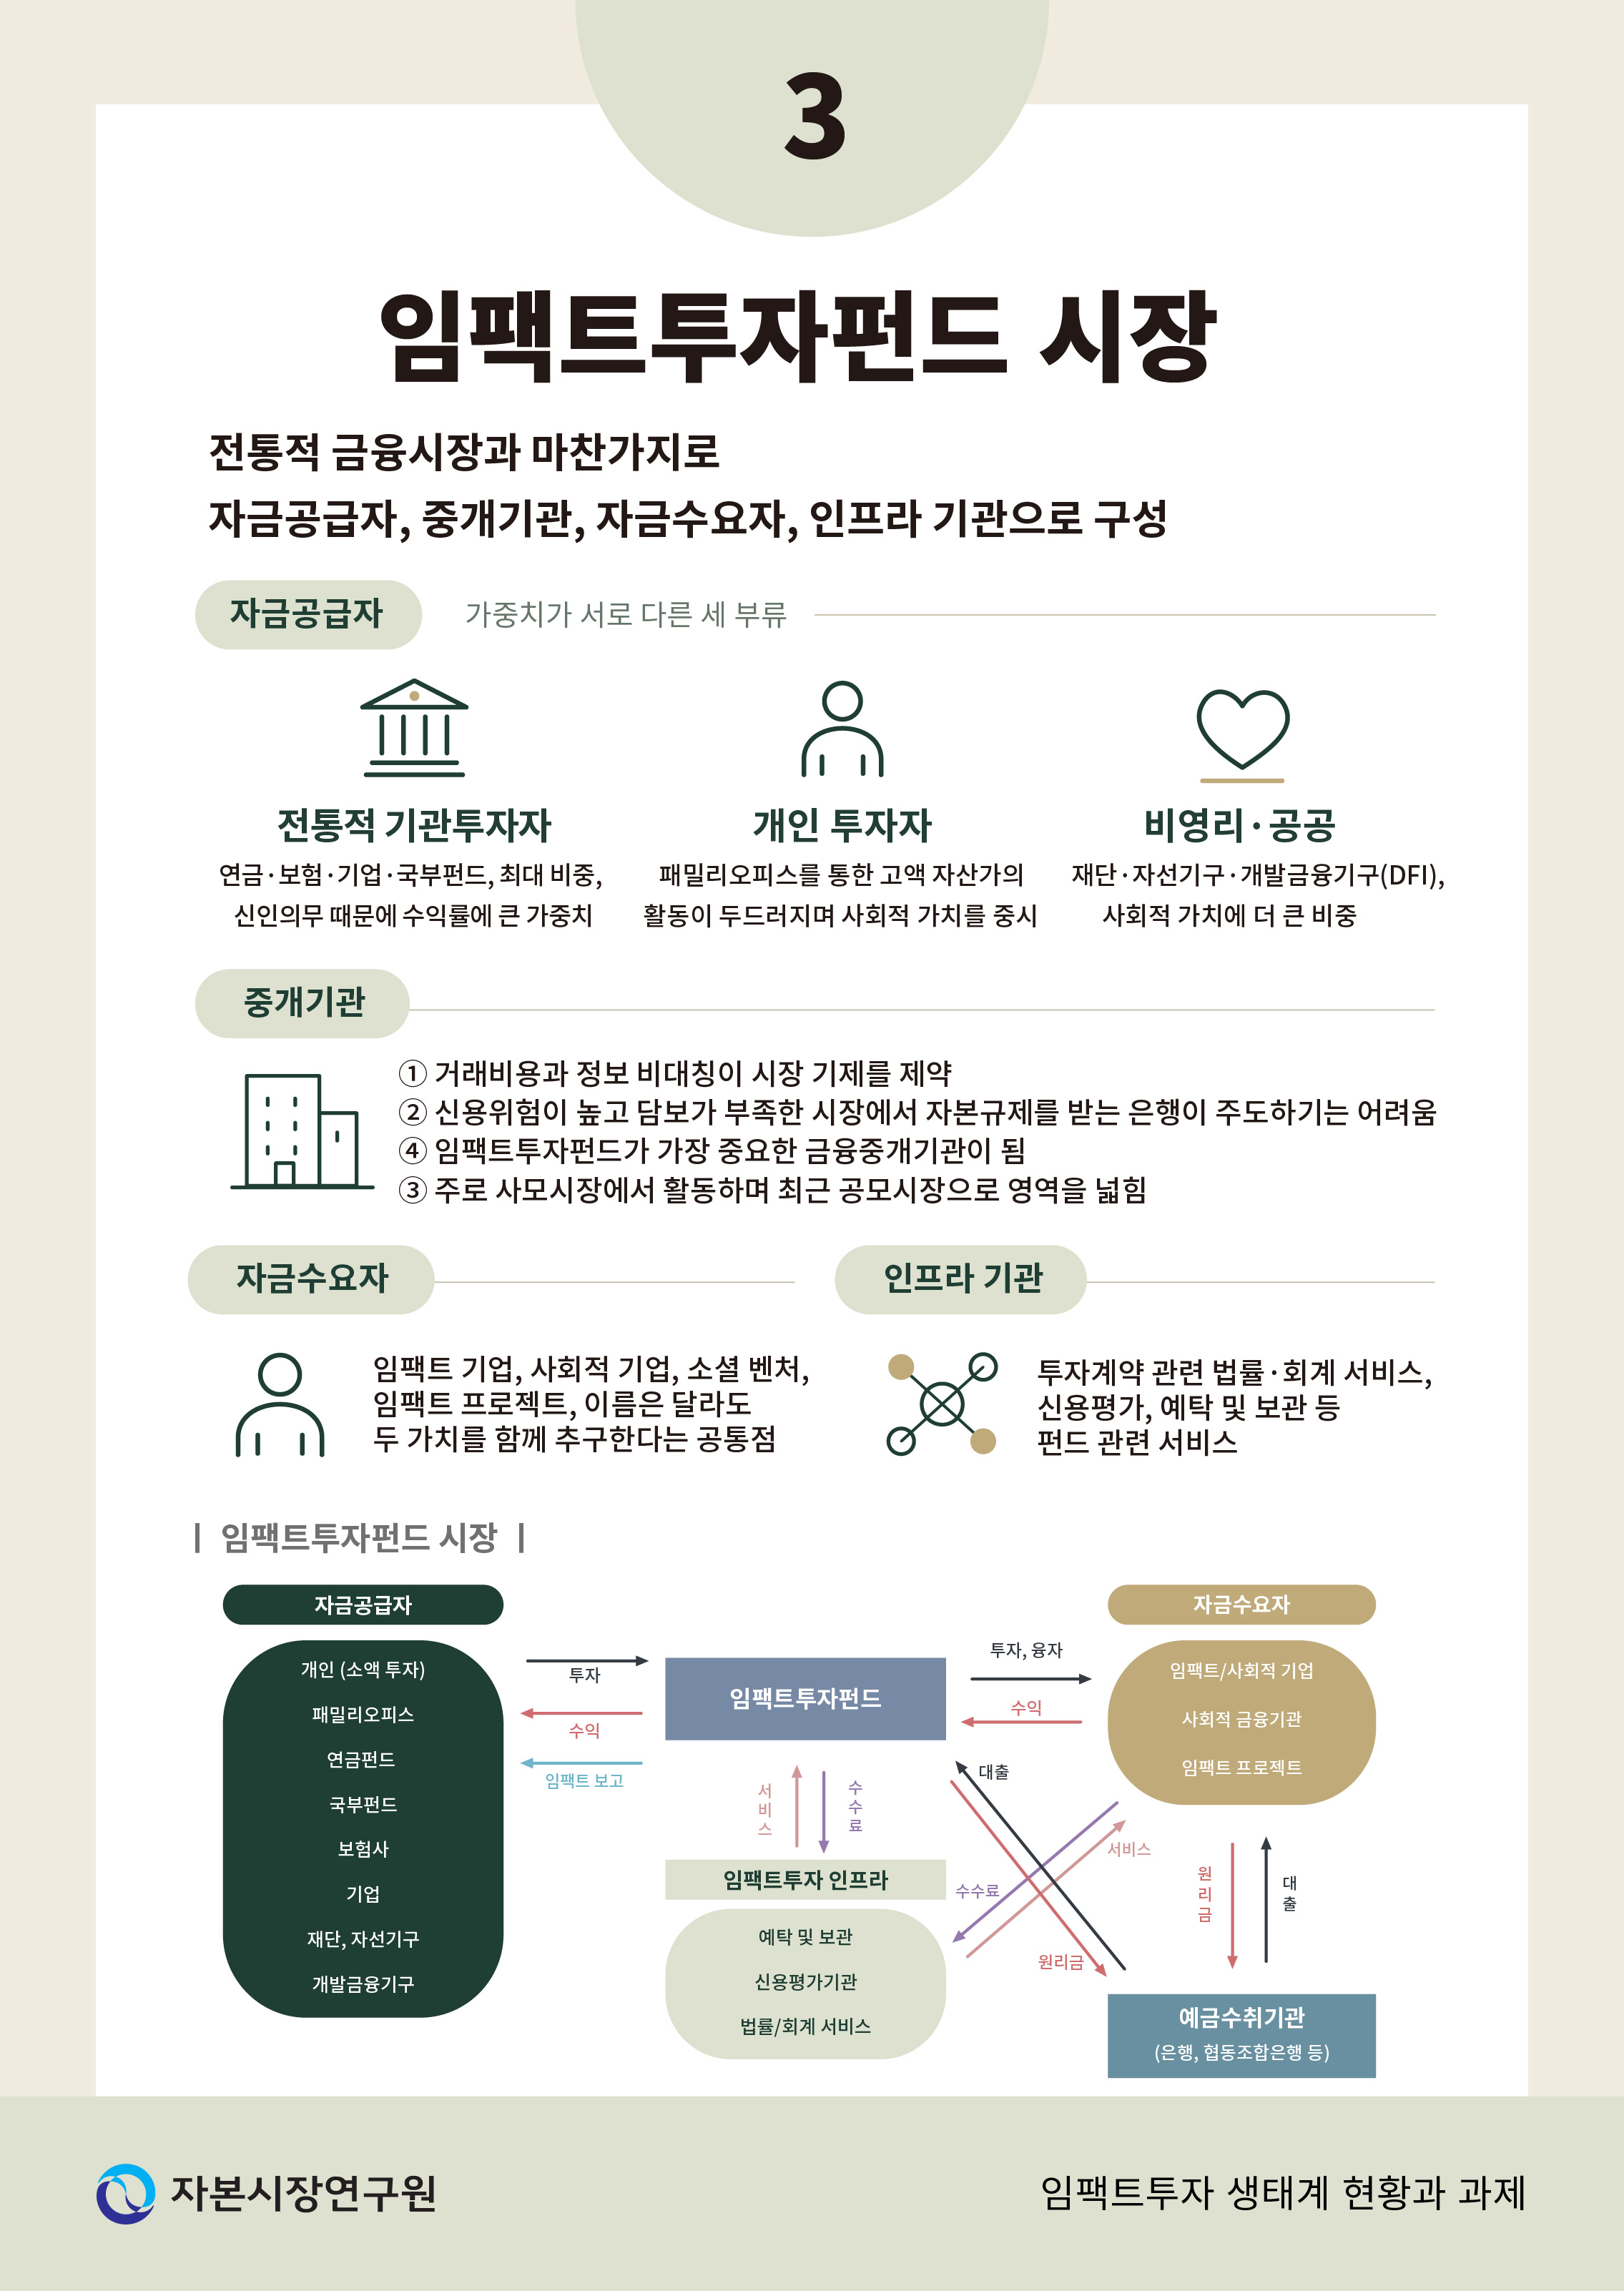
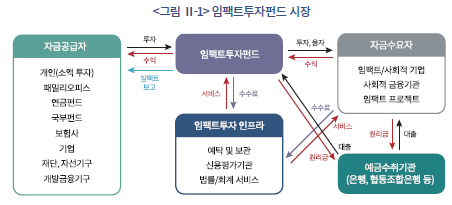
전통적 금융시장과 마찬가지로 임팩트투자 시장도 자금의 공급자와 자금수요자, 수요자와 공급자를 이어주는 중계기관(intermediaries), 그리고 시장의 원활하고 효율적인 작동을 지원하는 인프라 기관(infrastructure)으로 구성된다. 자금공급자로는 개인 투자자는 물론 연금펀드(pension funds), 보험사, 기업, 국부펀드(sovereign wealth funds) 등 전통적 기관투자자와 재단(foundations), 자선기구(charity), 개발금융기구(Development Finance Institutions: DFIs) 등 비영리 및 공공 부문도 임팩트투자 시장에 참여한다. 개인 투자자의 경우 소액 투자자가 일부 존재하지만 패밀리오피스(family office)를 통한 고액 자산가의 활동이 특히 두드러진다.8) 재무적 수익과 사회적 가치의 조합에 대한 개인 투자자의 선호는 매우 다양한데 고액 자산가들의 경우 후자에 더 큰 강조점을 두는 경우가 많다. 이에 비하여 임팩트투자 시장에서 자금공급자로 가장 큰 비중을 차지하는 연금펀드 등 전통적 기관투자자는 신인의무 완수를 위하여 적어도 장기적으로 재무적 수익률에 부정적 영향을 주지 않는다는 전제하에 자금을 공급할 수 있으므로 재무적 수익률에 상대적으로 큰 가중치를 부여한다. 그러나 재단이나 DFIs 등 비영리 및 공공 부문 투자자는 본질상 재무적 수익보다는 사회적 가치 창출에 더 큰 비중을 둔다. 임팩트투자 시장에서 자금의 수요자는 임팩트 기업, 사회적 기업, 소셜벤처(social venture) 등 다양한 이름으로 불리는 생산 주체 및 투자 프로젝트로 이들은 모두 사회적 가치와 재무적 수익 창출을 동시에 추구한다는 공통점을 가진다.
임팩트투자 시장에도 전통적 금융시장과 마찬가지로 거래비용과 정보 비대칭 등으로 인하여 시장 기제가 효율적으로 작동하기 힘든 환경 요인이 내재한다. 이러한 어려움을 극복하고 원활한 거래 환경을 제공하기 위하여 임팩트은행(impact banks)이나 임팩트투자펀드(impact investment funds) 등 금융중개기관(intermediaries)이 중요한 역할을 한다. 유니버설뱅킹(universal banking)과 협동조합은행(cooperative banks)의 전통이 강한 대륙 유럽 국가에서 적지 않은 수의 은행이 임팩트투자 시장에 참여하고 있다.9) 그러나 비교적 높은 신용위험이나 차주의 담보 제공 능력 부족 등을 특징으로 하는 임팩트투자 시장에서 엄격한 자본 적정성 규제를 받는 은행이 금융중개기관으로서 주도적 역할을 할 것으로 기대하는 것은 현실적으로 쉽지 않다. 임팩트투자펀드는 재무적 수익률과 사회적 가치를 동시에 추구하는 임팩트투자에 특화된 투자펀드이며 임팩트투자 시장에서 가장 중요한 금융중개기관이다. 임팩트투자펀드는 재무적 수익률과 사회적 가치에 대한 투자 목표를 미리 제시하고 자금공급자로부터 자금을 모집하여 임팩트 기업 및 사회적 프로젝트 등에 지분 자본 또는 부채 자본을 공급한다. 임팩트투자펀드는 주로 사모시장에서 활동하지만 최근에는 공모시장으로도 영역을 확대하고 있다.
마지막으로 신용평가서비스, 투자계약에 수반되는 법률 및 회계 서비스, 예탁 및 보관 등 기타 펀드 관련 서비스를 제공하는 인프라 기관들도 임팩트투자 생태계를 구성한다.
3. 글로벌 임팩트투자 시장 현황
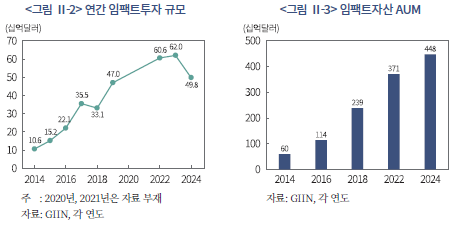
GIIN은 2015년부터 매년 전 세계 임팩트투자자를 대상으로 투자 규모, 투자 수단, 목표 수익률, 투자 영역, 임팩트 측정 및 관리 등 다양한 영역에 걸쳐 설문조사를 실시하고 그 결과를 정리하여 발표하고 있는데 이하에서는 그 결과를 간략히 요약하여 소개한다.10) 임팩트 영역에 대한 연간 투자는 2014년 106억달러, 2017년 355억달러, 2019년 470억달러 등으로 꾸준하게 증가하였으며 코로나의 충격에도 불구하고 2023년 620억달러까지 상승한 후 2024년 다소 하락하여 498억달러를 기록하였다. 한편 임팩트자산 총액(AUM)은 2014년 600억 달러 수준에서 빠르게 증가하여 2024년에는 4,480억달러에 도달하였는데 이는 임팩트자산 규모가 연간 약 20% 수준으로 증가하였음을 의미한다.
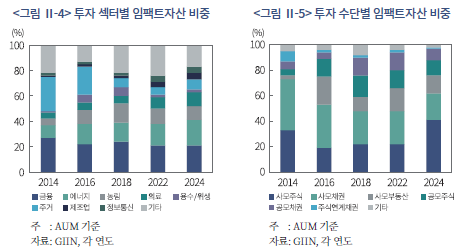
한편 2025년 서베이를 기준으로 살펴보면 마이크로파이낸스를 위시한 금융서비스(21%), 에너지(20%), 의료서비스(11%), 농림업(11%) 등이 중요한 임팩트투자 대상인데 금융서비스의 비중이 지속적으로 축소되는 가운데 에너지, 의료서비스 등의 영역에 대한 투자가 증가하는 추세를 보인다. 금융서비스의 비중은 2015년 27%에서 하락하는 추세를 보이고 있는데 이는 금융서비스에 대한 투자가 축소되었기 때문이 아니라 임팩트투자의 대상이 에너지나 의료서비스 영역 등으로 다변화되면서 나타난 결과로 해석할 수 있다. 한편 최근 들어 에너지 부문에 대한 투자가 빠르게 증가하는 모습을 보이고 있는데 탄소 감축의 필요성이 강조되면서 그린본드(green bonds)나 ESG 투자 펀드 등 투자 수단이 다양하게 제공되면서 뚜렷이 관찰되는 현상인 것으로 보인다.
임팩트투자의 투자 수단으로 2024년 사모주식 41%, 사모채권 21%로 사모자산이 대부분을 차지하고 있으나 공모주식 12%, 공모채권 9%로 공모자산도 무시할 수 없는 수준이다. 2015년에 기록한 사모채권 40%, 사모주식 33%, 공모채권 6%, 공모주식 5%와 비교한다면 공모자산에 대한 투자 확대와 채권에서 주식으로 이동이 진행되고 있음을 확인할 수 있다. 공모시장에 대한 투자 확대는 그린본드나 ESG펀드 등 ESG 관련 투자 수단의 공급이 공모시장에서 증가하고 있는 최근의 현상과 밀접하게 관련이 있는 것으로 추정된다.
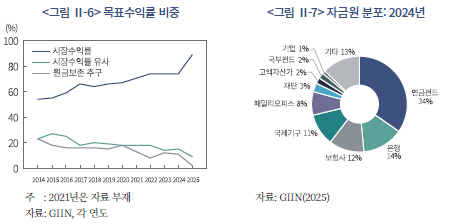
재무적 기대수익률 측면에서 위험 조정 시장이자율(risk-adjusted market rate of return)을 추구한다는 응답자의 비중이 2010년대 중반 50%대 중반에서 2025년 89%로 꾸준하게 증가하여 상업적 견지에서 임팩트자산을 바라보는 투자자가 지배적인 비중을 차지하고 있다는 점을 확인할 수 있다.11) 한편 사회적 가치의 창출을 위하여 필요한 경우 시장수익률보다는 낮으나 그와 유사한 수준의 재무적 수익률을 받아들일 수 있다고 답한 투자자의 비중이 2014년 23%, 2020년 18%, 2024년 15% 등으로 소폭이나마 꾸준하게 감소하는 모습을 보이고 있으며 재무적 수익보다는 사회적 가치를 추구하여 재무적 측면에서 투자 원금을 보존할 수 있으면 충분하다고 응답한 비율도 비슷한 추세를 보인다. 임팩트투자의 자금원을 살펴보면 2024년 현재 연금펀드가 34%로 가장 큰 자금공급자이며 은행 14%, 보험사 12% 등 제도권 금융회사가 그 뒤를 잇고 있다. 세계은행을 위시한 다자간 개발협력 기구, 패밀리오피스도 상당한 규모의 임팩트자산을 보유하고 있는 것으로 나타난다.
Ⅲ. 국내 임팩트투자 시장 현황 분석
1. 자료 및 표본
가. 자료 수집 및 표본 구성
본 장에서는 벤처투자회사(이하 GP) 및 벤처투자조합(이하 펀드)의 자료를 사용하여 분석을 진행하였으며 『벤처투자회사 전자공시(Disclosure Information of Venture Capital Analysis: DIVA)』 시스템을 통해 수집하였다. DIVA는 중소벤처기업부에 등록된 벤처투자회사의 월간 『업무운용 상황보고』 및 연간 『감사보고서』를 분석 집계한 자료를 토대로 펀드, GP 및 벤처캐피탈업계에 대한 다양한 정보를 공시한다. 한편 임팩트 GP 여부를 판정하기 위하여 혁신의 숲, GP의 홈페이지, 신문 등 미디어를 통해 GP의 투자 원칙 및 전략, 임팩트 관련 이니셔티브(initiative) 가입 여부 등에 대한 정보를 수집하였다. 최종 표본은 2002년부터 2024년까지 491개 GP와 2,693개 펀드로 구성되며, 이 중 GP 정보가 모두 확인되는 펀드는 2,510개이다. 제3절의 기준수익률 및 성과배수에 대한 회귀분석에는 펀드 단위 표본을 사용하였다. 한편, 제2절의 펀드 유형별 시장 규모와 평균 펀드 규모 및 기준수익률 추세 분석을 위해 펀드-연도 관측치를 사용하였다. 원자료에는 13,032개의 펀드-연도 관측치가 있으나 최초 및 최종 관측연도 사이에 누락된 343개 관측치에 대해서는 해당 펀드가 계속 존속한 것으로 보아 복원하였다. 본 연구에서 펀드 규모는 결성약정총액으로 측정되며, 복원 대상 펀드에서는 관측기간 중 규모와 기준수익률 변수 모두 변하지 않으므로 누락연도에 동일한 관측값을 적용하는 데 문제가 없다. 이에 따라 추세 분석에는 총 13,375개의 펀드-연도 관측치를 사용하였다.
나. 임팩트 기준 GP 및 펀드 분류
글로벌 임팩트투자 네트워크(Global Impact Investing Network: GIIN)는 임팩트투자를 ‘재무적 수익을 추구함과 동시에, 의도적으로 긍정적이고 측정 가능한 사회‧환경적 임팩트를 창출하는 투자’로 정의한다. 특히, 임팩트투자의 핵심 요소로 ① 의도성(intentionality), ② 재무적 수익 기대(financial return expectation), ③ 임팩트 측정 가능성(impact measurement) 등을 제시한다. 즉, 임팩트투자는 단순히 ESG와 관련되는 기업에 투자하는 것을 넘어 사회‧환경적 문제 해결을 투자 목적에 명시적으로 포함하고 그 성과를 체계적으로 측정‧관리하는 투자활동을 의미한다.
이와 같은 기준을 반영하여 본 연구에서는 GP가 홈페이지, 회사 소개 자료 및 투자 철학 등을 통해 대외적으로 제시한 임팩트 지향성을 기준으로 ‘선언기반 임팩트 지향 GP’와 ‘일반 GP’를 구분한다. 선언기반 임팩트 지향 GP는 다시 ‘임팩트 전략 명시 GP’와 ‘임팩트 요소 언급 GP’로 분류한다. 임팩트 전략 명시 GP는 홈페이지, 투자 철학 및 회사 소개 자료에서 ‘사회적 가치’, ‘환경’, ‘소셜임팩트(social impact)’, ‘지속가능성’ 등에 대한 고려를 명시적으로 언급하거나, 투자 대상 선정 시 사회‧환경 문제 해결과의 연계 프레임워크를 명확하게 제시한 경우로 한정하였다. 임팩트 요소 언급 GP는 홈페이지 및 회사 소개에 ‘소셜’, ‘ESG’ 등 키워드가 언급되나 이를 투자 전략에 고려하는지 여부를 분명하게 명시하지 않거나 투자 전략과의 연계 프레임워크가 불분명한 경우를 포함한다. 일반 GP는 홈페이지나 회사 소개에서 사회‧환경적 요인을 언급하지 않은 GP로, 선언기반 임팩트 지향 GP를 제외한 모든 GP를 포함한다.
선언기반 임팩트 지향 GP의 구분은 각 운용사가 대외적으로 제시한 투자 철학과 투자전략의 지향성에 기초하므로, 이러한 지향성이 실제 펀드 운용에 구현되지 않을 가능성이 있다. 이러한 우려를 완화하기 위해 본 연구는 실제 임팩트 관련 펀드의 운용이 확인된 GP를 ‘운용기반 임팩트 GP’로 별도 식별한다. 구체적으로 2024년을 기준으로 다음 중 하나를 충족하는 GP를 포함하였다. 첫째, 한국사회가치연대기금의 출자를 받아 임팩트펀드를 운용하는 파트너 GP이다. 둘째, GP 또는 LP의 공식 자료, 펀드 결성 발표 및 언론보도 등을 통해 특정 임팩트펀드의 운용 사실이 확인된 GP이다. 이 기준에 따라 총 13개 GP가 운용기반 임팩트 GP로 식별되었다.12) 운용기반 임팩트 GP는 선언기반 임팩트 지향 GP와 병렬적인 별도의 GP 유형이라기보다, 공개적으로 확인된 펀드 운용 경험을 기준으로 GP의 임팩트 지향성을 보완적으로 측정하기 위한 분류이다. 두 분류는 서로 중첩될 수 있으며, 본 표본에서 운용기반 임팩트 GP로 식별된 13개 운용사는 모두 선언기반 분류상 임팩트 전략 명시 GP에 해당한다. 실증분석에서는 운용기반 임팩트 GP 변수를 선언기반 GP 변수와 함께 투입하여, 공표된 투자 지향성을 통제한 이후에도 실제 임팩트 관련 펀드의 운용 경험이 추가적인 설명력을 갖는지 검토한다.
펀드의 경우 투자 관련 정보가 제한적으로 공시되어 있어 GP와 동일한 기준으로 분류하기 어렵다. 이에 본 연구는 펀드명의 키워드 정보를 활용하여 펀드를 ‘임팩트 명칭 펀드’, ‘준임팩트 명칭 펀드’, ‘일반펀드’로 구분하였다. 먼저, 임팩트 명칭 펀드(Impact-labled Fund)는 펀드명에 ‘임팩트’, ‘소셜’, ‘사회적’, ‘그린’, ‘녹색’, ‘탄소’, ‘환경’, ‘재생’, ‘미세먼지’ 등 임팩트 관련 목적성이 명확한 키워드를 포함한 경우다. 준임팩트 명칭 펀드(Quasi-impact-labled Fund)는 펀드명에 ‘ESG’, ‘청년’, ‘일자리’, ‘여성’, ‘지역’ 등의 임팩트투자 목적과 관련성을 갖고 있으나 동시에 전통적인 정책자금 지원영역과 중첩될 가능성이 커 임팩트투자의 ‘의도성’이 덜 드러나는 키워드를 갖고 있는 펀드이다. 예를 들어 ‘고용 창출’은 일반적인 경제적 성과로 나타날 수 있어 전통적인 정책 지원의 대상이기도 하므로, 그 자체만으로 임팩트투자 고유의 의도성이 명확하다고 보기는 어렵다. 마지막으로 일반펀드는 앞서 제시한 키워드를 펀드명에 포함하지 않은 나머지 펀드를 의미한다.
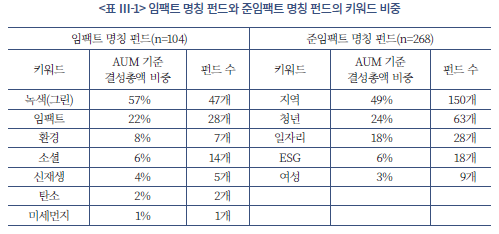
임팩트 명칭 펀드와 준임팩트 명칭 펀드 분류에 사용한 주요 키워드의 펀드 결성약정총액 기준 비중과 펀드 수는 <표 Ⅲ-1>과 같다. 두 집단에 속하는 모든 펀드는 다음의 우선순위를 적용하여 중복 없이 하나의 키워드 범주로 분류하였다. 먼저, 하나의 펀드명에 임팩트 명칭 펀드 키워드와 준임팩트 명칭 펀드 키워드가 함께 포함된 경우에는 임팩트 명칭 키워드를 우선 적용하였다. 임팩트 명칭 펀드 키워드 간에는 포괄적인 의미를 갖는 ‘임팩트’를 가장 후순위로 적용하였다. 준임팩트 명칭 펀드 키워드 간에는 지원 대상을 보다 구체적으로 나타내는 ‘청년’을 ‘일자리’보다 우선 적용하고, 다른 키워드와 가장 빈번하게 결합 사용된 ‘지역’을 가장 후순위로 적용하였다.
임팩트 명칭 펀드는 총 104개이며, 이 가운데 ‘녹색(그린)’, ‘환경’, ‘신재생’, ‘탄소’, ‘미세먼지’ 등 환경 및 기후 관련 키워드를 포함한 펀드가 AUM 기준 전체 72%를 차지한다. 반면 준임팩트 명칭 펀드는 총 268개로, ‘지역’ 키워드를 포함한 펀드가 AUM 결성약정총액 기준 전체 49%를 차지해 가장 비중이 높았으며, ‘청년’과 ‘일자리’ 키워드를 포함한 펀드는 각각 24%, 18% 비중으로 그 뒤를 이었다.
다. 기초 통계량
임팩트‧준임팩트 명칭 펀드13)와 일반펀드 간 기초 통계를 비교한 결과는 <표 Ⅲ-2>에 제시되어 있다. 전체 표본 2,693개 중 임팩트 명칭 펀드 비중은 약 4%, 준임팩트 명칭 펀드는 약 10% 수준이다.
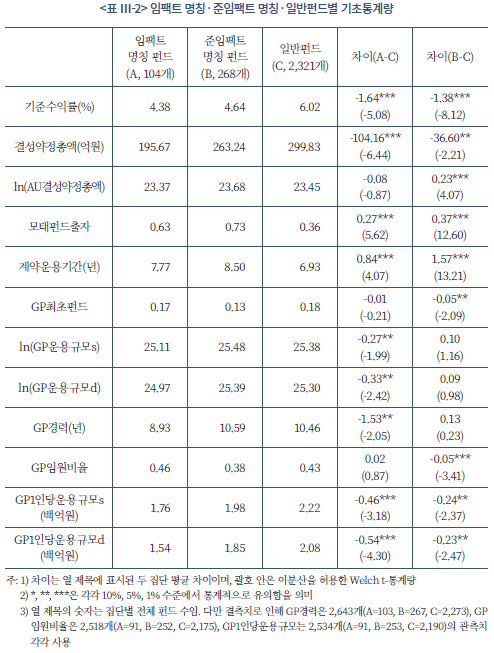
임팩트 명칭 펀드의 기준수익률은 평균 4.38%, 준임팩트 명칭 펀드는 4.64%로 일반펀드 평균 기준수익률 6.02%보다 통계적으로 유의하게 낮은 것으로 나타난다(각 t-값=–5.08, –8.12). 펀드의 규모(결성약정총액)은 이상치 처리를 위해 자연로그 변환을 했는데 임팩트 명칭 펀드 평균 23.37, 준임팩트 명칭 펀드 23.68로 일반펀드 평균 23.45와 비교 시 준임팩트 명칭 펀드만 통계적으로 유의한 차이를 보였다(t-값=4.07).14) 한편 로그 변환 전 결성약정총액의 평균은 일반펀드가 임팩트‧준임팩트 명칭 펀드에 비해 유의하게 더 높게 나타나, 규모가 매우 큰 일반펀드들이 존재함을 확인할 수 있다.
모태펀드 출자를 받은 펀드의 비율은 임팩트 명칭 펀드에서 63%, 준임팩트 명칭 펀드에서 73%, 일반펀드에서 36%로 나타나, 임팩트‧준임팩트 명칭 펀드 집단 모두 일반펀드보다 통계적으로 유의하게 높았다(t-값=5.62, 12.60). 또한 준임팩트 명칭 펀드의 출자 펀드 비율이 임팩트 명칭 펀드보다 약 10% 높게 나타나 (t-값=1.70), 상대적으로 전통적인 정책자금 지원영역과 더욱 중첩될 수 있음을 보여준다. 투자설명서에서 확인할 수 있는 펀드 운용 기간의 경우 임팩트 명칭 펀드가 평균 7.77년, 준임팩트 명칭 펀드가 8.50년으로, 두 집단 모두 일반펀드의 6.93년에 비해 유의하게 길었다(t-값=4.07, 13.21). 여기에는 임팩트투자의 특성인 장기 투자구조뿐만 아니라 정책자금의 출자 조건이나 정책 지원 목적에 따른 운용기간의 차이가 함께 반영된 것으로 보인다.
다음으로 펀드 운용사(GP) 특성에서도 임팩트‧준임팩트 명칭 펀드와 일반펀드는 뚜렷한 차이를 보였다. 임팩트 명칭 펀드를 운용하는 GP의 총 운용규모와 경력은 일반펀드 운용 GP보다 유의하게 낮은 반면, 준임팩트 명칭 펀드와 일반펀드 사이에는 유의한 차이가 나타나지 않았다. 반면, GP 내 임원비율은 임팩트 명칭 펀드 46%, 준임팩트 명칭 펀드 38%로 일반펀드 43%에 비해 준임팩트 명칭 펀드만 통계적으로 유의한 차이를 보였다. GP 임직원 1인당 운용규모는 임팩트‧준임팩트 명칭 펀드 모두 일반펀드에 비해 유의하게 낮은 것으로 나타났다.15) GP가 운용하는 전체 펀드의 자산 규모(AUM)는 다른 GP와의 공동 운용 펀드 결성약정총액을 각 GP에 전액 반영한 방식(GP 운용규모s)과 균등 배분한 방식(GP 운용규모d)을 고려하여 각각 산출했다.
이러한 기초통계 결과는 임팩트‧준임팩트 명칭 펀드 모두 일반펀드와 구분되는 특성을 보이는 동시에, 임팩트‧준임팩트 명칭 펀드 간에도 펀드 규모, 모태펀드 출자 여부, 계약기간 및 GP 특성에서 차이가 존재함을 보여준다. 특히 준임팩트 명칭 펀드의 특성에는 정책자금의 지원 대상이나 출자 조건이 반영되었을 가능성이 있으므로, 이를 임팩트 명칭 펀드와 구분하여 해석할 필요가 있다. 다만 두 분류는 펀드명에 포함된 키워드에 기초한 것으로, 실제 투자전략이나 임팩트 창출 여부를 직접 측정한 것은 아니라는 점에 있어 해석에 유의할 필요가 있다.
<표 Ⅲ-3>에서는 선언기반 GP의 성격을 기준으로 임팩트 전략 명시 GP, 임팩트 요소 언급 GP 및 일반 GP가 운용하는 펀드의 특성을 비교한다.
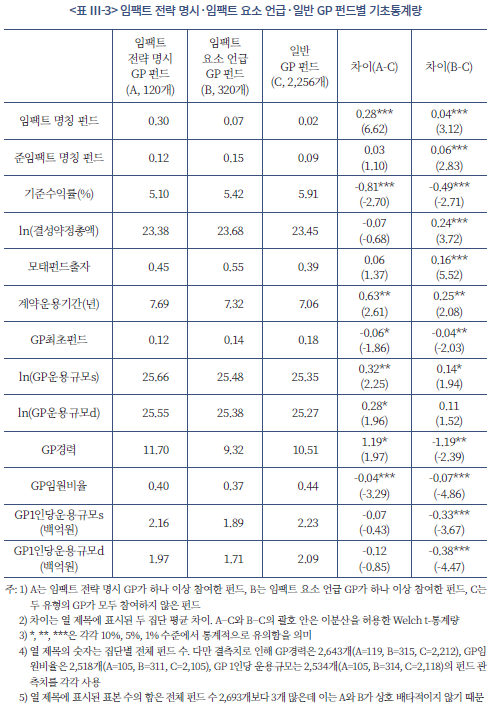
임팩트 전략 명시 GP가 운용에 참여한 펀드는 120개, 임팩트 요소 언급 GP가 참여한 펀드는 320개이며, 두 유형 GP(이하 ‘임팩트 지향 GP’)가 모두 참여한 3개 펀드는 양 집단에 중복하여 포함하였다. 일반 GP가 운용하는 펀드는 2,256개이다.
먼저 임팩트 지향 GP는 일반 GP에 비하여 임팩트 명칭 펀드를 운용하는 경향이 더 큰 것으로 나타난다. 임팩트 전략 명시 GP가 운용하는 펀드 중 임팩트 명칭 펀드의 비율은 30%로, 일반 GP가 운용하는 펀드의 2%보다 28%p 높았으며 그 차이는 통계적으로 유의하였다(t-값=6.62). 임팩트 요소 언급 GP가 운용하는 펀드에서도 임팩트 명칭 펀드 비율은 7%로 일반 GP보다 약 4%p 높았다(t-값=3.12). 특히 임팩트 전략 명시 GP가 운용하는 펀드의 임팩트 명칭 펀드 비율은 임팩트 요소 언급 GP보다 약 23%p 높게 나타났다. 다만 두 집단에는 3개의 중복 펀드가 포함되어 있으므로 두 집단 간 차이에 대해서는 별도의 독립표본 검정을 실시하지 않았다.
준임팩트 명칭 펀드의 비율은 임팩트 전략 명시 GP 운용 펀드에서 12%, 임팩트 요소 언급 GP 운용 펀드에서 15%, 일반 GP 운용 펀드에서 9%로 나타났다. 임팩트 전략 명시 GP와 일반 GP 사이의 차이는 통계적으로 유의하지 않았으나(t-값=1.10), 임팩트 요소 언급 GP가 운용하는 펀드에서는 일반 GP보다 유의하게 높은 비율이 확인되었다(t-값=2.83). 이는 임팩트 전략을 명시적으로 천명한 GP가 임팩트 명칭 펀드 운용에 상대적으로 집중하는 반면, 임팩트 요소를 언급한 GP는 준임팩트 명칭 펀드까지 보다 폭넓게 운용하는 경향이 있음을 시사한다.
모태펀드 출자를 받은 펀드의 비율은 임팩트 전략 명시 GP 운용 펀드에서 45%, 임팩트 요소 언급 GP 운용 펀드에서 55%, 일반 GP 운용 펀드에서 39%로 확인되었다. 임팩트 전략 명시 GP와 일반 GP의 차이는 통계적으로 유의하지 않았으나(t-값=1.37), 임팩트 요소 언급 GP 운용 펀드의 출자 펀드 비율은 일반 GP보다 유의하게 높았다(t-값=5.52). 이는 임팩트 요소 언급 GP가 운용하는 펀드의 특성에 정책자금의 지원 대상이나 출자 조건이 상대적으로 강하게 반영되었을 가능성을 보여준다.
임팩트 전략 명시 GP가 운용하는 펀드의 평균 기준수익률은 5.10%, 임팩트 요소 언급 GP가 운용하는 펀드는 5.42%로, 두 집단 모두 일반 GP 운용 펀드의 5.91%보다 통계적으로 유의하게 낮았다(t-값=–2.70, –2.71). 다만 이러한 차이는 GP의 임팩트 지향성뿐만 아니라 펀드 유형이나 정책자금의 출자 조건 등이 함께 반영된 결과일 수 있으므로 해석에 주의할 필요가 있다. 펀드 규모를 나타내는 ln(결성약정총액)은 임팩트 전략 명시 GP 운용 펀드가 23.38, 임팩트 요소 언급 GP 운용 펀드가 23.68, 일반 GP 운용 펀드가 23.45로 나타났다. 임팩트 전략 명시 GP와 일반 GP 사이에는 유의한 차이가 없었으나(t 값=–0.68), 임팩트 요소 언급 GP가 운용하는 펀드는 일반 GP보다 유의하게 큰 것으로 나타났다(t 값=3.72).
GP의 임팩트 지향에 따라 조직 특성에서도 차이가 확인된다. GP 최초펀드의 비율은 임팩트 전략 명시 GP 운용 펀드가 12%, 임팩트 요소 언급 GP 운용 펀드가 14%, 일반 GP 운용 펀드가 18%로 나타났다. 두 임팩트 지향 GP 집단 모두 일반 GP보다 최초펀드 비율이 낮았으며, 그 차이는 각각 10%와 5% 유의수준에서 통계적으로 유의하였다(t-값=–1.86, –2.03). 이는 두 유형 GP가 일반 GP보다 상대적으로 많은 펀드 운용 경험을 보유하고 있을 가능성을 시사한다.
GP가 운용하는 전체 펀드의 자산 규모는 이상치 통제를 위해 로그값을 취한 결과, ln(GP운용규모s)는 임팩트 전략 명시 GP 운용 펀드가 25.66, 임팩트 요소 언급 GP 운용 펀드가 25.48, 일반 GP 운용 펀드가 25.35로 나타났다. 임팩트 전략 명시 GP와 일반 GP의 차이는 5% 수준에서, 임팩트 요소 언급 GP와 일반 GP의 차이는 10% 수준에서 유의하였다. 반면, ln(GP운용규모d)의 경우 임팩트 전략 명시 GP가 일반 GP에 비해 10% 수준에서 유의하게 크지만, 임팩트 요소 언급 GP와 일반 GP 사이에는 유의한 차이가 확인되지 않았다.
GP 경력은 임팩트 전략 명시 GP가 평균 11.70년으로 일반 GP의 10.51년보다 길었으나(t-값=1.97), 임팩트 요소 언급 GP는 9.32년으로 일반 GP보다 짧았다(t-값=–2.39). GP 임원비율은 임팩트 전략 명시 GP 40%, 임팩트 요소 언급 GP 37%, 일반 GP 44%로 나타나, 두 유형 모두 일반 GP보다 유의하게 낮았다(t-값=–3.29, –4.86). GP 임직원 1인당 운용규모에서는 임팩트 전략 명시 GP와 일반 GP 사이에 유의한 차이가 확인되지 않았다. 반면 임팩트 요소 언급 GP의 1인당 운용규모는 전액배정과 균등배분의 두 가지 방식에서 모두 일반 GP보다 유의하게 낮았다(t-값=–3.67, –4.47). 이는 임팩트 요소 언급 GP의 전체 운용규모가 반드시 작지는 않지만, 임직원 규모를 함께 고려한 1인당 운용자산은 일반 GP보다 낮다는 것을 의미한다.
요약하면 임팩트 지향 GP 즉 임팩트 전략 명시 GP와 임팩트 요소 언급 GP는 모두 일반 GP에 비해 임팩트 관련 명칭을 가진 펀드를 더 많이 운용하고, 기준수익률이 낮으며 계약기간이 긴 펀드를 운용하는 경향을 보인다. 그러나 두 GP 유형은 펀드 구성, 모태펀드 출자 여부, 운용 펀드 규모, GP 경력 및 임직원 1인당 운용자산 규모에서 서로 다른 특성을 나타낸다. 특히 임팩트 전략 명시 GP는 임팩트 명칭 펀드 운용과 보다 밀접하게 관련되는 반면, 임팩트 요소 언급 GP는 준임팩트 명칭 펀드 및 모태펀드 출자와 상대적으로 강한 관련성을 보인다. 이러한 결과는 두 유형을 하나의 집단으로 통합하기보다 구분하여 분석할 필요가 있음을 시사한다. 다만 이는 GP의 공표 자료와 운용 펀드의 명칭에 기초한 분류이므로, 실제 투자전략이나 임팩트 창출 여부를 직접 측정한 결과와는 차이가 있을 수 있다. 이에 본 장 제3절의 회귀분석에서는 펀드 및 GP의 특성 변수를 통제하고 두 가지 펀드 유형과 두 가지 GP 유형의 관련성을 각각 구분하여 추정한다. 또한 실제 임팩트 펀드의 운용 이력에 기초해 식별이 가능한 운용기반 임팩트 GP를 활용하여 분석 결과의 강건성을 별도로 점검한다.
2. 임팩트‧준임팩트 명칭 펀드 시장 현황
가. 연도별 임팩트‧준임팩트 명칭 펀드 시장 규모 변화
<표 Ⅲ-4>는 2002년부터 2024년까지 연도별 전체 펀드와 일반펀드, 임팩트 명칭 펀드 및 준임팩트 명칭 펀드의 수와 펀드 규모(AUM)의 변화를 보여준다. 표본 기간 동안 벤처펀드 시장은 지속적으로 성장하였다. 전체 펀드 수는 2002년 45개에서 2024년 1,929개로 증가하였으며, 같은 기간 전체 펀드 규모도 약 4,700억원에서 56.7조원으로 크게 확대되었다.
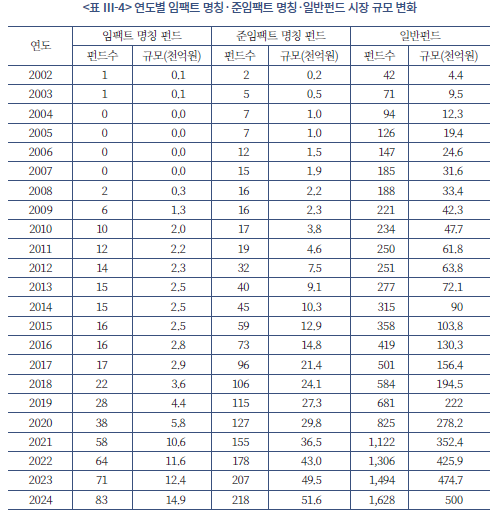
일반펀드의 경우 펀드 수는 2002년 42개에서 2024년 1,628개로 증가하였고, 펀드 규모는 같은 기간 약 4,400억원에서 50.0조원으로 확대되었다. 한편 임팩트 명칭 펀드는 2002년 1개, 110억원 규모에서 2024년 83개, 1.5조원 규모로 증가하였다. 다만 초기에는 펀드 수가 매우 적어 2004~2007년 기간에는 관측치가 없으며, 2009년 이후부터 지속적으로 증가한다.
준임팩트 명칭 펀드는 2002년 2개, 약 200억원 규모에서 2024년 218개, 5.2조원 규모로 확대되었다. 특히 2010년대 중반 이후 증가세가 뚜렷하며, 2017년 이후 펀드 수와 규모가 빠르게 증가하였다. 2024년 기준 임팩트 명칭 펀드와 준임팩트 명칭 펀드를 합하면 총 301개, 약 6.7조원 규모로, 이중 임팩트 명칭 펀드가 22.4%, 준임팩트 명칭 펀드가 77.6%를 차지한다.
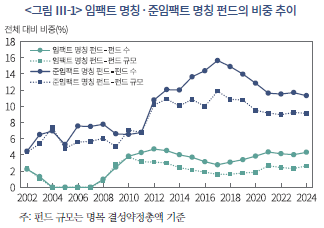
<그림 Ⅲ-1>에서 확인할 수 있듯이 임팩트 명칭 펀드와 준임팩트 명칭 펀드의 비중 추이는 서로 다른 양상을 보인다. 임팩트 명칭 펀드의 펀드 수 비중은 2002년 2.2%였으며, 2004년부터 2007년까지는 관측되는 펀드가 없었다. 이후 비중이 상승하여 2012년 4.7%를 기록했으나, 2017년에는 2.8%로 하락하였고 2024년에는 4.3%로 다시 높아졌다. 펀드 규모 기준 비중도 2002년 2.3%에서 2010년 3.7%까지 상승한 후 2017년 1.6%로 낮아졌으며, 2024년에는 2.6%를 기록하였다. 따라서 임팩트 명칭 펀드는 절대적인 수와 규모가 확대되었지만, 전체 시장에서 차지하는 비중이 지속적으로 상승했다고 보기는 어렵다.
준임팩트 명칭 펀드의 비중은 2010년대 중반까지 뚜렷하게 확대되었다. 펀드 수 비중은 2002년 4.4%에서 2010년 6.5%, 2015년 13.6%로 높아졌으며, 2017년에는 15.6%로 가장 높은 수준을 기록하였다. 이후 다소 하락하였지만 2024년에도 11.3%를 차지하였다. 펀드 규모 기준 비중 역시 2002년 4.3%에서 2010년 7.1%, 2015년 10.8%, 2017년 11.9%로 상승한 후 2024년에는 9.1%를 기록하였다. 이는 임팩트 관련 명칭을 가진 펀드의 시장 비중 확대가 주로 준임팩트 명칭 펀드의 증가에 의해 이루어졌음을 보여준다.
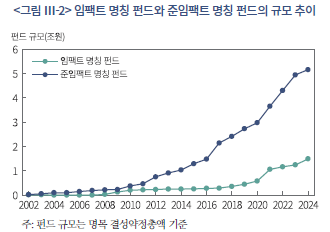
<그림 Ⅲ-2>는 2002년부터 2024년까지 임팩트 명칭 펀드와 준임팩트 명칭 펀드의 펀드 규모 변화를 비교한다. 임팩트 명칭 펀드의 규모는 2002년 약 110억원이었으며, 2004년부터 2007년까지는 해당 유형의 펀드가 관측되지 않았다. 이후 2008년 약 300억원, 2010년 약 2,000억원, 2015년 약 2,500억원, 2020년 약 5,800억원으로 확대되었다. 특히 2021년에는 1.1조원을 넘어섰으며, 2024년에는 약 1.5조원을 기록하였다.
준임팩트 명칭 펀드는 초기부터 임팩트 명칭 펀드보다 큰 규모를 보였다. 펀드 규모는 2002년 약 200억원에서 2005년 약 1,000억원, 2010년 약 3,800억원, 2015년 약 1.3조원, 2020년 약 3.0조원으로 증가하였다. 이후에도 성장세가 이어져 2024년에는 약 5.2조원에 이르렀으며, 임팩트 명칭 펀드보다 큰 규모를 유지하고 있다.
요약하면 임팩트 명칭 펀드는 2009년 이후 성장 기반이 형성되고 2021년부터 규모가 빠르게 확대된 반면, 준임팩트 명칭 펀드는 초기부터 상대적으로 큰 규모를 보이며 장기간에 걸쳐 확대되었다. 두 집단 가운데서는 준임팩트 명칭 펀드가 임팩트 관련 명칭을 가진 펀드의 전체 규모 증가를 주도한 것으로 나타난다.
나. 연도별 임팩트‧준임팩트 명칭 펀드 규모 및 기준수익률 변화
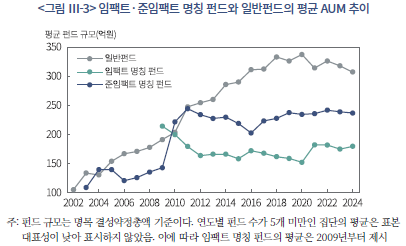
<그림 Ⅲ-3>은 2002년부터 2024년까지 일반펀드, 임팩트 명칭 펀드 및 준임팩트 명칭 펀드의 평균 펀드 규모 변화를 연도별로 제시한다. 소수 펀드의 개별 규모가 집단 평균을 크게 좌우하여 추세를 왜곡하는 것을 방지하기 위해 연도별 표본이 5개 미만인 집단의 평균은 표시하지 않았다. 이에 따라 임팩트 명칭 펀드의 평균은 2009년부터 제시된다.
일반펀드의 평균 규모는 2002년 약 105억원에서 2009년 191억원, 2012년 254억원으로 증가하였으며, 2020년에는 약 337억원을 기록하였다. 이후 다소 감소했지만 2024년에도 약 307억원으로 세 집단 가운데 가장 큰 수준을 유지하였다.
임팩트 명칭 펀드의 평균 규모는 2009년 약 214억원으로 당시 일반펀드의 191억원보다 컸으나, 2010년에는 약 200억원으로 일반펀드와 유사해졌다. 이후에는 일반펀드보다 낮은 수준을 지속하여 2015년 약 158억원, 2020년 152억원, 2024년 180억원을 기록하였다. 따라서 임팩트 명칭 펀드의 전체 규모가 확대된 것은 개별 펀드의 평균 규모 증가보다는 펀드 수 증가에 주로 기인한 것으로 볼 수 있다.
준임팩트 명칭 펀드의 평균 규모는 2003년 약 109억원에서 2009년 143억원으로 증가하였고, 2010년에는 약 222억원으로 크게 상승하였다. 이후에는 대체로 200억원~245억원 수준을 유지했으며, 2024년에는 약 237억원을 기록하였다. 2010년대 이후 준임팩트 명칭 펀드의 평균 규모는 대체로 임팩트 명칭 펀드보다 크지만 일반펀드보다는 작은 수준으로 나타난다. 이는 세 집단의 전체 시장 규모 차이가 펀드 수뿐 아니라 개별 펀드의 평균 규모 차이에도 영향을 받고 있음을 보여준다.
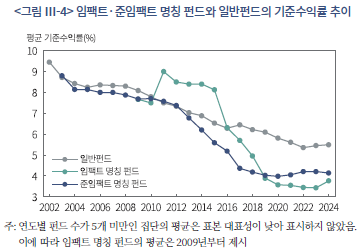
<그림 Ⅲ-4>에는 2002년부터 2024년까지 일반펀드, 임팩트 명칭 펀드 및 준임팩트 명칭 펀드의 평균 기준수익률 추이가 제시되어 있다. 소수 펀드의 개별 조건이 집단 평균을 크게 좌우하는 것을 방지하기 위해 연도별 표본이 5개 미만인 집단의 평균은 표시하지 않았다. 이에 따라 임팩트 명칭 펀드의 평균은 2009년부터 제시된다.
일반펀드의 평균 기준수익률은 2002년 9.45%에서 2009년 8.09%, 2015년 6.53%, 2020년 5.81%로 점진적으로 하락하였으며, 2024년에는 5.50%를 기록하였다. 준임팩트 명칭 펀드 역시 2003년 8.80%에서 2009년 7.69%, 2015년 5.59%, 2020년 3.98%로 하락하였다. 이후에는 4% 안팎에서 유지되어 2024년에는 4.14%를 기록하였다.
임팩트 명칭 펀드의 평균 기준수익률은 2009년 7.67%에서 2011년 9.00%로 일시적으로 상승하는 등 초기에는 변동성이 크게 나타났다. 2015년에도 8.12%로 일반펀드와 준임팩트 명칭 펀드보다 높았으나, 이후 빠르게 하락하여 2017년 5.71%, 2020년 3.58%, 2024년 3.77%를 기록하였다. 이에 따라 최근에는 임팩트 명칭 펀드와 준임팩트 명칭 펀드 모두 일반펀드보다 낮은 기준수익률을 보이지만, 이러한 격차가 형성된 시점과 하락 경로는 두 집단 사이에 차이가 있다.
세 집단에서 공통적으로 나타나는 장기적인 하락 추세에는 표본 기간의 금리 환경과 벤처펀드의 계약조건 변화 등이 반영되었을 가능성이 있다. 또한 2010년대 중반 이후 임팩트 관련 명칭 펀드의 기준수익률이 일반펀드보다 낮아진 현상은 재무적 수익 외의 목적을 함께 추구하는 투자구조와 관련될 가능성이 있다. 다만 이 그림은 단순한 연도별 평균을 비교한 것이므로, 이러한 차이를 임팩트 추구 자체의 결과로 단정하기보다는 펀드 구성과 결성 시기 등의 영향을 통제한 회귀분석을 통해 추가로 확인할 필요가 있다.
3. 회귀분석: 기준수익률과 운용성과
가. 기준수익률
여기에서는 임팩트에 대한 지향이 기준수익률에 영향을 주는지를 확인하기 위하여 펀드 수준의 횡단면 데이터를 이용한 실증 분석을 시행한다. 다시 말해 임팩트 명칭 펀드, 준임팩트 명칭 펀드, 그리고 일반펀드 간에 기준수익률에 차이가 있는지 그러한 차이가 펀드 GP의 임팩트 지향에 의하여 영향을 받는지 여부를 점검한다.
<표 Ⅲ-2>과 <표 Ⅲ-3>에서 임팩트 명칭 펀드 및 준임팩트 명칭 펀드가 일반펀드에 비해 낮은 기준수익률을 설정하며, GP의 임팩트 지향 여부에 따라서도 기준수익률이 달라진다는 점을 확인할 수 있었다. 그러나 이러한 차이가 펀드의 투자 목적에 기인한 것인지 아니면 임팩트를 지향하는 GP의 조직적‧전략적 특성에 의해 발생하는 것인지는 기초 통계량의 점검만으로는 분명하지 않다. 또한 중소기업모태펀드나 한국성장금융과 같은 공적 지위를 가진 조합원이 사전에 특정한 수준의 기준수익률을 요구하는 경우도 많아서 임팩트‧준임팩트 명칭 펀드 집단과 일반펀드 사이에 모태펀드 출자 비율에 유의한 차이가 나는 점을 감안할 때 이에 대한 적절한 통제가 필요하다. 이에 여기에서는 펀드 유형 효과와 GP 유형 효과를 동시에 통제하는 회귀모형을 이용하여 기준수익률의 구조적 차이를 체계적으로 분석한다.
기준수익률의 구조적 차이를 가능한 한 정교하게 추정하기 위해, 다양한 범주의 고정 효과를 포함한 회귀모형을 사용한다. 우선, 펀드의 정책적 목적 및 제도적 분류에 따른 이질성을 제거하기 위해 DIVA에서 제공하는 펀드별 지원구분(예: 창업초기, 여성, 지역 등), 계정구분(문화, 엔젤, 혁신모형, 관광, 영화 등), 목적구분(secondary, M&A 등), 투자분야구분(일반, 중소, 벤처일반, 문화, 영상 등)에 대한 고정효과를 도입하였다. 이는 펀드가 속한 정책 프로그램이나 운용계정이 고유한 목표수익률 구조를 갖는 점을 감안하여, 해당 영역별 편향을 제거하는 데 목적이 있다. 또한 펀드 설립연도 고정효과를 포함하여 거시적 시장 환경, 규제 변화, 금리 수준 등 연도별 공통 충격을 통제하였다. 기본모형의 표준오차는 설립연도 기준으로 클러스터링하여 계산하였다. 아울러 동일 GP가 운용하는 펀드 간 오차의 상관 가능성을 고려하여, 단일 GP 클러스터에 귀속하기 어려운 공동운영 펀드 277개를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정도 실시하였다.16)
모형에는 펀드 및 운용사 특성으로 인한 목표수익률의 변화를 통제하기 위하여 다양한 통제변수를 포함하였다. 나현종‧홍승우(2024)의 추정모형을 참조하여 펀드 수준에서는 펀드 규모(log AUM), 모태펀드 출자 여부, 펀드 운용기간, GP 공동운용 여부를 통제하여 펀드의 기초적 운용 구조가 기준수익률에 미치는 영향을 통제하였다. 또한 GP 수준에서는 GP 최초펀드 여부, GP 규모 최소값, GP 경력, GP 직원 1인당 AUM, GP 지분구조, GP 임원비율을 포함하여, 운용사의 조직 역량 및 인적‧지배구조적 특성이 결과 변수에 미치는 영향이 펀드 유형 효과나 GP 유형 효과와 혼재되지 않도록 통제하였다.
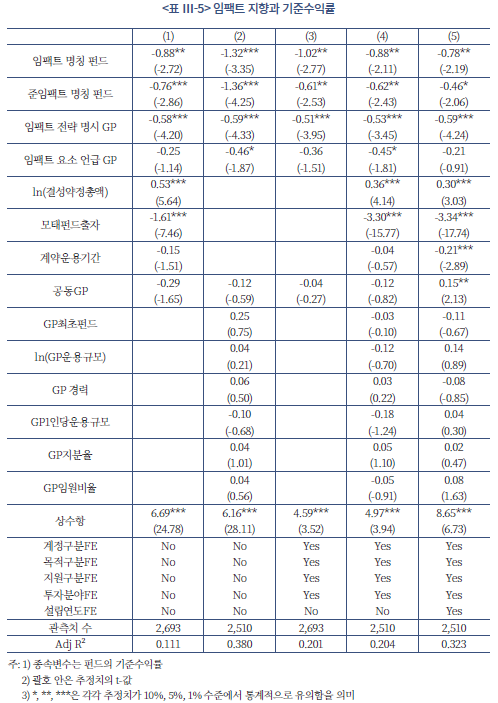
<표 Ⅲ-5>에는 기준수익률을 종속변수로 한 패널 회귀분석 결과가 보고되어 있다. 분석의 주된 목적은 임팩트 지향성이 기준수익률에 미치는 영향을 식별하는 것으로, 펀드의 임팩트 지향을 나타내는 유형 더미(임팩트 명칭 펀드, 준임팩트 명칭 펀드)와 GP의 임팩트 지향을 나타내는 유형 더미(임팩트 전략 명시 GP, 임팩트 요소 언급 GP)를 주요 독립변수로 포함하였다.
먼저, 임팩트 명칭 펀드와 준임팩트 명칭 펀드는 모든 모형설정(model specification)에서 일관되게 유의한 음(-)의 계수를 가지는 것으로 추정되었다. 이는 임팩트 또는 준임팩트투자와 관련된 명칭을 가진 펀드가 일반펀드에 비해 구조적으로 낮은 기준수익률을 설정하고 있음을 의미하며, 앞선 기초 통계 분석에서 확인된 패턴과 일치하는 결과이다.
운용사 수준의 지향성을 나타내는 임팩트 전략 명시 GP 더미는 기본모형에서 유의한 음(-)의 계수를 보인다. 이는 임팩트 지향성을 명시한 GP가 운용하는 펀드가 동일한 펀드 유형과 구조적 특성을 통제한 후에도 낮은 기준수익률을 설정하는 경향이 있음을 시사한다. 반면, 임팩트 요소 언급 GP 더미 역시 추정치의 부호는 대체로 음(-)이지만, 일부 모형에서만 제한적으로 유의하여 일관된 통계적 관련성이 확인되지 않는다. 이는 다른 조건이 동일할 때 임팩트 요소를 언급한 GP가 운용하는 펀드의 기준수익률이 일반 GP 운용 펀드와 체계적으로 다르다고 단정하기 어렵다는 것을 의미한다.
여타 통제변수의 계수 추정치에서도 몇 가지 일관된 패턴을 확인할 수 있다. 펀드 규모(ln(결성약정총액))는 모든 모형에서 기준수익률에 유의한 양(+)의 영향을 미치는데 이는 규모가 큰 펀드일수록 목표수익률을 높게 설정함을 의미한다. 모태펀드가 출자한 펀드의 기준수익률이 그렇지 않은 펀드의 기준수익률에 비하여 1.6%~3.34% 낮은 것으로 확인되는데 이는 정책자금이 출자된 펀드의 기준수익률이 일반적으로 낮게 설정됨을 의미한다.
한편 모형 (3)~(5)에서 지원구분, 계정구분, 목적구분, 투자분야구분 및 설립연도에 기인하는 고정효과를 추가로 통제한 이후에도 임팩트 및 준임팩트 명칭 펀드, 임팩트 전략 명시 GP 변수의 음(-)의 계수는 크게 변하지 않고 통계적 유의수준을 유지한다. 또한, 이러한 주요 결과는 공동운영 펀드를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정에서도 동일하게 유지되었다. 이는 특정 펀드 프로그램, 정책 목적, 혹은 연도별 환경 요인의 영향을 통제한 후에도, 기준수익률의 차이와 펀드와 운용 GP의 임팩트 지향성 간에 일정한 관련성이 있음을 시사한다.
종합하면, 본 연구의 실증 결과는 임팩트 및 준임팩트투자와 관련된 명칭을 가진 펀드가 일반펀드보다 낮은 기준수익률을 설정하는 경향이 있음을 보여준다. 이러한 결과는 해당 펀드가 재무적 수익률의 극대화 이외의 목적을 함께 고려할 가능성과 부합한다. 그러나 본 분석만으로 이를 임팩트 지향성 자체의 순수한 효과라고 단정하기는 어렵다.
앞서 논의한 바와 같이, 국내 벤처펀드 시장의 제도적 특성상 기준수익률은 GP가 독립적으로 결정하기보다 모태펀드 등 정책자금을 제공하는 특별조합원(LP)의 의견과 운용 지침을 반영하여 설정되는 경우가 많다. 특히, <표 Ⅲ-5>에서 모태펀드 출자 여부는 모형에 따라 약 1.6%p에서 3.3%p에 이르는 큰 폭의 음(-)의 계수를 일관되게 보인다. 이는 기준수익률의 차이 중 상당 부분이 모태펀드 등 정책자금의 출자 조건과 관련되어 있을 가능성을 시사한다. 본 연구는 모태펀드 출자 여부와 펀드의 계정‧목적‧지원‧투자분야 구분을 통제하여 이러한 혼입 가능성을 부분적으로 줄이고자 하였으나, 출자약정별 세부 조건이나 정책자금의 구체적인 목표까지 모두 통제한 것은 아니다. 이러한 현실을 고려할 때 실증 결과를 해석함에 있어 임팩트 GP의 조직적 정체성과 투자 철학뿐 아니라, 정책적 목적을 가진 조합원이 임팩트투자에 대해 갖는 인식과 관련 정책 목표 역시 기준수익률 설계에 중요한 요인임을 함께 고려할 필요가 있다.
나. 청산펀드의 재무적 운용성과
앞에서는 운용 중인 펀드를 대상으로 기준수익률에 영향을 주는 요소를 분석함으로써 펀드의 유형과 GP의 임팩트 지향에 따라 기준수익률의 구조적 차이가 있음을 확인하였다. 그러나 기준수익률은 펀드 운용 전략과 목표수익률의 차이를 반영할 뿐, 실제 투자 성과의 실현 여부를 직접적으로 보여주지는 않는다. 펀드와 GP의 임팩트 지향성이 성과 자체에 어떠한 영향을 미치는지 평가하기 위해서는 실제 청산된 펀드의 성과를 비교하는 분석이 필요하다.
이에 여기에서는 2002년부터 2023년까지 청산이 완료된 펀드 637개를 대상으로 투자의 재무적 성과 분석을 수행한다. 표본에 포함된 전체 청산펀드 중 임팩트 명칭 펀드 16개, 준임팩트 명칭 펀드 36개가 식별되었으며, 이를 일반펀드와 비교함으로써 임팩트 지향적 투자 방식이 실현 수익률에 미치는 영향을 검정한다. 나현종‧홍승우(2024)의 연구를 따라 성과 측정치는 청산 시점의 누적 성과를 반영하기 위해 다음과 같이 성과배수(Multiple)로 정의한다.
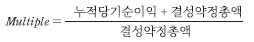
이는 투자 원금 대비 회수 금액(실현 수익)의 배수를 나타내는 지표로, 청산펀드의 실질적 성과를 직관적으로 비교할 수 있다는 장점이 있다. 분석의 대상인 637개 청산펀드 표본의 성과배수 평균은 1.195이고, 표준편차는 0.5943, 중위값은 1.044이다. 이 중 16개 임팩트 펀드와 36개 준임팩트 펀드의 성과배수 평균은 각각 1.194, 1.180이며, 나머지 585개 일반펀드의 평균은 1.196이다.
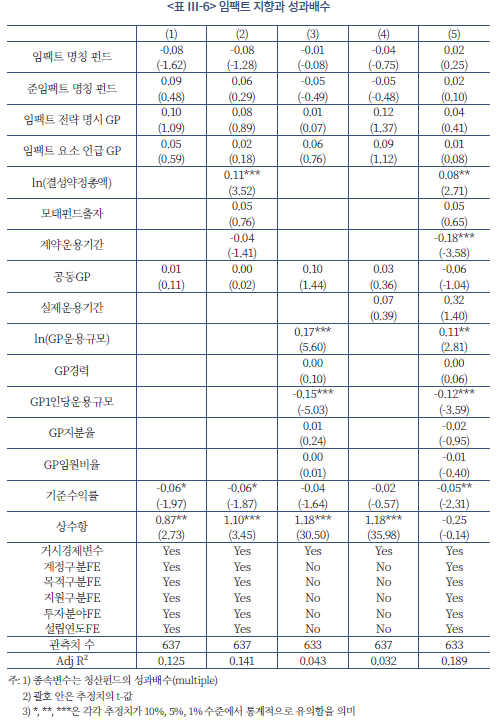
<표 Ⅲ-6>은 성과배수(Multiple)를 종속변수로 설정한 회귀분석 결과를 제시한다. 분석의 주된 목적은 펀드와 GP의 임팩트 지향이 재무적 성과에 미치는 영향을 평가함으로써, 기준수익률 분석에서 확인된 임팩트 지향에 대한 차이가 재무적 성과의 차이로 이어지는지를 검증하는 것이다.
가장 눈에 띄는 결과는 펀드 및 GP의 임팩트 지향성과 청산펀드의 성과배수 사이에서 일관된 통계적 관련성이 확인되지 않는다는 점이다. 임팩트 명칭 펀드와 준임팩트 명칭 펀드를 나타내는 더미 변수의 계수 추정치의 부호가 일관되지 않을 뿐 아니라 통계적으로도 유의하지 않아 임팩트를 지향하는 펀드가 일반펀드와 비교하여 청산 시점의 성과배수에서 구조적으로 차별적인 성과를 보인다는 증거를 발견하지 못했다. 공동운영 펀드를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정에서도 이러한 결과는 동일하게 유지된다. 즉, 펀드의 임팩트 지향 여부는 목표수익률과 유의한 관계를 보이지만, 실현 성과와는 통계적으로 유의한 관계를 나타내지 않는다. 또한, 임팩트 전략 명시 GP와 임팩트 요소 언급 GP를 나타내는 더미 변수 계수의 추정치는 모두 양의 부호를 가지지만 통계적으로 유의하지 않아서 운용사의 선언기반 임팩트 지향도 펀드의 임팩트 지향과 마찬가지로 펀드의 재무적 성과와 별다른 관계를 보이지 않는 것으로 나타난다.
한편, 임팩트 지향을 제외한 일부 펀드 특성 및 GP 관련 통제변수는 실현 성과와 유의한 관련성을 보인다. 펀드 규모(ln(결성약정총액))는 모형 (1)과 (3)에서 각각 1% 및 5% 수준에서 유의한 양(+)의 효과를 나타내어, 규모가 큰 펀드일수록 청산 성과가 우수함을 확인할 수 있다. 계약운용기간은 모형 (4)의 경우 1% 수준에서 유의한 음(-)의 계수를 보이는데 계약 기간이 길수록 회수 성과가 낮아지는 경향이 있음을 시사한다. GP 수준에서는 운용사 규모(ln(GP운용규모))가 모형 (2)과 (5)에서 각각 1% 및 5% 수준에서 유의한 양(+)의 계수 추정치를 보여 규모가 큰 운용사가 더 높은 실현 성과를 달성하는 경향을 시사한다. 반면, GP 1인당 운용자산(GP 1인당 운용규모)은 일관되게 음(-)의 유의한 계수(1% 수준) 추정치를 보인다. 이는 운용 인력 대비 과도한 자산 규모가 성과 저하와 관련될 수 있음을 시사한다.
요약하면, 임팩트 관련 펀드는 일반펀드보다 유의하게 낮은 기준수익률을 설정하는 구조적 차이를 보이지만, 실현성과에서는 통계적으로 유의한 차이가 확인되지 않는다. 이는 임팩트투자가 일반투자와 다른 목표수익률 구조를 가지는 한편, 실현성과 측면에서 ‘수익을 포기하는 투자’라고 볼 만한 실증적 근거는 본 분석에서 발견되지 않았음을 보여준다.
다. 운용기반 임팩트 GP
앞선 분석에서는 GP와 펀드의 임팩트 지향이 기준수익률 설정에서는 일반펀드와 구조적 차이를 보이나, 성과 측면에서는 유의한 차이를 보이지 않음을 확인하였다. 다만, 본 연구에서 채택한 임팩트 전략 명시 GP와 임팩트 요소 언급 GP의 구분이 각 운용사가 내세운 투자 철학의 지향에 기초한 선언기반 분류이므로, 운용사가 공표한 지향성이 펀드 운용에 실제로 구현되는지 여부를 직접 확인하기 어렵다는 한계가 있다. 이러한 측정상의 한계는 선언기반 GP 변수의 추정계수와 통계적 유의성을 약화시키는 요인이 될 수 있다.
이에 본 장의 제1절에서 정의한 ‘운용기반 임팩트 GP’를 활용하여 주요 결과의 강건성을 검정한다. 운용기반 임팩트 GP는 공개 자료에서 임팩트 관련 펀드의 운용 사실이 확인된 12개 GP로 구성되며, 이들은 선언기반 분류상 모두 임팩트 전략 명시 GP에 해당한다. 운용기반 분류는 선언기반 분류와 병렬적인 별도의 GP 유형이 아니라, 실제 펀드 운용 경험을 기준으로 GP의 임팩트 지향성을 보완적으로 측정하기 위한 분류이다. 이하에서는 운용기반 임팩트 GP 변수를 펀드 유형 및 선언기반 GP 변수와 함께 회귀모형에 포함하여, 공표된 투자 철학을 통제한 이후에도 임팩트 관련 펀드의 운용 경험이 기준수익률 및 성과배수와 추가적인 관련성을 보이는지 검토한다. 다만 운용기반 분류 역시 개별 펀드의 실제 투자전략이나 임팩트 창출 성과를 직접 측정한 것은 아니라는 점에 유의할 필요가 있다.
<표 Ⅲ-7>과 <표 Ⅲ-8>에는 각각의 모형에 운용기반 임팩트 GP 여부를 추가한 분석 결과가 제시되어 있다. 앞서 설명한 것처럼 운용기반 임팩트 GP는 모두 선언기반 분류상 임팩트 전략 명시 GP에 해당한다. 따라서 이 분석은 임팩트를 투자 전략에 반영하겠다고 명시한 GP 가운데 실제 임팩트펀드 운용이 확인된 하위 집단이 나머지 GP와 비교하여 기준수익률과 실현성과에서 유의한 차이를 보이는지 실증적으로 검토한다.
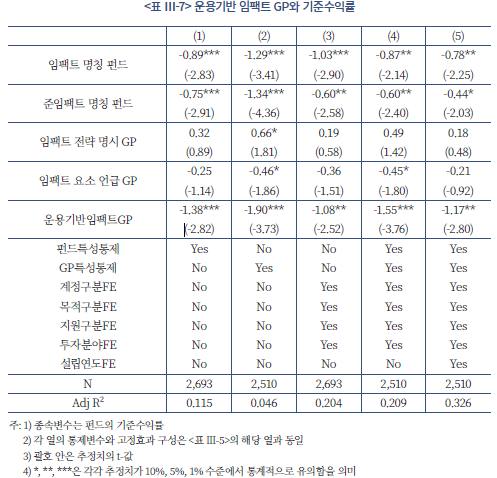
먼저, 임팩트 명칭 펀드와 준임팩트 명칭 펀드는 모든 모형에서 일반펀드보다 낮은 기준수익률과 유의한 관련성을 보인다. 이는 <표 Ⅲ-5>의 분석 결과와 일치하며, 운용기반 임팩트 GP 여부를 추가로 통제한 이후에도 펀드 명칭에 따른 기준수익률 차이가 유지됨을 보여준다.
그러나 운용사의 임팩트 지향과 운용 펀드의 기준수익률 간의 관계에 대해서는 다소 흥미로운 사실을 발견할 수 있다. <표 Ⅲ-7>에서 운용기반 임팩트 GP를 추가하면 임팩트 전략 명시 GP의 계수는 모든 모형에서 양(+)으로 추정되지만, 모형 (2)에서만 10% 수준에서 유의하고 나머지는 통계적으로 유의하지 않다. 반면 운용기반 임팩트 GP의 계수는 모든 모형에서 –1.08에서 –1.90 사이로 추정되며 1% 또는 5% 수준에서 유의하다. 모든 운용기반 임팩트 GP가 선언기반 임팩트 전략 명시 GP에 해당하므로, 여기서 임팩트 전략 명시 GP의 계수는 운용기반 GP를 제외한 나머지 임팩트 전략 명시 GP와 일반 GP의 차이를 나타내고, 운용기반 임팩트 GP의 계수는 전자에 대비한 추가적인 차이를 나타낸다. 따라서 이 분석 결과는 <표 Ⅲ-5>에서 확인된 임팩트 전략 명시 GP 운용 펀드의 일반펀드 대비 낮은 기준수익률이 실제 임팩트펀드 운용이 확인된 GP에서 보다 뚜렷하게 관찰되는 것으로 해석할 수 있다.
<표 Ⅲ-8>은 운용기반 임팩트 GP를 주요 설명변수로 포함하여 청산펀드의 성과배수를 분석한 결과를 제시한다. 앞선 기준수익률 분석에서는 운용기반 임팩트 GP가 다른 GP에 비해 유의하게 낮은 기준수익률을 설정하는 것으로 나타났는데 여기에서는 이러한 기준수익률의 구조적 차이가 실제 실현된 재무성과의 차이로 이어지는지를 검증하기 위해 청산된 펀드를 대상으로 분석을 수행한다.
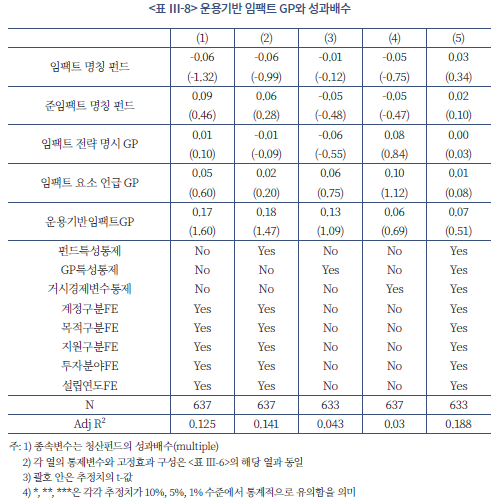
먼저 운용기반 임팩트 GP 더미 변수는 모든 모형에서 양(+)의 계수 추정치를 보이지만, 그 크기는 0.06~0.18 수준으로 비교적 작으며, 모든 모형에서 통계적으로 유의하지 않은 것으로 나타났다. 공동운영 펀드를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정에서는 운용기반 임팩트 GP의 계수가 모형 (1)과 (2)에서 유의한 양(+)의 값을 보이지만, 통제변수와 고정효과를 확대한 모형 (3)~(5)에서는 통계적 유의성이 유지되지 않는다. 따라서 운용기반 임팩트 GP와 성과배수 간 양(+)의 관계가 일부 모형에서 나타나기는 하지만, 모형설정 전반에 걸쳐 일관된 결과라고 보기는 어렵다. 즉, 운용기반 임팩트 GP가 기준수익률을 낮게 설정한다는 <표 Ⅲ-7>의 추정 결과에도 불구하고, 이들이 운용한 펀드가 청산 시점에서 나머지 임팩트 전략 명시 GP의 펀드보다 더 높은 성과배수(Multiple)를 기록하거나 혹은 더 낮은 성과를 기록한다는 통계적 증거는 확인되지 않는다.
임팩트 명칭 펀드와 준임팩트 명칭 펀드를 나타내는 더미 변수 역시 모든 모형에서 계수의 추정치가 통계적으로 유의하지 않으며, 계수의 부호 또한 모형에 따라 일관되지 않다. 임팩트 전략 명시 GP와 임팩트 요소 언급 GP의 계수에서도 성과배수와의 일관된 관계는 확인되지 않는다.
이는 펀드나 GP의 임팩트 지향성과 실현성과 사이에 통계적으로 유의한 관계가 있다는 증거를 본 분석에서 발견하지 못했음을 재확인하는 결과이다.
요약하면 운용기반 임팩트 GP가 상대적으로 낮은 기준수익률을 설정하는 경향은 뚜렷하게 나타나지만, 이들이 운용한 청산펀드의 실현성과가 다른 펀드 대비 유의하게 높거나 낮다는 증거는 확인되지 않았다. 이는 적어도 본 분석의 범위에서는 운용기반 임팩트 GP의 사회적 가치 지향성이 재무적 수익성과 상충한다고 볼만한 실증적 증거가 확인되지 않았음을 시사한다. 다만 임팩트 시장이 아직 성장 단계에 있어 청산펀드 표본이 제한적이고, 투자활동을 통해 창출된 실제 임팩트를 측정하지 못했다는 점을 고려하면, 이 결과를 운용기반 임팩트 GP가 투자수익을 희생하지 않는다는 인과적 결론으로 확대하여 해석하는 데에는 주의가 필요하다.
Ⅳ. 임팩트투자자 대상 설문조사 자료 분석
1. 자료 및 표본
가. 표본 구성
본 장에서는 제Ⅲ장에서 확인한 정량적 분석의 결과에 더하여 우리나라 임팩트투자의 양태를 미시적인 차원에서 파악하기 위하여 임팩트투자 운용사(GP)를 대상으로 설문조사를 실시하였다. 제Ⅲ장에서 자세히 설명한 분류 기준에 따라 연구진은 임팩트 GP 16개사, 준임팩트 GP 36개사, 총 52개의 임팩트 투자기관을 판별하였고 이에 더하여 『벤처투자회사 전자공시(DIVA)』 시스템에는 자료가 등재되어 있지 않지만 언론 등을 통해 한국 임팩트생태계 내에서 활발한 임팩트투자자로 알려져 있는 임팩트 투자기관을 리스트에 추가했다. 기술보증기금, 임팩트투자자 내부 네트워크 등의 도움을 받아 최종적으로 총 57개의 임팩트 투자기관 리스트를 완성하고 연락처를 수집했다. 이중 전자우편 주소를 확보할 수 있었던 50개 기관에 전자우편을 송부했으며, 5개 기관에서는 반송되었고 총 45개 기관을 대상으로 설문지를 발송하였는데 이 중 29개 기관이 응답하였다.
임팩트 투자기관의 정체성을 명확히 하기 위해 연구진은 설문 시작 부분에서 임팩트투자를 다음과 같이 정의했다.
본 연구에서 말하는 임팩트투자는 1) 재무적 수익에 더하여 긍정적이고 측정가능한 사회적/환경적 임팩트 창출을 목적(purpose)으로 하는 투자로서, 2) 자본 및 시간 투입, 투자조건 설정 및 기업 관여 등의 액션을 통해(engagement) 피투자기업의 임팩트 성과에 영향을 미치는 투자를 말합니다.
임팩트투자 운용자산의 유형(asset class)에는 예금/현금성 자산, 사모/공모 대출, 주식연계대출(대출+지분투자: 메자닌 캐피탈, 후순위 부채, 전환사채, 워런트 등 포함), 사모/공모주식 투자, 실물자산(부동산, 상품 등 유형자산에 투자) 등이 포함됩니다.
설문 참여 적격 여부를 묻기 위해 “2024년 12월 31일 기준 귀사는 임팩트투자를 수행한 경험이 있습니까”라고 질문했다. 본 연구에서 정의한 임팩트투자 수행 경험이 없다고 응답한 경우가 4건, 내부 기밀사항 누출 곤란, 임팩트투자 중지 등의 사유로 리스트 제외를 요청한 기관이 3건 등 총 7건이었으며, 그 결과 설문 초청 메일에 응답한 29개 기관 중 총 22개 기관이 설문에 응답하여 최종 유효 응답률은 44%(설문지 발송 기준)이다.17)
나. 표본 특성
설문 참여 22개 기관 중 20개는 벤처투자회사(신기술금융회사 포함)였고 2개는 창업기획자(엑셀러레이터)였다. 이들 중 20개 기관의 본점 소재지는 서울이었는데, 소풍벤처스(강원도)와 인라이트벤처스(대구광역시) 2개의 지역 기반 임팩트 투자기관도 포함되어 있었다.
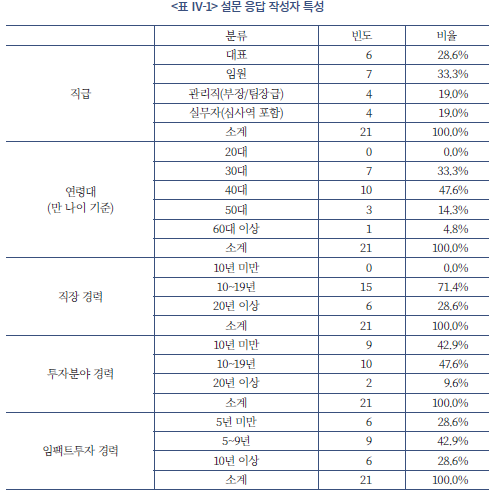
설문 응답지를 작성한 담당자의 특성을 살펴본 결과 직급 차원에서는 대표/임원이 61.9%, 관리직 19.0%, 실무자 19.0%였으며, 연령대로는 30대 33.3%, 40대 47.6%, 50대 14.3%, 60대 4.8%로 나타났다. 직장 경력은 10~19년이 71.4%로 가장 많았으며, 투자 경력 역시 10~19년이 47.6%로 가장 많았다. 임팩트투자 경력은 5~9년이 42.9%, 10년 이상이 28.6%로 나타났다.
2. 설문 응답 분석
가. 임팩트투자 현황
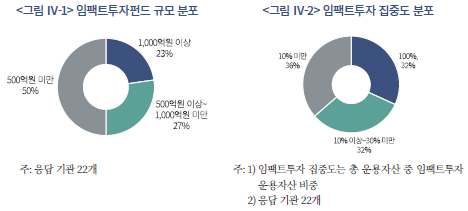
2024년 12월 31일 기준 22개 설문 참여 기관의 일반투자 운용자산(직접 및 간접투자 포함)의 AUM은 8조 172억원에 달했으며, 이들이 운용 중인 일반투자 펀드 수는 236개였다. 반면 이들이 운용 중인 임팩트투자 운용자산(직접 및 간접투자 모두 포함)의 AUM은 1조3,282억원이었으며, 펀드 수는 118개였다. 이는 제Ⅲ장에서 추정한 2024년 임팩트투자펀드 총 운용자산 6.7조원의 약 19.4%에 해당한다. 22개 응답 기관 중 디쓰리쥬빌리파트너스, 에스제이투자파트너스, 에이치지아이, 인라이트벤처스, 인비저닝파트너스 등 5개 기관은 1,000억원 이상의 비교적 대규모 임팩트투자펀드를 운용하고 있었다. 또한 대성창업투자, 더웰스인베스트먼트, 소풍, 신한벤처투자, 엠와이소셜컴퍼니, 킹고투자파트너스 등 6개 기관은 500억원 이상~1,000억원 미만 규모의 임팩트투자펀드를 운용하고 있었다.
임팩트투자 집중도, 즉 전체 운용자산(일반투자 운용자산과 임팩트투자 운용자산의 합) 대비 임팩트투자 운용자산의 비율을 산출해 본 결과, ‘전업 임팩트 투자기관’ 즉 임팩트투자 집중도가 100%인 기관이 인비저닝파트너스, 디쓰리쥬빌리파트너스, 소풍벤처스, 엠와이소셜컴퍼니, 임팩트스퀘어, 한국사회투자, 에이치지아이 등 7개 기관으로 31.8%를 점하였으며, 어니스트벤처스, 킹고투자파트너스, 인라이트벤처스, 더웰스인베스트먼트, 대성창업투자, 비하이인베스트먼트, 에스제이투자파트너스 등 7개 기관은 10%~30% 사이였다. 나머지 8개 기관은 10% 이하였다.
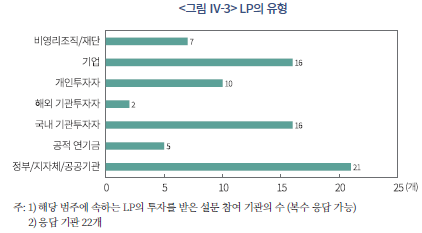
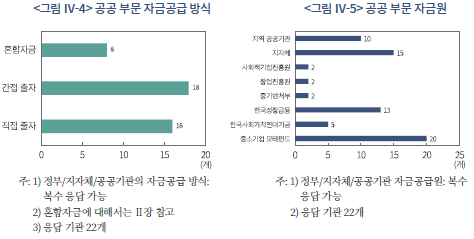
설문 참여 기관이 GP로서 운용하는 임팩트투자펀드에 유한책임투자자(LP)으로 참여하는 투자자의 유형을 살펴본 결과(복수 응답 가능) 정부/지자체/공공기관(예: 모태펀드 등) 21개(95.5%), 공적 연‧기금(예: 국민연금 등) 5개(22.7%), 국내 기관투자자(예: 은행, 증권사, 보험사 등) 16개(72.7%), 해외 기관투자자(예: DFI, 글로벌 임팩트펀드 등) 2개(9.1%), 개인 투자자 10개(45.5%), 기업(CSR/CSV 관련 또는 전략적 투자 목적 포함) 16개(72.7%), 비영리조직/재단(기부 기반 투자 또는 프로그램 관련 투자 등) 7개(31.8%) 등으로 다양하게 구성되어 있었다. 특히 정부/지자체/공공기관, 국내 기관투자자, 기업 등의 임팩트투자 참여가 활발한 것으로 조사되었다.
2024년 말까지 정부/지자체/공공기관으로부터 임팩트투자 출자를 받은 경험이 한 번이라도 있는지 여부를 묻는 질문(복수응답 가능)에 대해서는 22개 설문 참여 기관 전부가 그런 경험이 있다고 응답했다. 이들 중 정부/지자체/공공기관에서 직접 출자받은 펀드를 운용한 적이 있는 기관은 16개(72.7%), 정부/지자체/공공기관의 재원을 활용한 모태펀드 또는 유사 기금의 간접 출자 구조에 포함된 적이 있는 기관은 18개(81.8%), 정부/지자체/공공기관의 재원을 활용한 민간-공공 혼합자금(Blended Financing)을 활용한 경험이 있는 기관은 8개(36.4%)로 나타났다.
한편 정부/지자체/공공기관의 재원을 활용한 출자 또는 자금 지원을 받은 경험이 있는 경우, 해당 기관/재원에 대한 질문(복수응답 가능)에는 중소기업 모태펀드라고 응답한 기관이 20개(90.9%), 한국사회가치연대기금 5개(22.7%), 한국성장금융 13개(59.1%), 중소벤처기업부 2개(9.1%), 창업진흥원 2개(9.1%), 사회적기업진흥원 2개(9.1%), 지자체 15개(68.2%), 지역별 공공기관 10개(45.5%) 등으로 나타났다. 지자체/지역별 공공기관 중에서는 서울시(서울경제진흥원 등 포함)를 응답한 기관이 8개, 경기도(경기도사회적경제원, 경기도경제과학진흥원 등 포함) 6개로 서울시와 경기도의 임팩트투자 지원이 활발한 것으로 나타났다.
특히 2024년 12월 31일 기준 운용 중인 임팩트투자펀드 중 모태펀드(한국벤처투자 혹은 성장금융)에서 출자받은 펀드 개수는 총 61개, 누적 출자액 규모는 총 8,447억원에 달하여, 특히 모태펀드가 임팩트투자 생태계 활성화에 크게 기여하고 있는 것으로 나타났다.
나. 임팩트투자 전략
2024년 말 현재 22개 설문 참여 기관의 임팩트투자 운영 형태(복수응답 가능)는 펀드(임팩트투자펀드)라고 대답한 기관이 20개(90.9%), 개별 투자(직접투자) 7개(31.8%), 재단ㆍ기금 등을 통한 간접투자 1개(4.5%) 등으로 나타나 임팩트투자펀드의 활용이 두드러졌다.
임팩트투자 운용자산의 국내투자 비중(투자 금액 기준)에 대한 질문에는 20개 기관이 응답하였는데 이 중 국내 투자 비중이 100%라고 대답한 기관이 11개(55%)였으며, 90%~99%로 대답한 기관이 7개(35%), 60~70%로 대답한 기관이 2개(10%)로 나타났다. 국내투자와 해외투자를 병행하는 9개 기관은 미국 및 캐나다 지역에 6개, 서부/북부/남부 유럽 지역에 2개, 동남아시아 지역에 4개의 투자 포트폴리오를 보유하고 있었다. 한편 동부 유럽 및 중앙아시아, 동아시아, 남아시아, 사하라 이남 아프리카, 라틴 아메리카 및 카리브해 지역, 오세아니아, 중동 및 북아프리카 등에 투자하고 있는 기관은 없는 것으로 나타났다. 이는 우리나라 임팩트 투자기관들의 투자가 아직까지는 국내를 중심으로 이뤄지고 있으며, 북미, 유럽, 동남아 지역에 제한적인 투자 시도가 이뤄지고 있음을 보여준다.
임팩트투자를 제외한 일반자산에 대한 투자의 기준수익률(benchmark return)과 목표수익률(target return) 수준에 대한 설문에 대해서는 15개 기관이 응답했는데 평균 기준수익률은 7%, 목표수익률은 13%였다. 한편 일반투자 펀드의 평균 만기는 96개월, 평균 목표 투자 기간은 56개월이었다. 임팩트투자의 기준수익률과 목표수익률에 대한 질문에 대해서는 19개 기관이 응답했는데 평균 기준수익률은 5%, 목표수익률은 12%였다. 임팩트 펀드의 평균 만기는 96개월로 일반펀드와 차이가 없었으나 평균 목표 투자 기간은 49개월로 일반펀드에 비하여 다소 짧은 것으로 조사되었다.
다. 임팩트투자 배분ㆍ활동ㆍ성과
임팩트투자 자산 중 자산군별 배분 비율에 대한 설문에 대해서는 20개 기관이 응답하였는데 사모주식은 19개 기관, 주식연계대출(메자닌 캐피탈, 후순위 부채, 전환사채, 워런트 등 포함)은 5개 기관, 현금성 자산은 5개 기관이 2024년 말 현재 해당 자산군을 보유하고 있는 것으로 나타났다. 이에 더하여 공모주식, 사모대출, 공모대출, 실물자산 등에 대해서도 각 1개의 기관이 자금을 배분하고 있는 것으로 나타났다.
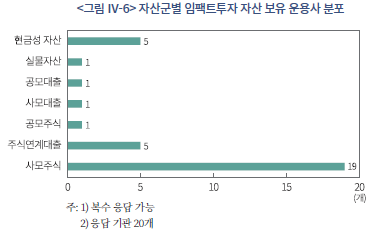
사모주식 임팩트투자 자산을 보유하고 있다고 응답한 19개 기관 중 사모주식 투자에 대한 배분 비율이 100%라고 응답한 기관이 9개, 90%~99% 5개, 80%~89% 2개, 60%~69% 2개, 40%~49% 1개였다. 주식 연계 대출 임팩트자산을 보유하고 있다고 응답한 5개 기관의 해당 자산 배분 비율은 50%~59% 1개. 10%~19% 1개, 10% 미만 3개로 나타났다. 현금성 자산을 보유하고 있다고 응답한 5개 기관의 경우 30%~39% 1개, 20%~29% 1개, 10%~19% 1개, 10% 미만 2개 등의 해당 자산 보유 비율 분포를 보였다. 공모대출과 실물자산 임팩트투자 자산을 보유한 각 1개 기관의 해당 자산 보유 비율은 10%~19%인 것으로 나타났다. 공모주식과 사모대출 임팩트투자 자산을 보유하고 있는 기관의 전체 운용자산 중 해당 자산 보유 비율은 모두 10% 미만이었다.
설문 참여 21개 기관 중 20개 기관이 사모 임팩트자산만을 보유하고 있었으며, 1개 기관은 사모 임팩트자산과 공모 임팩트자산을 모두 보유하고 있다고 답하였는데 해당 기관의 공모자산 보유 비율은 10% 미만, 사모자산 보유 비율은 60~69%인 것으로 나타났다.
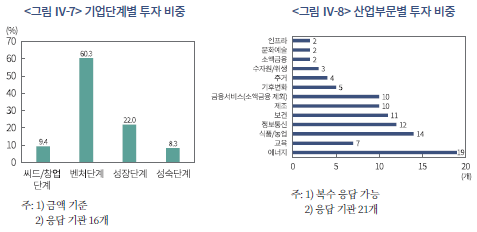
투자 대상 임팩트 기업의 생애주기 단계별 자산 배분 비율을 점검하기 위하여 설문 참여 기관이 보유한 자산 중 연구진이 제시한 씨드/창업 단계, 벤처 단계, 성장 단계, 성숙 단계 등 4개의 생애주기 단계 각각에 해당하는 자산 보유(금액 기준) 비율을 질문하였는데 16개 기관이 응답하였다.18) 각 단계별 평균 자산 보유 비중은 씨드/창업 단계 9.4%, 벤처 단계 60.3%, 성장 단계 22.0%, 성숙 단계 8.3%로 나타나 초기 기업에 대한 투자가 가장 큰 비중을 차지하고 있었다. 설문에 응한 임팩트투자 운용사 대부분이 중소기업 모태펀드 등 공공 부문의 투자를 유치하고 있는데 이들 공공 부문이 초기 기업에 대한 투자를 요구한다는 점이 작용한 것으로 보인다.
임팩트투자 대상 산업 부문에 대한 질문(복수 응답 가능)에 응답한 21개 기관은 에너지 19개(90.5%), 교육 7개(66.7%), 식품/농업 14개(66.7%), 정보통신기술 12개(57.1%), 보건 11개(50.0%), 제조 10개(47.6%), 금융서비스(소액금융 제외) 10개(47.6%), 기후변화 5개(23.8%), 주거 5개(23.8%), 수자원 및 위생 3개(14.3%), 소액금융 2개(9.5%), 문화예술 2개(9.5%), 인프라 2개(9.5%) 순으로 답하였다.
유엔이 제정한 17개의 지속발전목표(Sustainable Development Goals: SDGs) 중 중점 투자 영역 분야에 대한 질문(복수응답 가능)에 대해 응답한 20개 기관 중 ‘깨끗한 에너지(Affordable and Clean Energy; SDG. 7)’라고 응답한 기관이 17개(85.0%)로 가장 많았으며, ‘건강과 웰빙(Good Health and Well-being; SDG. 3)’ 15개(75.0%), ‘책임 있는 소비와 생산(Responsible Consumption and Production; SDG. 12)’ 14개(70.0%), ‘기후 행동(Climate Action; SDG. 13)’ 13개(65.0%), ‘산업‧혁신‧인프라(Industry, Innovation and Infrastructure; SDG. 9)’ 13개(65.0%), ‘양질의 일자리와 경제성장(Decent Work and Economic Growth; SDG. 8)’ 13개(65.0%), ‘양질의 교육(Quality Education; SDG. 4)’ 8개(40.0%), ‘지속 가능 도시와 공동체(Sustainable Cities and Communities; SDG 11)’ 7개(35.0%), ‘깨끗한 물과 위생(Clean Water and Sanitation; SDG. 6)’ 6개(30.0%), ‘불평등 완화(Reduced Inequalities; SDG 10)’ 4개(20.0%), ‘해양생태계 보존(Life Below Water; SDG. 14)’ 3개(15.0%), 육상생태계 보존 (Life on Land; SDG 15)’ 3개(15.0%), 기아 종식(Zero Hunger; SDG 2)’ 3개(15.0%), 빈곤 종식(No Poverty; SDG 1) 2개(10.0%) 등이 뒤를 이었다.
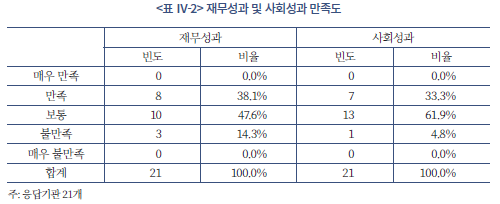
임팩트투자에 대한 기대 수준 대비 현재까지 재무성과 및 사회성과에 대한 만족도에 대한 질문에는 21개 기관이 응답했다. 재무성과 만족도 평균은 3.2/5점(긍정 응답 비율 38.1%), 사회성과 만족도 평균은 3.3/5점(긍정 응답 비율 33.3%)로 나타났다.
라. 임팩트 측정 및 관리
임팩트투자의 목표 및 우선순위 설정 시 중요하게 고려하는 사항(복수응답 가능)에 대해 응답19)한 21개 기관 중에서 해결이 필요한 문제의 규모라고 응답한 기관은 15개(71.4%)였으며, 그밖에 투자자 및 고객의 목적 16개(76.2%), 피투자자의 기준치 또는 역대 성과 9개(42.9%), 피투자자의 목적 7개(33.3%), 규제상 요구 7개(33.3%), 지역개발의제 5개(23.8%), 국제개발의제 4개(19.0%), 임팩트 자료 획득 가능성 3개(14.3%), 최종 이해관계자의 반응 2개(9.5%), 실현 가능성 1개(4.8%) 순으로 나타났다. 사회적 의미가 있는 대규모 문제 해결과 자금공급자의 요구가 투자 목표 설정과 우선순위 결정에서 대부분의 운용사가 중요하게 고려하는 요소인 것으로 나타났다.
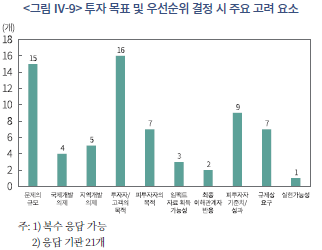
정량적 임팩트 목표 설정 시 어떤 수준에서 목표를 설정하는지에 대한 질문(복수 응답 가능)에 대해서 대답한 21개 기관 중에서 정량적 임팩트 목표를 설정하지 않는다고 대답한 기관은 7개(33.3%)였으며, 섹터 혹은 테마 수준 설정 4개(19.0%), 자산군 수준 설정 0개(0.0%), 펀드 수준 설정 5개(23.8%), 개별 투자 건 수준 설정 9개(42.9%)로 각각 나타났다. GIINsight 리포트(Hand et al., 2023)에 따르면 글로벌 임팩트투자자의 80% 이상이 정량적 임팩트 목표를 설정하고 있으며, 섹터/테마 수준(25%), 펀드 수준(52%), 개별투자건 수준(61%)에서 정량적 임팩트 목표를 설정하고 있다. 우리나라 임팩트투자 생태계의 임팩트 측정 및 관리 수준이 아직 글로벌 스탠더드와 차이가 있음을 보여주는 것으로 볼 수 있다.
임팩트 성과목표를 수정하는 경우, 그 이유에 대한 질문(복수응답 가능)에 대해서 대답한 20개 기관 중에서 임팩트 성과 관련 신규 정보/증거 획득 때문이라고 대답한 기관은 5개(25.0%)였으며, 그 외에도 이해관계자 피드백 5개(25.0%), 기한 만료에 따른 임팩트 성과 목표 업데이트 2개(10.0%), 기존 임팩트 성과 목표 초과 달성 1개(5.0%), 기존 임팩트 성과 목표 달성 실패 6개(30.0%), 재무적 기대치 달성 실패 6개(30.0%), 규제변화 4개(20.0%), 국제개발목표 및 업계 이니셔티브 1개(5.0%), 사업모델 변경 1개(5.0%), 사업상 어려움 발생 1개(5.0%) 등으로 나타났다. 임팩트 성과 목표를 수정하지 않는다고 응답한 기관도 4개(20.0%) 있었다.
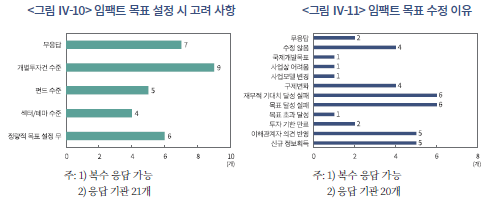
임팩트 측정 전략 수립 시 활용하는 프레임워크에 대한 질문(복수 응답 가능)에 응답한 21개 기관 중 UN SDGs(Sustainable Development Goals)라고 응답한 기관은 16개(76.2%)였으며, IMP(Impact Management Project) 프레임워크 10개(47.6%), UN PRI(UN Principles for Responsible Investment) 2개(9.5%), UNDP(UN Development Programme)의 SDG Impact 이니셔티브 1개(4.8%), 세계은행 산하 국제금융공사(IFC)의 OPIM(Operating Principles for Impact Management) 0개(0.0%) 순이다. 해당 사항이 없다고 응답한 기관도 3개(14.3%) 있다.
임팩트 측정 및 관리에 활용하는 도구 또는 시스템에 대한 질문(복수 응답 가능)에 응답한 21개 기관 중 GIIN(Global Impact Investing Network)의 IRIS+라고 응답한 기관은 5개(23.8%)였으며, GRI(Global Reporting Initiative)의 지속가능성 보고서 작성 기준 4개(19.0%), B Corp의 GIIRS(Global Impact Investment Rating System) 4개(19.0%), SASB(Sustainability Accounting Standards Board)의 SASB 표준 2개(9.5%), 회사 자체 개발한 가이드라인 2개(9.5%), 한국형 ESG 평가 기준 1개(4.8%), 위원회 개최 통한 개별 기업 임팩트 기준 설정 및 측정 관리 1개(4.8%) 순으로 나타났다. 해당 사항이 없다고 응답한 기관은 11개(52.4%)에 달했다. 응답자의 과반이 국제적으로 통용되는 임팩트 측정 및 관리 도구를 활용하지 않는다는 점에 주목할 필요가 있다. 반면 GIINSIGHT 리포트(Hand et al., 2023)에 따르면 글로벌 임팩트투자자의 78%가 IRIS+를 활용하고 있으며, SASB(22%), GRI(19%), GIIRS(16%) 등 복수의 도구를 활용하여 임팩트를 측정하고 관리하는 것으로 나타났다. 이 점 역시 한국 임팩트투자 생태계가 글로벌 스탠더드에 크게 미치지 못하는 부분으로 사료된다.
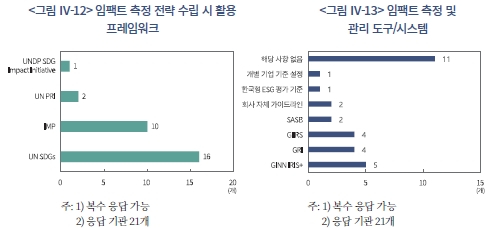
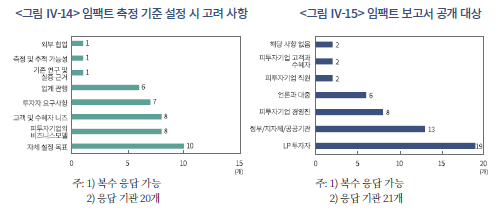
임팩트 측정 기준을 선택할 때 고려 요인에 대한 질문(복수 응답 가능)에 응답한 20개 기관 중 자체 설정 목표라고 응답한 기관은 10개(50.0%)였으며, 그 밖에도 피투자기업의 비즈니스모델 8개(40.0%), 피투자기업의 타깃 고객 및 수혜자의 니즈(needs)와 요구사항 8개(40.0%), 투자금 제공자의 요구사항 7개(35.0%), 업계 관행 6개(30.0%), 변화이론이나 논리모형 기반의 기존 연구 결과 및 실증적 근거(empirical evidence) 1개(5.0%), 측정 가능성 및 추적 가능성 여부 1개(5.0%), 외부 기관 협업 1개(5.0%) 순으로 나타났다. 임팩트 목표 설정에서 운용사가 주도적 역할을 수행하는 것으로 보이는 한편 투자자나 피투자기업 등 다양한 이해관계자와 의견 조율을 거치는 경우도 적지 않은 것으로 보인다.
임팩트 보고서의 공개 대상에 대한 질문(복수 응답 가능)에 응답한 21개 기관 중 LP 투자자라고 응답한 기관은 19개(90.5%)였으며, 이어서 정부/지자체/공공기관 13개(61.9%), 피투자기업의 경영진 8개(38.1%), 언론과 대중 6개(28.6%), 피투자기업의 직원 2개(9.5%), 피투자기업의 고객과 수혜자 2개(9.5%) 순으로 나타났다. 해당 사항 없음이라는 응답도 2개(9.5%) 있었다. 자금을 공급한 투자자에 대한 임팩트 결과 보고는 상당히 광범위하게 이루어지고 있으나 외부의 이해관계자나 일반 대중에 대한 정보 공개는 상대적으로 부진한 것으로 보인다. 민간 주도로 임팩트투자가 주로 이뤄지는 해외에 비해 모태펀드, 정부지원금 등 정책성 공적자금이 많이 투입되는 한국 임팩트투자 생태계의 특성을 고려할 때, 외부 이해관계자 및 일반 대중에 대한 임팩트 성과 공개가 책무성(Accountability) 차원에서 좀더 적극적으로 이뤄질 필요가 있을 것으로 사료된다.
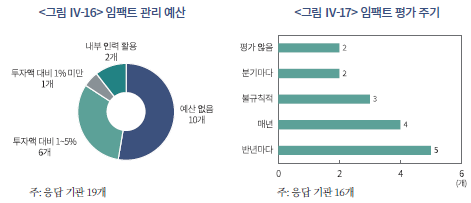
임팩트 측정 및 관리를 위한 예산 설정 수준에 대한 질문에는 19개 기관이 응답했으며, 예산을 설정하지 않는다는 기관이 10개(52.6%)였다. 예산을 설정한다고 응답한 기관 중에서도 투자액 대비 1~5% 수준 6개(31.6%), 1% 미만 1개(5.3%)로 나타나, 90%에 가까운 기관이 임팩트 측정 및 관리를 위한 예산을 설정하지 않거나 투자액 대비 5% 이하의 소액만을 설정하는 것으로 나타났다.
임팩트 성과 평가의 주기에 대한 질문에는 16개 기관이 응답했으며, 반년마다 평가한다는 기관이 5개(31.3%)로 가장 많았다. 그 외에는 매년 4개(25.0%), 임의 시점 3개(18.8%), 분기별 2개(12.5%) 순으로 나타났다. 평가하지 않는다는 기관도 2개(12.5%) 있었다. 임팩트 평가에 대한 적극성의 측면에서 운용사 간 상당한 차이가 존재하는 것으로 보인다. 한편 GIINSIGHT 리포트(Hand et al., 2023)에 따르면 글로벌 임팩트투자자의 94%는 최소 1년에 1회 자신들의 임팩트를 평가한다고 밝혔으며, 이 중에는 분기별로 평가한다는 응답도 31%에 달했다. 이 부분 역시 글로벌 스탠더드와는 차이가 있는 것으로 보인다.
임팩트 성과 평가 시 비교를 위해 활용하는 준거에 대한 질문(복수 응답 가능)에는 20개 기관이 응답했으며, 자체 설정한 임팩트 목표와 비교한다는 기관이 13개(65.0%)로 가장 많았다. 그 외에는 과거 임팩트 성과와 비교 7개(35.0%), 해결하고자 하는 사회, 환경적 도전의 규모와 비교 1개(5.0%)의 순으로 나타났다. 어떤 항목으로도 비교하지 않는다는 기관은 5개(25.0%)에 달하였다. 다른 기관과의 상대적 비교 방법을 택하고 있는 기관은 없는 것으로 나타났다.
임팩트 측정 결과의 활용 방식에 대한 질문(복수 응답 가능)에 대해서는 21개 기관이 응답했으며, LP 보고에 활용한다는 기관이 19개(90.5%)로 가장 많았다. 그 외에 투자 조건 및 의사결정에 반영 10개(47.6%), 투자자산 관리 개선에 활용(예: 투자 성과 관리, 리스크 관리, 포트폴리오 모니터링 등) 7개(33.3%), 피투자회사의 경영 의사결정 지원에 활용 7개(33.3%), 부정적 임팩트 관리 및 완화에 활용 4개(19.0%), 학습‧적용‧투명성 제고를 위한 기반으로 활용 3개(14.3%), 해당 사항 없음 1개(4.8%) 순으로 나타났는데, 임팩트 측정 결과의 주된 목적이 자금을 공급한 투자자(LP)에 대한 성과 보고임을 확인할 수 있다.
임팩트 성과 달성 정도와 임팩트 투자기관의 담당 임원에 대한 보상 연계에 대하여(복수 응답 가능) 21개 기관이 응답했으며, 해당 사항이 없다는 응답이 13개(61.9%)로 가장 많았다. 그 외에는 칭찬, 격려 등을 통한 동기부여 제공 5개(23.8%), 승진 관련 성과평가 요소에 포함 3개(14.3%), 상장‧표창 등 비경제적 보상과 연계 1개(4.8%), 펀드 정산 후 인센티브 고려 1개(4.8%) 순으로 나타났다. 그러나 임팩트 성과를 임원의 경제적 보상과 직접적으로 연계한다는 응답은 없었다. 성과와 보상, 특히 경제적 보상을 연계시키는 유인구조가 임팩트투자 영역에서는 아직 적극적으로 활용되고 있지는 않은 것으로 보인다.
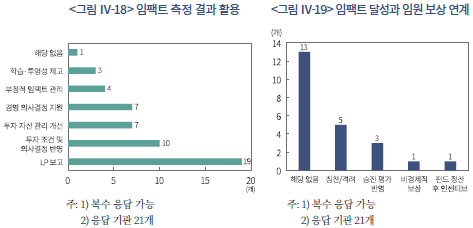
임팩트 성과 달성 여부와 임팩트 투자기관의 담당 직원(심사역, 펀드매니저 등)에 대한 인센티브 연계 방식에 대한 질문(복수응답 가능)에는 21개 기관이 응답했으며, 해당 사항이 없다는 응답이 13개(61.9%)로 가장 많았다. 그 외에는 칭찬, 격려 등을 통한 동기부여 7개(33.3%), 승진 관련 성과평가요소에 포함 3개(14.3%), 경제적 보상과 연계 1개(4.8%), 상장‧표창 등 비경제적 보상과 연계 1개(4.8%), 블라인드 펀드 정산 후 인센티브 고려 1개(4.8%) 순으로 나타났다. <그림 Ⅳ-19>에 나타난 임원의 경우와 유사한 결과이다. 한편 GIINSIGHT 리포트(Hand et al., 2023)에 따르면 글로벌 임팩트투자자의 36%는 임팩트 달성 수준을 성과평가 요소로 반영하고 있으며. 일부 직원의 경우 임팩트 목표 달성과 보상의 일정 부분이 연계되어 있다고 응답한 경우가 16%, 모든 직원을 대상으로 임팩트 목표 달성과 보상의 일정 부분이 연계되어 있다고 응답한 경우가 13%에 달했다.
부정적 임팩트가 발생할 경우 대응 방안에 대한 질문(복수 응답 가능)에 대해서는 21개 기관이 응답했으며, 해당 임팩트투자 건에 대한 설명을 요구하거나 실사를 고려한다는 기관이 14개(66.7%)로 가장 많았다. 그 외에는 부정적 임팩트의 적극 관리 및 완화 노력 13개(61.9%), 자체 학습 및 향후 적용 방안을 찾기 위해 활용 7개(33.3%), 기존 임팩트투자 전략에 대한 재검토 5개(23.8%), 피투자자의 고의가 발견되는 경우 회수 1개(4.8%) 순으로 나타났다. 해당 사항이 없다는 응답도 3개(14.3%) 있었다. 투자로 인하여 부정적 임팩트가 발생하는 경우 자금 회수 등과 같은 소극적인 대응보다는 해당 투자 건에 대한 실사나 부정적 효과 완화를 위한 노력 등과 같은 적극적인 노력을 기울이는 경우가 절대적 다수임을 확인할 수 있다.
마. 피투자기업 관리 및 관여(engagement)
피투자기업의 이해관계자20) 관계 관리 활동을 위해 어떤 정보를 고려하는지를 묻는 질문(복수 응답 가능)에 대해서는 21개 기관이 응답했는데, 피투자기업의 임팩트 성과에 대한 이해관계자의 인식 11개(52.4%), 수혜자의 니즈/수요 파악 10개(47.6%), 이해관계자 인터뷰/설문 결과 7개(33.3%), 이해관계자 만족도 모니터링 결과 5개(23.8%), 정기 펀드 운용 보고 1개(4.8%), 실제 결과물 중심 판단 1개(4.8%) 순으로 나타났다. 해당 사항이 없다는 응답도 3개(14.3%) 있었다.
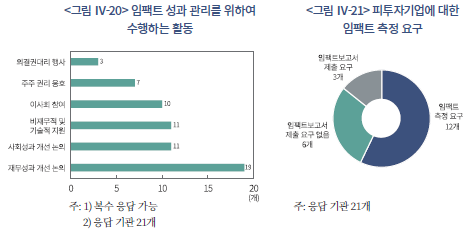
피투자기업의 임팩트 성과 관리를 위해 수행하는 활동에 대한 질문(복수 응답 가능)에 대해서는 21개 기관이 응답했으며, 재무성과 개선 논의 19개(90.5%)로 가장 많았다. 그 외에는 사회성과 개선 논의 11개(52.4%), 비재무적 및 기술적 지원 11개(52.4%), 이사회 참여 10개(47.6%), 주주 권리 옹호 7개(33.3%), 의결권대리 행사 3개(14.3%) 순으로 나타났다. 응답자들이 사회성과에 비하여 재무적 성과의 개선에 매우 적극적으로 임하고 있음을 확인할 수 있는데 응답자들이 모두 임팩트투자를 적극적으로 표방하고 있다는 점을 감안할 때 다소 의외의 결과인 것으로 보인다.
피투자기업에 대한 임팩트 측정 요구 여부에 대한 질문에 대해서는 21개 응답기관 중 12개(57.1%) 기관이 요구한다고 응답했다. 피투자기업에 대한 임팩트보고서 제출 요구 여부에 대한 질문에 대해서는 3개(14.3%) 기관만이 요구한다고 대답했는데 임팩트 측정 과정에서 피투자기업의 참여가 활발하지는 않음을 확인할 수 있다.
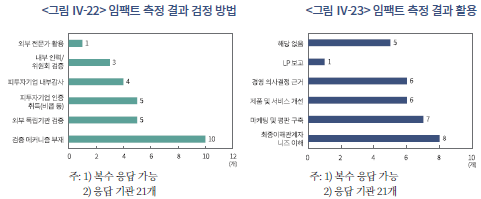
피투자기업에 대한 임팩트 측정 결과의 신뢰성 제고를 위한 검증 메커니즘에 대한 질문(복수 응답 가능)에 대하여 21개 기관이 응답했는데, 검증 매커니즘이 부재한다고 응답한 기관이 10개(47.6%)로 가장 많았다. 이어서 제3의 독립적 기관에 의한 외부 검증 5개(23.8%), 피투자기업의 인증 취득(비콥 등) 5개(23.8%), 피투자기업의 내부감사 4개(19.0%), 내부 인력 또는 위원회 등을 통한 직접 검증 3개(14.3%), 외부 전문가 활용 1개(4.8%) 순으로 나타났다. 응답자의 절반 정도가 임팩트 측정 결과의 신뢰성 확보를 위한 노력에 자원을 투입하지 않고 있는 것으로 보이는데 임팩트투자 활동의 투명성과 객관성 확보를 위하여 더 많은 자원이 투입될 필요가 있다.
임팩트 측정 결과를 어떤 용도로 활용할 것을 피투자기업에 권고하고 있는지에 대한 질문(복수 응답 가능)에 대해서는 21개 응답 기관 중 최종이해관계자 니즈 이해에 활용할 것을 권고한다는 기관이 8개(38.1%)로 가장 많은 것으로 나타났다. 마케팅 및 평판 구축에 활용 권고 7개(33.3%), 제품 및 서비스 개선에 활용 권고 6개(28.6%), 경영의사결정의 근거로 활용 권고 6개(28.6%), LP에 대한 보고에 활용 권고 1개(4.8%) 순으로 나타났다. 해당 사항이 없다고 응답한 기관도 5개(23.8%) 있었다. 응답자들은 임팩트 성과 측정 결과를 주로 피투자기업의 의사결정이나 행태 변경에 활용하고 있는 것으로 나타났으나 측정 결과를 별다른 용도로 활용하고 있지 않다는 응답도 5개로 상당한 수준에 달한다는 점에도 주목할 필요가 있다.
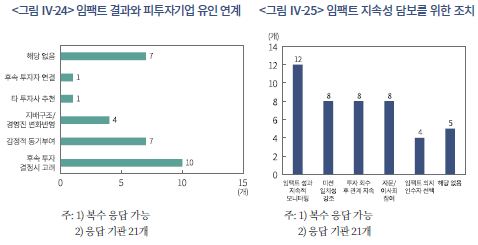
임팩트 성과와 피투자기업에 대한 유인 연계 방식에 대한 질문(복수 응답 가능)에 21개 기관이 응답했다. 임팩트 성과를 후속 투자 결정 시 고려한다는 기관이 10개(47.6%)로 가장 많았고, 격려 등을 통한 감정적 동기부여 7개(33.3%), 지배구조 또는 경영진 변화 시 반영 4개(19.0%), 타 투자자 추천 1개(4.8%), 후속 투자자 연결 1개(4.8%) 순으로 나타났다. 해당 사항이 없다고 응답한 기관도 7개(33.3%) 있었다. 임팩트 성과가 만족스러운 피투자기업에 대한 유인제공은 주로 후속 투자를 보다 용이하게 유치할 수 있는 환경을 제공하는 방식으로 이루어지는 것으로 보인다.
피투자회사의 임팩트 지속성을 담보하기 위하여 어떻게 노력하고 있는지를 묻는 질문(복수 응답 가능)에 대해서는 피투자회사의 임팩트 성과에 대한 지속적 모니터링을 한다는 기관이 12개(57.4%)로 가장 많았다. 그 외에 사업 수행 시 미션 일치성(소셜 미션 내재된 비즈니스모델) 강조 8개(38.1%), 투자 회수 이후에도 관계 지속 8개(38.1%), 피투자회사의 자문역 또는 이사회 참여 8개(38.1%), 임팩트 추구에 대한 보유하고 있는 인수자 선택 4개(19.0%) 순으로 나타났다. 해당 사항이 없다고 응답한 기관도 5개(23.8%) 있었다.
바. 설문조사 결과 종합
설문 결과, 임팩트 측정과 관리에 대해서는 그 중요성에 대한 인식은 매우 높지만, 실제 실행 측면에서는 상당한 제약 내지는 한계점이 존재함이 확인되었다. 많은 기관이 임팩트 측정의 필요성에 공감하면서도, 표준화된 지표의 부재, 측정 비용과 인력 부담, 피투자기업의 역량 한계 등을 주요 어려움으로 지적하였다. 이로 인하여 정교한 임팩트 관리보다는 정성적 평가나 최소한의 정량 지표에 의존하는 경우가 적지 않은 것으로 나타났다. GIINsight 보고서(Hand et al., 2023)에 나타난 글로벌 스탠더드와 비교 시 임팩트 측정 및 관리 관행에 있어서 한국 임팩트 생태계가 조금 더 고민해야 할 부분들도 몇 가지 포착되었다.
정책 및 제도 환경에 대한 인식도 중요한 시사점을 제공한다. 응답자들은 모태펀드 등 공공자금의 역할이 국내 임팩트투자 시장 형성에 결정적이었다고 평가하면서도, 동시에 성과 평가 기준이 여전히 재무성과 중심이라는 점에서 한계를 지적하였다. 특히 임팩트 성과를 제도적으로 인정하고 보상하는 장치가 미흡하다는 인식이 강하게 나타났으며, 이는 임팩트투자의 확장과 고도화를 저해하는 요인으로 작용하고 있음을 시사한다.
또한 임팩트투자자들은 향후 생태계 발전을 위해 ① 임팩트 측정 및 공시 기준의 점진적 표준화, ② 정책자금의 역할 재정립, ③ 임팩트투자 전문 인력 양성, ④ 민간 자본의 유입을 촉진할 수 있는 제도적 신호의 필요성을 공통적으로 제기하였다. 이는 임팩트투자가 여전히 ‘전환기적 시장’ 단계에 머물러 있으며, 제도적 설계에 따라 향후 성장 경로가 크게 달라질 수 있음을 보여준다.
이상 본 장에서의 분석은 국내 임팩트투자자들이 분명한 가치 지향성과 전략적 일관성을 갖고 있으나, 측정‧보상‧제도 측면의 미성숙으로 인해 임팩트투자가 가지는 잠재력이 아직까지는 현장에서 충분히 실현되지 못하고 있음을 보여준다.
3. 임팩트투자 관련 현안 이슈: 심층 면담
여기에서는 설문에 참여한 임팩트 투자기관들의 의견을 종합하고 임팩트투자 운용사를 대상으로 별도 실시한 심층 면담을 통하여 파악한 임팩트투자 관련 주요 이슈들을 소개한다.
가. 임팩트투자 확산의 장애요인
1) 임팩트투자 자금 및 유한책임 투자자(LP) 기반 부족
먼저 그간 꾸준한 성장에도 불구하고 여전히 한국의 임팩트투자 시장이 가지는 한계 중 하나는 펀드 규모가 작고 유한책임 투자자(LP) 풀이 제한적이라는 점을 지적할 수 있다. 임팩트투자 자산이 전체 운용자산 대비 차지하는 비중이 크지 않으며, 생애주기 상 초기에 해당하는 기업에 주로 투자하는 인내 자본(patient capital)의 성장이 미흡하여 재무적 성과는 물론 임팩트 성과 창출이라는 측면에서 발전 가능성 있는 기업이 자본을 확보하는 데 어려움을 겪고 있다. 이러한 어려움의 가장 중요한 원인으로는 임팩트투자 시장에서 유한책임 투자자 기반이 부족하여 출자자 모집이 여전히 어렵다는 점을 들 수 있다.
2) 임팩트 정의의 다양성
임팩트자산을 운용하는 기관마다 추구하는 임팩트의 개념과 범위가 매우 다양할 뿐 아니라, 임팩트 측정의 정량‧정성적 기준 모두 통일되지 않아 혼란의 여지가 존재한다. 임팩트 개념을 지나치게 좁게 설정하는 경우 혁신적이고 성장잠재력이 높은 기업이 투자 대상에서 배제될 위험이 있으며, 반대로 지나치게 넓거나 모호하게 설정하는 경우 적절하지 못한 기업에 임팩트투자 자금이 공급되는 임팩트 워싱(impact washing)의 위험이 있다. 따라서 명확하면서도 유연한 범주의 임팩트 개념화 노력이 필요하다.
3) 체계적 임팩트 측정의 어려움
임팩트를 객관적 수치로 정량화하고 투자자나 이해관계자를 대상으로 이를 입증하는 것은 매우 어려운 과제이다. 또한 임팩트투자 활동으로 인하여 사회적 가치가 발생하였다는 점, 즉 인과성 증명이 쉽지 않고, 임팩트 측정에 소요되는 비용과 데이터를 확보하는 것 역시 부담스러운 것이 사실이다. 우리나라 임팩트 생태계 발전 단계의 성숙도가 높지 않아 임팩트 측정 관행이 아직 안정화되었다고 보기 어려우며 학습 단계에 머무르고 있음을 부정하기 힘들다. 현 상황에서 지나치게 엄격한 임팩트 목표를 제시하고 정확한 측정을 요구하는 것이 오히려 투자 판단을 경직시키는 요소로 작용할 수 있음에 유의할 필요가 있다.
4) 재무적 성과와 사회적 성과 간 균형의 어려움
사회적 성과와 재무적 성과를 동시에 추구하는 것이 임팩트투자의 개념을 구성하는 핵심 요소임은 분명하나, 이 목표를 실제로 달성할 수 있는 투자 프로젝트를 발굴하고 실행하는 것은 쉬운 일이 아니다. 펀드 성과 평가에서 내부수익률(IRR)이 중요시되는 현실에서 비록 임팩트투자를 내세우고 있다고 하더라도 재무적 성과가 우선시되고 사회적 성과는 재무적 성과 달성 이후 부가 요소로 고려되는 측면이 강한 경우가 많다.
반면 임팩트 기업 창업자 중 일부는 사회적 성과를 지나치게 내세운 나머지 재무적 수익에 대한 인식이 높지 않아 기업의 장기적 지속가능성에 구조적 문제가 내재하고 있는 경우도 적지 않다. 재무적 성과와 사회적 성과에 대한 투자자의 선호를 반영하여 투자 포트폴리오를 구축하고 관리하는 것이 임팩트 투자기관의 궁극적 임무인데 이를 성공적으로 반영할 수 있는 경험과 역량을 축적하고 있는 자산 운용자는 아직 충분하지 않은 것으로 보인다.
5) 회수(exit)시장 부진 및 투자 사이클 정체
임팩트투자를 포함한 사모투자 영역에서 투자자는 기업공개(IPO) 또는 인수합병(M&A)을 통하여 자금을 회수함으로써 투자 사이클이 완료되고 새로운 투자 사이클이 시작된다. 따라서 효율적인 회수시장의 존재는 임팩트투자 사이클 전체가 원활하게 작동할 수 있는 기반이 된다. 그러나 우리나라의 임팩트투자 생태계에서 회수시장의 성숙도는 아직 미흡한 상태에 머물러 있고, 특히 중장기 투자의 회수가 어려워 펀드의 지속성 확보에 심각한 장애로 작용하고 있다.
6) 임팩트 스타트업 기반 및 투자 파이프라인 한계
투자 가치를 보유한 스타트업 단계의 임팩트 기업 풀이 규모와 다양성 측면에서 만족스럽지 못한 상태를 벗어나지 못하고 있을 뿐 아니라, 임팩트 벤처투자자들의 집중적인 관심 대상인 스케일업(scale-up) 단계에 속하는 기업의 수가 많지 않아 적절한 투자 대상 기업을 찾기 힘들며 후속 투자연계가 어렵다. 본격적인 성장과 시장 진입 단계에 해당하는 임팩트 기업의 수가 많아져야 임팩트투자 시장의 수급이 안정될 것으로 보인다.
나. 향후 임팩트투자 시장 전망
한국 임팩트투자 시장의 향후 추이에 대하여 임팩트투자 운용사들은 대체적으로 긍정적으로 전망하고 있다. 그러나 시장의 향후 성장이 순간적 도약을 거쳐 폭발적으로 이루어지기보다는 점진적이고 단계적인 모습을 보일 것으로 예상하는 견해가 다수이다. 임팩트투자 운용사들은 현재 우리나라의 임팩트투자 시장이 아직 본격적인 도약(take-off) 단계에 도달하지 못하고 있어서 일종의 성장통을 겪고 있는 것은 분명하지만 장기적으로 성장잠재력은 풍부하다는 의견을 제시하고 있다. 시장의 잠재력이 잠재력으로 머무르지 않고 실현되기 위해서는 임팩트 유니콘(unicorn)의 탄생이나 대규모 회수 성공 사례의 등장이 중요한 계기가 될 것으로 전망하고 있다.
1) 기후 및 환경 위기 심화에 따른 임팩트투자 수요 확대
면담에 참여한 다수의 임팩트투자 운용사가 기후 및 환경 위기 대응 분야에 대한 투자 수요가 임팩트투자의 주된 성장동력이 될 것이라는 기대를 표시하였다. RE 100(renewable electricity 100%), 넷제로(Net-Zero)로 대표되는 기후 위기 대응 글로벌 규제는 자본의 흐름을 임팩트투자로 이동시키고 있는데, 특히 기후테크(climate technology) 시장은 수익성과 사회적 가치가 동시에 작동하는 유망한 영역으로 인식되고 있다.
ESG의 실천 요구나 탄소배출 규제 강화는 일시적 현상이 아닌 장기적 구조 변화로 인식되고 있다. 이러한 구조적 변화에 대한 대응이 과거에는 기업이 평판 효과(reputation effect) 획득을 위하여 선택적으로 수용하는 것이었으나 이제는 기업의 생존을 위하여 회피할 수 없는 구조적 추세로 인식되고 있다. 따라서 기후 위기 대응을 매개로 일반 기업과 임팩트 기업의 엄격한 구분은 큰 의미를 가지지 못하는 시대가 도래할 것으로 예상된다.
2) 임팩트 스타트업의 확산과 투자 시계의 장기화
시장 기제를 활용한 사회적 가치 창출에 대한 기대가 증가하면서 임팩트투자 시장이 자연스럽게 확장되고 있다. 그러나 이러한 추세가 장기적 지속성을 확보하기 위해서는 일정한 수준의 재무적 성과가 담보되어야 하는데 여기에는 재무적 성과와 사회적 성과를 동시에 창출할 수 있도록 혁신 역량을 갖춘 임팩트 스타트업의 확산이 핵심 전제임은 물론이다. 더하여 임팩트투자의 특징을 반영하여 장기적인 투자 시계(time horizon)를 가진 인내 자본과 기관투자자의 적극적인 시장 참여를 유치하는 것이 안정적인 시장의 성장을 위하여 매우 중요한 과제이다.
3) 벤처캐피탈(VC)의 구조 전환
임팩트 투자기관들이 제시한 의견에서 가장 흥미로운 점 중 하나는 임팩트투자에 집중하는 임팩트 벤처캐피탈이 독자적인 투자 수단(vehicle)으로 성장하기보다는 기존의 벤처캐피탈에 하나의 자산군(asset class)으로 편입되거나 모든 투자 판단에 있어 자산의 임팩트를 심사의 기준으로 내재화할 가능성이 높은 것으로 언급한 부분이다. 즉, 임팩트투자가 독립적인 섬과 같은 영역으로 존재하는 현재 상태에서 한 걸음 나아가 투자 생태계 전체에 임팩트 개념이 내재화되는 방식으로 확장될 가능성이 있다는 전망이 우세하다.
4) 임팩트 성과 검증 기반 확립
대부분 기관은 임팩트투자 시장 성장 이전에 임팩트 성과 검증 기반 확립이 필요한데 이를 위하여 노력과 자원을 투입할 것에 대한 요구가 점차 증가할 것이라는 의견을 제시했다. 그 이유는 첫째, 명확한 임팩트 정의와 정렬(alignment)이 되어야 임팩트 워싱 방어와 시장 신뢰 구축이 가능하다. 둘째, 정량화 가능한 측정 체계는 기관투자자(LP) 유입의 핵심 조건이다. 셋째, 임팩트 유니콘이 많아지고 투자회수에 성공한 사례가 자주 등장할 경우 임팩트생태계로 유입되는 자본이 확대되고, 임팩트투자 시장 성장의 촉매제가 될 것이다.
다. 향후 임팩트투자 시장 확대의 방향과 과제
심층 면담에 참가한 대다수 기관은 임팩트투자의 필요성과 잠재력을 인정하며 향후 투자활동 확장의 의지를 보였으나, 구체적 방식에 있어서는 기관별 역량이나 전략에 따라 차이를 보였다.
그러나 투자자의 의견을 종합해 볼 때 임팩트투자의 확대를 위하여 어떤 노력을 기울이고 있는지에 대하여 네 가지 정도의 공통된 현상을 확인할 수 있다. 첫째, 펀드 규모(AUM)의 확대가 필요하다는 점이 강조되었다. 구체적으로 임팩트 투자펀드의 지속적 결성과 운용자산 내 임팩트자산의 비중 유지 또는 확대가 필요하며 실제로 그러한 계획을 추진 중이라는 견해가 눈에 띄었다. 임팩트투자의 장기적 지속성 제고를 위하여 이해관계자와의 의사소통 강화에 대한 의지도 강고함을 확인할 수 있었다. 일부이지만 시장이 아직 충분히 성숙되지 못한 상황에서 외형 확장에 역량을 분산할 것이 아니라 운용 중 펀드의 투자자산 회수와 피투자 기업의 성공을 통한 성과 입증 등 내실을 다지는 것이 더욱 중요한 과제임을 강조하였다.
둘째, 투자 대상 임팩트 스타트업의 생애주기에 상응하는 투자 단계별 투자펀드의 다양화와 그에 따른 투자 방식의 다변화가 필요하며 이를 위하여 노력하고 있음을 강조하였다. 면담에 참여한 임팩트 투자기관들은 현재 시드(seed)나 창업 단계의 투자 중심에서 성장기까지 투자 대상 확장을 추진하고 있으며 단편적인 투자에 그치지 않고 일정한 성과가 있는 임팩트 스타트업에 대한 후속 투자를 강화하여 상장 및 인수합병을 통한 투자자금 회수의 기회를 확보하기 위하여 기업 거버넌스 및 지속가능성 제고를 지원할 필요가 있음을 강조하였다.
셋째, 임팩트 투자기관들은 향후 임팩트 금융이 하나의 방식이 아닌 포트폴리오 체계로 진화한다고 보고 있다. 예를 들어 임팩트투자의 규모 확대와 발전 과정에서 중요한 의미를 가지는 것으로 글로벌 시장에서 확인된 바 있는 혼합금융(blended finance)21) 확대, 국가 간 경계를 넘어선 투자 활성화, 임팩트투자 자산의 전통적 투자 포트폴리오로 통합과 같은 흐름을 수용하여 임팩트 투자시장의 질적 도약을 추구할 필요가 있음을 강조하였다. 이는 단순 펀드 규모 확대가 아닌 투자구조 혁신 및 금융 수단 다각화를 위한 전략으로 해석할 수 있다.
넷째, 투자 영역별 투자 심사와 관리의 전문성 강화가 중요한 과제인데 이를 해결하기 위하여 임팩트 투자기관 대부분은 심사역 등 전문 인력을 추가로 채용할 계획을 밝히고 있다. 투자 단계별로도 전문화가 추진되고 있는데 예를 들어 소풍벤처스의 경우 초기 기업에 집중투자하는 소풍커넥트와 그 이후의 단계에 속하는 기업에 투자하는 소풍벤처스로 조직을 분리하여 운영하고 있다.
이상과 같이 임팩트 투자기관들의 확장 계획은 양적 확대(펀드 규모)와 질적 확대(투자 방식‧전문성) 두 가지 측면에서 모두 진행되고 있는 것으로 판단된다. 다만 임팩트투자가 이전과는 다른 차원의 성장 단계에 진입하고 나아가 전통적인 자산 운용에 유기적으로 통합되어 자산 배분의 대상이 되기까지는 상당한 시일이 필요할 것으로 보인다. 성공적 임팩트투자 회수의 경험이 다수 축적되어 시장의 신뢰를 획득하여야 함이 선결 조건임은 물론인데 면담 참가자들은 대부분 이를 위하여 향후 3~5년의 시장 전개가 중요함을 강조하였다.
Ⅴ. 정책 시사점 및 결론
1. 임팩트투자 시장 확대와 기반 강화를 위한 정책 시사점
이상의 논의를 종합하면 우리나라의 임팩트투자 생태계는 자금공급자, 자금 배분 및 운용자, 자금수요자, 기타 인프라 기관 등 핵심 요소들이 기본적인 틀을 갖춘 상태인 것으로 판단된다. 그러나 임팩트투자가 사회를 구성하는 제도로 확립되는 단계로 도약하기 위해서는 투자 저변 확대, 시장 규모, 투자 및 평가 인프라 강화 등 해결해야 할 과제들이 여전히 다수 존재한다. 이하에서는 임팩트투자 시장의 양적‧질적 도약을 지원하기 위하여 어떤 정책적 노력을 기울여야 하는지를 중심으로 논의한다.
가. 정책금융의 지원 확대와 운용의 유연화
제Ⅲ장과 제Ⅳ장에서 살펴본 바와 같이 최근 빠르게 증가하고 있으나 국내 임팩트투자 시장의 규모는 여전히 만족스럽지 못한 수준을 벗어나지 못하고 있는 것이 사실이다. 임팩트투자로 인하여 발생하는 긍정적인 외부효과와 극심한 정보 비대칭 때문에 민간 금융시장의 자원 배분 기능이 작동하지 않으므로 사회 후생의 증대를 위하여 정부와 공공 부문의 적극적인 역할이 요구된다(박창균, 2016).
이에 부응하여 최근 한국벤처투자(KVIC)가 운용하는 중소기업모태펀드와 한국성장금융이 운용하는 성장사다리펀드 등 정책금융펀드가 임팩트 영역에 대한 투자를 확대하고 있으나 투자 규모 확대에 대한 시장의 요구가 여전히 높다. 한국벤처투자가 운용하는 중소기업모태펀드의 소셜벤처 전용 출자 계정이나 한국성장금융이 운용하는 성장사다리펀드의 사회적경제‧임팩트투자 전용 트랙을 통하여 임팩트투자 영역에 정책자금이 투입되고 있는데 투자 규모의 확대에 더하여 몇 가지 제도적 정비가 필요한 것으로 보인다.
기업의 성장 과정에서 지분자본(equity capital)과 부채자본(debt capital)이 모두 필요한데 임팩트 기업의 경우 심각한 정보 비대칭으로 인하여 은행 대출이나 채권 발행을 통한 부채자본 조달에 큰 애로를 겪는다.22) 정책자금을 기반으로 설립된 투자펀드가 일정한 범위를 넘지 않는 수준에서 임팩트 기업을 대상으로 부채자본을 공급하는 것을 허용하거나 임팩트 기업을 대상으로 하는 사모 신용(private credit) 전용 펀드를 허용하는 방안을 검토할 필요가 있다. 중소기업모태펀드나 성장사다리펀드 등 임팩트 투자자금을 공급하는 기존의 정책 펀드에 대해서는 피투자기업에 대한 대출이 금지되어 있으므로 임팩트투자 전용 모태펀드를 별도로 설치하여 임팩트 기업의 부채자본 조달 애로에 대응하는 방안을 검토할 필요가 있다.
더하여 기존 정책자금 지원의 틀을 크게 바꾸지 않고 임팩트 영역에 대한 정책자금 지원을 확대하는 방안으로 임팩트펀드가 아닌 일반 벤처펀드가 임팩트 기업에 투자하는 경우 펀드 선정이나 자금 배분 등에서 투자 규모에 상응하는 혜택을 주는 방안을 생각해 볼 수 있다.
다른 한편으로는 정책자금의 지원을 받은 임팩트투자펀드의 운용사에 대한 유인을 강화하기 위하여 주목적 투자 비율23)을 완화하거나, 기대되는 사회적 가치에 상응하여 재무적 목표수익률을 낮게 설정하고 관리보수율 상향 지급 등의 혜택을 제공할 수 있을 것이다.
정책금융 지원이 창업 초기 단계의 임팩트 기업에 지나치게 집중되지 않도록 정책펀드를 창업 초기와 스케일업 단계로 구분하고 시장 상황과 수요에 따라 자금을 배분하는 체제를 갖추고 출자 리그별로 참여 운용사의 풀(pool)을 관리하는 등 정책의 실효성 제고에 관심을 기울여야 할 것이다. 특히 창업 초기 기업에 대한 투자 리그에는 임팩트 전문 창업기획자(accelerator)에 대한 정책자금 공급에 우선순위를 두고 그간의 노력에도 불구하고 여전히 만족스럽지 못한 모습을 보이고 있는 회수시장 활성화를 위하여 임팩트 세컨더리(secondary) 펀드, 임팩트 그로쓰(growth) 펀드, 임팩트 인수합병(M&A) 펀드 등의 결성에 정책자금의 전향적 참여가 필요하다.
중소기업 모태펀드나 성장사다리펀드 등 기존의 틀을 활용하여 정책자금을 공급하는 사업 수행 방식을 탈피하고 임팩트투자 분야만을 대상으로 하는 별도의 정책자금 공급 기구를 도입하는 방안을 검토할 필요가 있다. 기존의 틀을 활용하는 경우 새로운 조직을 도입하는 데 소요되는 비용을 절감할 수 있고 경험을 통하여 축적된 노하우를 활용할 수 있다는 점에서 이점이 있을 수 있다. 그러나 벤처투자와 임팩트투자가 투자 대상을 선정하고 자금을 배분하는 기본 원칙이 서로 다르고 그에 따라 자금 운용의 구체적인 양태가 달라져야 할 것이므로24) 정책자금을 공급하는 별도의 조직을 설치하여 운영하는 것이 바람직할 것으로 판단된다.
2026년 8월 20일「사회연대경제기본법」이 국회를 통과함에 따라 임팩트투자를 전담하는 별도의 정책금융 기구를 설치할 수 있는 법적 근거가 마련되었다. 동 법은 중소벤처기업부 인증을 받은 소셜벤처를 사회연대경제기업의 한 종류로 명시하고25) 금융지원을 포함한 정책 지원 대상으로 설정하고 있다. 구체적으로 사회연대경제 발전기금을 설치하고26) 기금을 재원으로 하여 사회연대경제조직을 대상으로 투자와 융자, 보증 등 각종 금융지원을 제공27)할 수 있도록 조치하고 있다. 임팩트투자에만 집중하는 정책자금 공급 기구가 설립된다면 중소기업모태펀드나 성장사다리펀드의 틀 안에서 운영되고 있는 정책자금 집행 체계가 시장의 요구를 보다 유연하게 수용할 수 있을 것으로 기대된다.
나. 민간투자 촉진을 위한 정책적 배려와 제도 정비
임팩트투자 생태계 강화와 규모 확대를 위하여 정책자금의 역할이 중요하지만 정책자금만으로 문제를 해결할 수는 없고 민간자금과 역할 분담에 기반을 둔 협업이 필수적인 과제이다. 다시 말해 임팩트투자 생태계의 구축 단계를 넘어 본격적인 성장 단계로 전환하는 과정에서는 민간자금이 주도적인 역할을 수행할 수밖에 없고 정책자금은 투자를 주도하던 종전의 역할에서 탈피하여 민간자금을 임팩트투자 영역으로 유인하는 데 집중할 필요가 있다.
1) 혼합금융(blended finance)을 활용한 민간자금 유입 유도
의미 있는 규모의 사회적 가치 창출을 위해서는 상당한 수준의 자금 투입이 필요하다. 그러나 사회적 가치 창출을 위하여 재무적 수익률 일부를 포기할 용의가 있는 임팩트투자자로부터 대규모의 자금 확보를 기대하기에는 시장이 성숙하지 않은 현재 시점에서는 무리이다. 반면 정책자금이 자금에 대한 수요와 공급 간의 괴리를 충분히 메우기에는 분명한 한계가 존재한다. 따라서 연금펀드, 보험사, 국부펀드 등 재무적 수익률 극대화를 추구하는 전통적 투자자의 자금을 임팩트투자 시장으로 유도하는 것이 중요하다. 그러나 엄격한 선관의무(fiduciary duty) 준수 의무를 지고 있는 전통적 투자 기구의 자금을 유치하는 것은 쉬운 일이 아니다.
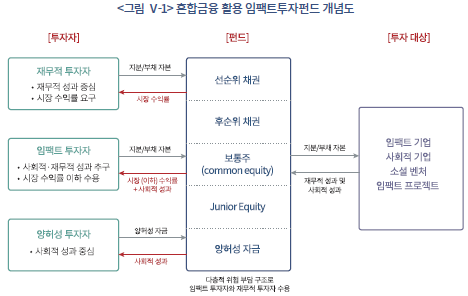
혼합금융(blended finance)은 임팩트투자 시장으로 재무적 수익률에 집중하는 전통적인 민간투자를 유치하기 위한 유력한 수단으로 부상하고 있다. 혼합금융은 기부자금이나 정부 지원금 등 사회적 가치 창출에 집중하는 양허성 자본(concessional capital)과 재무적 수익과 사회적 가치를 동시에 추구하는 임팩트 자본은 물론 시장수익률을 추구하는 상업적 자본 등 이질적이고 다양한 자본을 결합하여 재원을 조성하고 투자에서 발생하는 현금흐름을 재조합(re-engineering)하여 각 투자자가 요구하는 재무적 수익과 사회적 가치 조합을 보상으로 제공하는 금융 기법이다. <그림 Ⅴ-1>에 도시된 바와 같이 순수 재무적 투자자, 임팩트투자자, 양허성 투자자 등 재무적 수익과 사회적 성과 간 가중치가 서로 다른 자금공급자가 참여하여 임팩트투자펀드를 구성하고 펀드의 재무적‧사회적 투자 성과를 자금공급자의 요구에 맞도록 설계하여 보상한다. Flammet et. al.(2026)의 연구는 창출될 것으로 예상되는 사회적 가치의 규모에 따라 양허성 자금의 규모를 조절함으로써 사회적 가치 창출을 극대화하면서 민간자금을 유인(crowding-in)할 수 있도록 설계할 수 있다는 실증적 증거를 제시하였다. 이러한 목적 달성을 위해서는 공공자금을 대표하는 현재 중소기업모태펀드나 성장사다리편드가 따르고 있는 매우 엄격한 자금 배분과 운용 방식에 상당한 유연성을 허용할 필요가 있을 것이다.
혼합금융 구조는 임팩트투자 분야에 그치지 않고 지속가능성 투자나 인프라 투자 등 다양한 영역에서 민간자금 유인을 위하여 공적 목적의 자금을 촉매제로 활용할 목적으로 광범위하게 채택되고 있다(Pereira, 2017; International Finance Corporation, 2025; Flammet et. al.,2026).
2) 개인의 임팩트투자에 대한 세제 혜택 확대
다양한 목적을 가진 민간자금, 특히 재무적 수익률 확보에 집중하는 전통적 자금을 임팩트투자로 유인하기 위하여 세제 혜택을 부여하는 방안을 검토할 필요가 있다.
현재 조세특례제한법은 개인이 정부가 인정하는 벤처기업에 직접 투자하는 경우 투자 금액에 따라 투자액의 30~100%, 벤처투자기구28)에 출자하는 경우 투자액의 10%에 해당하는 금액에 대하여 종합소득세 소득공제를 허용하고 있다. 임팩트투자자의 경우에도 소셜벤처(social venture) 인증을 획득한 임팩트 기업에 개인이 직접 투자하거나 임팩트 창출을 목적으로 하는 적격 벤처캐피탈에 출자하는 경우 조세특례제한법이 제공하는 세제 혜택을 누릴 수 있다.29)
임팩트투자로부터 발생하는 사회적 가치가 가지는 긍정적 외부효과를 감안할 때, 순수하게 재무적 고려만으로 이루어지는 일반 벤처투자에 비하여 더 높은 수준의 세제 혜택을 부여하는 것이 바람직한 것으로 판단된다. 개인의 임팩트투자에 대하여 일반 벤처투자에 비하여 더 큰 세제 혜택을 부여하기 위해서는 세제 적격 임팩트 기업과 임팩트투자펀드에 대한 명확한 법적 정의가 전제되어야 한다. 임팩트 기업의 경우 기존의 소셜벤처 인증 제도를 활용하여 이들에 대한 직접투자나 임팩트투자펀드를 통한 간접투자를 강화된 세제 혜택의 대상으로 삼을 수 있을 것인데 공공기관인 기술보증기금이 동 인증 제도를 운영하는 데서 발생하는 경직성과 다양성 부재의 문제 등을 감안할 때 민간이 주도하는 판별 메커니즘에 의지하는 체제를 고민해 볼 필요가 있다.
이러한 관점에서 최근 델라웨어(Delaware)를 위시한 다수 미국의 주(state)에서 새로운 형태의 기업 법인 구조로 도입된 PBC(Public Benefit Corporation)를 우리 현실에 맞도록 조정하여 수용하고 PBC로 등록된 회사에 대한 직접 및 간접투자를 강화된 세제 혜택 대상으로 설정하는 방안을 추진하는 것이 바람직한 것으로 판단된다. PBC는 사회적 가치의 생산을 조직의 목적으로 정관 등에 명시하는 영리 법인인데(Murray, 2014), 주주의 재무적 이익과 이해관계자의 관심사인 사회적 가치를 동시에 추구한다는 의미에서 임팩트 기업 개념을 법적으로 수용한 것이다. PBC에 대해서는 재무적 수익과 사회적 가치를 동시에 추구할 법적 의무가 부과되고 그 결과를 재무제표와 사회적 성과 보고서 등의 형태로 공시할 것이 요구된다. 회계 법인 등과 같이 독립된 외부의 기관이 공시의 객관성과 진실성을 점검하여 주주와 투자자에게 보고한다. 이러한 의무를 수행하는 PBC에 대하여 재무적 수익률 극대화를 위한 노력에 대한 이사회의 선관의무 완화, 법인세 감면 등의 세제 혜택 등이 주어진다. 정부가 요건을 심사하는 우리나라의 소셜벤처 인증 제도와 달리 PBC 제도하에서는 임팩트 기업이 추구하는 사회적 가치를 기업 스스로 설정하도록 요구한다. 따라서 본질적으로 추상적일 수밖에 없는 사회적 가치에 대한 다양하고 창의적인 해석의 가능성을 허용하며, 기업이 제시한 사회적 가치의 적절성에 대해서는 정부가 아니라 시장, 즉 투자자가 판단함으로써 보다 효율적인 자원 배분을 기대할 수 있다는 장점이 존재한다.
3) 공익법인과 일반 영리기업의 임팩트투자 촉진
임팩트투자 시장의 잠재적인 민간투자자로 공익법인에 주목할 필요가 있다. 법제도 상의 차이로 인하여 정확하게 일치하는 것은 아니지만, 미국이나 유럽의 경우 우리나라의 공익법인과 상당히 유사한 목적과 기능을 가진 각종 재단(foundation)이 임팩트투자 생태계에서 자금공급자로 중요한 역할을 하고 있음은 제Ⅱ장에서 확인하였다. 우리나라 공익법인의 경우 2023년 기준 350조원에 달하는 대규모 자산을 보유하고 있을 뿐 아니라 매년 200조원에 달하는 수입을 거두고 있음에도 불구하고30), 임팩트투자에 대한 투자는 미미한 수준31)에 머물러 있는데 여기에는 공익법인의 자산 운용과 수익금 사용에 법률 및 조세제도 상의 제약이 큰 원인으로 작용한다.
공익법인은 사회 전체의 이익을 목적으로 설립된 법인으로 특정 개인이나 집단의 이익이 아닌 불특정 다수, 즉 공공의 이익을 위해 활동하는 비영리 법인이다. 공익법인은 학자금‧장학금 또는 연구비의 보조나 지급, 학술, 자선에 관한 사업을 목적으로 재단법인이나 사단법인의 형태로 설립된다. 공익법인에 대해서는 법인세 감면, 증여세 및 상속세 면제, 기부금 세액공제 등 다양한 세제 혜택이 제공되는 반면 기부 또는 출연받은 재산의 운용과 수익금의 사용에는 상당히 엄격한 법령상의 제약이 가해진다.
공익법인의 임팩트투자에 장애요인으로 특히 지적되는 법령상의 규제는 「상속세 및 증여세법」에 따른 공익법인의 주식 보유 한도와 수익금의 고유목적사업 외 사용 제한 등 두 가지이다. 주식 보유 한도 규제의 경우 공익법인의 특징과 공익 활동 요건 충족 여부, 공익법인과 주식 발행 회사의 관계에 따라 발행 주식 총수의 5%, 10%, 20% 등으로 복잡하게 설정되어 있다.32) 한도를 초과하여 보유하는 경우 초과분에 대하여 상속세 또는 증여세가 부과되는데 공익법인의 자산 운용이 예금과 부동산에 집중되는 상황을 초래한 중요한 원인으로 지적되고 있다(유철형, 2023).
이러한 제한은 재벌 총수 일가의 편법적 경영권 승계 또는 부당한 지배권 강화 수단으로 공익법인이 활용되는 것을 막고 상속세 및 증여세 회피 방지를 목적으로 하는 규제이다. 임팩트 기업이라고 해서 예외를 인정하지 않으므로 만만치 않은 규모의 자산을 보유하고 있는 공익법인의 임팩트투자에 장애 요소로 작용하는 것이 사실이다. 특히 공익법인이 씨드(seed)나 시리즈 A 단계 등 초기 임팩트 기업에 투자하는 경우 적은 금액의 투자만으로도 법령이 정하는 지분 보유 한도를 넘어서는 경우가 많아 투자를 위축시킬 수 있다. 한편 임팩트투자가 단순한 자산 운용인지 수익사업인지 불분명하여 투자 수익에 대한 세무 리스크가 항시 존재하고 임팩트 기업에 대한 투자가 공익목적사업으로 인정받지 못할 법률 리스크에 대한 대응도 어려운 일이다. 경제력 집중 방지라는 원래의 규제 취지를 훼손하지 않는 범위에서 규제를 정비할 필요가 있다. 이러한 취지를 반영하여 공익법인의 임팩트투자를 위축시키는 세법상의 규제를 완화하는 「상속세 및 증여세법」개정안33)이 국회에 계류 중인데 동 법안이 통과된다면 공익법인이 임팩트투자 시장에서 중요한 자금공급자로 부상할 수 있을 것으로 기대된다.
서구에서는 일반 영리기업, 특히 평판위험(reputation risk)을 중요한 관리 대상으로 삼고 있는 기업들이 임팩트 영역에 대한 중요한 자금공급자의 하나로 활약하고 있으나 우리나라에서는 그러한 활동이 극히 미약하다. 일반 영리기업의 임팩트투자 활동을 촉진하기 위하여 정책적 지원을 제공하는 방안을 생각해 볼 수 있다. 일부에서는 일반 영리기업이 투자한 임팩트 기업이 창출하는 사회적 가치를 화폐가치로 환산하여 세액공제 또는 보조금의 형태로 돌려줌으로써 이들의 임팩트투자를 촉진하는 방안을 제안하고 있는데34) 지원 대상 사회적 가치의 정확한 개념 정의와 측정의 어려움이 단기간에 실현되기는 쉽지 않을 것으로 판단된다. 다만 단기적으로 기업의 임팩트펀드 출자 시 피투자기업의 사회적 성과를 투자 기업의 ESG 평가에 긍정적으로 반영할 수 있도록 하거나, 간접투자를 통하여 성취한 사회적 가치에 대해 투자 금액에 비례하여 제한된 범위에서 세제 혜택을 제공하는 등 유인책을 검토할 수 있을 것이다.
다. 임팩트투자 인프라 강화를 위한 정책 지원
최근 괄목할 만한 성장을 성취하였으나 여전히 많은 취약점을 안고 있는 임팩트투자 생태계의 지속가능성 담보를 위하여 정부의 역할은 매우 중요하지만, 정책적 지원이 일방적 시혜를 제공하는 것이 아님이 강조될 필요가 있다. 임팩트 기업도 일반 기업과 마찬가지로 영리를 추구하는 기업이므로 시장 경쟁에서 살아남을 수 있는 자생력을 갖추어야 할 것이므로 과도한 정책 지원을 남발하기보다 자생할 수 있도록 정책 체계를 설계할 필요가 있다. 따라서 임팩트 기업에 한정된 지원을 제공하기보다 이미 상당한 규모로 이루어지고 있는 중소기업 일반을 위한 각종 지원 정책35)에서 임팩트 기업이 취약한 수익성이나 재무 건전성으로 인하여 일방적으로 소외되지 않도록 배려하는 정도로 충분할 것으로 판단된다.
다만 임팩트 생태계 인프라 지원을 위한 정책 지원이 필요한데 무엇보다도 아직은 생소한 임팩트 기업이나 임팩트투자 시장에 대한 정보의 생산과 유통을 촉진하고 관련 정책 수립을 지원하기 위한 전담 조직의 필요성이 현장에서 지속적으로 제기되고 있다. 다행히 2026년 8월 국회를 통과한 「사회연대경제기본법」이 임팩트 기업과 임팩트투자를 포함한 사회경제연대조직 전반의 성장을 지원하기 위하여 ‘한국사회경제연대원(경제원)’의 설립을 명시하고 있다.36) 특히 새로 설립될 경제원의 사업 영역으로 하나로 사회적 가치 평가 및 측정지표 개발, 사회연대경제 통합정보시스템 운영 및 통계 관리 등이 명시되어 있어 임팩트투자 생태계의 성장이 필수적인 인프라를 제공할 수 있을 것으로 기대된다. 다만 경제원이 이러한 인프라 구축 과정에서 민간의 참여를 배제하고 독주할 경우 다양성과 창의성을 통한 사회문제 해결 추구라는 임팩트투자의 근본원리와 충돌할 수 있으므로 조심스러운 접근이 요구된다. 특히 글로벌 시장에서도 아직 합의를 보지 못한 관계로 인하여 다양한 대안들이 사용되고 있는 사회적 가치 평가 및 측정 지표를 경제원이 나서서 일방적으로 특정 지표를 표준으로 설정하는 경우 임팩트투자 활동이 획일화되는 부작용이 발생할 우려가 크다. 특히 「사회연대경제기본법」이 상정하고 있는 사회연대경제조직에 대한 정부의 재정 지원이나 사회연대경제 발전기금의 금융지원이 경제원이 제시하는 사회적 가치 평가 도구와 연계될 경우 그러한 우려가 현실화될 가능성은 더 커질 것이다. 정부가 사회적 가치 측정 도구를 개발하는데 직접 나설 것이 아니라 민간의 측정 도구 개발을 지원하고 인증등을 통하여 객관성과 투명성을 보장하는 체제를 갖추는 것이 바람직한 것으로 판단된다.
2. 결론
국내 임팩트투자는 생태계 구축이 시작되는 단계를 벗어나 규모가 확장되는 국면으로 전환하고 있지만, 본격적인 성장 단계로의 도약을 위해서는 자금공급 미흡, 사회적 성과 측정 표준 미비, 성과 회수 불확실성, 임팩트 스타트업 부족 등 구조적 어려움을 극복해야 한다. 이러한 어려움의 근저에는 투자자의 관점에서 사회적 가치와 재무적 수익을 동시에 추구하는 소위 더블바텀라인(double bottom line) 모델이 아직 충분한 시장 기반을 갖추지 못하고 있으며 자금 투입부터 투자금 회수에 이르기까지 소요 시간이 매우 길어 일반 벤처투자에 비하여 투자 시계가 더욱 긴 자본의 조달이 어렵다는 문제점이 자리하고 있다.
토대 구축을 상당 부분 완성한 것으로 보이는 국내 임팩트투자 시장이 한계를 극복하고 본격적인 성장 단계로 도약하기 위하여 정책적 배려와 지원이 필요한데, 기존 정책금융 지원 수단의 규모 확대와 운용의 유연화, 민간투자 촉진을 위한 정책적 배려와 제도 정비, 임팩트투자 인프라 강화를 위한 정책 지원 등이 중요하다. 구체적으로 임팩트투자를 위한 정책 펀드 규모 확대, 회수시장 기반 강화 및 다양화, 지분투자에 그치지 않고 융자, 보증 등 자금공급 수단의 다양화 등을 지원하기 위한 정책금융 수단의 재정비가 필요하다. 민간자금 유입 촉진을 위해서는 혼합금융을 활용한 투자 위험 감축 및 민간투자자 수익률 제고, 임팩트투자에 대한 세제 혜택 확장, 공익법인과 일반 영리기업의 임패트투자 확대를 위한 규제 완화 등을 제시하였다. 임팩트투자 인프라 강화 영역에서는 정부의 역할이 중요하기는 하지만 정부가 이를 일방적으로 주도하여 획일적인 시스템을 구축하기보다 민간에서 이루어지고 있는 다양한 접근법이 공존하면서 정렬(alignment)되는 다중시스템(multi-layer system)을 유도하는 노력을 통하여 민간의 창의성과 다양성을 최대한 활용할 수 있도록 접근할 필요가 있음을 강조하였다.
재무적 수익과 사회적 성과가 타협의 여지없이 대립한다는 전통적인 믿음이 반드시 옳은 것은 아니며 투자 체계를 사려 깊게 설계하는 경우 두 가지 가치가 양립할 수 있음이 임팩트투자의 사례를 통하여 상당 부분 증명되고 있다. 우리나라의 경우 임팩트투자 생태계의 토양 구축을 시작하는 단계에서 한 걸음 더 나아가 스케일업이 가능한 새로운 구조를 설계해야 하는 시점이다. 본 연구에서 논의된 여러 가지 사항들이 향후 시장 성장 지원을 위한 노력에 유용한 자료로 활용될 수 있을 것으로 기대된다.
1) 두 가지 목적을 동시에 추구한다는 의미에서 ʻdouble bottom line’으로 불린다. 한편, 최근에는 사회적 가치에서 환경적 가치를 따로 분리하여 세 가지 목적을 추구한다는 의미에서 ‘triple bottom line’으로 부르기도 한다(Norman & MacDonald, 2004).
2) 을 의미한다. 한편, 식 (1)은 총효용을 재무적 수익의 효용과 사회적 가치의 효용의 가중합으로 정의하고 있다. 이는 특정 투자에서 발생하는 재무적 수익과 사회적 가치 간에 통계적 상관관계가 존재하지 않는다는(uncorrelated) 다소 강한 가정을 전제로 한다.
3) 인 경우 재무적 수익만을 고려하는 투자자이며, =0인 경우 사회적 가치만을 고려하는 기부(donation)자금이다. 양자는 임팩트투자에 포함되지 않는다.
4) 초창기에는 종교적 신념에 어긋나는 술이나 담배, 마약, 무기 등과 관련되는 영역에 대한 투자를 회피하는 방식으로 구현되었다.
5) 물론 이와 반대되는 결과를 보고하는 연구도 있다. 예를 들어 Trinks & Scholtens (2017)은 1991년부터 2012년의 기간에 걸쳐 94개국의 개별 기업 수준 자료를 분석한 연구에서 사회적책임투자의 대표적 투자 기법인 네거티브 스크리닝(Negative screening)을 채택하는 투자 전략이 재무적 수익에 부정적인 결과를 초래할 수 있음을 발견하였다.
6) 예를 들어, Freireich & Fulton(2009), Richter(2011), Ashita(2012), Milligan(2013), Hehenberger et. al.(2013) 등 다수의 연구가 임팩트투자와 사회적 투자를 동일한 의미로 사용하고 있다.
7) 다만 우리나라의 경우 ‘사회적’이라는 관형사에 대한 오해에 기반한 이념적 선입견이 강하게 작용하여 사회적 투자 또는 사회적 금융에 관한 논의가 생산적이지 못한 방향으로 번지는 경우가 많은 것이 사실이다. 2014년과 2016년 두 차례에 걸쳐 ‘사회적 경제 기본법’이 발의되었으나 오해에 기반한 반대에 부딪혀 입법화에 실패하였다. https://www.joongang.co.kr/article/20145339 기사를 참고
8) Rockefeller Brothers Fund, Omidyar Network, Acosta Family Office, Rise Fund(TPG Family Office Arm) 등이 임팩트투자 시장에 활발하게 자금을 공급하는 패밀리 오피스의 대표적 예이다.
9) 네덜란드의 Triodos Bank, 독일의 GLS Bank, 프랑스의 Crédit Coopératif, 스웨덴의 Ekobanken, 이탈리아의 Banca Ethica 등이 대표적인 예이다.
10) GIIN은 2015년부터 2025년까지 2021년을 제외하고 매년 서베이 결과를 발표하고 있다. 2025년의 보고서는 2024년 말을 기준으로 작성된 것이므로 이하에서는 2014년부터 2024년까지의 결과로 논의한다. 논의의 편의를 위하여 이하에서는 인용한 GIIN의 보고서에 대하여 일일이 출처 표시를 하지 않는다.
11) Agrawal & Hockerts(2021)은 임팩트자산이 새로운 대체자산의 일종으로 부상하고 있다는 점을 지적하였다.
12) 본 연구에서 운용기반 임팩트 GP로 분류한 기관은 다음과 같다. 디쓰리쥬빌리파트너스, 소풍벤처스, 임팩트스퀘어, 쿨리지코너인베스트먼트, 인비저닝파트너스, 한국사회투자, 에이치지이니셔티브, 블루포인트파트너스, 티비티(TBT), 미래에셋벤처투자, 더웰스인베스트먼트, 대성창업투자 등 12개 운용사이다. 이들은 선언기반 구분에서 임팩트 전략 명시 GP로 분류되었다, 그러나 임팩트 전략의 강도나 투자 철학 측면에서 다른 임팩트 전략 명시 GP 또는 임팩트 요소 언급 GP와 다소 다른 특성을 가질 가능성이 있음은 물론이다.
13) 임팩트‧준임팩트 명칭 펀드는 임팩트 명칭 펀드와 준임팩트 명칭 펀드를 합하여 부르는 명칭이다. 이하 분석에서는 양자를 명시적으로 구분하는 경우를 제외하고 임팩트 명칭 펀드와 준임팩트 명칭 펀드를 하나의 범주로 취급한다.
14) 본 연구에서는 나현종‧홍승우(2024)의 연구에 따라 펀드 규모는 결성약정총액으로, GP의 운용규모는 해당 GP가 운용하는 조합들의 결성약정총액 합계로 측정한다.
15) GP 운용펀드 총규모 산출 시, 복수의 GP가 공동 운용하는 펀드 AUM을 각 GP에 전액 반영한 변수가 GP 운용규모s이며, 균등 배분하여 반영한 변수가 GP 운용규모d이다.
16) 이하 분석 결과에서 논의하는 바와 같이 공동운영 펀드를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정에서도 주요 결과는 유지되었다. 해당 분석 결과는 지면 관계상 보고서에 수록하지 않았으며, 요청 시 제공할 수 있다.
17) 설문에 참여한 GP는 다음과 같다. 대성창업투자, 더웰스인베스트먼트, 디쓰리쥬빌리파트너스, 린드먼아시아 인베스트먼트, 마그나인베스트먼트, 미시간벤처캐피탈(주), 비하이인베스트먼트, 센트럴투자파트너스㈜, 소풍벤처스, 스마일게이트인베스트먼트, 스틱벤처스(주), 신한벤처투자, 어니스트벤처스(유), 에스제이투자파트너스, 에이치지아이(HGI), 엠와이소셜컴퍼니(MYSC), 인라이트벤처스, 인비저닝파트너스, 임팩트스퀘어, 킹고투자파트너스㈜, 패스파인더에이치, 한국사회투자 (가나다 순)
18) 씨드/창업 단계는 사업 아이디어는 존재하나 사업 수행에 요구되는 요건 중 확보된 것이 거의 없는 단계, 특히 매출이 발생하기 이전 단계, 벤처 단계는 생산과 판매 등을 위한 사업운영 장치가 확보되었으며, 매출이 발생하고 있거나 발생하지 않지만, 이자와 법인세 감가상각비 차감 전 이익(EBITDA)이 아직 적자를 벗어나지 못한 단계, 성장 단계는 EBITDA가 흑자이며 성장하고 있는 단계, 성숙 단계는 규모 면에서 안정화되고 이익을 거두면서 운영되는 단계로 정의한다.
19) 이하의 질문에 대해서는 설문지 작성 시점을 기준으로 답해줄 것을 요청하였다.
20) 수혜자, 정부/지자체/공공기관, 언론, 대중, 지역사회 등을 들 수 있다.
21) 혼합금융에 대한 보다 자세한 논의는 Ⅱ장을 참고
22) 물론 이러한 문제는 임팩트 기업에 한정되는 것이 아니라 모든 벤처기업에 적용되는 문제이다. 다만 정보 부족으로 인한 부채자본에 대한 접근성 제약은 임팩트 기업에서 더욱 심각하게 나타나는 경향이 있다고 할 수 있다.
23) 정책 목적 달성을 위하여 당국이 요구하는 영역에 대한 최소 투자 비율을 의미한다. 주목적 투자 비율을 달성하고 남은 나머지 자산은 순수 상업적인 투자에 투입함으로써 펀드 전체의 수익성 제고를 추구할 수 있다.
24) 예를 들어 중소기업모태펀드의 경우 자펀드와 피투자기업 선정에서 혁신성을 매우 강조하고 있는데 앞에서도 살펴보았듯이 임팩트 기업 산출물이나 사업 모형(business model)의 혁신성이 중요하고 바람직한 요소이기는 하지만 핵심적 요소는 아니다.
25) 「사회연대경제기본법」제3조 제2호 파목
26) 「사회연대경제기본법」제26조 제1항
27) 「사회연대경제기본법」제26조 제4항 제2호
28) 법령이 정하는 요건을 갖추고 한국벤처캐피탈협회에 등록된 중소기업창업투자회사, 벤처투자조합, 신기술사업금융업자, 창업기획자, 기관전용 사모펀드, 개인투자조합 등 적격 벤처캐피탈을 의미한다.
29) 벤처기업육성에 관한 특별법 제16조의10은 사회성과 혁신 성장성을 소셜벤처기업의 요건으로 제시하고 있으며 동 법 시행령 제11조의7은 이를 구체화하여 1. 기업이 추구하는 사회적 가치가 구체적이고 실현 가능성이 있을 것 2. 기업이 보유한 기술의 혁신성과 시장 전망 등에 따른 성장성이 충분할 것 등을 요구하고 있다. 보다 구체적으로 소셜벤처기업 지원제도 운영요령 제5조 [별표 2]는 소셜벤처기업의 판별 기준으로 12개 항목을 구체적으로 제시하고 있기도 하다.
30) NPO 가이드스타, 2025년 6월호를 참고
31) 임팩트투자 자산 총액 중 공익법인 보유 자산의 비중은 2% 수준인 것으로 추정된다. ‘더 나은 미래’의 2025년 6월 26일 기사를 참고
32) 공익법인은 내국법인의 의결권 있는 주식의 10%까지 보유할 수 있다. 다만「독점규제 및 공정거래에 관한 법률」 제81조에 따른 상호출자제한기업집단과 특수관계에 있는 공익법인과 성실공익법인으로 지정되지 않은 공익법인에 대해서는 주식 보유 상한이 5%로 낮게 설정되어 있다. 국세청은 자산 운용 소득의 80% 이상을 직접 공익목적사업에 사용하고 기타 지배구조 및 회계 상의 요건을 충촉하여 국세청에 의하여 성실공익법인으로 지정한다. 반면 주식 보유 상한 10%가 적용되는 공익법인 중 보유 주식의 의결권을 행사하지 않고 자선‧장학 또는 사회복지를 목적으로 하는 공익법인의 경우 주식 보유 상한을 20%로 완화하여 적용하고 있다.「상속세 및 증여세법」제16조 제2항, 제48조 제1항 및 제2항을 참고
33) 상속세 및 증여세법 일부개정법률안(제2215447호, 윤호중 의원 등 12인 발의)을 참고, 법안의 핵심 내용은 일정한 요건을 갖춘 공익법인에 대해서는「독점규제 및 공정거래에 관한 법률」상 의결권 제한 범위에 상응하는 한도 내에서 출연받은 주식의 과세가액 불산입 한도를 상향하되, 특수관계 없는 여타 공익법인 또는 단체에 배분해야 하는 의무지출금도 함께 늘리는 것이다.
34) 사회성과인센티브(Social Progress Credit)로 불린다. 이에 대한 논의는 홍현우‧주병기(2021)를 참고
35) 중소벤처기업부의 2026년 예산은 16.5조원, 중소기업 지원사업은 1,289건에 달한다. 중소기업 지원사업의 자세한 내용에 대해서는 중소벤처기업부에서 운영하는 홈페이지 ‘기업마당(www.bizinfo.go.kr)’을 참고
36) 「사회연대경제기본법」제22조를 참고
참고문헌
나현종ㆍ홍승우, 2024, 벤처투자조합(VC)의 성과보수 계약: 기준수익률을 중심으로,『경영학연구』 53(1), 163–196.
박창균, 2016, 임팩트투자와 금융시장,『경제발전연구』22(3), 31-52.
유철형, 2023, 공익법인 주식보유 관련 세제 개선 방안,『인권과 정의』 517, 8-23.
이상준ㆍ신현상ㆍ김윤정ㆍ김하은, 2021,『사회적 경제의 임팩트 투자 모델 탐구』, 한국노동연구원 정책연구 2021-21.
홍현우ㆍ주병기, 2021, 사회성과인센티브 프로그램이 참여 사회적 기업에 미치는 영향에 대한 이론적 분석과 실증 연구,『경제학 연구』69(3), 97-132.
Adam, A. A., Shuaki, E. R., 2014, Socially responsible investment in malaysia: Behavioral framework in evaluating investors’ decision making process, Journal of Cleaner Production 80, 224-240.
Agrawal, A., Hockerts, K., 2021, Impact investing: Review and research agenda, Journal of Small Business & Entrepreneurship 33(2), 153-181.
Ashita, A., 2012, Co-creation for impact investment in micro-finance, Strategic Change 21, 71-81.
Barber, B. M., Morse, A., Yasuda, A., 2021, Impact investing, Journal of Financial Economics 139(1), 162-185.
Berk, J. B., Van Binsbergen, J. H., 2025, The impact of impact investing, Journal of Financial Economics 164, 103972.
Flammer, C., Giroux, T., Heal, G. M., 2026, Blended finance, Journal of Financial Economics 183, 104321.
Foroughi, J., 2022, ESG is not impact investing and impact investing is not ESG, Stanford Social Innovation Review.
Reireich, J., Fulton, K., 2009, Investing for Social & Environmental Impact: A Design for Catalyzing an Emerging Industry, Monitor Institute, Cambridge, MA.
GIIN, J.P.Morgan, 2014, Spotlight on the Market: The Impact Investor Survey, The Global Impact Investing Network, New York.
GIIN, J.P.Morgan, 2015, Eye on the Horizon: The Impact Investor Survey, The Global Impact Investing Network, New York.
GIIN, 2016, Annual Impact Investor Survey 2016, 7th edition, The Global Impact Investing Network, New York.
GIIN, 2017, Annual Impact Investor Survey 2017, The Global Impact Investing Network, New York.
GIIN, 2018, Annual Impact Investor Survey 2018, 8th edition, The Global Impact Investing Network, New York.
GIIN, 2019, Annual Impact Investor Survey 2019, 9th edition,The Global Impact Investing Network, New York.
GIIN, 2020, Annual Impact Investor Survey 2020, 10th edition, The Global Impact Investing Network, New York.
GIIN, 2022, Sizing the Impact Investing Market, The Global Impact Investing Network, New York.
GIIN, 2023, 2023 Market GIINsight: Impact Investing Allocations, Activity & Performance, New York.
GIIN, 2024, State of the Market 2024: Trends, Performance and Allocations, Global Impact Investing Network, New York.
GIIN, 2025a, Impact Investing: A Guide to This Dynamic Market.
GIIN, 2025b, State of the Market 2025: Trends, Performance and Allocations, Global Impact Investing Network, New York.
Hehenberger, L., Harling, A., Scholten, P., 2013, A Practical Guide to Measuring and Managing Impact, European Venture Philanthropy Association, Brussels.
Hill, K., 2011, Investor Perspectives on Social Enterprise Financing, City of London.
Höchstädter, A. K., Scheck, B., 2015, What’s in a name: An analysis of impact investing understanding by academics and practitioners, Journal of Business Ethics 132(2), 449-475.
Hornuf, L., Yuksel, G., 2023, The performance of socially responsible investments: A meta-analysis, European Financial Management 30(2), 1012-1061.
International Finance Corporation, 2025, The Role of Blended Finance in an Evolving Global Context, Washington DC, World Bank Group.
Jeffers, J., Lyu, T., Posenau, K., 2024, The risk and return of impact investing funds, Journal of Financial Economics 161, 103928.
Kempf, A., Osthoff, P., 2007, The effect of socially responsible investing on portfolio performance, European Financial Management 13(5), 908-922.
Milligan, K., 2013, Breaking the Binary: Policy Guide to Scaling Social Innovation, Cologny: Schwab Foundation for Social Entrepreneurship.
Lo, A. W., Zhang, R., 2024, Quantifying the impact of impact investing, Management Science 70(10), 7161-7186.
MSCI, 2025, MSCI Emerging Markets SRI Index, MSCI.
Murray, J. H., 2014, Social enterprises innovation: Delaware’s public benefit corporation law, Harvard Business Law Review 4(2), 345-371.
Norman, W., MacDonald, C., 2004, Getting to the bottom of “triple bottom line”, Business Ethics Quarterly 14(2), 243-262.
Pereira, J., 2017, Blended Finance; What It Is, How It Works and How It Is Used, London, Oxfarm.
Radjy, T., Cejnar, N., 2010, Impact finance survey 2010, Zurich: AlphaMundi.
Richter, L., 2011, Guide to Impact Investing, Washington DC, Grantmakers in Health.
Roth, B. N., 2021, Impact investing: A theory of financing social enterprises, Working Paper 20-078, Harvard Business School.
Sandberg, J., Juravle, C., Hedesström, T. M., Hamilton, I., 2009, The heterogeneity of socially responsible investment, Journal of Business Ethics 87, 519-533.
Schlütter, D., Schätzlein, L., Hahn, R., Waldner, C., 2024, Missing the impact in impact investing research: A systematic review and critical reflection of the literature, Journal of Management Studies 61(6), 2694–2718.
Trinks, P. J., Scholtens, B., 2017, The opportunity cost of negative screening in socially responsible investing, Journal of Business Ethics 140, 193-208.
기후변화, 사회적 양극화, 빈곤, 교육격차, 고령화 등 현재 인류가 당면한 복합적 문제들은 규모나 복잡성의 측면에서 더 이상 정부의 재정 직접적 지출이나 비영리 부문의 자선 활동 등 전통적인 수단만으로는 적절하게 대처하기 어려우며 문제 해결을 위해서는 새로운 패러다임(paradigm)이 필요하다는 인식이 빠르게 확산되고 있다. 이러한 사회적 요구에 대응하여 문제 해결을 위한 대안적 수단의 하나로 등장한 임팩트투자(impact investment)는 재무적 수익(financial return)과 사회적 가치(social impact)를 동시에 추구하는 새로운 형태의 투자활동으로(Barber et al., 2021; Lo & Zhang, 2024), 금융시장의 대규모 자금 동원 능력과 효율적 자원 배분 기능을 사회문제 해결에 활용하는 새로운 금융 메커니즘의 하나로 주목받고 있다(이상준 외, 2021).
글로벌 임팩트투자네트워크(Global Impact Investing Network: GIIN)에 따르면, 글로벌 임팩트투자 시장 규모는 2014년 600억달러 수준에서 2024년 4,480억달러로 빠르게 성장하였다. GIIN은 목적성(intentionality), 재무적 수익 추구(financial return expectation), 임팩트 측정 가능성(impact measurement) 등 세 가지 핵심요소를 바탕으로 임팩트투자를 정의한다. 임팩트투자는 투자자의 의도와 관계없이 단순히 투자활동의 결과로 사회적 가치가 발생한 것이 아니라, 투자 의사 결정 단계에서부터 사회적 가치 창출이 명시적으로 고려되고, 투자 성과가 체계적으로 측정 및 관리된다는 점에서 전통적인 투자와 구별된다. 또한 사회적 임팩트 성과를 체계적으로 측정 및 관리한다는 점에서 사회책임투자(SRI)나 ESG 투자와 구별된다.
우리나라에서도 2010년대 중반 이후 임팩트투자에 대한 관심이 본격적으로 대두되기 시작하였다. 한국벤처투자(KVIC)와 한국성장금융이 운용하는 정책 모태펀드의 임팩트투자 출자, 한국사회투자의 출범, 그리고 다수의 임팩트전문운용사(General Partner: GP) 등장 등을 발판으로 임팩트투자 생태계의 외형은 빠르게 확장되고 있다. 본 연구의 분석에 따르면 임팩트투자를 지향하는 국내 투자펀드의 운용자산(AUM)은 2002년 약 300억원 수준에서 2024년 약 6.7조원으로 대폭 증가하였고, 전체 벤처캐피탈펀드 시장에서 차지하는 비중도 약 12% 수준에 달하는 것으로 파악된다. 이는 임팩트투자가 더 이상 주변적‧실험적 영역이 아니라 국내 자본시장의 의미 있는 한 축으로 성장하기 위한 준비 단계에 진입하고 있음을 시사한다.
그러나 빠른 양적 성장에도 불구하고, 우리나라의 임팩트투자 시장은 본격적인 도약 단계로 진입하기 위해 해결해야 할 여러 구조적 과제에 직면해 있다. 자금공급의 다양성과 규모 측면에서의 분명한 한계가 존재하고, 임팩트의 정의와 측정 체계 구축이 아직은 미흡하며, 회수시장(exit market)의 발전이 지체되어 투자 사이클이 원활하게 작동하지 않는다. 더하여 공익법인이나 연금, 보험사 등 잠재력이 큰 자금공급자의 임팩트투자 시장 참여를 제약하는 제도적 장벽이 존재한다.
이러한 문제의식에 기반하여 본 연구는 한국 임팩트투자 시장의 현황을 정량적‧정성적으로 종합 진단하고, 임팩트 생태계 확장과 질적 도약을 위한 정책적‧제도적 시사점을 도출하는 것을 목적으로 한다. 구체적으로 본 연구는 다음 세 가지 질문에 답하고자 한다. 첫째, 한국의 임팩트투자 시장은 양적‧질적 측면에서 어떠한 특징을 보이며, 재무적 수익만을 추구하는 일반 벤처펀드와 비교하여 기준수익률, 투자 성과, 운용 구조의 측면에서 어떤 차이를 보이는가? 둘째, 국내 임팩트 투자기관들은 실제 운용 과정에서 어떠한 전략을 채택하고 있으며, 임팩트의 측정, 관리, 피투자기업에 대한 관여(engagement) 활동은 어떻게 이루어지고 있는가? 셋째, 우리나라 임팩트투자 생태계의 지속가능성을 담보하기 위해 어떠한 정책적 지원과 제도적 정비가 필요한가?
본 연구는 다음과 같이 구성되어 있다. 제Ⅱ장에서는 임팩트투자 개념을 구성하는 핵심 요소들을 살펴보고, 사회적책임투자 및 ESG 투자와의 차별성을 점검한다. 더하여 글로벌 임팩트투자 시장의 현황을 간략하게 정리한다. 제Ⅲ장에서는 2002년부터 2024년까지의 벤처투자회사 전자공시(DIVA) 시스템 자료를 활용하여, 우리나라 임팩트지향 투자펀드 시장 규모, 기준수익률 결정 요인, 청산펀드의 재무적 운용 성과를 실증적으로 검증하여 임팩트 지향성에 따라 펀드의 운용과 재무적 성과에 차이가 발생하였는지 여부를 알아본다. 제Ⅳ장에서는 국내의 주요 임팩트 투자기관을 대상으로 실시한 설문조사와 심층 면담을 바탕으로 국내 임팩트투자 운용사의 투자 전략, 자산 배분, 임팩트 측정‧관리, 피투자기업 관여 양태를 미시적으로 분석한다. 마지막으로 제Ⅴ장에서는 앞선 분석 결과를 바탕으로 임팩트투자 시장의 양적 확대와 질적 성숙을 위하여 요구되는 과제와 정책적 시사점을 도출하여 제시한다.
본 연구는 다음과 같은 두 가지 측면에서 기존의 연구들과 차별성을 가진다. 첫째, 국내 임팩트투자 시장에 대한 정량적 실증 분석과 설문 및 심층 면담 등 정성적 접근을 결합한 통합적 접근을 시도함으로써, 통계적으로 확인되는 구조적 특징과 현장에서 확인되는 임팩트투자 시장의 실태를 입체적으로 조망한다. 둘째, 임팩트투자 시장에서 정책자금의 역할 확대와 민간투자자와 협업 체계 구축, 임팩트 기업의 성장사다리 구축, 공익법인과 연금 등 기관투자자의 임팩트투자 시장 참여 활성화, 회수시장 강화 등 구체적이고 실행 가능한 정책 대안을 제시한다.
Ⅱ. 임팩트투자 생태계
1. 임팩트투자의 의미
임팩트투자(impact investment)에 대한 정보 교환의 글로벌 플랫폼으로 굳건한 지위를 차지하고 있는 글로벌 임팩트투자 네트워크(Global Impact Investing Network: GIIN)는 임팩트투자를 ‘재무적 수익(financial return)에 더하여 긍정적이면서 측정이 가능한 사회적 또는 환경적 영향(social or environmental impacts)의 창출을 추구하는 투자활동’으로 정의한다(GIIN, 2025a).
보다 의미 있는 논의를 위하여 위에 제시된 임팩트투자의 개념을 세 가지 측면에서 분해하여 논의할 필요가 있다. 첫째, 목적성(intentionality)이 강조되는데 이는 투자 의사 결정에 있어 사회적 또는 환경적 가치 창출을 추구한다는 목적이 명시적으로 고려되어 있어야 한다는 점을 의미한다. 따라서 투자활동의 결과, 의도하지 않게 우연히 또는 부수적으로 긍정적인 사회적 효과가 창출되는 경우 임팩트투자로 분류되지 않는다. 그러나 투자활동의 결과 중 어떤 부분을 사회적 가치로 인정할 수 있는지에 대하여 사전에 확정적인 기준을 제시하기는 불가능하다. 따라서 투자가 추구하는 사회적 가치를 명시적으로 제시하고 자금 모집에 성공하는 경우 임팩트투자로 인식하는 것이 현실적 방안이 될 수 있다.
둘째, 임팩트투자는 재무적 수익과 사회적 가치를 동시에 추구한다는 점에서 재무적 수익만을 추구하는 전통적 투자와 구별된다.1) 재무적 수익률과 사회적 가치에 부여하는 중요도에 따라 다양한 형태의 임팩트투자가 존재할 수 있다. 재무적 수익과 사회적 가치 간에 반드시 트레이드오프(trade-off) 관계가 존재하는 것은 아니다. 그러나 두 가지 가치 중 어느 쪽에 더 중점을 두는지에 따라 다양한 목적을 가진 임팩트투자자가 시장에 참가하고 있는데 이들의 효용함수 간략하게 표현하면 식 (1)과 같다.
는 투자자의 총효용함수, 는 재무적 수익에서 발생하는 효용함수이며 는 사회적 가치에서 발생하는 효용함수이다. R과 S는 각각 투자에서 발생하는 재무적 수익과 사회적 가치이며 는 재무적 수익에 부여된 가중치이며 0과 1사이의 값을 가진다.2)가 1에 가까울수록 재무적 수익을 중시하고 0에 가까울수록 사회적 가치에 더 높은 비중을 두는 투자자이다.3)셋째, 임팩트투자는 투자 행위에서 발생하는 사회적 가치를 적극적으로 관리하고 측정하여 그 결과를 외부에 투명하게 공개하여야 한다. 사회적 가치의 측정과 공표는 임팩트투자 시장이 작동하는 데 필수적인 인프라 중 하나인데 이는 투자에서 발생하는 사회적 가치에 대한 정보 없이는 식 (1)에 따른 투자 의사 결정이 불가능하기 때문이다.
임팩트투자의 역사를 19세기까지 끌어올려 퀘이커교단이나 감리교단 등이 주도한 신앙기반투자(faith-based investment)4)와 연결시키려는 시도가 있으나 현대적 의미의 임팩트투자 개념은 록펠러재단(Rockefeller foundation)이 이탈리아의 벨라지오(Bellagio)에서 개최한 일련의 국제회의를 계기로 2007년경부터 형성되어 발전해 오다가 2010년대 중반에 이르러 앞에서 논의한 세 가지의 핵심 요소를 중심으로 확립된 것으로 보인다(Höchstädter & Scheck, 2015).
임팩트투자는 사회적책임투자(socially responsible investment: SRI), ESG(Environmental, Social, Governance) 투자, 사회적 금융(social finance) 등과 명확한 구분 없이 사용되어 온 측면이 있으나 이들 사이에는 유사점과 차별점이 분명히 존재하므로 상당한 주의를 기울일 필요가 있다.
먼저 사회적책임투자를 임팩트투자의 상위 개념으로 파악하는 견해가 있으나(Adam & Shuaki, 2014; Freireich & Fulton, 2009) 양자 간의 차이점을 강조하는 주장도 상당히 존재한다. 사회적책임투자에 대하여 다양한 정의가 제시되어 있으나 추상적 수준에서 ‘특정 비재무적 요소가 유기적으로 통합되어 고려되는 투자 의사결정 방식’으로 정의 가능하다(Sandberg et. al., 2009). 따라서 사회적 가치라는 비재무적 요소를 투자 결정의 핵심 요소 중 하나로 포함하는 임팩트투자를 사회적책임투자의 부분집합으로 분류할 수 있다(Radjy & Cejnar, 2010; Hill, 2011).
그러나 사회적책임투자와 구분되는 임팩트투자의 특징을 강조하여 양자가 매우 밀접하게 관련되어 있으나 별개의 범주로 파악하는 견해도 상당수 존재한다(Schlütter et al., 2024). 재무적 수익에 집중하는 전통적 투자 원칙에 사회적 요인에 대한 고려가 더해지는 경우 재무적 수익에 부정적인 영향을 줄 수 있다는 문제 제기에 대응하여 사회적책임투자를 옹호하는 논자들은 사회적 가치의 추구가 재무적 수익에 직접적으로 부정적인 영향을 준다는 논리적 근거는 존재하지 않으며 지속가능성(sustainability)이라는 관점에서 본다면 장기 수익률에 긍정적인 영향을 줄 수 있음을 강조한다. 실제로 사회적책임투자가 전통적 투자에 비하여 재무적 수익이 뒤지지 않거나 오히려 더 우월하다는 실증분석 결과가 다수 보고되고 있다(Kempf & Osthoff, 2007; Hornuf & Yuksel, 2023; MSCI, 2025).5)
이에 비하여 임팩트투자는 재무적 수익과 사회적 가치 간에 충돌 가능성을 부정하지 않는다(Jeffers et al., 2024; Roth, 2021). 임팩트투자는 사회적 가치의 추구가 재무적 수익에 부정적인 결과를 초래할 수 있다는 가능성을 부정하지 않고 재무적 가치를 일부 희생하고 더 큰 사회적 가치를 창출하는 투자를 선택하는 것이 투자자의 이익에 부합하는 것이므로 문제가 되지 않음을 강조한다. 투자의 결과 발생하는 사회적 가치를 관리하는 절차도 양 자간에 차이가 존재한다. 임팩트투자는 사회적 가치의 측정과 관리 및 보고를 투자활동의 핵심 요소 중 하나로 간주하고 투자 과정(investment process)의 일부로 포섭하는 반면 사회적책임투자는 상대적으로 소극적 입장을 취하는 것으로 보인다.
임팩트투자는 기후변화에 대한 글로벌 차원의 대응이 강화되면서 최근 크게 주목받고 있는 ESG 투자와 상당한 공통점을 가지고 있는데 특히 ESG 투자가 강조하는 요인 중 특히 환경(E)과 사회(S)에 대한 고려를 공유하고 사회적 가치의 측정과 관리를 투자 업무의 필수적인 과정으로 강조한다는 점 등에서 임팩트투자를 ESG의 일부로 볼 수도 있다.
그러나 Foroughi(2022)는 투자 목적이나 관리의 측면에서 발견할 수 있는 유사성에도 불구하고 적어도 실무 수준(operational level)에서 임팩트투자는 ESG 투자와 구별될 수 있다는 점을 강조하였다. 먼저, ESG는 지속가능성과 관련된 위험(risk)과 기회(opportunity)를 기업이 어떻게 관리하는지를 파악하는 수단으로 활용되는 반면 임팩트투자는 투자자들이 목표하는 투자 대상의 유형을 정의하기 위한 전략(strategy)이다. 따라서 전자는 일상적인 기업 활동 과정에서 획득된 회고적 지표(backward-looking measures)에 주로 의존하는 반면 후자는 투자를 통하여 실현하고자 하는 전망적 지표(forward-looking measures)를 기준으로 투자 의사를 결정한다.
다음으로, ESG 투자는 사회적책임투자와 유사하게 일반적으로 재무적 수익과 ESG 목적 간의 상충관계를 명시적으로 인정하지 않거나 일부의 경우 장기적으로는 상호 보완 관계가 있다는 점을 강조하는 반면 임팩트투자는 양자 간의 충돌 가능성을 인정한다(Barber et al., 2021; Lo & Zhang, 2024). 따라서 ESG 투자의 자산관리자는 신인의무(fiduciary duty)의 완수를 위하여 ESG 요소에 대한 고려가 투자자산의 수익률에 부정적인 영향을 주지 않는다는 점에 대하여 투자자를 설득할 수 있어야 하지만 임팩트투자의 경우 사회적 가치 추구의 결과 재무적 수익률에 부정적인 결과가 발생하더라도 사회적 가치와 종합적으로 판단할 때 투자자가 이를 수용할 수 있으면 되므로 신인의무의 완수 여부 판단에서 다소 너그러운 기준이 적용된다고 할 것이다.
한편 임팩트투자는 사회적 투자(social investment)와 동일한 개념으로 다수의 연구6)나 실무에서 혼용되고 있는 것으로 보인다.7)
전통적 금융시장과 마찬가지로 임팩트투자 시장도 자금의 공급자와 자금수요자, 수요자와 공급자를 이어주는 중계기관(intermediaries), 그리고 시장의 원활하고 효율적인 작동을 지원하는 인프라 기관(infrastructure)으로 구성된다. 자금공급자로는 개인 투자자는 물론 연금펀드(pension funds), 보험사, 기업, 국부펀드(sovereign wealth funds) 등 전통적 기관투자자와 재단(foundations), 자선기구(charity), 개발금융기구(Development Finance Institutions: DFIs) 등 비영리 및 공공 부문도 임팩트투자 시장에 참여한다. 개인 투자자의 경우 소액 투자자가 일부 존재하지만 패밀리오피스(family office)를 통한 고액 자산가의 활동이 특히 두드러진다.8) 재무적 수익과 사회적 가치의 조합에 대한 개인 투자자의 선호는 매우 다양한데 고액 자산가들의 경우 후자에 더 큰 강조점을 두는 경우가 많다. 이에 비하여 임팩트투자 시장에서 자금공급자로 가장 큰 비중을 차지하는 연금펀드 등 전통적 기관투자자는 신인의무 완수를 위하여 적어도 장기적으로 재무적 수익률에 부정적 영향을 주지 않는다는 전제하에 자금을 공급할 수 있으므로 재무적 수익률에 상대적으로 큰 가중치를 부여한다. 그러나 재단이나 DFIs 등 비영리 및 공공 부문 투자자는 본질상 재무적 수익보다는 사회적 가치 창출에 더 큰 비중을 둔다. 임팩트투자 시장에서 자금의 수요자는 임팩트 기업, 사회적 기업, 소셜벤처(social venture) 등 다양한 이름으로 불리는 생산 주체 및 투자 프로젝트로 이들은 모두 사회적 가치와 재무적 수익 창출을 동시에 추구한다는 공통점을 가진다.
임팩트투자 시장에도 전통적 금융시장과 마찬가지로 거래비용과 정보 비대칭 등으로 인하여 시장 기제가 효율적으로 작동하기 힘든 환경 요인이 내재한다. 이러한 어려움을 극복하고 원활한 거래 환경을 제공하기 위하여 임팩트은행(impact banks)이나 임팩트투자펀드(impact investment funds) 등 금융중개기관(intermediaries)이 중요한 역할을 한다. 유니버설뱅킹(universal banking)과 협동조합은행(cooperative banks)의 전통이 강한 대륙 유럽 국가에서 적지 않은 수의 은행이 임팩트투자 시장에 참여하고 있다.9) 그러나 비교적 높은 신용위험이나 차주의 담보 제공 능력 부족 등을 특징으로 하는 임팩트투자 시장에서 엄격한 자본 적정성 규제를 받는 은행이 금융중개기관으로서 주도적 역할을 할 것으로 기대하는 것은 현실적으로 쉽지 않다. 임팩트투자펀드는 재무적 수익률과 사회적 가치를 동시에 추구하는 임팩트투자에 특화된 투자펀드이며 임팩트투자 시장에서 가장 중요한 금융중개기관이다. 임팩트투자펀드는 재무적 수익률과 사회적 가치에 대한 투자 목표를 미리 제시하고 자금공급자로부터 자금을 모집하여 임팩트 기업 및 사회적 프로젝트 등에 지분 자본 또는 부채 자본을 공급한다. 임팩트투자펀드는 주로 사모시장에서 활동하지만 최근에는 공모시장으로도 영역을 확대하고 있다.
마지막으로 신용평가서비스, 투자계약에 수반되는 법률 및 회계 서비스, 예탁 및 보관 등 기타 펀드 관련 서비스를 제공하는 인프라 기관들도 임팩트투자 생태계를 구성한다.
GIIN은 2015년부터 매년 전 세계 임팩트투자자를 대상으로 투자 규모, 투자 수단, 목표 수익률, 투자 영역, 임팩트 측정 및 관리 등 다양한 영역에 걸쳐 설문조사를 실시하고 그 결과를 정리하여 발표하고 있는데 이하에서는 그 결과를 간략히 요약하여 소개한다.10) 임팩트 영역에 대한 연간 투자는 2014년 106억달러, 2017년 355억달러, 2019년 470억달러 등으로 꾸준하게 증가하였으며 코로나의 충격에도 불구하고 2023년 620억달러까지 상승한 후 2024년 다소 하락하여 498억달러를 기록하였다. 한편 임팩트자산 총액(AUM)은 2014년 600억 달러 수준에서 빠르게 증가하여 2024년에는 4,480억달러에 도달하였는데 이는 임팩트자산 규모가 연간 약 20% 수준으로 증가하였음을 의미한다.
임팩트투자의 투자 수단으로 2024년 사모주식 41%, 사모채권 21%로 사모자산이 대부분을 차지하고 있으나 공모주식 12%, 공모채권 9%로 공모자산도 무시할 수 없는 수준이다. 2015년에 기록한 사모채권 40%, 사모주식 33%, 공모채권 6%, 공모주식 5%와 비교한다면 공모자산에 대한 투자 확대와 채권에서 주식으로 이동이 진행되고 있음을 확인할 수 있다. 공모시장에 대한 투자 확대는 그린본드나 ESG펀드 등 ESG 관련 투자 수단의 공급이 공모시장에서 증가하고 있는 최근의 현상과 밀접하게 관련이 있는 것으로 추정된다.
1. 자료 및 표본
가. 자료 수집 및 표본 구성
본 장에서는 벤처투자회사(이하 GP) 및 벤처투자조합(이하 펀드)의 자료를 사용하여 분석을 진행하였으며 『벤처투자회사 전자공시(Disclosure Information of Venture Capital Analysis: DIVA)』 시스템을 통해 수집하였다. DIVA는 중소벤처기업부에 등록된 벤처투자회사의 월간 『업무운용 상황보고』 및 연간 『감사보고서』를 분석 집계한 자료를 토대로 펀드, GP 및 벤처캐피탈업계에 대한 다양한 정보를 공시한다. 한편 임팩트 GP 여부를 판정하기 위하여 혁신의 숲, GP의 홈페이지, 신문 등 미디어를 통해 GP의 투자 원칙 및 전략, 임팩트 관련 이니셔티브(initiative) 가입 여부 등에 대한 정보를 수집하였다. 최종 표본은 2002년부터 2024년까지 491개 GP와 2,693개 펀드로 구성되며, 이 중 GP 정보가 모두 확인되는 펀드는 2,510개이다. 제3절의 기준수익률 및 성과배수에 대한 회귀분석에는 펀드 단위 표본을 사용하였다. 한편, 제2절의 펀드 유형별 시장 규모와 평균 펀드 규모 및 기준수익률 추세 분석을 위해 펀드-연도 관측치를 사용하였다. 원자료에는 13,032개의 펀드-연도 관측치가 있으나 최초 및 최종 관측연도 사이에 누락된 343개 관측치에 대해서는 해당 펀드가 계속 존속한 것으로 보아 복원하였다. 본 연구에서 펀드 규모는 결성약정총액으로 측정되며, 복원 대상 펀드에서는 관측기간 중 규모와 기준수익률 변수 모두 변하지 않으므로 누락연도에 동일한 관측값을 적용하는 데 문제가 없다. 이에 따라 추세 분석에는 총 13,375개의 펀드-연도 관측치를 사용하였다.
나. 임팩트 기준 GP 및 펀드 분류
글로벌 임팩트투자 네트워크(Global Impact Investing Network: GIIN)는 임팩트투자를 ‘재무적 수익을 추구함과 동시에, 의도적으로 긍정적이고 측정 가능한 사회‧환경적 임팩트를 창출하는 투자’로 정의한다. 특히, 임팩트투자의 핵심 요소로 ① 의도성(intentionality), ② 재무적 수익 기대(financial return expectation), ③ 임팩트 측정 가능성(impact measurement) 등을 제시한다. 즉, 임팩트투자는 단순히 ESG와 관련되는 기업에 투자하는 것을 넘어 사회‧환경적 문제 해결을 투자 목적에 명시적으로 포함하고 그 성과를 체계적으로 측정‧관리하는 투자활동을 의미한다.
이와 같은 기준을 반영하여 본 연구에서는 GP가 홈페이지, 회사 소개 자료 및 투자 철학 등을 통해 대외적으로 제시한 임팩트 지향성을 기준으로 ‘선언기반 임팩트 지향 GP’와 ‘일반 GP’를 구분한다. 선언기반 임팩트 지향 GP는 다시 ‘임팩트 전략 명시 GP’와 ‘임팩트 요소 언급 GP’로 분류한다. 임팩트 전략 명시 GP는 홈페이지, 투자 철학 및 회사 소개 자료에서 ‘사회적 가치’, ‘환경’, ‘소셜임팩트(social impact)’, ‘지속가능성’ 등에 대한 고려를 명시적으로 언급하거나, 투자 대상 선정 시 사회‧환경 문제 해결과의 연계 프레임워크를 명확하게 제시한 경우로 한정하였다. 임팩트 요소 언급 GP는 홈페이지 및 회사 소개에 ‘소셜’, ‘ESG’ 등 키워드가 언급되나 이를 투자 전략에 고려하는지 여부를 분명하게 명시하지 않거나 투자 전략과의 연계 프레임워크가 불분명한 경우를 포함한다. 일반 GP는 홈페이지나 회사 소개에서 사회‧환경적 요인을 언급하지 않은 GP로, 선언기반 임팩트 지향 GP를 제외한 모든 GP를 포함한다.
선언기반 임팩트 지향 GP의 구분은 각 운용사가 대외적으로 제시한 투자 철학과 투자전략의 지향성에 기초하므로, 이러한 지향성이 실제 펀드 운용에 구현되지 않을 가능성이 있다. 이러한 우려를 완화하기 위해 본 연구는 실제 임팩트 관련 펀드의 운용이 확인된 GP를 ‘운용기반 임팩트 GP’로 별도 식별한다. 구체적으로 2024년을 기준으로 다음 중 하나를 충족하는 GP를 포함하였다. 첫째, 한국사회가치연대기금의 출자를 받아 임팩트펀드를 운용하는 파트너 GP이다. 둘째, GP 또는 LP의 공식 자료, 펀드 결성 발표 및 언론보도 등을 통해 특정 임팩트펀드의 운용 사실이 확인된 GP이다. 이 기준에 따라 총 13개 GP가 운용기반 임팩트 GP로 식별되었다.12) 운용기반 임팩트 GP는 선언기반 임팩트 지향 GP와 병렬적인 별도의 GP 유형이라기보다, 공개적으로 확인된 펀드 운용 경험을 기준으로 GP의 임팩트 지향성을 보완적으로 측정하기 위한 분류이다. 두 분류는 서로 중첩될 수 있으며, 본 표본에서 운용기반 임팩트 GP로 식별된 13개 운용사는 모두 선언기반 분류상 임팩트 전략 명시 GP에 해당한다. 실증분석에서는 운용기반 임팩트 GP 변수를 선언기반 GP 변수와 함께 투입하여, 공표된 투자 지향성을 통제한 이후에도 실제 임팩트 관련 펀드의 운용 경험이 추가적인 설명력을 갖는지 검토한다.
펀드의 경우 투자 관련 정보가 제한적으로 공시되어 있어 GP와 동일한 기준으로 분류하기 어렵다. 이에 본 연구는 펀드명의 키워드 정보를 활용하여 펀드를 ‘임팩트 명칭 펀드’, ‘준임팩트 명칭 펀드’, ‘일반펀드’로 구분하였다. 먼저, 임팩트 명칭 펀드(Impact-labled Fund)는 펀드명에 ‘임팩트’, ‘소셜’, ‘사회적’, ‘그린’, ‘녹색’, ‘탄소’, ‘환경’, ‘재생’, ‘미세먼지’ 등 임팩트 관련 목적성이 명확한 키워드를 포함한 경우다. 준임팩트 명칭 펀드(Quasi-impact-labled Fund)는 펀드명에 ‘ESG’, ‘청년’, ‘일자리’, ‘여성’, ‘지역’ 등의 임팩트투자 목적과 관련성을 갖고 있으나 동시에 전통적인 정책자금 지원영역과 중첩될 가능성이 커 임팩트투자의 ‘의도성’이 덜 드러나는 키워드를 갖고 있는 펀드이다. 예를 들어 ‘고용 창출’은 일반적인 경제적 성과로 나타날 수 있어 전통적인 정책 지원의 대상이기도 하므로, 그 자체만으로 임팩트투자 고유의 의도성이 명확하다고 보기는 어렵다. 마지막으로 일반펀드는 앞서 제시한 키워드를 펀드명에 포함하지 않은 나머지 펀드를 의미한다.
임팩트 명칭 펀드와 준임팩트 명칭 펀드 분류에 사용한 주요 키워드의 펀드 결성약정총액 기준 비중과 펀드 수는 <표 Ⅲ-1>과 같다. 두 집단에 속하는 모든 펀드는 다음의 우선순위를 적용하여 중복 없이 하나의 키워드 범주로 분류하였다. 먼저, 하나의 펀드명에 임팩트 명칭 펀드 키워드와 준임팩트 명칭 펀드 키워드가 함께 포함된 경우에는 임팩트 명칭 키워드를 우선 적용하였다. 임팩트 명칭 펀드 키워드 간에는 포괄적인 의미를 갖는 ‘임팩트’를 가장 후순위로 적용하였다. 준임팩트 명칭 펀드 키워드 간에는 지원 대상을 보다 구체적으로 나타내는 ‘청년’을 ‘일자리’보다 우선 적용하고, 다른 키워드와 가장 빈번하게 결합 사용된 ‘지역’을 가장 후순위로 적용하였다.
임팩트 명칭 펀드는 총 104개이며, 이 가운데 ‘녹색(그린)’, ‘환경’, ‘신재생’, ‘탄소’, ‘미세먼지’ 등 환경 및 기후 관련 키워드를 포함한 펀드가 AUM 기준 전체 72%를 차지한다. 반면 준임팩트 명칭 펀드는 총 268개로, ‘지역’ 키워드를 포함한 펀드가 AUM 결성약정총액 기준 전체 49%를 차지해 가장 비중이 높았으며, ‘청년’과 ‘일자리’ 키워드를 포함한 펀드는 각각 24%, 18% 비중으로 그 뒤를 이었다.
임팩트‧준임팩트 명칭 펀드13)와 일반펀드 간 기초 통계를 비교한 결과는 <표 Ⅲ-2>에 제시되어 있다. 전체 표본 2,693개 중 임팩트 명칭 펀드 비중은 약 4%, 준임팩트 명칭 펀드는 약 10% 수준이다.
모태펀드 출자를 받은 펀드의 비율은 임팩트 명칭 펀드에서 63%, 준임팩트 명칭 펀드에서 73%, 일반펀드에서 36%로 나타나, 임팩트‧준임팩트 명칭 펀드 집단 모두 일반펀드보다 통계적으로 유의하게 높았다(t-값=5.62, 12.60). 또한 준임팩트 명칭 펀드의 출자 펀드 비율이 임팩트 명칭 펀드보다 약 10% 높게 나타나 (t-값=1.70), 상대적으로 전통적인 정책자금 지원영역과 더욱 중첩될 수 있음을 보여준다. 투자설명서에서 확인할 수 있는 펀드 운용 기간의 경우 임팩트 명칭 펀드가 평균 7.77년, 준임팩트 명칭 펀드가 8.50년으로, 두 집단 모두 일반펀드의 6.93년에 비해 유의하게 길었다(t-값=4.07, 13.21). 여기에는 임팩트투자의 특성인 장기 투자구조뿐만 아니라 정책자금의 출자 조건이나 정책 지원 목적에 따른 운용기간의 차이가 함께 반영된 것으로 보인다.
다음으로 펀드 운용사(GP) 특성에서도 임팩트‧준임팩트 명칭 펀드와 일반펀드는 뚜렷한 차이를 보였다. 임팩트 명칭 펀드를 운용하는 GP의 총 운용규모와 경력은 일반펀드 운용 GP보다 유의하게 낮은 반면, 준임팩트 명칭 펀드와 일반펀드 사이에는 유의한 차이가 나타나지 않았다. 반면, GP 내 임원비율은 임팩트 명칭 펀드 46%, 준임팩트 명칭 펀드 38%로 일반펀드 43%에 비해 준임팩트 명칭 펀드만 통계적으로 유의한 차이를 보였다. GP 임직원 1인당 운용규모는 임팩트‧준임팩트 명칭 펀드 모두 일반펀드에 비해 유의하게 낮은 것으로 나타났다.15) GP가 운용하는 전체 펀드의 자산 규모(AUM)는 다른 GP와의 공동 운용 펀드 결성약정총액을 각 GP에 전액 반영한 방식(GP 운용규모s)과 균등 배분한 방식(GP 운용규모d)을 고려하여 각각 산출했다.
이러한 기초통계 결과는 임팩트‧준임팩트 명칭 펀드 모두 일반펀드와 구분되는 특성을 보이는 동시에, 임팩트‧준임팩트 명칭 펀드 간에도 펀드 규모, 모태펀드 출자 여부, 계약기간 및 GP 특성에서 차이가 존재함을 보여준다. 특히 준임팩트 명칭 펀드의 특성에는 정책자금의 지원 대상이나 출자 조건이 반영되었을 가능성이 있으므로, 이를 임팩트 명칭 펀드와 구분하여 해석할 필요가 있다. 다만 두 분류는 펀드명에 포함된 키워드에 기초한 것으로, 실제 투자전략이나 임팩트 창출 여부를 직접 측정한 것은 아니라는 점에 있어 해석에 유의할 필요가 있다.
<표 Ⅲ-3>에서는 선언기반 GP의 성격을 기준으로 임팩트 전략 명시 GP, 임팩트 요소 언급 GP 및 일반 GP가 운용하는 펀드의 특성을 비교한다.
먼저 임팩트 지향 GP는 일반 GP에 비하여 임팩트 명칭 펀드를 운용하는 경향이 더 큰 것으로 나타난다. 임팩트 전략 명시 GP가 운용하는 펀드 중 임팩트 명칭 펀드의 비율은 30%로, 일반 GP가 운용하는 펀드의 2%보다 28%p 높았으며 그 차이는 통계적으로 유의하였다(t-값=6.62). 임팩트 요소 언급 GP가 운용하는 펀드에서도 임팩트 명칭 펀드 비율은 7%로 일반 GP보다 약 4%p 높았다(t-값=3.12). 특히 임팩트 전략 명시 GP가 운용하는 펀드의 임팩트 명칭 펀드 비율은 임팩트 요소 언급 GP보다 약 23%p 높게 나타났다. 다만 두 집단에는 3개의 중복 펀드가 포함되어 있으므로 두 집단 간 차이에 대해서는 별도의 독립표본 검정을 실시하지 않았다.
준임팩트 명칭 펀드의 비율은 임팩트 전략 명시 GP 운용 펀드에서 12%, 임팩트 요소 언급 GP 운용 펀드에서 15%, 일반 GP 운용 펀드에서 9%로 나타났다. 임팩트 전략 명시 GP와 일반 GP 사이의 차이는 통계적으로 유의하지 않았으나(t-값=1.10), 임팩트 요소 언급 GP가 운용하는 펀드에서는 일반 GP보다 유의하게 높은 비율이 확인되었다(t-값=2.83). 이는 임팩트 전략을 명시적으로 천명한 GP가 임팩트 명칭 펀드 운용에 상대적으로 집중하는 반면, 임팩트 요소를 언급한 GP는 준임팩트 명칭 펀드까지 보다 폭넓게 운용하는 경향이 있음을 시사한다.
모태펀드 출자를 받은 펀드의 비율은 임팩트 전략 명시 GP 운용 펀드에서 45%, 임팩트 요소 언급 GP 운용 펀드에서 55%, 일반 GP 운용 펀드에서 39%로 확인되었다. 임팩트 전략 명시 GP와 일반 GP의 차이는 통계적으로 유의하지 않았으나(t-값=1.37), 임팩트 요소 언급 GP 운용 펀드의 출자 펀드 비율은 일반 GP보다 유의하게 높았다(t-값=5.52). 이는 임팩트 요소 언급 GP가 운용하는 펀드의 특성에 정책자금의 지원 대상이나 출자 조건이 상대적으로 강하게 반영되었을 가능성을 보여준다.
임팩트 전략 명시 GP가 운용하는 펀드의 평균 기준수익률은 5.10%, 임팩트 요소 언급 GP가 운용하는 펀드는 5.42%로, 두 집단 모두 일반 GP 운용 펀드의 5.91%보다 통계적으로 유의하게 낮았다(t-값=–2.70, –2.71). 다만 이러한 차이는 GP의 임팩트 지향성뿐만 아니라 펀드 유형이나 정책자금의 출자 조건 등이 함께 반영된 결과일 수 있으므로 해석에 주의할 필요가 있다. 펀드 규모를 나타내는 ln(결성약정총액)은 임팩트 전략 명시 GP 운용 펀드가 23.38, 임팩트 요소 언급 GP 운용 펀드가 23.68, 일반 GP 운용 펀드가 23.45로 나타났다. 임팩트 전략 명시 GP와 일반 GP 사이에는 유의한 차이가 없었으나(t 값=–0.68), 임팩트 요소 언급 GP가 운용하는 펀드는 일반 GP보다 유의하게 큰 것으로 나타났다(t 값=3.72).
GP의 임팩트 지향에 따라 조직 특성에서도 차이가 확인된다. GP 최초펀드의 비율은 임팩트 전략 명시 GP 운용 펀드가 12%, 임팩트 요소 언급 GP 운용 펀드가 14%, 일반 GP 운용 펀드가 18%로 나타났다. 두 임팩트 지향 GP 집단 모두 일반 GP보다 최초펀드 비율이 낮았으며, 그 차이는 각각 10%와 5% 유의수준에서 통계적으로 유의하였다(t-값=–1.86, –2.03). 이는 두 유형 GP가 일반 GP보다 상대적으로 많은 펀드 운용 경험을 보유하고 있을 가능성을 시사한다.
GP가 운용하는 전체 펀드의 자산 규모는 이상치 통제를 위해 로그값을 취한 결과, ln(GP운용규모s)는 임팩트 전략 명시 GP 운용 펀드가 25.66, 임팩트 요소 언급 GP 운용 펀드가 25.48, 일반 GP 운용 펀드가 25.35로 나타났다. 임팩트 전략 명시 GP와 일반 GP의 차이는 5% 수준에서, 임팩트 요소 언급 GP와 일반 GP의 차이는 10% 수준에서 유의하였다. 반면, ln(GP운용규모d)의 경우 임팩트 전략 명시 GP가 일반 GP에 비해 10% 수준에서 유의하게 크지만, 임팩트 요소 언급 GP와 일반 GP 사이에는 유의한 차이가 확인되지 않았다.
GP 경력은 임팩트 전략 명시 GP가 평균 11.70년으로 일반 GP의 10.51년보다 길었으나(t-값=1.97), 임팩트 요소 언급 GP는 9.32년으로 일반 GP보다 짧았다(t-값=–2.39). GP 임원비율은 임팩트 전략 명시 GP 40%, 임팩트 요소 언급 GP 37%, 일반 GP 44%로 나타나, 두 유형 모두 일반 GP보다 유의하게 낮았다(t-값=–3.29, –4.86). GP 임직원 1인당 운용규모에서는 임팩트 전략 명시 GP와 일반 GP 사이에 유의한 차이가 확인되지 않았다. 반면 임팩트 요소 언급 GP의 1인당 운용규모는 전액배정과 균등배분의 두 가지 방식에서 모두 일반 GP보다 유의하게 낮았다(t-값=–3.67, –4.47). 이는 임팩트 요소 언급 GP의 전체 운용규모가 반드시 작지는 않지만, 임직원 규모를 함께 고려한 1인당 운용자산은 일반 GP보다 낮다는 것을 의미한다.
요약하면 임팩트 지향 GP 즉 임팩트 전략 명시 GP와 임팩트 요소 언급 GP는 모두 일반 GP에 비해 임팩트 관련 명칭을 가진 펀드를 더 많이 운용하고, 기준수익률이 낮으며 계약기간이 긴 펀드를 운용하는 경향을 보인다. 그러나 두 GP 유형은 펀드 구성, 모태펀드 출자 여부, 운용 펀드 규모, GP 경력 및 임직원 1인당 운용자산 규모에서 서로 다른 특성을 나타낸다. 특히 임팩트 전략 명시 GP는 임팩트 명칭 펀드 운용과 보다 밀접하게 관련되는 반면, 임팩트 요소 언급 GP는 준임팩트 명칭 펀드 및 모태펀드 출자와 상대적으로 강한 관련성을 보인다. 이러한 결과는 두 유형을 하나의 집단으로 통합하기보다 구분하여 분석할 필요가 있음을 시사한다. 다만 이는 GP의 공표 자료와 운용 펀드의 명칭에 기초한 분류이므로, 실제 투자전략이나 임팩트 창출 여부를 직접 측정한 결과와는 차이가 있을 수 있다. 이에 본 장 제3절의 회귀분석에서는 펀드 및 GP의 특성 변수를 통제하고 두 가지 펀드 유형과 두 가지 GP 유형의 관련성을 각각 구분하여 추정한다. 또한 실제 임팩트 펀드의 운용 이력에 기초해 식별이 가능한 운용기반 임팩트 GP를 활용하여 분석 결과의 강건성을 별도로 점검한다.
2. 임팩트‧준임팩트 명칭 펀드 시장 현황
가. 연도별 임팩트‧준임팩트 명칭 펀드 시장 규모 변화
<표 Ⅲ-4>는 2002년부터 2024년까지 연도별 전체 펀드와 일반펀드, 임팩트 명칭 펀드 및 준임팩트 명칭 펀드의 수와 펀드 규모(AUM)의 변화를 보여준다. 표본 기간 동안 벤처펀드 시장은 지속적으로 성장하였다. 전체 펀드 수는 2002년 45개에서 2024년 1,929개로 증가하였으며, 같은 기간 전체 펀드 규모도 약 4,700억원에서 56.7조원으로 크게 확대되었다.
준임팩트 명칭 펀드는 2002년 2개, 약 200억원 규모에서 2024년 218개, 5.2조원 규모로 확대되었다. 특히 2010년대 중반 이후 증가세가 뚜렷하며, 2017년 이후 펀드 수와 규모가 빠르게 증가하였다. 2024년 기준 임팩트 명칭 펀드와 준임팩트 명칭 펀드를 합하면 총 301개, 약 6.7조원 규모로, 이중 임팩트 명칭 펀드가 22.4%, 준임팩트 명칭 펀드가 77.6%를 차지한다.
<그림 Ⅲ-1>에서 확인할 수 있듯이 임팩트 명칭 펀드와 준임팩트 명칭 펀드의 비중 추이는 서로 다른 양상을 보인다. 임팩트 명칭 펀드의 펀드 수 비중은 2002년 2.2%였으며, 2004년부터 2007년까지는 관측되는 펀드가 없었다. 이후 비중이 상승하여 2012년 4.7%를 기록했으나, 2017년에는 2.8%로 하락하였고 2024년에는 4.3%로 다시 높아졌다. 펀드 규모 기준 비중도 2002년 2.3%에서 2010년 3.7%까지 상승한 후 2017년 1.6%로 낮아졌으며, 2024년에는 2.6%를 기록하였다. 따라서 임팩트 명칭 펀드는 절대적인 수와 규모가 확대되었지만, 전체 시장에서 차지하는 비중이 지속적으로 상승했다고 보기는 어렵다.
준임팩트 명칭 펀드의 비중은 2010년대 중반까지 뚜렷하게 확대되었다. 펀드 수 비중은 2002년 4.4%에서 2010년 6.5%, 2015년 13.6%로 높아졌으며, 2017년에는 15.6%로 가장 높은 수준을 기록하였다. 이후 다소 하락하였지만 2024년에도 11.3%를 차지하였다. 펀드 규모 기준 비중 역시 2002년 4.3%에서 2010년 7.1%, 2015년 10.8%, 2017년 11.9%로 상승한 후 2024년에는 9.1%를 기록하였다. 이는 임팩트 관련 명칭을 가진 펀드의 시장 비중 확대가 주로 준임팩트 명칭 펀드의 증가에 의해 이루어졌음을 보여준다.
준임팩트 명칭 펀드는 초기부터 임팩트 명칭 펀드보다 큰 규모를 보였다. 펀드 규모는 2002년 약 200억원에서 2005년 약 1,000억원, 2010년 약 3,800억원, 2015년 약 1.3조원, 2020년 약 3.0조원으로 증가하였다. 이후에도 성장세가 이어져 2024년에는 약 5.2조원에 이르렀으며, 임팩트 명칭 펀드보다 큰 규모를 유지하고 있다.
요약하면 임팩트 명칭 펀드는 2009년 이후 성장 기반이 형성되고 2021년부터 규모가 빠르게 확대된 반면, 준임팩트 명칭 펀드는 초기부터 상대적으로 큰 규모를 보이며 장기간에 걸쳐 확대되었다. 두 집단 가운데서는 준임팩트 명칭 펀드가 임팩트 관련 명칭을 가진 펀드의 전체 규모 증가를 주도한 것으로 나타난다.
<그림 Ⅲ-3>은 2002년부터 2024년까지 일반펀드, 임팩트 명칭 펀드 및 준임팩트 명칭 펀드의 평균 펀드 규모 변화를 연도별로 제시한다. 소수 펀드의 개별 규모가 집단 평균을 크게 좌우하여 추세를 왜곡하는 것을 방지하기 위해 연도별 표본이 5개 미만인 집단의 평균은 표시하지 않았다. 이에 따라 임팩트 명칭 펀드의 평균은 2009년부터 제시된다.
일반펀드의 평균 규모는 2002년 약 105억원에서 2009년 191억원, 2012년 254억원으로 증가하였으며, 2020년에는 약 337억원을 기록하였다. 이후 다소 감소했지만 2024년에도 약 307억원으로 세 집단 가운데 가장 큰 수준을 유지하였다.
임팩트 명칭 펀드의 평균 규모는 2009년 약 214억원으로 당시 일반펀드의 191억원보다 컸으나, 2010년에는 약 200억원으로 일반펀드와 유사해졌다. 이후에는 일반펀드보다 낮은 수준을 지속하여 2015년 약 158억원, 2020년 152억원, 2024년 180억원을 기록하였다. 따라서 임팩트 명칭 펀드의 전체 규모가 확대된 것은 개별 펀드의 평균 규모 증가보다는 펀드 수 증가에 주로 기인한 것으로 볼 수 있다.
준임팩트 명칭 펀드의 평균 규모는 2003년 약 109억원에서 2009년 143억원으로 증가하였고, 2010년에는 약 222억원으로 크게 상승하였다. 이후에는 대체로 200억원~245억원 수준을 유지했으며, 2024년에는 약 237억원을 기록하였다. 2010년대 이후 준임팩트 명칭 펀드의 평균 규모는 대체로 임팩트 명칭 펀드보다 크지만 일반펀드보다는 작은 수준으로 나타난다. 이는 세 집단의 전체 시장 규모 차이가 펀드 수뿐 아니라 개별 펀드의 평균 규모 차이에도 영향을 받고 있음을 보여준다.
일반펀드의 평균 기준수익률은 2002년 9.45%에서 2009년 8.09%, 2015년 6.53%, 2020년 5.81%로 점진적으로 하락하였으며, 2024년에는 5.50%를 기록하였다. 준임팩트 명칭 펀드 역시 2003년 8.80%에서 2009년 7.69%, 2015년 5.59%, 2020년 3.98%로 하락하였다. 이후에는 4% 안팎에서 유지되어 2024년에는 4.14%를 기록하였다.
임팩트 명칭 펀드의 평균 기준수익률은 2009년 7.67%에서 2011년 9.00%로 일시적으로 상승하는 등 초기에는 변동성이 크게 나타났다. 2015년에도 8.12%로 일반펀드와 준임팩트 명칭 펀드보다 높았으나, 이후 빠르게 하락하여 2017년 5.71%, 2020년 3.58%, 2024년 3.77%를 기록하였다. 이에 따라 최근에는 임팩트 명칭 펀드와 준임팩트 명칭 펀드 모두 일반펀드보다 낮은 기준수익률을 보이지만, 이러한 격차가 형성된 시점과 하락 경로는 두 집단 사이에 차이가 있다.
세 집단에서 공통적으로 나타나는 장기적인 하락 추세에는 표본 기간의 금리 환경과 벤처펀드의 계약조건 변화 등이 반영되었을 가능성이 있다. 또한 2010년대 중반 이후 임팩트 관련 명칭 펀드의 기준수익률이 일반펀드보다 낮아진 현상은 재무적 수익 외의 목적을 함께 추구하는 투자구조와 관련될 가능성이 있다. 다만 이 그림은 단순한 연도별 평균을 비교한 것이므로, 이러한 차이를 임팩트 추구 자체의 결과로 단정하기보다는 펀드 구성과 결성 시기 등의 영향을 통제한 회귀분석을 통해 추가로 확인할 필요가 있다.
가. 기준수익률
여기에서는 임팩트에 대한 지향이 기준수익률에 영향을 주는지를 확인하기 위하여 펀드 수준의 횡단면 데이터를 이용한 실증 분석을 시행한다. 다시 말해 임팩트 명칭 펀드, 준임팩트 명칭 펀드, 그리고 일반펀드 간에 기준수익률에 차이가 있는지 그러한 차이가 펀드 GP의 임팩트 지향에 의하여 영향을 받는지 여부를 점검한다.
<표 Ⅲ-2>과 <표 Ⅲ-3>에서 임팩트 명칭 펀드 및 준임팩트 명칭 펀드가 일반펀드에 비해 낮은 기준수익률을 설정하며, GP의 임팩트 지향 여부에 따라서도 기준수익률이 달라진다는 점을 확인할 수 있었다. 그러나 이러한 차이가 펀드의 투자 목적에 기인한 것인지 아니면 임팩트를 지향하는 GP의 조직적‧전략적 특성에 의해 발생하는 것인지는 기초 통계량의 점검만으로는 분명하지 않다. 또한 중소기업모태펀드나 한국성장금융과 같은 공적 지위를 가진 조합원이 사전에 특정한 수준의 기준수익률을 요구하는 경우도 많아서 임팩트‧준임팩트 명칭 펀드 집단과 일반펀드 사이에 모태펀드 출자 비율에 유의한 차이가 나는 점을 감안할 때 이에 대한 적절한 통제가 필요하다. 이에 여기에서는 펀드 유형 효과와 GP 유형 효과를 동시에 통제하는 회귀모형을 이용하여 기준수익률의 구조적 차이를 체계적으로 분석한다.
기준수익률의 구조적 차이를 가능한 한 정교하게 추정하기 위해, 다양한 범주의 고정 효과를 포함한 회귀모형을 사용한다. 우선, 펀드의 정책적 목적 및 제도적 분류에 따른 이질성을 제거하기 위해 DIVA에서 제공하는 펀드별 지원구분(예: 창업초기, 여성, 지역 등), 계정구분(문화, 엔젤, 혁신모형, 관광, 영화 등), 목적구분(secondary, M&A 등), 투자분야구분(일반, 중소, 벤처일반, 문화, 영상 등)에 대한 고정효과를 도입하였다. 이는 펀드가 속한 정책 프로그램이나 운용계정이 고유한 목표수익률 구조를 갖는 점을 감안하여, 해당 영역별 편향을 제거하는 데 목적이 있다. 또한 펀드 설립연도 고정효과를 포함하여 거시적 시장 환경, 규제 변화, 금리 수준 등 연도별 공통 충격을 통제하였다. 기본모형의 표준오차는 설립연도 기준으로 클러스터링하여 계산하였다. 아울러 동일 GP가 운용하는 펀드 간 오차의 상관 가능성을 고려하여, 단일 GP 클러스터에 귀속하기 어려운 공동운영 펀드 277개를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정도 실시하였다.16)
모형에는 펀드 및 운용사 특성으로 인한 목표수익률의 변화를 통제하기 위하여 다양한 통제변수를 포함하였다. 나현종‧홍승우(2024)의 추정모형을 참조하여 펀드 수준에서는 펀드 규모(log AUM), 모태펀드 출자 여부, 펀드 운용기간, GP 공동운용 여부를 통제하여 펀드의 기초적 운용 구조가 기준수익률에 미치는 영향을 통제하였다. 또한 GP 수준에서는 GP 최초펀드 여부, GP 규모 최소값, GP 경력, GP 직원 1인당 AUM, GP 지분구조, GP 임원비율을 포함하여, 운용사의 조직 역량 및 인적‧지배구조적 특성이 결과 변수에 미치는 영향이 펀드 유형 효과나 GP 유형 효과와 혼재되지 않도록 통제하였다.
<표 Ⅲ-5>에는 기준수익률을 종속변수로 한 패널 회귀분석 결과가 보고되어 있다. 분석의 주된 목적은 임팩트 지향성이 기준수익률에 미치는 영향을 식별하는 것으로, 펀드의 임팩트 지향을 나타내는 유형 더미(임팩트 명칭 펀드, 준임팩트 명칭 펀드)와 GP의 임팩트 지향을 나타내는 유형 더미(임팩트 전략 명시 GP, 임팩트 요소 언급 GP)를 주요 독립변수로 포함하였다.
먼저, 임팩트 명칭 펀드와 준임팩트 명칭 펀드는 모든 모형설정(model specification)에서 일관되게 유의한 음(-)의 계수를 가지는 것으로 추정되었다. 이는 임팩트 또는 준임팩트투자와 관련된 명칭을 가진 펀드가 일반펀드에 비해 구조적으로 낮은 기준수익률을 설정하고 있음을 의미하며, 앞선 기초 통계 분석에서 확인된 패턴과 일치하는 결과이다.
운용사 수준의 지향성을 나타내는 임팩트 전략 명시 GP 더미는 기본모형에서 유의한 음(-)의 계수를 보인다. 이는 임팩트 지향성을 명시한 GP가 운용하는 펀드가 동일한 펀드 유형과 구조적 특성을 통제한 후에도 낮은 기준수익률을 설정하는 경향이 있음을 시사한다. 반면, 임팩트 요소 언급 GP 더미 역시 추정치의 부호는 대체로 음(-)이지만, 일부 모형에서만 제한적으로 유의하여 일관된 통계적 관련성이 확인되지 않는다. 이는 다른 조건이 동일할 때 임팩트 요소를 언급한 GP가 운용하는 펀드의 기준수익률이 일반 GP 운용 펀드와 체계적으로 다르다고 단정하기 어렵다는 것을 의미한다.
여타 통제변수의 계수 추정치에서도 몇 가지 일관된 패턴을 확인할 수 있다. 펀드 규모(ln(결성약정총액))는 모든 모형에서 기준수익률에 유의한 양(+)의 영향을 미치는데 이는 규모가 큰 펀드일수록 목표수익률을 높게 설정함을 의미한다. 모태펀드가 출자한 펀드의 기준수익률이 그렇지 않은 펀드의 기준수익률에 비하여 1.6%~3.34% 낮은 것으로 확인되는데 이는 정책자금이 출자된 펀드의 기준수익률이 일반적으로 낮게 설정됨을 의미한다.
한편 모형 (3)~(5)에서 지원구분, 계정구분, 목적구분, 투자분야구분 및 설립연도에 기인하는 고정효과를 추가로 통제한 이후에도 임팩트 및 준임팩트 명칭 펀드, 임팩트 전략 명시 GP 변수의 음(-)의 계수는 크게 변하지 않고 통계적 유의수준을 유지한다. 또한, 이러한 주요 결과는 공동운영 펀드를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정에서도 동일하게 유지되었다. 이는 특정 펀드 프로그램, 정책 목적, 혹은 연도별 환경 요인의 영향을 통제한 후에도, 기준수익률의 차이와 펀드와 운용 GP의 임팩트 지향성 간에 일정한 관련성이 있음을 시사한다.
종합하면, 본 연구의 실증 결과는 임팩트 및 준임팩트투자와 관련된 명칭을 가진 펀드가 일반펀드보다 낮은 기준수익률을 설정하는 경향이 있음을 보여준다. 이러한 결과는 해당 펀드가 재무적 수익률의 극대화 이외의 목적을 함께 고려할 가능성과 부합한다. 그러나 본 분석만으로 이를 임팩트 지향성 자체의 순수한 효과라고 단정하기는 어렵다.
앞서 논의한 바와 같이, 국내 벤처펀드 시장의 제도적 특성상 기준수익률은 GP가 독립적으로 결정하기보다 모태펀드 등 정책자금을 제공하는 특별조합원(LP)의 의견과 운용 지침을 반영하여 설정되는 경우가 많다. 특히, <표 Ⅲ-5>에서 모태펀드 출자 여부는 모형에 따라 약 1.6%p에서 3.3%p에 이르는 큰 폭의 음(-)의 계수를 일관되게 보인다. 이는 기준수익률의 차이 중 상당 부분이 모태펀드 등 정책자금의 출자 조건과 관련되어 있을 가능성을 시사한다. 본 연구는 모태펀드 출자 여부와 펀드의 계정‧목적‧지원‧투자분야 구분을 통제하여 이러한 혼입 가능성을 부분적으로 줄이고자 하였으나, 출자약정별 세부 조건이나 정책자금의 구체적인 목표까지 모두 통제한 것은 아니다. 이러한 현실을 고려할 때 실증 결과를 해석함에 있어 임팩트 GP의 조직적 정체성과 투자 철학뿐 아니라, 정책적 목적을 가진 조합원이 임팩트투자에 대해 갖는 인식과 관련 정책 목표 역시 기준수익률 설계에 중요한 요인임을 함께 고려할 필요가 있다.
앞에서는 운용 중인 펀드를 대상으로 기준수익률에 영향을 주는 요소를 분석함으로써 펀드의 유형과 GP의 임팩트 지향에 따라 기준수익률의 구조적 차이가 있음을 확인하였다. 그러나 기준수익률은 펀드 운용 전략과 목표수익률의 차이를 반영할 뿐, 실제 투자 성과의 실현 여부를 직접적으로 보여주지는 않는다. 펀드와 GP의 임팩트 지향성이 성과 자체에 어떠한 영향을 미치는지 평가하기 위해서는 실제 청산된 펀드의 성과를 비교하는 분석이 필요하다.
이에 여기에서는 2002년부터 2023년까지 청산이 완료된 펀드 637개를 대상으로 투자의 재무적 성과 분석을 수행한다. 표본에 포함된 전체 청산펀드 중 임팩트 명칭 펀드 16개, 준임팩트 명칭 펀드 36개가 식별되었으며, 이를 일반펀드와 비교함으로써 임팩트 지향적 투자 방식이 실현 수익률에 미치는 영향을 검정한다. 나현종‧홍승우(2024)의 연구를 따라 성과 측정치는 청산 시점의 누적 성과를 반영하기 위해 다음과 같이 성과배수(Multiple)로 정의한다.
이는 투자 원금 대비 회수 금액(실현 수익)의 배수를 나타내는 지표로, 청산펀드의 실질적 성과를 직관적으로 비교할 수 있다는 장점이 있다. 분석의 대상인 637개 청산펀드 표본의 성과배수 평균은 1.195이고, 표준편차는 0.5943, 중위값은 1.044이다. 이 중 16개 임팩트 펀드와 36개 준임팩트 펀드의 성과배수 평균은 각각 1.194, 1.180이며, 나머지 585개 일반펀드의 평균은 1.196이다.
<표 Ⅲ-6>은 성과배수(Multiple)를 종속변수로 설정한 회귀분석 결과를 제시한다. 분석의 주된 목적은 펀드와 GP의 임팩트 지향이 재무적 성과에 미치는 영향을 평가함으로써, 기준수익률 분석에서 확인된 임팩트 지향에 대한 차이가 재무적 성과의 차이로 이어지는지를 검증하는 것이다.
가장 눈에 띄는 결과는 펀드 및 GP의 임팩트 지향성과 청산펀드의 성과배수 사이에서 일관된 통계적 관련성이 확인되지 않는다는 점이다. 임팩트 명칭 펀드와 준임팩트 명칭 펀드를 나타내는 더미 변수의 계수 추정치의 부호가 일관되지 않을 뿐 아니라 통계적으로도 유의하지 않아 임팩트를 지향하는 펀드가 일반펀드와 비교하여 청산 시점의 성과배수에서 구조적으로 차별적인 성과를 보인다는 증거를 발견하지 못했다. 공동운영 펀드를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정에서도 이러한 결과는 동일하게 유지된다. 즉, 펀드의 임팩트 지향 여부는 목표수익률과 유의한 관계를 보이지만, 실현 성과와는 통계적으로 유의한 관계를 나타내지 않는다. 또한, 임팩트 전략 명시 GP와 임팩트 요소 언급 GP를 나타내는 더미 변수 계수의 추정치는 모두 양의 부호를 가지지만 통계적으로 유의하지 않아서 운용사의 선언기반 임팩트 지향도 펀드의 임팩트 지향과 마찬가지로 펀드의 재무적 성과와 별다른 관계를 보이지 않는 것으로 나타난다.
한편, 임팩트 지향을 제외한 일부 펀드 특성 및 GP 관련 통제변수는 실현 성과와 유의한 관련성을 보인다. 펀드 규모(ln(결성약정총액))는 모형 (1)과 (3)에서 각각 1% 및 5% 수준에서 유의한 양(+)의 효과를 나타내어, 규모가 큰 펀드일수록 청산 성과가 우수함을 확인할 수 있다. 계약운용기간은 모형 (4)의 경우 1% 수준에서 유의한 음(-)의 계수를 보이는데 계약 기간이 길수록 회수 성과가 낮아지는 경향이 있음을 시사한다. GP 수준에서는 운용사 규모(ln(GP운용규모))가 모형 (2)과 (5)에서 각각 1% 및 5% 수준에서 유의한 양(+)의 계수 추정치를 보여 규모가 큰 운용사가 더 높은 실현 성과를 달성하는 경향을 시사한다. 반면, GP 1인당 운용자산(GP 1인당 운용규모)은 일관되게 음(-)의 유의한 계수(1% 수준) 추정치를 보인다. 이는 운용 인력 대비 과도한 자산 규모가 성과 저하와 관련될 수 있음을 시사한다.
요약하면, 임팩트 관련 펀드는 일반펀드보다 유의하게 낮은 기준수익률을 설정하는 구조적 차이를 보이지만, 실현성과에서는 통계적으로 유의한 차이가 확인되지 않는다. 이는 임팩트투자가 일반투자와 다른 목표수익률 구조를 가지는 한편, 실현성과 측면에서 ‘수익을 포기하는 투자’라고 볼 만한 실증적 근거는 본 분석에서 발견되지 않았음을 보여준다.
앞선 분석에서는 GP와 펀드의 임팩트 지향이 기준수익률 설정에서는 일반펀드와 구조적 차이를 보이나, 성과 측면에서는 유의한 차이를 보이지 않음을 확인하였다. 다만, 본 연구에서 채택한 임팩트 전략 명시 GP와 임팩트 요소 언급 GP의 구분이 각 운용사가 내세운 투자 철학의 지향에 기초한 선언기반 분류이므로, 운용사가 공표한 지향성이 펀드 운용에 실제로 구현되는지 여부를 직접 확인하기 어렵다는 한계가 있다. 이러한 측정상의 한계는 선언기반 GP 변수의 추정계수와 통계적 유의성을 약화시키는 요인이 될 수 있다.
이에 본 장의 제1절에서 정의한 ‘운용기반 임팩트 GP’를 활용하여 주요 결과의 강건성을 검정한다. 운용기반 임팩트 GP는 공개 자료에서 임팩트 관련 펀드의 운용 사실이 확인된 12개 GP로 구성되며, 이들은 선언기반 분류상 모두 임팩트 전략 명시 GP에 해당한다. 운용기반 분류는 선언기반 분류와 병렬적인 별도의 GP 유형이 아니라, 실제 펀드 운용 경험을 기준으로 GP의 임팩트 지향성을 보완적으로 측정하기 위한 분류이다. 이하에서는 운용기반 임팩트 GP 변수를 펀드 유형 및 선언기반 GP 변수와 함께 회귀모형에 포함하여, 공표된 투자 철학을 통제한 이후에도 임팩트 관련 펀드의 운용 경험이 기준수익률 및 성과배수와 추가적인 관련성을 보이는지 검토한다. 다만 운용기반 분류 역시 개별 펀드의 실제 투자전략이나 임팩트 창출 성과를 직접 측정한 것은 아니라는 점에 유의할 필요가 있다.
<표 Ⅲ-7>과 <표 Ⅲ-8>에는 각각의 모형에 운용기반 임팩트 GP 여부를 추가한 분석 결과가 제시되어 있다. 앞서 설명한 것처럼 운용기반 임팩트 GP는 모두 선언기반 분류상 임팩트 전략 명시 GP에 해당한다. 따라서 이 분석은 임팩트를 투자 전략에 반영하겠다고 명시한 GP 가운데 실제 임팩트펀드 운용이 확인된 하위 집단이 나머지 GP와 비교하여 기준수익률과 실현성과에서 유의한 차이를 보이는지 실증적으로 검토한다.
그러나 운용사의 임팩트 지향과 운용 펀드의 기준수익률 간의 관계에 대해서는 다소 흥미로운 사실을 발견할 수 있다. <표 Ⅲ-7>에서 운용기반 임팩트 GP를 추가하면 임팩트 전략 명시 GP의 계수는 모든 모형에서 양(+)으로 추정되지만, 모형 (2)에서만 10% 수준에서 유의하고 나머지는 통계적으로 유의하지 않다. 반면 운용기반 임팩트 GP의 계수는 모든 모형에서 –1.08에서 –1.90 사이로 추정되며 1% 또는 5% 수준에서 유의하다. 모든 운용기반 임팩트 GP가 선언기반 임팩트 전략 명시 GP에 해당하므로, 여기서 임팩트 전략 명시 GP의 계수는 운용기반 GP를 제외한 나머지 임팩트 전략 명시 GP와 일반 GP의 차이를 나타내고, 운용기반 임팩트 GP의 계수는 전자에 대비한 추가적인 차이를 나타낸다. 따라서 이 분석 결과는 <표 Ⅲ-5>에서 확인된 임팩트 전략 명시 GP 운용 펀드의 일반펀드 대비 낮은 기준수익률이 실제 임팩트펀드 운용이 확인된 GP에서 보다 뚜렷하게 관찰되는 것으로 해석할 수 있다.
<표 Ⅲ-8>은 운용기반 임팩트 GP를 주요 설명변수로 포함하여 청산펀드의 성과배수를 분석한 결과를 제시한다. 앞선 기준수익률 분석에서는 운용기반 임팩트 GP가 다른 GP에 비해 유의하게 낮은 기준수익률을 설정하는 것으로 나타났는데 여기에서는 이러한 기준수익률의 구조적 차이가 실제 실현된 재무성과의 차이로 이어지는지를 검증하기 위해 청산된 펀드를 대상으로 분석을 수행한다.
임팩트 명칭 펀드와 준임팩트 명칭 펀드를 나타내는 더미 변수 역시 모든 모형에서 계수의 추정치가 통계적으로 유의하지 않으며, 계수의 부호 또한 모형에 따라 일관되지 않다. 임팩트 전략 명시 GP와 임팩트 요소 언급 GP의 계수에서도 성과배수와의 일관된 관계는 확인되지 않는다.
이는 펀드나 GP의 임팩트 지향성과 실현성과 사이에 통계적으로 유의한 관계가 있다는 증거를 본 분석에서 발견하지 못했음을 재확인하는 결과이다.
요약하면 운용기반 임팩트 GP가 상대적으로 낮은 기준수익률을 설정하는 경향은 뚜렷하게 나타나지만, 이들이 운용한 청산펀드의 실현성과가 다른 펀드 대비 유의하게 높거나 낮다는 증거는 확인되지 않았다. 이는 적어도 본 분석의 범위에서는 운용기반 임팩트 GP의 사회적 가치 지향성이 재무적 수익성과 상충한다고 볼만한 실증적 증거가 확인되지 않았음을 시사한다. 다만 임팩트 시장이 아직 성장 단계에 있어 청산펀드 표본이 제한적이고, 투자활동을 통해 창출된 실제 임팩트를 측정하지 못했다는 점을 고려하면, 이 결과를 운용기반 임팩트 GP가 투자수익을 희생하지 않는다는 인과적 결론으로 확대하여 해석하는 데에는 주의가 필요하다.
Ⅳ. 임팩트투자자 대상 설문조사 자료 분석
1. 자료 및 표본
가. 표본 구성
본 장에서는 제Ⅲ장에서 확인한 정량적 분석의 결과에 더하여 우리나라 임팩트투자의 양태를 미시적인 차원에서 파악하기 위하여 임팩트투자 운용사(GP)를 대상으로 설문조사를 실시하였다. 제Ⅲ장에서 자세히 설명한 분류 기준에 따라 연구진은 임팩트 GP 16개사, 준임팩트 GP 36개사, 총 52개의 임팩트 투자기관을 판별하였고 이에 더하여 『벤처투자회사 전자공시(DIVA)』 시스템에는 자료가 등재되어 있지 않지만 언론 등을 통해 한국 임팩트생태계 내에서 활발한 임팩트투자자로 알려져 있는 임팩트 투자기관을 리스트에 추가했다. 기술보증기금, 임팩트투자자 내부 네트워크 등의 도움을 받아 최종적으로 총 57개의 임팩트 투자기관 리스트를 완성하고 연락처를 수집했다. 이중 전자우편 주소를 확보할 수 있었던 50개 기관에 전자우편을 송부했으며, 5개 기관에서는 반송되었고 총 45개 기관을 대상으로 설문지를 발송하였는데 이 중 29개 기관이 응답하였다.
임팩트 투자기관의 정체성을 명확히 하기 위해 연구진은 설문 시작 부분에서 임팩트투자를 다음과 같이 정의했다.
본 연구에서 말하는 임팩트투자는 1) 재무적 수익에 더하여 긍정적이고 측정가능한 사회적/환경적 임팩트 창출을 목적(purpose)으로 하는 투자로서, 2) 자본 및 시간 투입, 투자조건 설정 및 기업 관여 등의 액션을 통해(engagement) 피투자기업의 임팩트 성과에 영향을 미치는 투자를 말합니다.
임팩트투자 운용자산의 유형(asset class)에는 예금/현금성 자산, 사모/공모 대출, 주식연계대출(대출+지분투자: 메자닌 캐피탈, 후순위 부채, 전환사채, 워런트 등 포함), 사모/공모주식 투자, 실물자산(부동산, 상품 등 유형자산에 투자) 등이 포함됩니다.
설문 참여 적격 여부를 묻기 위해 “2024년 12월 31일 기준 귀사는 임팩트투자를 수행한 경험이 있습니까”라고 질문했다. 본 연구에서 정의한 임팩트투자 수행 경험이 없다고 응답한 경우가 4건, 내부 기밀사항 누출 곤란, 임팩트투자 중지 등의 사유로 리스트 제외를 요청한 기관이 3건 등 총 7건이었으며, 그 결과 설문 초청 메일에 응답한 29개 기관 중 총 22개 기관이 설문에 응답하여 최종 유효 응답률은 44%(설문지 발송 기준)이다.17)
나. 표본 특성
설문 참여 22개 기관 중 20개는 벤처투자회사(신기술금융회사 포함)였고 2개는 창업기획자(엑셀러레이터)였다. 이들 중 20개 기관의 본점 소재지는 서울이었는데, 소풍벤처스(강원도)와 인라이트벤처스(대구광역시) 2개의 지역 기반 임팩트 투자기관도 포함되어 있었다.
설문 응답지를 작성한 담당자의 특성을 살펴본 결과 직급 차원에서는 대표/임원이 61.9%, 관리직 19.0%, 실무자 19.0%였으며, 연령대로는 30대 33.3%, 40대 47.6%, 50대 14.3%, 60대 4.8%로 나타났다. 직장 경력은 10~19년이 71.4%로 가장 많았으며, 투자 경력 역시 10~19년이 47.6%로 가장 많았다. 임팩트투자 경력은 5~9년이 42.9%, 10년 이상이 28.6%로 나타났다.
가. 임팩트투자 현황
2024년 12월 31일 기준 22개 설문 참여 기관의 일반투자 운용자산(직접 및 간접투자 포함)의 AUM은 8조 172억원에 달했으며, 이들이 운용 중인 일반투자 펀드 수는 236개였다. 반면 이들이 운용 중인 임팩트투자 운용자산(직접 및 간접투자 모두 포함)의 AUM은 1조3,282억원이었으며, 펀드 수는 118개였다. 이는 제Ⅲ장에서 추정한 2024년 임팩트투자펀드 총 운용자산 6.7조원의 약 19.4%에 해당한다. 22개 응답 기관 중 디쓰리쥬빌리파트너스, 에스제이투자파트너스, 에이치지아이, 인라이트벤처스, 인비저닝파트너스 등 5개 기관은 1,000억원 이상의 비교적 대규모 임팩트투자펀드를 운용하고 있었다. 또한 대성창업투자, 더웰스인베스트먼트, 소풍, 신한벤처투자, 엠와이소셜컴퍼니, 킹고투자파트너스 등 6개 기관은 500억원 이상~1,000억원 미만 규모의 임팩트투자펀드를 운용하고 있었다.
임팩트투자 집중도, 즉 전체 운용자산(일반투자 운용자산과 임팩트투자 운용자산의 합) 대비 임팩트투자 운용자산의 비율을 산출해 본 결과, ‘전업 임팩트 투자기관’ 즉 임팩트투자 집중도가 100%인 기관이 인비저닝파트너스, 디쓰리쥬빌리파트너스, 소풍벤처스, 엠와이소셜컴퍼니, 임팩트스퀘어, 한국사회투자, 에이치지아이 등 7개 기관으로 31.8%를 점하였으며, 어니스트벤처스, 킹고투자파트너스, 인라이트벤처스, 더웰스인베스트먼트, 대성창업투자, 비하이인베스트먼트, 에스제이투자파트너스 등 7개 기관은 10%~30% 사이였다. 나머지 8개 기관은 10% 이하였다.
한편 정부/지자체/공공기관의 재원을 활용한 출자 또는 자금 지원을 받은 경험이 있는 경우, 해당 기관/재원에 대한 질문(복수응답 가능)에는 중소기업 모태펀드라고 응답한 기관이 20개(90.9%), 한국사회가치연대기금 5개(22.7%), 한국성장금융 13개(59.1%), 중소벤처기업부 2개(9.1%), 창업진흥원 2개(9.1%), 사회적기업진흥원 2개(9.1%), 지자체 15개(68.2%), 지역별 공공기관 10개(45.5%) 등으로 나타났다. 지자체/지역별 공공기관 중에서는 서울시(서울경제진흥원 등 포함)를 응답한 기관이 8개, 경기도(경기도사회적경제원, 경기도경제과학진흥원 등 포함) 6개로 서울시와 경기도의 임팩트투자 지원이 활발한 것으로 나타났다.
특히 2024년 12월 31일 기준 운용 중인 임팩트투자펀드 중 모태펀드(한국벤처투자 혹은 성장금융)에서 출자받은 펀드 개수는 총 61개, 누적 출자액 규모는 총 8,447억원에 달하여, 특히 모태펀드가 임팩트투자 생태계 활성화에 크게 기여하고 있는 것으로 나타났다.
2024년 말 현재 22개 설문 참여 기관의 임팩트투자 운영 형태(복수응답 가능)는 펀드(임팩트투자펀드)라고 대답한 기관이 20개(90.9%), 개별 투자(직접투자) 7개(31.8%), 재단ㆍ기금 등을 통한 간접투자 1개(4.5%) 등으로 나타나 임팩트투자펀드의 활용이 두드러졌다.
임팩트투자 운용자산의 국내투자 비중(투자 금액 기준)에 대한 질문에는 20개 기관이 응답하였는데 이 중 국내 투자 비중이 100%라고 대답한 기관이 11개(55%)였으며, 90%~99%로 대답한 기관이 7개(35%), 60~70%로 대답한 기관이 2개(10%)로 나타났다. 국내투자와 해외투자를 병행하는 9개 기관은 미국 및 캐나다 지역에 6개, 서부/북부/남부 유럽 지역에 2개, 동남아시아 지역에 4개의 투자 포트폴리오를 보유하고 있었다. 한편 동부 유럽 및 중앙아시아, 동아시아, 남아시아, 사하라 이남 아프리카, 라틴 아메리카 및 카리브해 지역, 오세아니아, 중동 및 북아프리카 등에 투자하고 있는 기관은 없는 것으로 나타났다. 이는 우리나라 임팩트 투자기관들의 투자가 아직까지는 국내를 중심으로 이뤄지고 있으며, 북미, 유럽, 동남아 지역에 제한적인 투자 시도가 이뤄지고 있음을 보여준다.
임팩트투자를 제외한 일반자산에 대한 투자의 기준수익률(benchmark return)과 목표수익률(target return) 수준에 대한 설문에 대해서는 15개 기관이 응답했는데 평균 기준수익률은 7%, 목표수익률은 13%였다. 한편 일반투자 펀드의 평균 만기는 96개월, 평균 목표 투자 기간은 56개월이었다. 임팩트투자의 기준수익률과 목표수익률에 대한 질문에 대해서는 19개 기관이 응답했는데 평균 기준수익률은 5%, 목표수익률은 12%였다. 임팩트 펀드의 평균 만기는 96개월로 일반펀드와 차이가 없었으나 평균 목표 투자 기간은 49개월로 일반펀드에 비하여 다소 짧은 것으로 조사되었다.
다. 임팩트투자 배분ㆍ활동ㆍ성과
임팩트투자 자산 중 자산군별 배분 비율에 대한 설문에 대해서는 20개 기관이 응답하였는데 사모주식은 19개 기관, 주식연계대출(메자닌 캐피탈, 후순위 부채, 전환사채, 워런트 등 포함)은 5개 기관, 현금성 자산은 5개 기관이 2024년 말 현재 해당 자산군을 보유하고 있는 것으로 나타났다. 이에 더하여 공모주식, 사모대출, 공모대출, 실물자산 등에 대해서도 각 1개의 기관이 자금을 배분하고 있는 것으로 나타났다.
설문 참여 21개 기관 중 20개 기관이 사모 임팩트자산만을 보유하고 있었으며, 1개 기관은 사모 임팩트자산과 공모 임팩트자산을 모두 보유하고 있다고 답하였는데 해당 기관의 공모자산 보유 비율은 10% 미만, 사모자산 보유 비율은 60~69%인 것으로 나타났다.
투자 대상 임팩트 기업의 생애주기 단계별 자산 배분 비율을 점검하기 위하여 설문 참여 기관이 보유한 자산 중 연구진이 제시한 씨드/창업 단계, 벤처 단계, 성장 단계, 성숙 단계 등 4개의 생애주기 단계 각각에 해당하는 자산 보유(금액 기준) 비율을 질문하였는데 16개 기관이 응답하였다.18) 각 단계별 평균 자산 보유 비중은 씨드/창업 단계 9.4%, 벤처 단계 60.3%, 성장 단계 22.0%, 성숙 단계 8.3%로 나타나 초기 기업에 대한 투자가 가장 큰 비중을 차지하고 있었다. 설문에 응한 임팩트투자 운용사 대부분이 중소기업 모태펀드 등 공공 부문의 투자를 유치하고 있는데 이들 공공 부문이 초기 기업에 대한 투자를 요구한다는 점이 작용한 것으로 보인다.
임팩트투자 대상 산업 부문에 대한 질문(복수 응답 가능)에 응답한 21개 기관은 에너지 19개(90.5%), 교육 7개(66.7%), 식품/농업 14개(66.7%), 정보통신기술 12개(57.1%), 보건 11개(50.0%), 제조 10개(47.6%), 금융서비스(소액금융 제외) 10개(47.6%), 기후변화 5개(23.8%), 주거 5개(23.8%), 수자원 및 위생 3개(14.3%), 소액금융 2개(9.5%), 문화예술 2개(9.5%), 인프라 2개(9.5%) 순으로 답하였다.
임팩트투자에 대한 기대 수준 대비 현재까지 재무성과 및 사회성과에 대한 만족도에 대한 질문에는 21개 기관이 응답했다. 재무성과 만족도 평균은 3.2/5점(긍정 응답 비율 38.1%), 사회성과 만족도 평균은 3.3/5점(긍정 응답 비율 33.3%)로 나타났다.
임팩트투자의 목표 및 우선순위 설정 시 중요하게 고려하는 사항(복수응답 가능)에 대해 응답19)한 21개 기관 중에서 해결이 필요한 문제의 규모라고 응답한 기관은 15개(71.4%)였으며, 그밖에 투자자 및 고객의 목적 16개(76.2%), 피투자자의 기준치 또는 역대 성과 9개(42.9%), 피투자자의 목적 7개(33.3%), 규제상 요구 7개(33.3%), 지역개발의제 5개(23.8%), 국제개발의제 4개(19.0%), 임팩트 자료 획득 가능성 3개(14.3%), 최종 이해관계자의 반응 2개(9.5%), 실현 가능성 1개(4.8%) 순으로 나타났다. 사회적 의미가 있는 대규모 문제 해결과 자금공급자의 요구가 투자 목표 설정과 우선순위 결정에서 대부분의 운용사가 중요하게 고려하는 요소인 것으로 나타났다.
임팩트 성과목표를 수정하는 경우, 그 이유에 대한 질문(복수응답 가능)에 대해서 대답한 20개 기관 중에서 임팩트 성과 관련 신규 정보/증거 획득 때문이라고 대답한 기관은 5개(25.0%)였으며, 그 외에도 이해관계자 피드백 5개(25.0%), 기한 만료에 따른 임팩트 성과 목표 업데이트 2개(10.0%), 기존 임팩트 성과 목표 초과 달성 1개(5.0%), 기존 임팩트 성과 목표 달성 실패 6개(30.0%), 재무적 기대치 달성 실패 6개(30.0%), 규제변화 4개(20.0%), 국제개발목표 및 업계 이니셔티브 1개(5.0%), 사업모델 변경 1개(5.0%), 사업상 어려움 발생 1개(5.0%) 등으로 나타났다. 임팩트 성과 목표를 수정하지 않는다고 응답한 기관도 4개(20.0%) 있었다.
임팩트 측정 전략 수립 시 활용하는 프레임워크에 대한 질문(복수 응답 가능)에 응답한 21개 기관 중 UN SDGs(Sustainable Development Goals)라고 응답한 기관은 16개(76.2%)였으며, IMP(Impact Management Project) 프레임워크 10개(47.6%), UN PRI(UN Principles for Responsible Investment) 2개(9.5%), UNDP(UN Development Programme)의 SDG Impact 이니셔티브 1개(4.8%), 세계은행 산하 국제금융공사(IFC)의 OPIM(Operating Principles for Impact Management) 0개(0.0%) 순이다. 해당 사항이 없다고 응답한 기관도 3개(14.3%) 있다.
임팩트 측정 및 관리에 활용하는 도구 또는 시스템에 대한 질문(복수 응답 가능)에 응답한 21개 기관 중 GIIN(Global Impact Investing Network)의 IRIS+라고 응답한 기관은 5개(23.8%)였으며, GRI(Global Reporting Initiative)의 지속가능성 보고서 작성 기준 4개(19.0%), B Corp의 GIIRS(Global Impact Investment Rating System) 4개(19.0%), SASB(Sustainability Accounting Standards Board)의 SASB 표준 2개(9.5%), 회사 자체 개발한 가이드라인 2개(9.5%), 한국형 ESG 평가 기준 1개(4.8%), 위원회 개최 통한 개별 기업 임팩트 기준 설정 및 측정 관리 1개(4.8%) 순으로 나타났다. 해당 사항이 없다고 응답한 기관은 11개(52.4%)에 달했다. 응답자의 과반이 국제적으로 통용되는 임팩트 측정 및 관리 도구를 활용하지 않는다는 점에 주목할 필요가 있다. 반면 GIINSIGHT 리포트(Hand et al., 2023)에 따르면 글로벌 임팩트투자자의 78%가 IRIS+를 활용하고 있으며, SASB(22%), GRI(19%), GIIRS(16%) 등 복수의 도구를 활용하여 임팩트를 측정하고 관리하는 것으로 나타났다. 이 점 역시 한국 임팩트투자 생태계가 글로벌 스탠더드에 크게 미치지 못하는 부분으로 사료된다.
임팩트 보고서의 공개 대상에 대한 질문(복수 응답 가능)에 응답한 21개 기관 중 LP 투자자라고 응답한 기관은 19개(90.5%)였으며, 이어서 정부/지자체/공공기관 13개(61.9%), 피투자기업의 경영진 8개(38.1%), 언론과 대중 6개(28.6%), 피투자기업의 직원 2개(9.5%), 피투자기업의 고객과 수혜자 2개(9.5%) 순으로 나타났다. 해당 사항 없음이라는 응답도 2개(9.5%) 있었다. 자금을 공급한 투자자에 대한 임팩트 결과 보고는 상당히 광범위하게 이루어지고 있으나 외부의 이해관계자나 일반 대중에 대한 정보 공개는 상대적으로 부진한 것으로 보인다. 민간 주도로 임팩트투자가 주로 이뤄지는 해외에 비해 모태펀드, 정부지원금 등 정책성 공적자금이 많이 투입되는 한국 임팩트투자 생태계의 특성을 고려할 때, 외부 이해관계자 및 일반 대중에 대한 임팩트 성과 공개가 책무성(Accountability) 차원에서 좀더 적극적으로 이뤄질 필요가 있을 것으로 사료된다.
임팩트 성과 평가의 주기에 대한 질문에는 16개 기관이 응답했으며, 반년마다 평가한다는 기관이 5개(31.3%)로 가장 많았다. 그 외에는 매년 4개(25.0%), 임의 시점 3개(18.8%), 분기별 2개(12.5%) 순으로 나타났다. 평가하지 않는다는 기관도 2개(12.5%) 있었다. 임팩트 평가에 대한 적극성의 측면에서 운용사 간 상당한 차이가 존재하는 것으로 보인다. 한편 GIINSIGHT 리포트(Hand et al., 2023)에 따르면 글로벌 임팩트투자자의 94%는 최소 1년에 1회 자신들의 임팩트를 평가한다고 밝혔으며, 이 중에는 분기별로 평가한다는 응답도 31%에 달했다. 이 부분 역시 글로벌 스탠더드와는 차이가 있는 것으로 보인다.
임팩트 측정 결과의 활용 방식에 대한 질문(복수 응답 가능)에 대해서는 21개 기관이 응답했으며, LP 보고에 활용한다는 기관이 19개(90.5%)로 가장 많았다. 그 외에 투자 조건 및 의사결정에 반영 10개(47.6%), 투자자산 관리 개선에 활용(예: 투자 성과 관리, 리스크 관리, 포트폴리오 모니터링 등) 7개(33.3%), 피투자회사의 경영 의사결정 지원에 활용 7개(33.3%), 부정적 임팩트 관리 및 완화에 활용 4개(19.0%), 학습‧적용‧투명성 제고를 위한 기반으로 활용 3개(14.3%), 해당 사항 없음 1개(4.8%) 순으로 나타났는데, 임팩트 측정 결과의 주된 목적이 자금을 공급한 투자자(LP)에 대한 성과 보고임을 확인할 수 있다.
임팩트 성과 달성 정도와 임팩트 투자기관의 담당 임원에 대한 보상 연계에 대하여(복수 응답 가능) 21개 기관이 응답했으며, 해당 사항이 없다는 응답이 13개(61.9%)로 가장 많았다. 그 외에는 칭찬, 격려 등을 통한 동기부여 제공 5개(23.8%), 승진 관련 성과평가 요소에 포함 3개(14.3%), 상장‧표창 등 비경제적 보상과 연계 1개(4.8%), 펀드 정산 후 인센티브 고려 1개(4.8%) 순으로 나타났다. 그러나 임팩트 성과를 임원의 경제적 보상과 직접적으로 연계한다는 응답은 없었다. 성과와 보상, 특히 경제적 보상을 연계시키는 유인구조가 임팩트투자 영역에서는 아직 적극적으로 활용되고 있지는 않은 것으로 보인다.
부정적 임팩트가 발생할 경우 대응 방안에 대한 질문(복수 응답 가능)에 대해서는 21개 기관이 응답했으며, 해당 임팩트투자 건에 대한 설명을 요구하거나 실사를 고려한다는 기관이 14개(66.7%)로 가장 많았다. 그 외에는 부정적 임팩트의 적극 관리 및 완화 노력 13개(61.9%), 자체 학습 및 향후 적용 방안을 찾기 위해 활용 7개(33.3%), 기존 임팩트투자 전략에 대한 재검토 5개(23.8%), 피투자자의 고의가 발견되는 경우 회수 1개(4.8%) 순으로 나타났다. 해당 사항이 없다는 응답도 3개(14.3%) 있었다. 투자로 인하여 부정적 임팩트가 발생하는 경우 자금 회수 등과 같은 소극적인 대응보다는 해당 투자 건에 대한 실사나 부정적 효과 완화를 위한 노력 등과 같은 적극적인 노력을 기울이는 경우가 절대적 다수임을 확인할 수 있다.
마. 피투자기업 관리 및 관여(engagement)
피투자기업의 이해관계자20) 관계 관리 활동을 위해 어떤 정보를 고려하는지를 묻는 질문(복수 응답 가능)에 대해서는 21개 기관이 응답했는데, 피투자기업의 임팩트 성과에 대한 이해관계자의 인식 11개(52.4%), 수혜자의 니즈/수요 파악 10개(47.6%), 이해관계자 인터뷰/설문 결과 7개(33.3%), 이해관계자 만족도 모니터링 결과 5개(23.8%), 정기 펀드 운용 보고 1개(4.8%), 실제 결과물 중심 판단 1개(4.8%) 순으로 나타났다. 해당 사항이 없다는 응답도 3개(14.3%) 있었다.
피투자기업의 임팩트 성과 관리를 위해 수행하는 활동에 대한 질문(복수 응답 가능)에 대해서는 21개 기관이 응답했으며, 재무성과 개선 논의 19개(90.5%)로 가장 많았다. 그 외에는 사회성과 개선 논의 11개(52.4%), 비재무적 및 기술적 지원 11개(52.4%), 이사회 참여 10개(47.6%), 주주 권리 옹호 7개(33.3%), 의결권대리 행사 3개(14.3%) 순으로 나타났다. 응답자들이 사회성과에 비하여 재무적 성과의 개선에 매우 적극적으로 임하고 있음을 확인할 수 있는데 응답자들이 모두 임팩트투자를 적극적으로 표방하고 있다는 점을 감안할 때 다소 의외의 결과인 것으로 보인다.
피투자기업에 대한 임팩트 측정 요구 여부에 대한 질문에 대해서는 21개 응답기관 중 12개(57.1%) 기관이 요구한다고 응답했다. 피투자기업에 대한 임팩트보고서 제출 요구 여부에 대한 질문에 대해서는 3개(14.3%) 기관만이 요구한다고 대답했는데 임팩트 측정 과정에서 피투자기업의 참여가 활발하지는 않음을 확인할 수 있다.
임팩트 측정 결과를 어떤 용도로 활용할 것을 피투자기업에 권고하고 있는지에 대한 질문(복수 응답 가능)에 대해서는 21개 응답 기관 중 최종이해관계자 니즈 이해에 활용할 것을 권고한다는 기관이 8개(38.1%)로 가장 많은 것으로 나타났다. 마케팅 및 평판 구축에 활용 권고 7개(33.3%), 제품 및 서비스 개선에 활용 권고 6개(28.6%), 경영의사결정의 근거로 활용 권고 6개(28.6%), LP에 대한 보고에 활용 권고 1개(4.8%) 순으로 나타났다. 해당 사항이 없다고 응답한 기관도 5개(23.8%) 있었다. 응답자들은 임팩트 성과 측정 결과를 주로 피투자기업의 의사결정이나 행태 변경에 활용하고 있는 것으로 나타났으나 측정 결과를 별다른 용도로 활용하고 있지 않다는 응답도 5개로 상당한 수준에 달한다는 점에도 주목할 필요가 있다.
피투자회사의 임팩트 지속성을 담보하기 위하여 어떻게 노력하고 있는지를 묻는 질문(복수 응답 가능)에 대해서는 피투자회사의 임팩트 성과에 대한 지속적 모니터링을 한다는 기관이 12개(57.4%)로 가장 많았다. 그 외에 사업 수행 시 미션 일치성(소셜 미션 내재된 비즈니스모델) 강조 8개(38.1%), 투자 회수 이후에도 관계 지속 8개(38.1%), 피투자회사의 자문역 또는 이사회 참여 8개(38.1%), 임팩트 추구에 대한 보유하고 있는 인수자 선택 4개(19.0%) 순으로 나타났다. 해당 사항이 없다고 응답한 기관도 5개(23.8%) 있었다.
설문 결과, 임팩트 측정과 관리에 대해서는 그 중요성에 대한 인식은 매우 높지만, 실제 실행 측면에서는 상당한 제약 내지는 한계점이 존재함이 확인되었다. 많은 기관이 임팩트 측정의 필요성에 공감하면서도, 표준화된 지표의 부재, 측정 비용과 인력 부담, 피투자기업의 역량 한계 등을 주요 어려움으로 지적하였다. 이로 인하여 정교한 임팩트 관리보다는 정성적 평가나 최소한의 정량 지표에 의존하는 경우가 적지 않은 것으로 나타났다. GIINsight 보고서(Hand et al., 2023)에 나타난 글로벌 스탠더드와 비교 시 임팩트 측정 및 관리 관행에 있어서 한국 임팩트 생태계가 조금 더 고민해야 할 부분들도 몇 가지 포착되었다.
정책 및 제도 환경에 대한 인식도 중요한 시사점을 제공한다. 응답자들은 모태펀드 등 공공자금의 역할이 국내 임팩트투자 시장 형성에 결정적이었다고 평가하면서도, 동시에 성과 평가 기준이 여전히 재무성과 중심이라는 점에서 한계를 지적하였다. 특히 임팩트 성과를 제도적으로 인정하고 보상하는 장치가 미흡하다는 인식이 강하게 나타났으며, 이는 임팩트투자의 확장과 고도화를 저해하는 요인으로 작용하고 있음을 시사한다.
또한 임팩트투자자들은 향후 생태계 발전을 위해 ① 임팩트 측정 및 공시 기준의 점진적 표준화, ② 정책자금의 역할 재정립, ③ 임팩트투자 전문 인력 양성, ④ 민간 자본의 유입을 촉진할 수 있는 제도적 신호의 필요성을 공통적으로 제기하였다. 이는 임팩트투자가 여전히 ‘전환기적 시장’ 단계에 머물러 있으며, 제도적 설계에 따라 향후 성장 경로가 크게 달라질 수 있음을 보여준다.
이상 본 장에서의 분석은 국내 임팩트투자자들이 분명한 가치 지향성과 전략적 일관성을 갖고 있으나, 측정‧보상‧제도 측면의 미성숙으로 인해 임팩트투자가 가지는 잠재력이 아직까지는 현장에서 충분히 실현되지 못하고 있음을 보여준다.
3. 임팩트투자 관련 현안 이슈: 심층 면담
여기에서는 설문에 참여한 임팩트 투자기관들의 의견을 종합하고 임팩트투자 운용사를 대상으로 별도 실시한 심층 면담을 통하여 파악한 임팩트투자 관련 주요 이슈들을 소개한다.
가. 임팩트투자 확산의 장애요인
1) 임팩트투자 자금 및 유한책임 투자자(LP) 기반 부족
먼저 그간 꾸준한 성장에도 불구하고 여전히 한국의 임팩트투자 시장이 가지는 한계 중 하나는 펀드 규모가 작고 유한책임 투자자(LP) 풀이 제한적이라는 점을 지적할 수 있다. 임팩트투자 자산이 전체 운용자산 대비 차지하는 비중이 크지 않으며, 생애주기 상 초기에 해당하는 기업에 주로 투자하는 인내 자본(patient capital)의 성장이 미흡하여 재무적 성과는 물론 임팩트 성과 창출이라는 측면에서 발전 가능성 있는 기업이 자본을 확보하는 데 어려움을 겪고 있다. 이러한 어려움의 가장 중요한 원인으로는 임팩트투자 시장에서 유한책임 투자자 기반이 부족하여 출자자 모집이 여전히 어렵다는 점을 들 수 있다.
2) 임팩트 정의의 다양성
임팩트자산을 운용하는 기관마다 추구하는 임팩트의 개념과 범위가 매우 다양할 뿐 아니라, 임팩트 측정의 정량‧정성적 기준 모두 통일되지 않아 혼란의 여지가 존재한다. 임팩트 개념을 지나치게 좁게 설정하는 경우 혁신적이고 성장잠재력이 높은 기업이 투자 대상에서 배제될 위험이 있으며, 반대로 지나치게 넓거나 모호하게 설정하는 경우 적절하지 못한 기업에 임팩트투자 자금이 공급되는 임팩트 워싱(impact washing)의 위험이 있다. 따라서 명확하면서도 유연한 범주의 임팩트 개념화 노력이 필요하다.
3) 체계적 임팩트 측정의 어려움
임팩트를 객관적 수치로 정량화하고 투자자나 이해관계자를 대상으로 이를 입증하는 것은 매우 어려운 과제이다. 또한 임팩트투자 활동으로 인하여 사회적 가치가 발생하였다는 점, 즉 인과성 증명이 쉽지 않고, 임팩트 측정에 소요되는 비용과 데이터를 확보하는 것 역시 부담스러운 것이 사실이다. 우리나라 임팩트 생태계 발전 단계의 성숙도가 높지 않아 임팩트 측정 관행이 아직 안정화되었다고 보기 어려우며 학습 단계에 머무르고 있음을 부정하기 힘들다. 현 상황에서 지나치게 엄격한 임팩트 목표를 제시하고 정확한 측정을 요구하는 것이 오히려 투자 판단을 경직시키는 요소로 작용할 수 있음에 유의할 필요가 있다.
4) 재무적 성과와 사회적 성과 간 균형의 어려움
사회적 성과와 재무적 성과를 동시에 추구하는 것이 임팩트투자의 개념을 구성하는 핵심 요소임은 분명하나, 이 목표를 실제로 달성할 수 있는 투자 프로젝트를 발굴하고 실행하는 것은 쉬운 일이 아니다. 펀드 성과 평가에서 내부수익률(IRR)이 중요시되는 현실에서 비록 임팩트투자를 내세우고 있다고 하더라도 재무적 성과가 우선시되고 사회적 성과는 재무적 성과 달성 이후 부가 요소로 고려되는 측면이 강한 경우가 많다.
반면 임팩트 기업 창업자 중 일부는 사회적 성과를 지나치게 내세운 나머지 재무적 수익에 대한 인식이 높지 않아 기업의 장기적 지속가능성에 구조적 문제가 내재하고 있는 경우도 적지 않다. 재무적 성과와 사회적 성과에 대한 투자자의 선호를 반영하여 투자 포트폴리오를 구축하고 관리하는 것이 임팩트 투자기관의 궁극적 임무인데 이를 성공적으로 반영할 수 있는 경험과 역량을 축적하고 있는 자산 운용자는 아직 충분하지 않은 것으로 보인다.
5) 회수(exit)시장 부진 및 투자 사이클 정체
임팩트투자를 포함한 사모투자 영역에서 투자자는 기업공개(IPO) 또는 인수합병(M&A)을 통하여 자금을 회수함으로써 투자 사이클이 완료되고 새로운 투자 사이클이 시작된다. 따라서 효율적인 회수시장의 존재는 임팩트투자 사이클 전체가 원활하게 작동할 수 있는 기반이 된다. 그러나 우리나라의 임팩트투자 생태계에서 회수시장의 성숙도는 아직 미흡한 상태에 머물러 있고, 특히 중장기 투자의 회수가 어려워 펀드의 지속성 확보에 심각한 장애로 작용하고 있다.
6) 임팩트 스타트업 기반 및 투자 파이프라인 한계
투자 가치를 보유한 스타트업 단계의 임팩트 기업 풀이 규모와 다양성 측면에서 만족스럽지 못한 상태를 벗어나지 못하고 있을 뿐 아니라, 임팩트 벤처투자자들의 집중적인 관심 대상인 스케일업(scale-up) 단계에 속하는 기업의 수가 많지 않아 적절한 투자 대상 기업을 찾기 힘들며 후속 투자연계가 어렵다. 본격적인 성장과 시장 진입 단계에 해당하는 임팩트 기업의 수가 많아져야 임팩트투자 시장의 수급이 안정될 것으로 보인다.
나. 향후 임팩트투자 시장 전망
한국 임팩트투자 시장의 향후 추이에 대하여 임팩트투자 운용사들은 대체적으로 긍정적으로 전망하고 있다. 그러나 시장의 향후 성장이 순간적 도약을 거쳐 폭발적으로 이루어지기보다는 점진적이고 단계적인 모습을 보일 것으로 예상하는 견해가 다수이다. 임팩트투자 운용사들은 현재 우리나라의 임팩트투자 시장이 아직 본격적인 도약(take-off) 단계에 도달하지 못하고 있어서 일종의 성장통을 겪고 있는 것은 분명하지만 장기적으로 성장잠재력은 풍부하다는 의견을 제시하고 있다. 시장의 잠재력이 잠재력으로 머무르지 않고 실현되기 위해서는 임팩트 유니콘(unicorn)의 탄생이나 대규모 회수 성공 사례의 등장이 중요한 계기가 될 것으로 전망하고 있다.
1) 기후 및 환경 위기 심화에 따른 임팩트투자 수요 확대
면담에 참여한 다수의 임팩트투자 운용사가 기후 및 환경 위기 대응 분야에 대한 투자 수요가 임팩트투자의 주된 성장동력이 될 것이라는 기대를 표시하였다. RE 100(renewable electricity 100%), 넷제로(Net-Zero)로 대표되는 기후 위기 대응 글로벌 규제는 자본의 흐름을 임팩트투자로 이동시키고 있는데, 특히 기후테크(climate technology) 시장은 수익성과 사회적 가치가 동시에 작동하는 유망한 영역으로 인식되고 있다.
ESG의 실천 요구나 탄소배출 규제 강화는 일시적 현상이 아닌 장기적 구조 변화로 인식되고 있다. 이러한 구조적 변화에 대한 대응이 과거에는 기업이 평판 효과(reputation effect) 획득을 위하여 선택적으로 수용하는 것이었으나 이제는 기업의 생존을 위하여 회피할 수 없는 구조적 추세로 인식되고 있다. 따라서 기후 위기 대응을 매개로 일반 기업과 임팩트 기업의 엄격한 구분은 큰 의미를 가지지 못하는 시대가 도래할 것으로 예상된다.
2) 임팩트 스타트업의 확산과 투자 시계의 장기화
시장 기제를 활용한 사회적 가치 창출에 대한 기대가 증가하면서 임팩트투자 시장이 자연스럽게 확장되고 있다. 그러나 이러한 추세가 장기적 지속성을 확보하기 위해서는 일정한 수준의 재무적 성과가 담보되어야 하는데 여기에는 재무적 성과와 사회적 성과를 동시에 창출할 수 있도록 혁신 역량을 갖춘 임팩트 스타트업의 확산이 핵심 전제임은 물론이다. 더하여 임팩트투자의 특징을 반영하여 장기적인 투자 시계(time horizon)를 가진 인내 자본과 기관투자자의 적극적인 시장 참여를 유치하는 것이 안정적인 시장의 성장을 위하여 매우 중요한 과제이다.
3) 벤처캐피탈(VC)의 구조 전환
임팩트 투자기관들이 제시한 의견에서 가장 흥미로운 점 중 하나는 임팩트투자에 집중하는 임팩트 벤처캐피탈이 독자적인 투자 수단(vehicle)으로 성장하기보다는 기존의 벤처캐피탈에 하나의 자산군(asset class)으로 편입되거나 모든 투자 판단에 있어 자산의 임팩트를 심사의 기준으로 내재화할 가능성이 높은 것으로 언급한 부분이다. 즉, 임팩트투자가 독립적인 섬과 같은 영역으로 존재하는 현재 상태에서 한 걸음 나아가 투자 생태계 전체에 임팩트 개념이 내재화되는 방식으로 확장될 가능성이 있다는 전망이 우세하다.
4) 임팩트 성과 검증 기반 확립
대부분 기관은 임팩트투자 시장 성장 이전에 임팩트 성과 검증 기반 확립이 필요한데 이를 위하여 노력과 자원을 투입할 것에 대한 요구가 점차 증가할 것이라는 의견을 제시했다. 그 이유는 첫째, 명확한 임팩트 정의와 정렬(alignment)이 되어야 임팩트 워싱 방어와 시장 신뢰 구축이 가능하다. 둘째, 정량화 가능한 측정 체계는 기관투자자(LP) 유입의 핵심 조건이다. 셋째, 임팩트 유니콘이 많아지고 투자회수에 성공한 사례가 자주 등장할 경우 임팩트생태계로 유입되는 자본이 확대되고, 임팩트투자 시장 성장의 촉매제가 될 것이다.
다. 향후 임팩트투자 시장 확대의 방향과 과제
심층 면담에 참가한 대다수 기관은 임팩트투자의 필요성과 잠재력을 인정하며 향후 투자활동 확장의 의지를 보였으나, 구체적 방식에 있어서는 기관별 역량이나 전략에 따라 차이를 보였다.
그러나 투자자의 의견을 종합해 볼 때 임팩트투자의 확대를 위하여 어떤 노력을 기울이고 있는지에 대하여 네 가지 정도의 공통된 현상을 확인할 수 있다. 첫째, 펀드 규모(AUM)의 확대가 필요하다는 점이 강조되었다. 구체적으로 임팩트 투자펀드의 지속적 결성과 운용자산 내 임팩트자산의 비중 유지 또는 확대가 필요하며 실제로 그러한 계획을 추진 중이라는 견해가 눈에 띄었다. 임팩트투자의 장기적 지속성 제고를 위하여 이해관계자와의 의사소통 강화에 대한 의지도 강고함을 확인할 수 있었다. 일부이지만 시장이 아직 충분히 성숙되지 못한 상황에서 외형 확장에 역량을 분산할 것이 아니라 운용 중 펀드의 투자자산 회수와 피투자 기업의 성공을 통한 성과 입증 등 내실을 다지는 것이 더욱 중요한 과제임을 강조하였다.
둘째, 투자 대상 임팩트 스타트업의 생애주기에 상응하는 투자 단계별 투자펀드의 다양화와 그에 따른 투자 방식의 다변화가 필요하며 이를 위하여 노력하고 있음을 강조하였다. 면담에 참여한 임팩트 투자기관들은 현재 시드(seed)나 창업 단계의 투자 중심에서 성장기까지 투자 대상 확장을 추진하고 있으며 단편적인 투자에 그치지 않고 일정한 성과가 있는 임팩트 스타트업에 대한 후속 투자를 강화하여 상장 및 인수합병을 통한 투자자금 회수의 기회를 확보하기 위하여 기업 거버넌스 및 지속가능성 제고를 지원할 필요가 있음을 강조하였다.
셋째, 임팩트 투자기관들은 향후 임팩트 금융이 하나의 방식이 아닌 포트폴리오 체계로 진화한다고 보고 있다. 예를 들어 임팩트투자의 규모 확대와 발전 과정에서 중요한 의미를 가지는 것으로 글로벌 시장에서 확인된 바 있는 혼합금융(blended finance)21) 확대, 국가 간 경계를 넘어선 투자 활성화, 임팩트투자 자산의 전통적 투자 포트폴리오로 통합과 같은 흐름을 수용하여 임팩트 투자시장의 질적 도약을 추구할 필요가 있음을 강조하였다. 이는 단순 펀드 규모 확대가 아닌 투자구조 혁신 및 금융 수단 다각화를 위한 전략으로 해석할 수 있다.
넷째, 투자 영역별 투자 심사와 관리의 전문성 강화가 중요한 과제인데 이를 해결하기 위하여 임팩트 투자기관 대부분은 심사역 등 전문 인력을 추가로 채용할 계획을 밝히고 있다. 투자 단계별로도 전문화가 추진되고 있는데 예를 들어 소풍벤처스의 경우 초기 기업에 집중투자하는 소풍커넥트와 그 이후의 단계에 속하는 기업에 투자하는 소풍벤처스로 조직을 분리하여 운영하고 있다.
이상과 같이 임팩트 투자기관들의 확장 계획은 양적 확대(펀드 규모)와 질적 확대(투자 방식‧전문성) 두 가지 측면에서 모두 진행되고 있는 것으로 판단된다. 다만 임팩트투자가 이전과는 다른 차원의 성장 단계에 진입하고 나아가 전통적인 자산 운용에 유기적으로 통합되어 자산 배분의 대상이 되기까지는 상당한 시일이 필요할 것으로 보인다. 성공적 임팩트투자 회수의 경험이 다수 축적되어 시장의 신뢰를 획득하여야 함이 선결 조건임은 물론인데 면담 참가자들은 대부분 이를 위하여 향후 3~5년의 시장 전개가 중요함을 강조하였다.
Ⅴ. 정책 시사점 및 결론
1. 임팩트투자 시장 확대와 기반 강화를 위한 정책 시사점
이상의 논의를 종합하면 우리나라의 임팩트투자 생태계는 자금공급자, 자금 배분 및 운용자, 자금수요자, 기타 인프라 기관 등 핵심 요소들이 기본적인 틀을 갖춘 상태인 것으로 판단된다. 그러나 임팩트투자가 사회를 구성하는 제도로 확립되는 단계로 도약하기 위해서는 투자 저변 확대, 시장 규모, 투자 및 평가 인프라 강화 등 해결해야 할 과제들이 여전히 다수 존재한다. 이하에서는 임팩트투자 시장의 양적‧질적 도약을 지원하기 위하여 어떤 정책적 노력을 기울여야 하는지를 중심으로 논의한다.
가. 정책금융의 지원 확대와 운용의 유연화
제Ⅲ장과 제Ⅳ장에서 살펴본 바와 같이 최근 빠르게 증가하고 있으나 국내 임팩트투자 시장의 규모는 여전히 만족스럽지 못한 수준을 벗어나지 못하고 있는 것이 사실이다. 임팩트투자로 인하여 발생하는 긍정적인 외부효과와 극심한 정보 비대칭 때문에 민간 금융시장의 자원 배분 기능이 작동하지 않으므로 사회 후생의 증대를 위하여 정부와 공공 부문의 적극적인 역할이 요구된다(박창균, 2016).
이에 부응하여 최근 한국벤처투자(KVIC)가 운용하는 중소기업모태펀드와 한국성장금융이 운용하는 성장사다리펀드 등 정책금융펀드가 임팩트 영역에 대한 투자를 확대하고 있으나 투자 규모 확대에 대한 시장의 요구가 여전히 높다. 한국벤처투자가 운용하는 중소기업모태펀드의 소셜벤처 전용 출자 계정이나 한국성장금융이 운용하는 성장사다리펀드의 사회적경제‧임팩트투자 전용 트랙을 통하여 임팩트투자 영역에 정책자금이 투입되고 있는데 투자 규모의 확대에 더하여 몇 가지 제도적 정비가 필요한 것으로 보인다.
기업의 성장 과정에서 지분자본(equity capital)과 부채자본(debt capital)이 모두 필요한데 임팩트 기업의 경우 심각한 정보 비대칭으로 인하여 은행 대출이나 채권 발행을 통한 부채자본 조달에 큰 애로를 겪는다.22) 정책자금을 기반으로 설립된 투자펀드가 일정한 범위를 넘지 않는 수준에서 임팩트 기업을 대상으로 부채자본을 공급하는 것을 허용하거나 임팩트 기업을 대상으로 하는 사모 신용(private credit) 전용 펀드를 허용하는 방안을 검토할 필요가 있다. 중소기업모태펀드나 성장사다리펀드 등 임팩트 투자자금을 공급하는 기존의 정책 펀드에 대해서는 피투자기업에 대한 대출이 금지되어 있으므로 임팩트투자 전용 모태펀드를 별도로 설치하여 임팩트 기업의 부채자본 조달 애로에 대응하는 방안을 검토할 필요가 있다.
더하여 기존 정책자금 지원의 틀을 크게 바꾸지 않고 임팩트 영역에 대한 정책자금 지원을 확대하는 방안으로 임팩트펀드가 아닌 일반 벤처펀드가 임팩트 기업에 투자하는 경우 펀드 선정이나 자금 배분 등에서 투자 규모에 상응하는 혜택을 주는 방안을 생각해 볼 수 있다.
다른 한편으로는 정책자금의 지원을 받은 임팩트투자펀드의 운용사에 대한 유인을 강화하기 위하여 주목적 투자 비율23)을 완화하거나, 기대되는 사회적 가치에 상응하여 재무적 목표수익률을 낮게 설정하고 관리보수율 상향 지급 등의 혜택을 제공할 수 있을 것이다.
정책금융 지원이 창업 초기 단계의 임팩트 기업에 지나치게 집중되지 않도록 정책펀드를 창업 초기와 스케일업 단계로 구분하고 시장 상황과 수요에 따라 자금을 배분하는 체제를 갖추고 출자 리그별로 참여 운용사의 풀(pool)을 관리하는 등 정책의 실효성 제고에 관심을 기울여야 할 것이다. 특히 창업 초기 기업에 대한 투자 리그에는 임팩트 전문 창업기획자(accelerator)에 대한 정책자금 공급에 우선순위를 두고 그간의 노력에도 불구하고 여전히 만족스럽지 못한 모습을 보이고 있는 회수시장 활성화를 위하여 임팩트 세컨더리(secondary) 펀드, 임팩트 그로쓰(growth) 펀드, 임팩트 인수합병(M&A) 펀드 등의 결성에 정책자금의 전향적 참여가 필요하다.
중소기업 모태펀드나 성장사다리펀드 등 기존의 틀을 활용하여 정책자금을 공급하는 사업 수행 방식을 탈피하고 임팩트투자 분야만을 대상으로 하는 별도의 정책자금 공급 기구를 도입하는 방안을 검토할 필요가 있다. 기존의 틀을 활용하는 경우 새로운 조직을 도입하는 데 소요되는 비용을 절감할 수 있고 경험을 통하여 축적된 노하우를 활용할 수 있다는 점에서 이점이 있을 수 있다. 그러나 벤처투자와 임팩트투자가 투자 대상을 선정하고 자금을 배분하는 기본 원칙이 서로 다르고 그에 따라 자금 운용의 구체적인 양태가 달라져야 할 것이므로24) 정책자금을 공급하는 별도의 조직을 설치하여 운영하는 것이 바람직할 것으로 판단된다.
2026년 8월 20일「사회연대경제기본법」이 국회를 통과함에 따라 임팩트투자를 전담하는 별도의 정책금융 기구를 설치할 수 있는 법적 근거가 마련되었다. 동 법은 중소벤처기업부 인증을 받은 소셜벤처를 사회연대경제기업의 한 종류로 명시하고25) 금융지원을 포함한 정책 지원 대상으로 설정하고 있다. 구체적으로 사회연대경제 발전기금을 설치하고26) 기금을 재원으로 하여 사회연대경제조직을 대상으로 투자와 융자, 보증 등 각종 금융지원을 제공27)할 수 있도록 조치하고 있다. 임팩트투자에만 집중하는 정책자금 공급 기구가 설립된다면 중소기업모태펀드나 성장사다리펀드의 틀 안에서 운영되고 있는 정책자금 집행 체계가 시장의 요구를 보다 유연하게 수용할 수 있을 것으로 기대된다.
나. 민간투자 촉진을 위한 정책적 배려와 제도 정비
임팩트투자 생태계 강화와 규모 확대를 위하여 정책자금의 역할이 중요하지만 정책자금만으로 문제를 해결할 수는 없고 민간자금과 역할 분담에 기반을 둔 협업이 필수적인 과제이다. 다시 말해 임팩트투자 생태계의 구축 단계를 넘어 본격적인 성장 단계로 전환하는 과정에서는 민간자금이 주도적인 역할을 수행할 수밖에 없고 정책자금은 투자를 주도하던 종전의 역할에서 탈피하여 민간자금을 임팩트투자 영역으로 유인하는 데 집중할 필요가 있다.
1) 혼합금융(blended finance)을 활용한 민간자금 유입 유도
의미 있는 규모의 사회적 가치 창출을 위해서는 상당한 수준의 자금 투입이 필요하다. 그러나 사회적 가치 창출을 위하여 재무적 수익률 일부를 포기할 용의가 있는 임팩트투자자로부터 대규모의 자금 확보를 기대하기에는 시장이 성숙하지 않은 현재 시점에서는 무리이다. 반면 정책자금이 자금에 대한 수요와 공급 간의 괴리를 충분히 메우기에는 분명한 한계가 존재한다. 따라서 연금펀드, 보험사, 국부펀드 등 재무적 수익률 극대화를 추구하는 전통적 투자자의 자금을 임팩트투자 시장으로 유도하는 것이 중요하다. 그러나 엄격한 선관의무(fiduciary duty) 준수 의무를 지고 있는 전통적 투자 기구의 자금을 유치하는 것은 쉬운 일이 아니다.
혼합금융(blended finance)은 임팩트투자 시장으로 재무적 수익률에 집중하는 전통적인 민간투자를 유치하기 위한 유력한 수단으로 부상하고 있다. 혼합금융은 기부자금이나 정부 지원금 등 사회적 가치 창출에 집중하는 양허성 자본(concessional capital)과 재무적 수익과 사회적 가치를 동시에 추구하는 임팩트 자본은 물론 시장수익률을 추구하는 상업적 자본 등 이질적이고 다양한 자본을 결합하여 재원을 조성하고 투자에서 발생하는 현금흐름을 재조합(re-engineering)하여 각 투자자가 요구하는 재무적 수익과 사회적 가치 조합을 보상으로 제공하는 금융 기법이다. <그림 Ⅴ-1>에 도시된 바와 같이 순수 재무적 투자자, 임팩트투자자, 양허성 투자자 등 재무적 수익과 사회적 성과 간 가중치가 서로 다른 자금공급자가 참여하여 임팩트투자펀드를 구성하고 펀드의 재무적‧사회적 투자 성과를 자금공급자의 요구에 맞도록 설계하여 보상한다. Flammet et. al.(2026)의 연구는 창출될 것으로 예상되는 사회적 가치의 규모에 따라 양허성 자금의 규모를 조절함으로써 사회적 가치 창출을 극대화하면서 민간자금을 유인(crowding-in)할 수 있도록 설계할 수 있다는 실증적 증거를 제시하였다. 이러한 목적 달성을 위해서는 공공자금을 대표하는 현재 중소기업모태펀드나 성장사다리편드가 따르고 있는 매우 엄격한 자금 배분과 운용 방식에 상당한 유연성을 허용할 필요가 있을 것이다.
혼합금융 구조는 임팩트투자 분야에 그치지 않고 지속가능성 투자나 인프라 투자 등 다양한 영역에서 민간자금 유인을 위하여 공적 목적의 자금을 촉매제로 활용할 목적으로 광범위하게 채택되고 있다(Pereira, 2017; International Finance Corporation, 2025; Flammet et. al.,2026).
다양한 목적을 가진 민간자금, 특히 재무적 수익률 확보에 집중하는 전통적 자금을 임팩트투자로 유인하기 위하여 세제 혜택을 부여하는 방안을 검토할 필요가 있다.
현재 조세특례제한법은 개인이 정부가 인정하는 벤처기업에 직접 투자하는 경우 투자 금액에 따라 투자액의 30~100%, 벤처투자기구28)에 출자하는 경우 투자액의 10%에 해당하는 금액에 대하여 종합소득세 소득공제를 허용하고 있다. 임팩트투자자의 경우에도 소셜벤처(social venture) 인증을 획득한 임팩트 기업에 개인이 직접 투자하거나 임팩트 창출을 목적으로 하는 적격 벤처캐피탈에 출자하는 경우 조세특례제한법이 제공하는 세제 혜택을 누릴 수 있다.29)
임팩트투자로부터 발생하는 사회적 가치가 가지는 긍정적 외부효과를 감안할 때, 순수하게 재무적 고려만으로 이루어지는 일반 벤처투자에 비하여 더 높은 수준의 세제 혜택을 부여하는 것이 바람직한 것으로 판단된다. 개인의 임팩트투자에 대하여 일반 벤처투자에 비하여 더 큰 세제 혜택을 부여하기 위해서는 세제 적격 임팩트 기업과 임팩트투자펀드에 대한 명확한 법적 정의가 전제되어야 한다. 임팩트 기업의 경우 기존의 소셜벤처 인증 제도를 활용하여 이들에 대한 직접투자나 임팩트투자펀드를 통한 간접투자를 강화된 세제 혜택의 대상으로 삼을 수 있을 것인데 공공기관인 기술보증기금이 동 인증 제도를 운영하는 데서 발생하는 경직성과 다양성 부재의 문제 등을 감안할 때 민간이 주도하는 판별 메커니즘에 의지하는 체제를 고민해 볼 필요가 있다.
이러한 관점에서 최근 델라웨어(Delaware)를 위시한 다수 미국의 주(state)에서 새로운 형태의 기업 법인 구조로 도입된 PBC(Public Benefit Corporation)를 우리 현실에 맞도록 조정하여 수용하고 PBC로 등록된 회사에 대한 직접 및 간접투자를 강화된 세제 혜택 대상으로 설정하는 방안을 추진하는 것이 바람직한 것으로 판단된다. PBC는 사회적 가치의 생산을 조직의 목적으로 정관 등에 명시하는 영리 법인인데(Murray, 2014), 주주의 재무적 이익과 이해관계자의 관심사인 사회적 가치를 동시에 추구한다는 의미에서 임팩트 기업 개념을 법적으로 수용한 것이다. PBC에 대해서는 재무적 수익과 사회적 가치를 동시에 추구할 법적 의무가 부과되고 그 결과를 재무제표와 사회적 성과 보고서 등의 형태로 공시할 것이 요구된다. 회계 법인 등과 같이 독립된 외부의 기관이 공시의 객관성과 진실성을 점검하여 주주와 투자자에게 보고한다. 이러한 의무를 수행하는 PBC에 대하여 재무적 수익률 극대화를 위한 노력에 대한 이사회의 선관의무 완화, 법인세 감면 등의 세제 혜택 등이 주어진다. 정부가 요건을 심사하는 우리나라의 소셜벤처 인증 제도와 달리 PBC 제도하에서는 임팩트 기업이 추구하는 사회적 가치를 기업 스스로 설정하도록 요구한다. 따라서 본질적으로 추상적일 수밖에 없는 사회적 가치에 대한 다양하고 창의적인 해석의 가능성을 허용하며, 기업이 제시한 사회적 가치의 적절성에 대해서는 정부가 아니라 시장, 즉 투자자가 판단함으로써 보다 효율적인 자원 배분을 기대할 수 있다는 장점이 존재한다.
3) 공익법인과 일반 영리기업의 임팩트투자 촉진
임팩트투자 시장의 잠재적인 민간투자자로 공익법인에 주목할 필요가 있다. 법제도 상의 차이로 인하여 정확하게 일치하는 것은 아니지만, 미국이나 유럽의 경우 우리나라의 공익법인과 상당히 유사한 목적과 기능을 가진 각종 재단(foundation)이 임팩트투자 생태계에서 자금공급자로 중요한 역할을 하고 있음은 제Ⅱ장에서 확인하였다. 우리나라 공익법인의 경우 2023년 기준 350조원에 달하는 대규모 자산을 보유하고 있을 뿐 아니라 매년 200조원에 달하는 수입을 거두고 있음에도 불구하고30), 임팩트투자에 대한 투자는 미미한 수준31)에 머물러 있는데 여기에는 공익법인의 자산 운용과 수익금 사용에 법률 및 조세제도 상의 제약이 큰 원인으로 작용한다.
공익법인은 사회 전체의 이익을 목적으로 설립된 법인으로 특정 개인이나 집단의 이익이 아닌 불특정 다수, 즉 공공의 이익을 위해 활동하는 비영리 법인이다. 공익법인은 학자금‧장학금 또는 연구비의 보조나 지급, 학술, 자선에 관한 사업을 목적으로 재단법인이나 사단법인의 형태로 설립된다. 공익법인에 대해서는 법인세 감면, 증여세 및 상속세 면제, 기부금 세액공제 등 다양한 세제 혜택이 제공되는 반면 기부 또는 출연받은 재산의 운용과 수익금의 사용에는 상당히 엄격한 법령상의 제약이 가해진다.
공익법인의 임팩트투자에 장애요인으로 특히 지적되는 법령상의 규제는 「상속세 및 증여세법」에 따른 공익법인의 주식 보유 한도와 수익금의 고유목적사업 외 사용 제한 등 두 가지이다. 주식 보유 한도 규제의 경우 공익법인의 특징과 공익 활동 요건 충족 여부, 공익법인과 주식 발행 회사의 관계에 따라 발행 주식 총수의 5%, 10%, 20% 등으로 복잡하게 설정되어 있다.32) 한도를 초과하여 보유하는 경우 초과분에 대하여 상속세 또는 증여세가 부과되는데 공익법인의 자산 운용이 예금과 부동산에 집중되는 상황을 초래한 중요한 원인으로 지적되고 있다(유철형, 2023).
이러한 제한은 재벌 총수 일가의 편법적 경영권 승계 또는 부당한 지배권 강화 수단으로 공익법인이 활용되는 것을 막고 상속세 및 증여세 회피 방지를 목적으로 하는 규제이다. 임팩트 기업이라고 해서 예외를 인정하지 않으므로 만만치 않은 규모의 자산을 보유하고 있는 공익법인의 임팩트투자에 장애 요소로 작용하는 것이 사실이다. 특히 공익법인이 씨드(seed)나 시리즈 A 단계 등 초기 임팩트 기업에 투자하는 경우 적은 금액의 투자만으로도 법령이 정하는 지분 보유 한도를 넘어서는 경우가 많아 투자를 위축시킬 수 있다. 한편 임팩트투자가 단순한 자산 운용인지 수익사업인지 불분명하여 투자 수익에 대한 세무 리스크가 항시 존재하고 임팩트 기업에 대한 투자가 공익목적사업으로 인정받지 못할 법률 리스크에 대한 대응도 어려운 일이다. 경제력 집중 방지라는 원래의 규제 취지를 훼손하지 않는 범위에서 규제를 정비할 필요가 있다. 이러한 취지를 반영하여 공익법인의 임팩트투자를 위축시키는 세법상의 규제를 완화하는 「상속세 및 증여세법」개정안33)이 국회에 계류 중인데 동 법안이 통과된다면 공익법인이 임팩트투자 시장에서 중요한 자금공급자로 부상할 수 있을 것으로 기대된다.
서구에서는 일반 영리기업, 특히 평판위험(reputation risk)을 중요한 관리 대상으로 삼고 있는 기업들이 임팩트 영역에 대한 중요한 자금공급자의 하나로 활약하고 있으나 우리나라에서는 그러한 활동이 극히 미약하다. 일반 영리기업의 임팩트투자 활동을 촉진하기 위하여 정책적 지원을 제공하는 방안을 생각해 볼 수 있다. 일부에서는 일반 영리기업이 투자한 임팩트 기업이 창출하는 사회적 가치를 화폐가치로 환산하여 세액공제 또는 보조금의 형태로 돌려줌으로써 이들의 임팩트투자를 촉진하는 방안을 제안하고 있는데34) 지원 대상 사회적 가치의 정확한 개념 정의와 측정의 어려움이 단기간에 실현되기는 쉽지 않을 것으로 판단된다. 다만 단기적으로 기업의 임팩트펀드 출자 시 피투자기업의 사회적 성과를 투자 기업의 ESG 평가에 긍정적으로 반영할 수 있도록 하거나, 간접투자를 통하여 성취한 사회적 가치에 대해 투자 금액에 비례하여 제한된 범위에서 세제 혜택을 제공하는 등 유인책을 검토할 수 있을 것이다.
다. 임팩트투자 인프라 강화를 위한 정책 지원
최근 괄목할 만한 성장을 성취하였으나 여전히 많은 취약점을 안고 있는 임팩트투자 생태계의 지속가능성 담보를 위하여 정부의 역할은 매우 중요하지만, 정책적 지원이 일방적 시혜를 제공하는 것이 아님이 강조될 필요가 있다. 임팩트 기업도 일반 기업과 마찬가지로 영리를 추구하는 기업이므로 시장 경쟁에서 살아남을 수 있는 자생력을 갖추어야 할 것이므로 과도한 정책 지원을 남발하기보다 자생할 수 있도록 정책 체계를 설계할 필요가 있다. 따라서 임팩트 기업에 한정된 지원을 제공하기보다 이미 상당한 규모로 이루어지고 있는 중소기업 일반을 위한 각종 지원 정책35)에서 임팩트 기업이 취약한 수익성이나 재무 건전성으로 인하여 일방적으로 소외되지 않도록 배려하는 정도로 충분할 것으로 판단된다.
다만 임팩트 생태계 인프라 지원을 위한 정책 지원이 필요한데 무엇보다도 아직은 생소한 임팩트 기업이나 임팩트투자 시장에 대한 정보의 생산과 유통을 촉진하고 관련 정책 수립을 지원하기 위한 전담 조직의 필요성이 현장에서 지속적으로 제기되고 있다. 다행히 2026년 8월 국회를 통과한 「사회연대경제기본법」이 임팩트 기업과 임팩트투자를 포함한 사회경제연대조직 전반의 성장을 지원하기 위하여 ‘한국사회경제연대원(경제원)’의 설립을 명시하고 있다.36) 특히 새로 설립될 경제원의 사업 영역으로 하나로 사회적 가치 평가 및 측정지표 개발, 사회연대경제 통합정보시스템 운영 및 통계 관리 등이 명시되어 있어 임팩트투자 생태계의 성장이 필수적인 인프라를 제공할 수 있을 것으로 기대된다. 다만 경제원이 이러한 인프라 구축 과정에서 민간의 참여를 배제하고 독주할 경우 다양성과 창의성을 통한 사회문제 해결 추구라는 임팩트투자의 근본원리와 충돌할 수 있으므로 조심스러운 접근이 요구된다. 특히 글로벌 시장에서도 아직 합의를 보지 못한 관계로 인하여 다양한 대안들이 사용되고 있는 사회적 가치 평가 및 측정 지표를 경제원이 나서서 일방적으로 특정 지표를 표준으로 설정하는 경우 임팩트투자 활동이 획일화되는 부작용이 발생할 우려가 크다. 특히 「사회연대경제기본법」이 상정하고 있는 사회연대경제조직에 대한 정부의 재정 지원이나 사회연대경제 발전기금의 금융지원이 경제원이 제시하는 사회적 가치 평가 도구와 연계될 경우 그러한 우려가 현실화될 가능성은 더 커질 것이다. 정부가 사회적 가치 측정 도구를 개발하는데 직접 나설 것이 아니라 민간의 측정 도구 개발을 지원하고 인증등을 통하여 객관성과 투명성을 보장하는 체제를 갖추는 것이 바람직한 것으로 판단된다.
2. 결론
국내 임팩트투자는 생태계 구축이 시작되는 단계를 벗어나 규모가 확장되는 국면으로 전환하고 있지만, 본격적인 성장 단계로의 도약을 위해서는 자금공급 미흡, 사회적 성과 측정 표준 미비, 성과 회수 불확실성, 임팩트 스타트업 부족 등 구조적 어려움을 극복해야 한다. 이러한 어려움의 근저에는 투자자의 관점에서 사회적 가치와 재무적 수익을 동시에 추구하는 소위 더블바텀라인(double bottom line) 모델이 아직 충분한 시장 기반을 갖추지 못하고 있으며 자금 투입부터 투자금 회수에 이르기까지 소요 시간이 매우 길어 일반 벤처투자에 비하여 투자 시계가 더욱 긴 자본의 조달이 어렵다는 문제점이 자리하고 있다.
토대 구축을 상당 부분 완성한 것으로 보이는 국내 임팩트투자 시장이 한계를 극복하고 본격적인 성장 단계로 도약하기 위하여 정책적 배려와 지원이 필요한데, 기존 정책금융 지원 수단의 규모 확대와 운용의 유연화, 민간투자 촉진을 위한 정책적 배려와 제도 정비, 임팩트투자 인프라 강화를 위한 정책 지원 등이 중요하다. 구체적으로 임팩트투자를 위한 정책 펀드 규모 확대, 회수시장 기반 강화 및 다양화, 지분투자에 그치지 않고 융자, 보증 등 자금공급 수단의 다양화 등을 지원하기 위한 정책금융 수단의 재정비가 필요하다. 민간자금 유입 촉진을 위해서는 혼합금융을 활용한 투자 위험 감축 및 민간투자자 수익률 제고, 임팩트투자에 대한 세제 혜택 확장, 공익법인과 일반 영리기업의 임패트투자 확대를 위한 규제 완화 등을 제시하였다. 임팩트투자 인프라 강화 영역에서는 정부의 역할이 중요하기는 하지만 정부가 이를 일방적으로 주도하여 획일적인 시스템을 구축하기보다 민간에서 이루어지고 있는 다양한 접근법이 공존하면서 정렬(alignment)되는 다중시스템(multi-layer system)을 유도하는 노력을 통하여 민간의 창의성과 다양성을 최대한 활용할 수 있도록 접근할 필요가 있음을 강조하였다.
재무적 수익과 사회적 성과가 타협의 여지없이 대립한다는 전통적인 믿음이 반드시 옳은 것은 아니며 투자 체계를 사려 깊게 설계하는 경우 두 가지 가치가 양립할 수 있음이 임팩트투자의 사례를 통하여 상당 부분 증명되고 있다. 우리나라의 경우 임팩트투자 생태계의 토양 구축을 시작하는 단계에서 한 걸음 더 나아가 스케일업이 가능한 새로운 구조를 설계해야 하는 시점이다. 본 연구에서 논의된 여러 가지 사항들이 향후 시장 성장 지원을 위한 노력에 유용한 자료로 활용될 수 있을 것으로 기대된다.
1) 두 가지 목적을 동시에 추구한다는 의미에서 ʻdouble bottom line’으로 불린다. 한편, 최근에는 사회적 가치에서 환경적 가치를 따로 분리하여 세 가지 목적을 추구한다는 의미에서 ‘triple bottom line’으로 부르기도 한다(Norman & MacDonald, 2004).
2)
을 의미한다. 한편, 식 (1)은 총효용을 재무적 수익의 효용과 사회적 가치의 효용의 가중합으로 정의하고 있다. 이는 특정 투자에서 발생하는 재무적 수익과 사회적 가치 간에 통계적 상관관계가 존재하지 않는다는(uncorrelated) 다소 강한 가정을 전제로 한다.3)
인 경우 재무적 수익만을 고려하는 투자자이며, =0인 경우 사회적 가치만을 고려하는 기부(donation)자금이다. 양자는 임팩트투자에 포함되지 않는다.4) 초창기에는 종교적 신념에 어긋나는 술이나 담배, 마약, 무기 등과 관련되는 영역에 대한 투자를 회피하는 방식으로 구현되었다.
5) 물론 이와 반대되는 결과를 보고하는 연구도 있다. 예를 들어 Trinks & Scholtens (2017)은 1991년부터 2012년의 기간에 걸쳐 94개국의 개별 기업 수준 자료를 분석한 연구에서 사회적책임투자의 대표적 투자 기법인 네거티브 스크리닝(Negative screening)을 채택하는 투자 전략이 재무적 수익에 부정적인 결과를 초래할 수 있음을 발견하였다.
6) 예를 들어, Freireich & Fulton(2009), Richter(2011), Ashita(2012), Milligan(2013), Hehenberger et. al.(2013) 등 다수의 연구가 임팩트투자와 사회적 투자를 동일한 의미로 사용하고 있다.
7) 다만 우리나라의 경우 ‘사회적’이라는 관형사에 대한 오해에 기반한 이념적 선입견이 강하게 작용하여 사회적 투자 또는 사회적 금융에 관한 논의가 생산적이지 못한 방향으로 번지는 경우가 많은 것이 사실이다. 2014년과 2016년 두 차례에 걸쳐 ‘사회적 경제 기본법’이 발의되었으나 오해에 기반한 반대에 부딪혀 입법화에 실패하였다. https://www.joongang.co.kr/article/20145339 기사를 참고
8) Rockefeller Brothers Fund, Omidyar Network, Acosta Family Office, Rise Fund(TPG Family Office Arm) 등이 임팩트투자 시장에 활발하게 자금을 공급하는 패밀리 오피스의 대표적 예이다.
9) 네덜란드의 Triodos Bank, 독일의 GLS Bank, 프랑스의 Crédit Coopératif, 스웨덴의 Ekobanken, 이탈리아의 Banca Ethica 등이 대표적인 예이다.
10) GIIN은 2015년부터 2025년까지 2021년을 제외하고 매년 서베이 결과를 발표하고 있다. 2025년의 보고서는 2024년 말을 기준으로 작성된 것이므로 이하에서는 2014년부터 2024년까지의 결과로 논의한다. 논의의 편의를 위하여 이하에서는 인용한 GIIN의 보고서에 대하여 일일이 출처 표시를 하지 않는다.
11) Agrawal & Hockerts(2021)은 임팩트자산이 새로운 대체자산의 일종으로 부상하고 있다는 점을 지적하였다.
12) 본 연구에서 운용기반 임팩트 GP로 분류한 기관은 다음과 같다. 디쓰리쥬빌리파트너스, 소풍벤처스, 임팩트스퀘어, 쿨리지코너인베스트먼트, 인비저닝파트너스, 한국사회투자, 에이치지이니셔티브, 블루포인트파트너스, 티비티(TBT), 미래에셋벤처투자, 더웰스인베스트먼트, 대성창업투자 등 12개 운용사이다. 이들은 선언기반 구분에서 임팩트 전략 명시 GP로 분류되었다, 그러나 임팩트 전략의 강도나 투자 철학 측면에서 다른 임팩트 전략 명시 GP 또는 임팩트 요소 언급 GP와 다소 다른 특성을 가질 가능성이 있음은 물론이다.
13) 임팩트‧준임팩트 명칭 펀드는 임팩트 명칭 펀드와 준임팩트 명칭 펀드를 합하여 부르는 명칭이다. 이하 분석에서는 양자를 명시적으로 구분하는 경우를 제외하고 임팩트 명칭 펀드와 준임팩트 명칭 펀드를 하나의 범주로 취급한다.
14) 본 연구에서는 나현종‧홍승우(2024)의 연구에 따라 펀드 규모는 결성약정총액으로, GP의 운용규모는 해당 GP가 운용하는 조합들의 결성약정총액 합계로 측정한다.
15) GP 운용펀드 총규모 산출 시, 복수의 GP가 공동 운용하는 펀드 AUM을 각 GP에 전액 반영한 변수가 GP 운용규모s이며, 균등 배분하여 반영한 변수가 GP 운용규모d이다.
16) 이하 분석 결과에서 논의하는 바와 같이 공동운영 펀드를 제외하고 GP 기준으로 표준오차를 클러스터링한 강건성 검정에서도 주요 결과는 유지되었다. 해당 분석 결과는 지면 관계상 보고서에 수록하지 않았으며, 요청 시 제공할 수 있다.
17) 설문에 참여한 GP는 다음과 같다. 대성창업투자, 더웰스인베스트먼트, 디쓰리쥬빌리파트너스, 린드먼아시아 인베스트먼트, 마그나인베스트먼트, 미시간벤처캐피탈(주), 비하이인베스트먼트, 센트럴투자파트너스㈜, 소풍벤처스, 스마일게이트인베스트먼트, 스틱벤처스(주), 신한벤처투자, 어니스트벤처스(유), 에스제이투자파트너스, 에이치지아이(HGI), 엠와이소셜컴퍼니(MYSC), 인라이트벤처스, 인비저닝파트너스, 임팩트스퀘어, 킹고투자파트너스㈜, 패스파인더에이치, 한국사회투자 (가나다 순)
18) 씨드/창업 단계는 사업 아이디어는 존재하나 사업 수행에 요구되는 요건 중 확보된 것이 거의 없는 단계, 특히 매출이 발생하기 이전 단계, 벤처 단계는 생산과 판매 등을 위한 사업운영 장치가 확보되었으며, 매출이 발생하고 있거나 발생하지 않지만, 이자와 법인세 감가상각비 차감 전 이익(EBITDA)이 아직 적자를 벗어나지 못한 단계, 성장 단계는 EBITDA가 흑자이며 성장하고 있는 단계, 성숙 단계는 규모 면에서 안정화되고 이익을 거두면서 운영되는 단계로 정의한다.
19) 이하의 질문에 대해서는 설문지 작성 시점을 기준으로 답해줄 것을 요청하였다.
20) 수혜자, 정부/지자체/공공기관, 언론, 대중, 지역사회 등을 들 수 있다.
21) 혼합금융에 대한 보다 자세한 논의는 Ⅱ장을 참고
22) 물론 이러한 문제는 임팩트 기업에 한정되는 것이 아니라 모든 벤처기업에 적용되는 문제이다. 다만 정보 부족으로 인한 부채자본에 대한 접근성 제약은 임팩트 기업에서 더욱 심각하게 나타나는 경향이 있다고 할 수 있다.
23) 정책 목적 달성을 위하여 당국이 요구하는 영역에 대한 최소 투자 비율을 의미한다. 주목적 투자 비율을 달성하고 남은 나머지 자산은 순수 상업적인 투자에 투입함으로써 펀드 전체의 수익성 제고를 추구할 수 있다.
24) 예를 들어 중소기업모태펀드의 경우 자펀드와 피투자기업 선정에서 혁신성을 매우 강조하고 있는데 앞에서도 살펴보았듯이 임팩트 기업 산출물이나 사업 모형(business model)의 혁신성이 중요하고 바람직한 요소이기는 하지만 핵심적 요소는 아니다.
25) 「사회연대경제기본법」제3조 제2호 파목
26) 「사회연대경제기본법」제26조 제1항
27) 「사회연대경제기본법」제26조 제4항 제2호
28) 법령이 정하는 요건을 갖추고 한국벤처캐피탈협회에 등록된 중소기업창업투자회사, 벤처투자조합, 신기술사업금융업자, 창업기획자, 기관전용 사모펀드, 개인투자조합 등 적격 벤처캐피탈을 의미한다.
29) 벤처기업육성에 관한 특별법 제16조의10은 사회성과 혁신 성장성을 소셜벤처기업의 요건으로 제시하고 있으며 동 법 시행령 제11조의7은 이를 구체화하여 1. 기업이 추구하는 사회적 가치가 구체적이고 실현 가능성이 있을 것 2. 기업이 보유한 기술의 혁신성과 시장 전망 등에 따른 성장성이 충분할 것 등을 요구하고 있다. 보다 구체적으로 소셜벤처기업 지원제도 운영요령 제5조 [별표 2]는 소셜벤처기업의 판별 기준으로 12개 항목을 구체적으로 제시하고 있기도 하다.
30) NPO 가이드스타, 2025년 6월호를 참고
31) 임팩트투자 자산 총액 중 공익법인 보유 자산의 비중은 2% 수준인 것으로 추정된다. ‘더 나은 미래’의 2025년 6월 26일 기사를 참고
32) 공익법인은 내국법인의 의결권 있는 주식의 10%까지 보유할 수 있다. 다만「독점규제 및 공정거래에 관한 법률」 제81조에 따른 상호출자제한기업집단과 특수관계에 있는 공익법인과 성실공익법인으로 지정되지 않은 공익법인에 대해서는 주식 보유 상한이 5%로 낮게 설정되어 있다. 국세청은 자산 운용 소득의 80% 이상을 직접 공익목적사업에 사용하고 기타 지배구조 및 회계 상의 요건을 충촉하여 국세청에 의하여 성실공익법인으로 지정한다. 반면 주식 보유 상한 10%가 적용되는 공익법인 중 보유 주식의 의결권을 행사하지 않고 자선‧장학 또는 사회복지를 목적으로 하는 공익법인의 경우 주식 보유 상한을 20%로 완화하여 적용하고 있다.「상속세 및 증여세법」제16조 제2항, 제48조 제1항 및 제2항을 참고
33) 상속세 및 증여세법 일부개정법률안(제2215447호, 윤호중 의원 등 12인 발의)을 참고, 법안의 핵심 내용은 일정한 요건을 갖춘 공익법인에 대해서는「독점규제 및 공정거래에 관한 법률」상 의결권 제한 범위에 상응하는 한도 내에서 출연받은 주식의 과세가액 불산입 한도를 상향하되, 특수관계 없는 여타 공익법인 또는 단체에 배분해야 하는 의무지출금도 함께 늘리는 것이다.
34) 사회성과인센티브(Social Progress Credit)로 불린다. 이에 대한 논의는 홍현우‧주병기(2021)를 참고
35) 중소벤처기업부의 2026년 예산은 16.5조원, 중소기업 지원사업은 1,289건에 달한다. 중소기업 지원사업의 자세한 내용에 대해서는 중소벤처기업부에서 운영하는 홈페이지 ‘기업마당(www.bizinfo.go.kr)’을 참고
36) 「사회연대경제기본법」제22조를 참고
참고문헌
나현종ㆍ홍승우, 2024, 벤처투자조합(VC)의 성과보수 계약: 기준수익률을 중심으로,『경영학연구』 53(1), 163–196.
박창균, 2016, 임팩트투자와 금융시장,『경제발전연구』22(3), 31-52.
유철형, 2023, 공익법인 주식보유 관련 세제 개선 방안,『인권과 정의』 517, 8-23.
이상준ㆍ신현상ㆍ김윤정ㆍ김하은, 2021,『사회적 경제의 임팩트 투자 모델 탐구』, 한국노동연구원 정책연구 2021-21.
홍현우ㆍ주병기, 2021, 사회성과인센티브 프로그램이 참여 사회적 기업에 미치는 영향에 대한 이론적 분석과 실증 연구,『경제학 연구』69(3), 97-132.
Adam, A. A., Shuaki, E. R., 2014, Socially responsible investment in malaysia: Behavioral framework in evaluating investors’ decision making process, Journal of Cleaner Production 80, 224-240.
Agrawal, A., Hockerts, K., 2021, Impact investing: Review and research agenda, Journal of Small Business & Entrepreneurship 33(2), 153-181.
Ashita, A., 2012, Co-creation for impact investment in micro-finance, Strategic Change 21, 71-81.
Barber, B. M., Morse, A., Yasuda, A., 2021, Impact investing, Journal of Financial Economics 139(1), 162-185.
Berk, J. B., Van Binsbergen, J. H., 2025, The impact of impact investing, Journal of Financial Economics 164, 103972.
Flammer, C., Giroux, T., Heal, G. M., 2026, Blended finance, Journal of Financial Economics 183, 104321.
Foroughi, J., 2022, ESG is not impact investing and impact investing is not ESG, Stanford Social Innovation Review.
Reireich, J., Fulton, K., 2009, Investing for Social & Environmental Impact: A Design for Catalyzing an Emerging Industry, Monitor Institute, Cambridge, MA.
GIIN, J.P.Morgan, 2014, Spotlight on the Market: The Impact Investor Survey, The Global Impact Investing Network, New York.
GIIN, J.P.Morgan, 2015, Eye on the Horizon: The Impact Investor Survey, The Global Impact Investing Network, New York.
GIIN, 2016, Annual Impact Investor Survey 2016, 7th edition, The Global Impact Investing Network, New York.
GIIN, 2017, Annual Impact Investor Survey 2017, The Global Impact Investing Network, New York.
GIIN, 2018, Annual Impact Investor Survey 2018, 8th edition, The Global Impact Investing Network, New York.
GIIN, 2019, Annual Impact Investor Survey 2019, 9th edition,The Global Impact Investing Network, New York.
GIIN, 2020, Annual Impact Investor Survey 2020, 10th edition, The Global Impact Investing Network, New York.
GIIN, 2022, Sizing the Impact Investing Market, The Global Impact Investing Network, New York.
GIIN, 2023, 2023 Market GIINsight: Impact Investing Allocations, Activity & Performance, New York.
GIIN, 2024, State of the Market 2024: Trends, Performance and Allocations, Global Impact Investing Network, New York.
GIIN, 2025a, Impact Investing: A Guide to This Dynamic Market.
GIIN, 2025b, State of the Market 2025: Trends, Performance and Allocations, Global Impact Investing Network, New York.
Hehenberger, L., Harling, A., Scholten, P., 2013, A Practical Guide to Measuring and Managing Impact, European Venture Philanthropy Association, Brussels.
Hill, K., 2011, Investor Perspectives on Social Enterprise Financing, City of London.
Höchstädter, A. K., Scheck, B., 2015, What’s in a name: An analysis of impact investing understanding by academics and practitioners, Journal of Business Ethics 132(2), 449-475.
Hornuf, L., Yuksel, G., 2023, The performance of socially responsible investments: A meta-analysis, European Financial Management 30(2), 1012-1061.
International Finance Corporation, 2025, The Role of Blended Finance in an Evolving Global Context, Washington DC, World Bank Group.
Jeffers, J., Lyu, T., Posenau, K., 2024, The risk and return of impact investing funds, Journal of Financial Economics 161, 103928.
Kempf, A., Osthoff, P., 2007, The effect of socially responsible investing on portfolio performance, European Financial Management 13(5), 908-922.
Milligan, K., 2013, Breaking the Binary: Policy Guide to Scaling Social Innovation, Cologny: Schwab Foundation for Social Entrepreneurship.
Lo, A. W., Zhang, R., 2024, Quantifying the impact of impact investing, Management Science 70(10), 7161-7186.
MSCI, 2025, MSCI Emerging Markets SRI Index, MSCI.
Murray, J. H., 2014, Social enterprises innovation: Delaware’s public benefit corporation law, Harvard Business Law Review 4(2), 345-371.
Norman, W., MacDonald, C., 2004, Getting to the bottom of “triple bottom line”, Business Ethics Quarterly 14(2), 243-262.
Pereira, J., 2017, Blended Finance; What It Is, How It Works and How It Is Used, London, Oxfarm.
Radjy, T., Cejnar, N., 2010, Impact finance survey 2010, Zurich: AlphaMundi.
Richter, L., 2011, Guide to Impact Investing, Washington DC, Grantmakers in Health.
Roth, B. N., 2021, Impact investing: A theory of financing social enterprises, Working Paper 20-078, Harvard Business School.
Sandberg, J., Juravle, C., Hedesström, T. M., Hamilton, I., 2009, The heterogeneity of socially responsible investment, Journal of Business Ethics 87, 519-533.
Schlütter, D., Schätzlein, L., Hahn, R., Waldner, C., 2024, Missing the impact in impact investing research: A systematic review and critical reflection of the literature, Journal of Management Studies 61(6), 2694–2718.
Trinks, P. J., Scholtens, B., 2017, The opportunity cost of negative screening in socially responsible investing, Journal of Business Ethics 140, 193-208.
Ⅰ. 서론
II. 임팩트투자 생태계
1. 임팩트투자의 의미
2. 임팩트투자 시장의 구조와 참가자
3. 글로벌 임팩트투자 시장 현황
Ⅲ. 국내 임팩트투자 시장 현황 분석
1. 자료 및 표본
2. 임팩트·준임팩트 명칭 펀드 시장 현황
3. 회귀분석: 기준수익률과 운용성과
Ⅳ. 임팩트투자자 대상 설문조사 자료 분석
1. 자료 및 표본
2. 설문 응답 분석
3. 임팩트투자 관련 현안 이슈: 심층 면담
Ⅴ. 정책 시사점 및 결론
1. 임팩트투자 시장 확대와 기반 강화를 위한 정책 시사점
2. 결론
II. 임팩트투자 생태계
1. 임팩트투자의 의미
2. 임팩트투자 시장의 구조와 참가자
3. 글로벌 임팩트투자 시장 현황
Ⅲ. 국내 임팩트투자 시장 현황 분석
1. 자료 및 표본
2. 임팩트·준임팩트 명칭 펀드 시장 현황
3. 회귀분석: 기준수익률과 운용성과
Ⅳ. 임팩트투자자 대상 설문조사 자료 분석
1. 자료 및 표본
2. 설문 응답 분석
3. 임팩트투자 관련 현안 이슈: 심층 면담
Ⅴ. 정책 시사점 및 결론
1. 임팩트투자 시장 확대와 기반 강화를 위한 정책 시사점
2. 결론