자본시장연구원의 보고서 자료를 소개합니다.
분산원장기술 기반의 토큰화를 활용한 상품과 관련 서비스가 점진적으로 늘어나면서, 금융기관과 정책당국의 주요 관심 사안으로 부상하고 있다. 글로벌 자본시장에서 토큰화는 개념검증이나 시범사업 단계를 지나 제도권 금융기관의 거래와 업무에 적용되며 실제 활용 사례가 축적되고 있다.
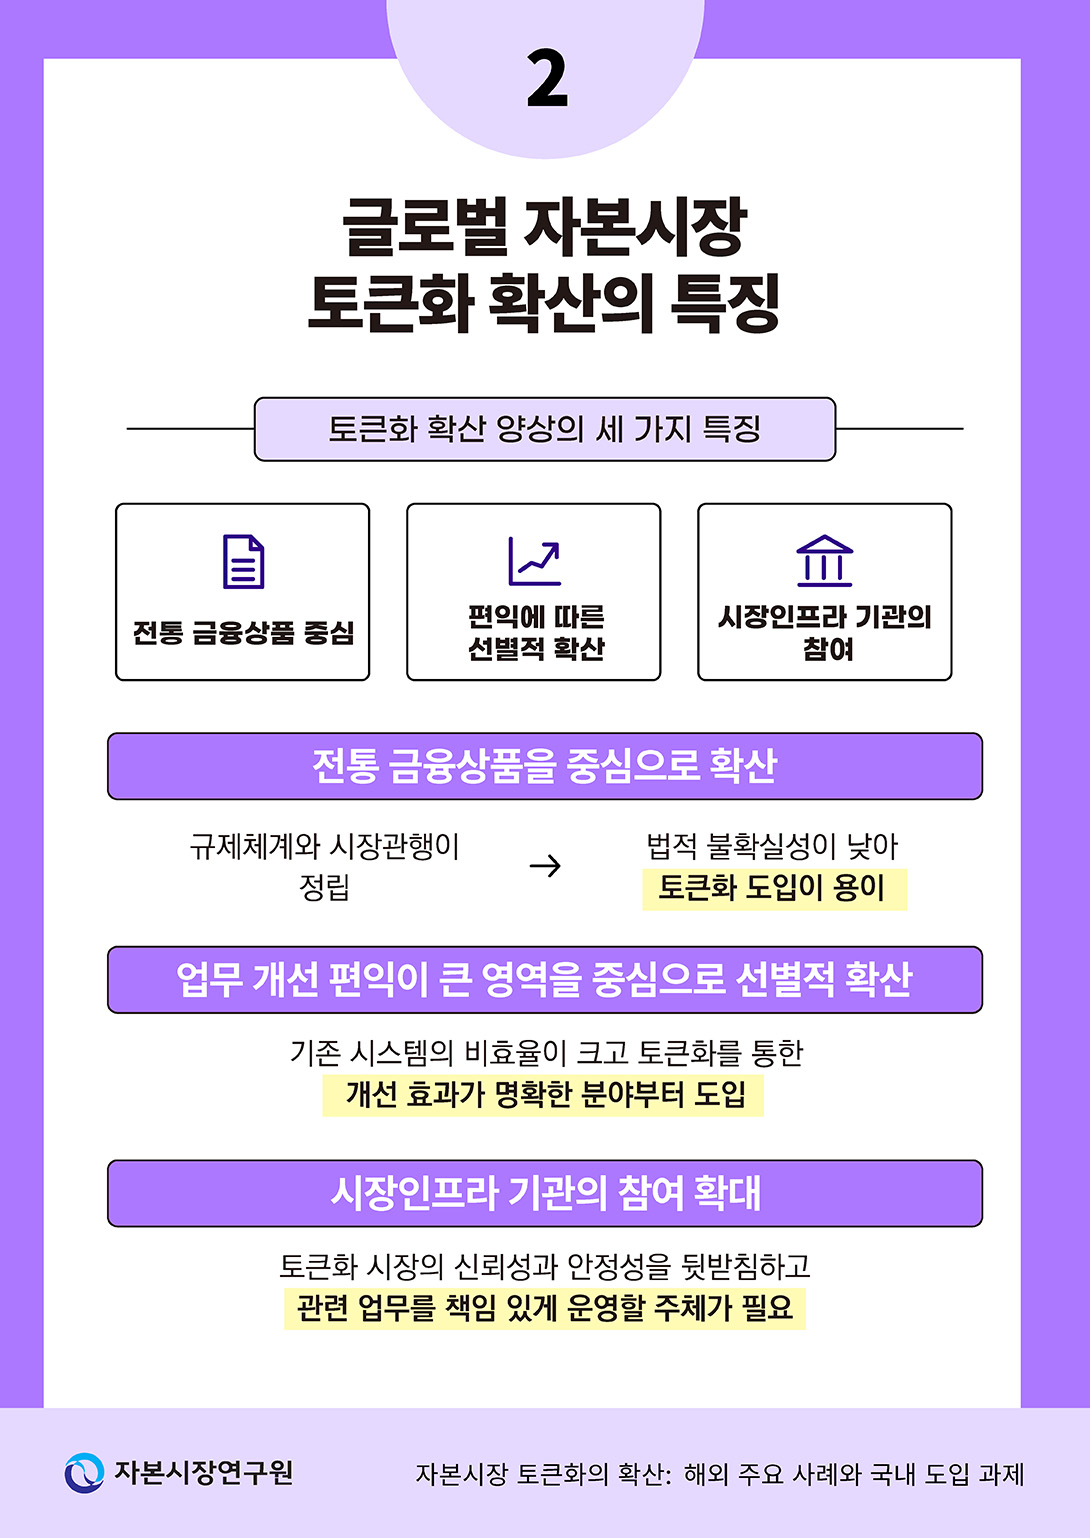
지금까지 나타난 토큰화 확산의 특징을 살펴보면, 규제체계와 시장관행이 정립된 전통 금융상품이 주로 토큰화되는 가운데 도입 편익이 비교적 명확한 일부 영역을 중심으로 선별적으로 확산되고 있다. 아울러 법적 확실성과 운영 책임 등 토큰화를 뒷받침할 수 있는 제도적 기반과 신뢰할 수 있는 운영주체가 필요함에 따라 시장인프라 기관의 참여가 확대되고 있다. 실제 글로벌 시장에서는 기존 업무 프로세스의 효율성을 크게 개선할 수 있는 담보관리 및 repo 거래, 토큰화 MMF 중심의 펀드 운영ㆍ관리, 채권 발행ㆍ결제 등이 주요 토큰화 활용 사례로 나타나고 있다. 한편 최근에는 디지털자산 플랫폼의 주식연계 토큰 발행과 미국 주요 거래소의 상장주식 토큰화 추진도 나타나고 있으나, 투자자 보호와 시스템 안정성에 대한 요구 수준이 높다는 점 등을 고려할 때 현재로서는 그 진전이 앞선 영역보다 완만할 것으로 예상된다.
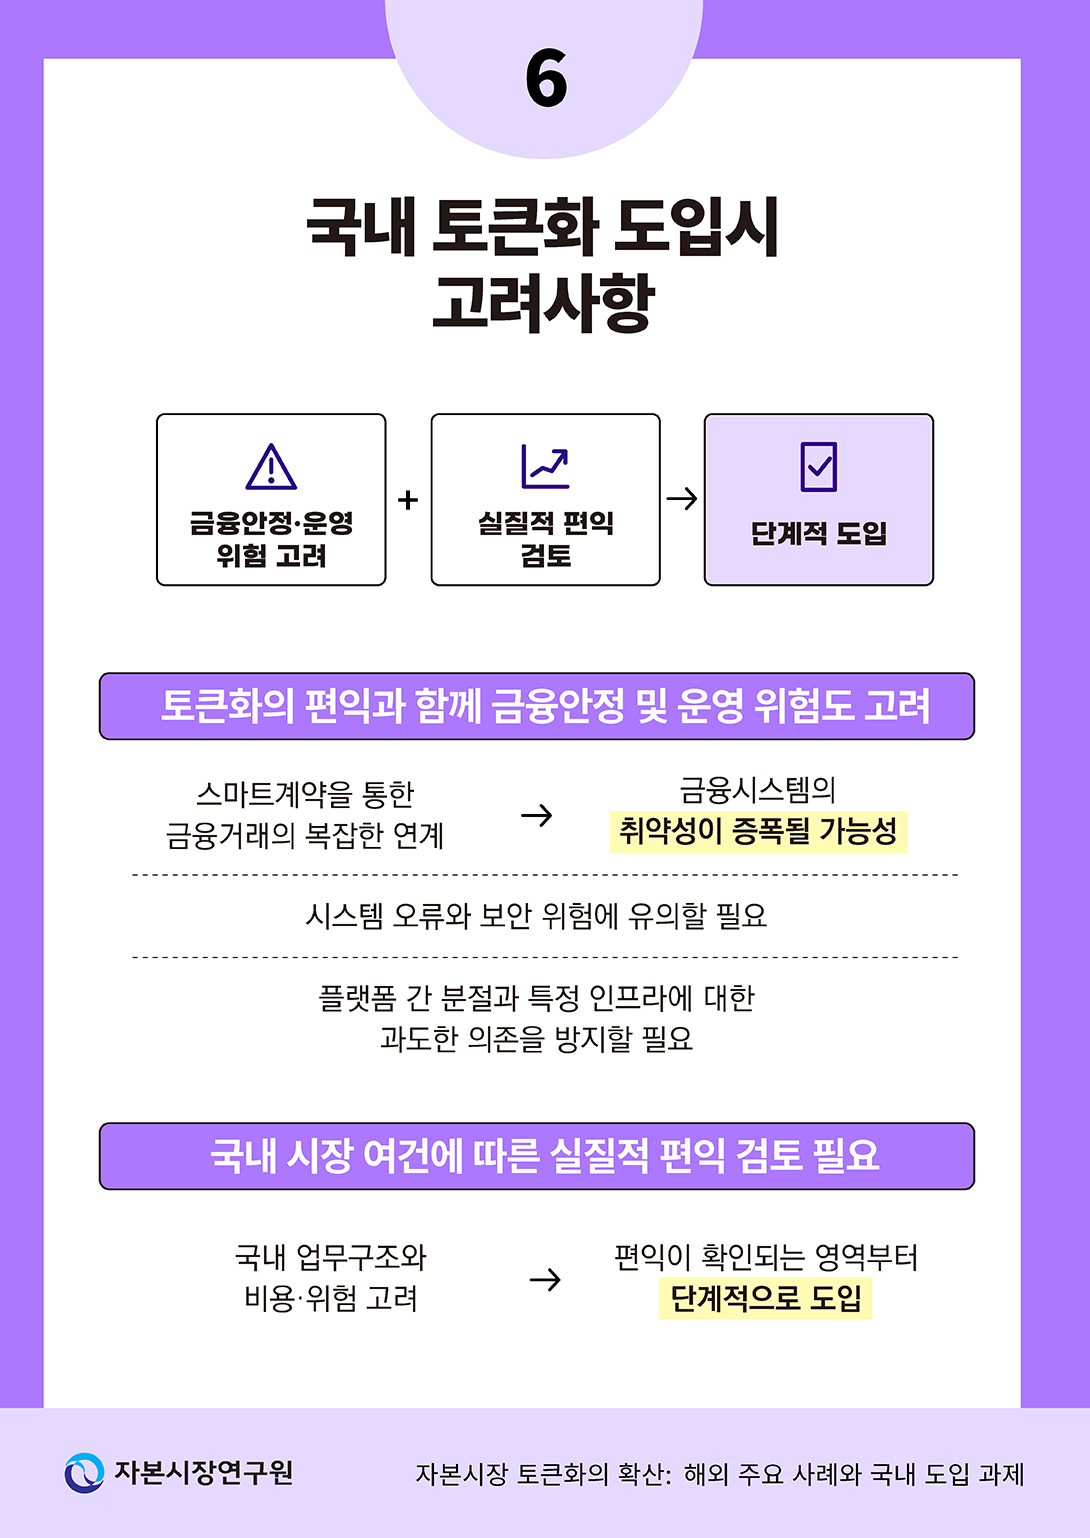
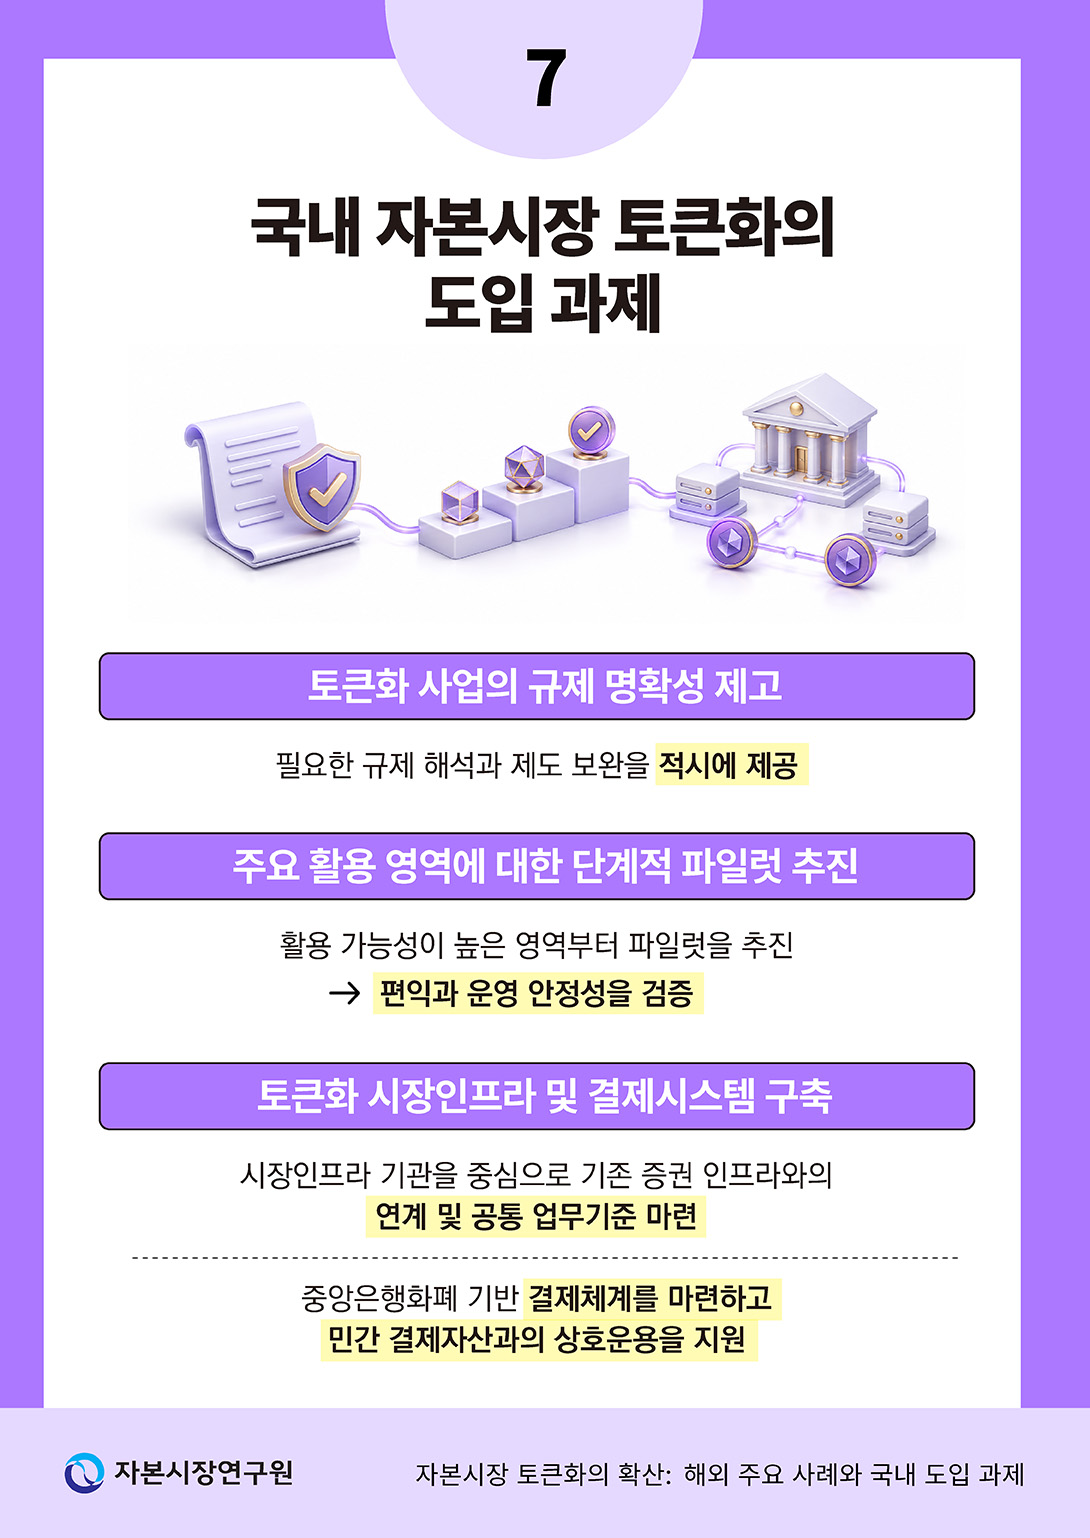
우리나라도 토큰증권의 발행ㆍ유통을 위한 제도적 기반을 마련하는 등 토큰화 도입을 준비하고 있다. 국내에서도 토큰화가 자본시장의 효율성과 경쟁력을 높이는 수단으로 활용될 수 있도록 제도적ㆍ정책적 노력이 요구된다. 토큰화에 수반되는 위험요인과 국내 시장 여건을 고려하여 실제 편익이 확인되는 영역부터 단계적으로 도입해 나갈 필요가 있다. 이를 위해 토큰화 사업에 대한 규제 명확성을 제고하고, 국채 등 활용 가능성이 높은 분야를 중심으로 파일럿 프로그램을 추진할 필요가 있다. 이와 함께 토큰화 시장인프라와 결제시스템을 구축하여 기존 자본시장과 안정적으로 연계되는 토큰화 생태계를 조성해야 한다.
Ⅰ. 논의 배경
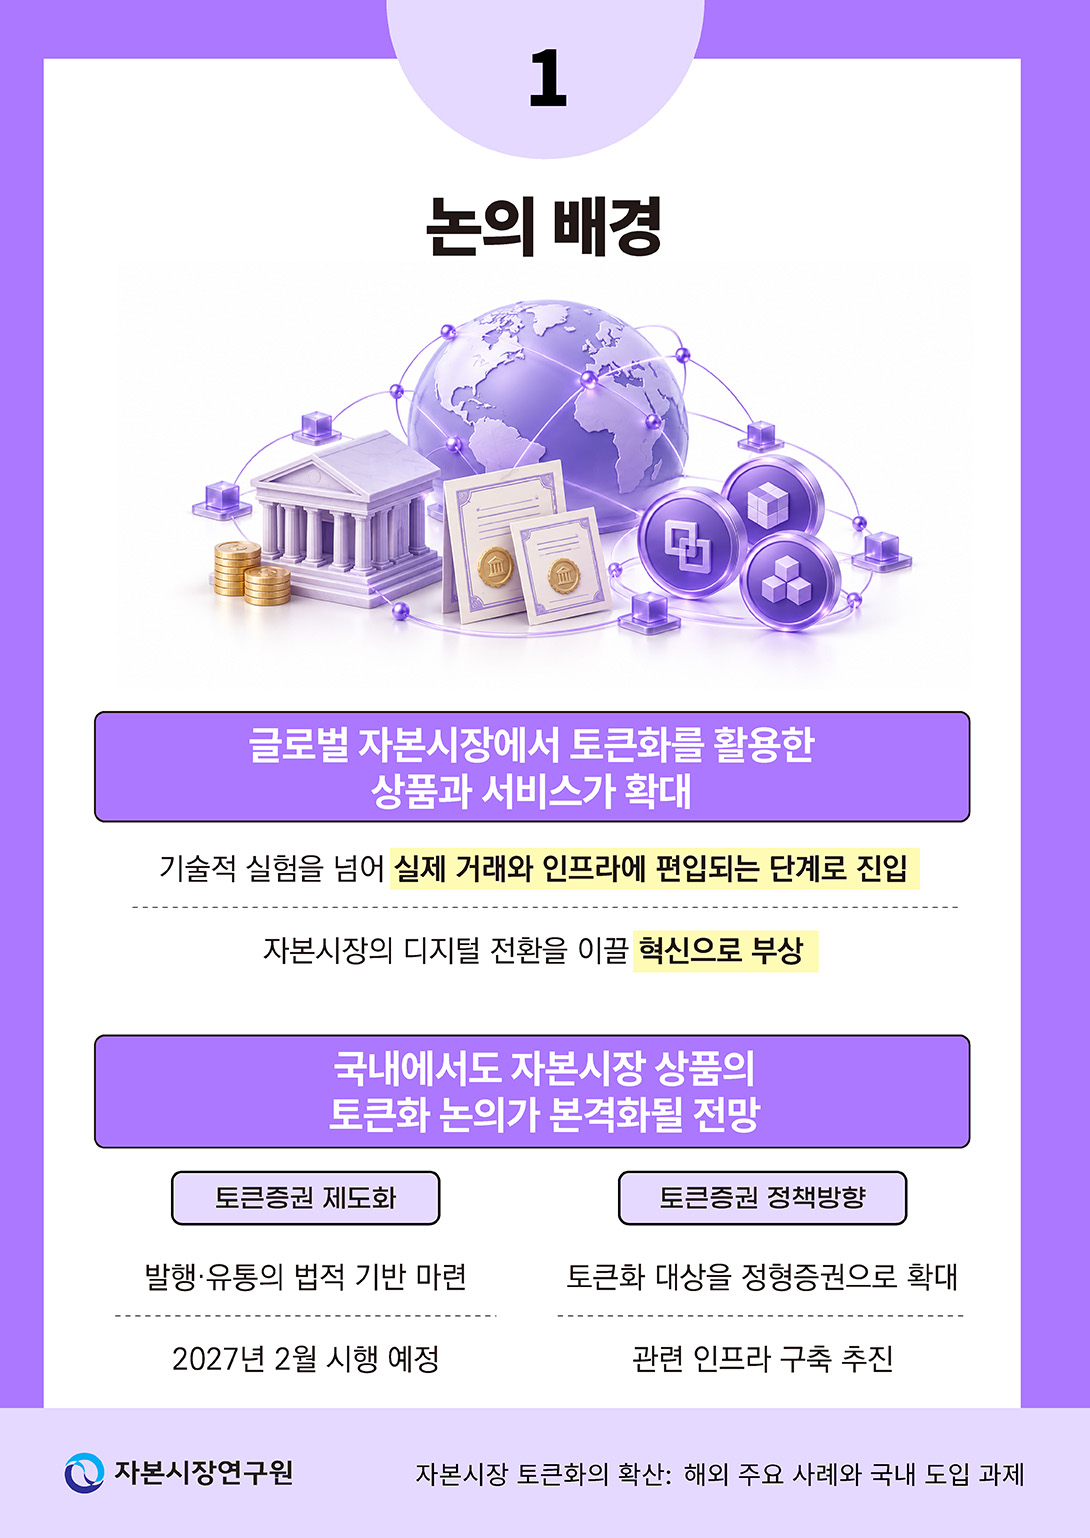
글로벌 자본시장에서 분산원장기술(Distributed Ledger Technology: DLT) 기반의 토큰화(tokenization)를 활용한 상품과 관련 서비스가 점진적으로 늘어나면서, 금융기관과 정책당국의 주요 관심 사안으로 부상하고 있다. 토큰화는 블록체인으로 대표되는 분산원장에 자산을 디지털 토큰 형태로 생성ㆍ기록하는 것을 의미한다. 토큰화를 활용하면 자산의 거래, 결제, 이전 등에 수반되는 일련의 절차를 스마트계약(smart contract)으로 자동화할 수 있고1), 동기화되는 원장을 참가자들이 공유하므로 기관 간 대사(reconciliation) 작업 등으로 인해 발생하던 복잡한 절차를 간소화할 수 있다.2) 나아가 토큰화는 단순히 거래의 처리 속도나 비용을 개선하는 수준을 넘어 시장인프라의 운영 방식을 재구성할 수 있다는 점에서 자본시장의 디지털 전환을 이끌어 갈 혁신으로 논의되고 있다.3)
토큰화는 개념검증이나 시범사업 단계를 지나 제도권 금융기관의 거래와 업무에 적용되며 실제 활용 사례가 축적되고 있다.4) 토큰화 MMF(Money Market Fund)와 토큰화 채권 등 기존 금융상품의 발행이 증가하고 있으며, 주요국 중앙은행과 시장인프라 기관은 토큰화 증권의 결제와 담보거래 등을 지원하기 위한 인프라 구축에 나서고 있다. 각국 정책당국도 이러한 흐름에 대응하여 토큰화 증권의 법적 지위와 발행ㆍ유통 요건을 정비하고 있다. 이처럼 토큰화는 기술적 실험의 영역을 넘어 자본시장의 거래와 인프라에 편입되는 단계로 진입하고 있다.
우리나라 역시 전자증권법과 자본시장법 개정을 통해 토큰증권을 발행ㆍ유통할 수 있는 제도적 기반을 마련하는 등 토큰화 도입을 준비하고 있다(금융위원회, 2026. 1. 15).5) 다만 그간 국내 토큰증권 제도화 논의는 조각투자 상품을 제도권 안으로 편입하는 문제를 함께 다루면서 비정형증권을 중심으로 진행되어 왔다.6) 이러한 논의는 투자자 보호와 시장질서 확립 측면에서 중요한 의미가 있으나, 전통 금융상품을 중심으로 토큰화가 도입되고 있는 글로벌 자본시장의 흐름과는 다소 차이가 있다.
이러한 가운데 최근 금융당국은 토큰화 대상을 조각투자 상품뿐 아니라 주식, 채권, 펀드 등 기존 정형증권까지 단계적으로 확대하고 이에 맞춰 관련 인프라를 구축하는 정책방향을 발표하였다(금융위원회, 2026. 9. 4).7) 이에 따라 앞으로 국내 토큰화 논의의 범위도 기존 자본시장 상품의 토큰화와 이를 지원하기 위한 시장인프라의 디지털 전환으로 본격적으로 확장될 것으로 예상된다. 이러한 배경에서 본 보고서는 글로벌 자본시장에서 토큰화가 확산되는 양상과 주요 활용 사례를 살펴보고, 이를 바탕으로 국내 자본시장에 토큰화를 안정적으로 도입하기 위한 과제를 검토한다.8)
보고서의 구성은 다음과 같다. 먼저 Ⅱ장은 글로벌 자본시장에서 규제체계와 시장관행이 정립된 기존 금융상품이 주로 토큰화되는 가운데, 업무 개선 편익이 큰 영역을 중심으로 토큰화가 선별적으로 확산되고 있음을 살펴본다. 아울러 이 과정에서 시장인프라 기관의 참여가 확대되고 있다는 점을 함께 정리한다. Ⅲ장에서는 해외 자본시장의 주요 토큰화 활용 사례로서 담보관리 및 환매조건부매매(이하 repo), 토큰화 MMF, 채권 발행ㆍ결제를 살펴보고, 최근 상장주식 토큰화의 추진 동향을 함께 정리한다. 마지막으로 Ⅳ장에서는 토큰화의 위험요인과 국내 도입 여건을 검토하고, 해외 사례의 시사점을 바탕으로 규제 명확성 제고, 주요 활용 영역에 대한 단계적 실증 및 확산, 토큰화 시장인프라 및 결제시스템 구축 등 국내 자본시장의 토큰화 도입 방향과 과제를 제시한다.
Ⅱ. 글로벌 자본시장 토큰화 확산 양상의 특징
1. 전통 금융상품을 중심으로 확산
토큰화의 확산을 이해하기 위해서는 먼저 무엇을 토큰화하는가에 주목할 필요가 있다. 이는 토큰화의 실효성이 단순히 기술적인 요인만으로 발생하는 것이 아니라, 토큰화되는 자산의 법적 성격 및 시장구조적 특성과 맞물려 결정되기 때문이다. 글로벌 자본시장에서 토큰화되는 대상을 살펴보면, 규제체계 안에서 거래되어 온 전통 금융상품이 그 중심에 있음을 확인할 수 있다. IOSCO(2025)는 자본시장의 토큰화가 아직 초기 단계이나, 채권과 MMF 등을 중심으로 점진적으로 확대되고 있으며, 기존 규제체계의 규율 범위 안에서 이루어지고 있다고 평가하였다. GFMA et al.(2025) 역시 주요 금융기관이 기존 규제ㆍ리스크 체계 안으로 편입할 수 있는 전통 금융상품을 중심으로 토큰화를 추진하고 있으며, MMF, 채권 등 규제 명확성이 높은 자산군과 담보 활용에 토큰화가 집중될 것으로 전망하였다.
이처럼 전통 금융상품이 주로 토큰화에 활용되는 배경은 먼저 규제체계와의 정합성 측면에서 이해할 수 있다. 주요국 정책당국은 토큰화에 대해 대체로 기술중립적 접근(technology neutral approach)을 취하고 있다. IOSCO 핀테크 태스크포스(Fintech Task Force) 회원 규제당국을 대상으로 조사한 결과, 응답 기관 대부분은 토큰화 자본시장 상품의 경제적 실질에 초점을 맞추어 기존 규제체계를 적용하고 있는 것으로 나타났다(IOSCO, 2025).9) 즉, 규율의 대상은 토큰화라는 기술적 형식이 아니라 토큰화되는 자산의 경제적 실질이며, 따라서 토큰화 증권은 그 실질에 따라 기존 증권 규제가 원칙적으로 적용된다.10)
기존 금융상품은 법적 성격과 규제체계가 이미 확립되어 있기 때문에 이를 토큰화하는 것은 새로운 상품구조를 설계하는 문제라기보다 자산의 표상ㆍ기록ㆍ이전 방식을 디지털화하는 문제에 가깝다. 이에 따라 발행자와 중개기관은 법적 불확실성을 상대적으로 줄이면서 새로운 기술을 적용할 수 있으며, 투자자도 익숙한 권리구조와 규제체계 안에서 투자 판단을 내릴 수 있다. 반면 새로운 유형의 자산을 토큰화하는 경우, 가치평가 방법론, 권리구조, 투자자 보호장치 등을 새롭게 마련해야 하며, 그 과정에서 상당한 시간과 불확실성이 수반될 수 있다.11)
아울러 기존 금융상품은 시장관행이 정립되어 있다는 측면에서도 토큰화의 도입과 활용이 상대적으로 용이하다. 주식ㆍ채권ㆍ펀드 등 기존 금융상품의 경우, 발행, 거래, 결제, 평가 등의 업무를 수행하는 시장참가자와 업무관행이 이미 형성되어 있다. 이는 토큰화 시장의 초기 형성 단계에서 참여자의 수용성을 높이고 실제 활용을 촉진하는 데 유리한 요인으로 작용한다. 이에 반해 새로운 유형의 자산을 토큰화하는 경우에는 시장참가자와 업무관행은 물론 수요기반과 거래 프로세스 등 생태계 전반을 새롭게 구축해야 하므로 도입의 속도 및 규모 측면에서 상대적으로 불리하다.
한편, 기존에는 투자하기 어려웠던 자산이나 새로운 유형의 자산에 대한 접근성을 높이는 데서 토큰화의 효용을 찾는 시각도 있다. 물론 토큰화가 자산을 디지털 토큰 형태로 표상함으로써 거래가능성(tradability)을 높일 수 있다. 그러나 거래가능성이 곧 시장에서의 거래 용이성, 즉 시장 유동성(market liquidity)을 의미하는 것은 아니다. 시장 유동성이 형성되기 위해서는 충분한 투자자 기반, 신뢰할 수 있는 가치평가 체계, 투명한 정보공시, 가격발견 기능 등이 함께 갖추어져야 한다.12) 이러한 측면에서 권리구조와 가치평가 방식이 표준화되기 어려운 자산은 토큰화만으로 시장 유동성이 확보되기를 기대하기 어렵다.
정리하자면, 규제체계와 시장관행이 정립된 상품일수록 토큰화에 따른 법적 불확실성이 낮고 실제 활용 가능성이 높아 토큰화 대상으로 적합하다. 기술적으로 토큰화할 수 있는 자산의 범위는 넓지만, 실제 글로벌 시장에서는 제도적ㆍ시장구조적 여건이 뒷받침되는 영역에 그 활용이 집중되고 있다. 특히, 토큰화 초기 단계에서는 표준화 수준이 높은 자산군에서 확산이 더 빠르게 이루어질 수 있다.
2. 업무 개선 편익이 큰 영역을 중심으로 선별적 확산
토큰화의 확산 양상을 이해하기 위해서는 앞서 살펴본 ‘무엇을 토큰화할 것인가’의 문제와 더불어, 토큰화를 ‘어떻게 활용할 것인가’도 함께 살펴볼 필요가 있다. 토큰화의 효용은 기술 자체에서 자동적으로 발생하는 것이 아니라, 그 기술적 특성이 해당 업무의 비효율을 얼마나 효과적으로 줄일 수 있는지에 따라 달라진다. 지금까지의 흐름을 보면 토큰화는 자본시장 업무 전반에 균일하게 도입되기보다, 기존 시스템의 비효율이 커 토큰화 도입에 따른 편익이 상대적으로 큰 일부 영역을 중심으로 선별적으로 확산되고 있다.13)
Ⅲ장에서 더 자세히 살펴보겠지만, 글로벌 자본시장에서 토큰화의 활용 노력이 집중되고 있는 대표적 분야는 담보관리, 펀드 운영관리, 채권 발행ㆍ결제 등으로 평가된다(IOSCO, 2025; GFMA et al., 2025). 이들 영역은 다수의 기관과 시스템에 걸쳐 관련 업무가 분절적으로 처리된다는 공통점을 갖는다. 이에 따라 정보와 기록이 참가자별로 분산되어 대사 업무가 반복되고, 결제 진행 상황을 실시간으로 파악하기 어려우며, 거래 체결부터 결제 완료까지 상당한 시차가 발생하는 등 비효율이 상대적으로 크다. 토큰화의 핵심 편익은 자산 및 거래 정보를 분산원장에서 공유하고 스마트계약을 활용해 업무를 자동화하는 한편, 결제수단과의 연계를 통해 자산과 대금을 동시에 이전할 수 있는 데 있다. 이러한 특성은 정보와 기록의 분산, 반복적인 대사 업무, 결제 진행 상황에 대한 가시성 부족 및 결제 지연과 같은 기존 업무의 비효율을 직접적으로 완화할 수 있다.
반면 거래ㆍ결제 인프라가 이미 고도로 효율화된 영역에서는 토큰화 도입에 따른 추가적인 편익이 상대적으로 작을 수 있다. 대표적으로 상장주식시장에서는 토큰화 확산이 아직 제한적인 수준에 머물러 있다. IOSCO(2025)는 그 배경으로 선진국 상장주식시장이 수십 년에 걸친 기술 고도화와 검증된 중개 체계를 바탕으로 이미 높은 효율성을 갖추고 있다는 점을 지적한다. 최근 미국 주요 거래소를 중심으로 주식 토큰화 관련 프로젝트가 발표되고 있으나, 기존 거래ㆍ결제 구조의 효율성을 얼마나 더 높일 수 있을지는 앞에서 설명한 다른 활용 영역에 비해 불분명한 편이다.14)
한편, 토큰화의 활용이 기관 간 도매금융시장(wholesale financial markets)을 중심으로 이루어지고 있다는 점도 특징적이다. 이는 담보관리, repo 거래와 같이 거래 구조가 복잡하고 처리량이 많은 기관 간 업무에서 자동화, 자산 이동성 제고 등 토큰화의 편익이 더 크게 나타날 수 있기 때문이다.15) 즉, 현재의 토큰화는 개인투자자를 대상으로 새로운 상품이나 서비스를 제공하는 방향보다는, 기존 시스템의 비효율이 크고 도입 편익이 비교적 명확한 기관 간 거래와 거래후(post-trade) 처리 업무를 중심으로 선별적으로 확산되고 있다.
3. 시장인프라 기관의 참여 확대
글로벌 자본시장의 토큰화 확산 과정에서 나타나는 또 하나의 특징은 시장인프라 기관의 참여가 확대되고 있다는 점이다. 이는 금융상품의 토큰화를 뒷받침할 제도적 기반과 관련 업무를 책임 있게 운영할 주체가 여전히 필요하기 때문이다. Cabedo et al.(2026)은 기록ㆍ결제ㆍ담보관리 등 시장인프라 기관이 수행해 온 일부 기능이 분산원장과 스마트계약을 통해 자동화되더라도 법적 확실성, 거버넌스(governance), 책임성 등을 요구하는 기능은 여전히 기관이 담당할 필요가 있다고 평가하면서, 토큰화가 시장인프라 기관을 대체하기보다 그 기능과 역할을 재편할 것으로 전망하였다. 이는 시장인프라 기관이 수행해 온 기술적 처리 기능의 일부가 자동화되더라도, 거래의 법적 확실성과 운영 책임을 뒷받침하는 제도적 역할은 여전히 유지될 것임을 시사한다.
시장인프라 기관의 참여 확대는 우선 투자자 보호와 권리관계의 법적 확실성이라는 관점에서 이해할 수 있다. 투자자를 보호하기 위해서는 토큰이 표상하는 자산에 대한 권리가 명확히 규율되고, 그 권리의 귀속과 이전이 법적으로 유효하게 기록ㆍ관리되어야 한다. 예탁기관 등 규제된 시장인프라 기관은 이러한 권리관계의 기록ㆍ관리와 증권 이전을 뒷받침해 온 핵심 주체이다. 일부 토큰화 상품은 발행ㆍ계약 구조에 따라 투자자에게 기초증권과 동일한 법적 권리를 부여하지 않고, 그 경제적 성과를 추종하는 별도의 계약상 권리를 부여하기도 한다.16) 따라서 토큰이 기초증권과 동일한 법적 권리를 표상하기 위해서는 그에 부합하는 법적 구조와 권리등록 체계가 마련되어야 하며, 관련 시장인프라 기관과의 연계가 이를 뒷받침하는 중요한 수단이 될 수 있다.
또한 토큰화가 제공하는 편익은 개별 기관 차원의 효율 개선을 넘어 시장 전체의 네트워크 효과에서 발생한다. 분산원장은 참가자 간 신뢰와 시스템 간 상호운용성이 확보되어야 실질적인 효용을 발휘하며, 이를 확보하지 못하면 또 하나의 고립된 장부에 그칠 수 있다. 토큰화의 효과적인 확산을 위해서는 전통 금융시스템과 디지털 생태계 간 신뢰할 수 있는 연결을 제공하는 것이 중요하며, 이는 시장 전반의 거래가 이루어지도록 뒷받침해 온 중앙예탁기관(CSD), 중앙청산소(CCP) 등 시장인프라 기관이 담당하기에 적합한 역할이다.
이와 같은 배경에서 시장인프라 기관들은 토큰화 프로젝트를 주도하거나 새로운 플랫폼을 기존 시장과 연결하는 구심점 역할을 하고 있다.17) 대표적인 사례가 미국의 DTCC(Depository Trust & Clearing Corporation)이다. DTCC가 2026년 10월 정식 개시할 예정인 Tokenization Service는 수탁 중인 자산을 토큰화하여 자산 보유자가 담보제공, repo 등 원하는 목적에 활용할 수 있도록 지원한다.18) 해당 서비스는 미 국채, 주식, ETF 등 다양한 증권을 대상으로 하며, 토큰화된 형태에서도 기존 증권의 권리와 투자자 보호 장치가 유지되도록 설계되고 있다. 유럽에서도 CSD, CCP 등이 토큰화와 관련된 영역에서 역할을 확장하고 있다. Eurex Clearing은 2025년 세계 최초로 CCP 차원의 DLT 기반 담보 이동 서비스를 출시하였으며, 국제중앙예탁기관(ICSD)인 Euroclear와 Clearstream은 기존 규제체계 안에서 토큰화 증권을 발행ㆍ관리할 수 있는 분산원장 기반 플랫폼인 D-FMI와 D7 DLT를 각각 구축하였다. 이와 같은 사례들은 토큰화가 기존 인프라를 우회하기보다 신뢰할 수 있는 시장인프라와의 연계를 바탕으로 확산되고 있음을 보여준다.
Ⅲ. 해외 자본시장의 주요 토큰화 활용 사례와 최근 동향
Ⅱ장에서는 글로벌 자본시장에서 토큰화가 확산되는 양상의 특징을 살펴보았다. 본 장에서는 토큰화의 주요 활용 영역인 담보관리 및 repo 거래, 토큰화 MMF, 채권 발행 및 결제를 대상으로 상용화되었거나 실증이 진행 중인 해외 사례를 검토한다. 아울러 아직 초기 단계에 있으나 최근 규제 승인을 계기로 추진 움직임이 강화되고 있는 상장주식 토큰화의 동향과 주요 쟁점을 살펴본다.
1. 담보관리 및 repo 거래
담보관리는 제도권 금융시장에서 토큰화의 활용 편익이 명확하게 나타날 수 있는 대표적인 영역이다. 담보는 repo 거래, 증권대차, 장외파생상품 거래에서 거래상대방 위험을 관리하기 위한 핵심 수단으로 활용된다. 그러나 실제 담보관리 업무는 담보자산의 적격성 판단 및 가치평가, 이전, 대체, 반환 등 여러 절차로 이루어지고, 각 절차에 보관기관, 예탁기관, 청산기관 등 다양한 기관이 관여하는 복잡한 구조를 갖는다. 이러한 구조로 인해 담보자산이 필요한 시점에 즉시 활용되지 못하는 문제가 발생하기도 한다.
예를 들어 전통적인 시장인프라에서는 담보자산의 위치와 활용 가능 여부를 파악하고 이를 이전하는 과정에서 복수의 시스템 간 정보 확인과 대사 작업이 필요하며, 이로 인해 담보 이동성(collateral mobility)이 크게 제약된다. 특히 시장 변동성 확대로 증거금 요구가 빈번해지거나, 국경 간 거래에서 시차와 결제망 운영시간의 제약이 존재하는 경우, 담보 이동의 지연은 유동성 부담과 운영위험을 높일 수 있다.19) 따라서 시장참가자는 담보가 제때 이전되지 못할 가능성에 대비하여 필요 이상의 담보를 예비적으로 보유20)하거나 기회비용이 높은 현금 담보에 의존하게 될 수 있다.21)
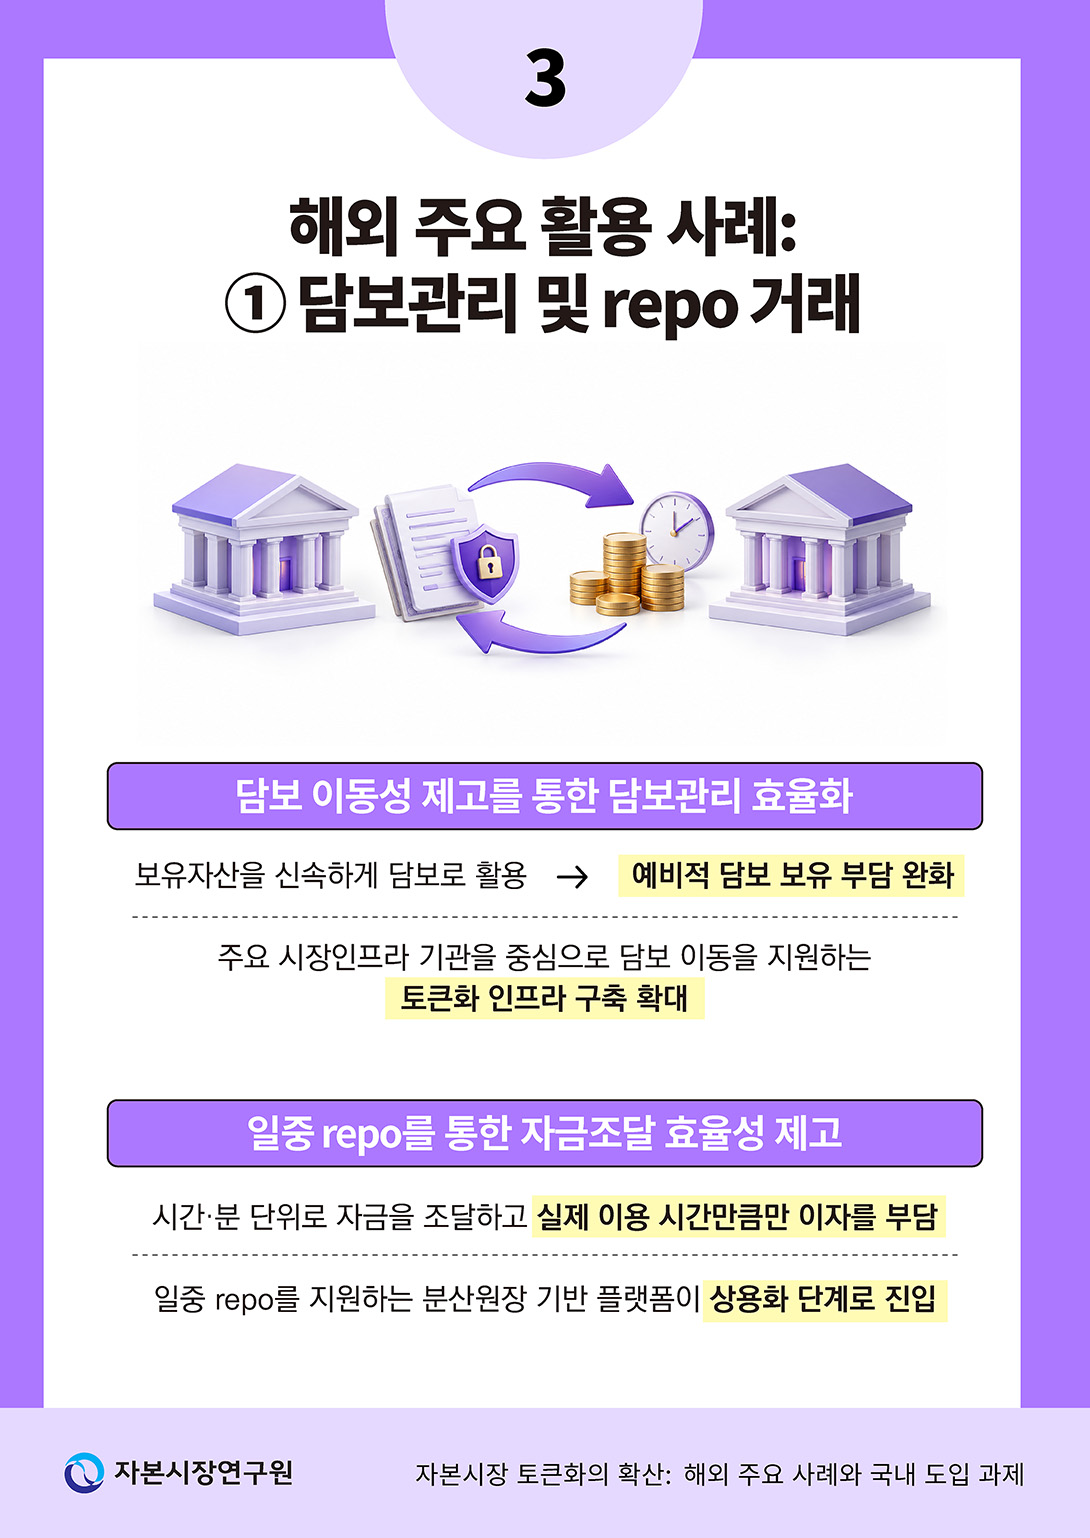
토큰화는 이러한 담보관리의 비효율을 줄일 수 있는 수단으로 주목받고 있다. 담보관리에 토큰화를 활용하는 방식에는 분산원장에서 직접 발행된 증권을 담보로 이용하는 방식뿐 아니라 기존에 발행되어 예탁ㆍ보관 중인 증권을 기초로 토큰을 생성하여 담보로 이용하는 방식도 있다(DTCC, 2026).22) 담보자산을 토큰 형태로 기록하면 자산의 권리관계, 적격성, 이전 내역 등을 공유 원장에서 확인하고 담보의 이전, 대체, 반환 등 반복적이고 규칙에 따라 처리되는 업무를 스마트계약을 통해 자동화할 수 있다. 이를 통해 담보의 이동성과 가시성(visibility)이 높아져 보유 자산을 보다 신속하게 담보로 활용할 수 있다. 따라서 담보 부족이나 이전 지연에 대비한 예비적 담보 보유 부담이 줄어들어 궁극적으로 시장참가자의 자본효율성을 개선할 수 있다.
실제 글로벌 시장에서도 담보 이동성을 높이기 위한 토큰화 기반 인프라가 구축되고 있다. DTCC가 구축하고 있는 담보관리 플랫폼인 Collateral AppChain은 전통 금융자산과 디지털자산을 담보로 활용할 수 있도록 담보자산의 가치평가, 적격성, 증거금, 결제 및 사후관리 정보 등을 연계하고, 이를 토큰화된 형태로 관리하는 것을 목표로 한다. 유럽에서도 Eurex Clearing이 HQLAx 및 Clearstream과 협력하여 여러 보관기관에 분산된 증권을 증거금 담보로 활용할 수 있도록 지원하는 분산원장 기반 서비스를 도입하였다. 이러한 사례들은 토큰화가 담보자산 자체의 성격을 바꾸기보다는, 담보의 위치, 상태 및 이용 가능성을 명확하게 파악하고 필요한 거래에 신속하게 활용할 수 있도록 지원하여 담보관리의 효율성을 높이는 데 적용되고 있음을 보여준다.
이러한 담보관리의 편익은 담보부 자금조달 거래인 repo 거래에서도 유사하게 나타날 수 있다.23) Repo 거래는 담보의 이전과 소유권 변경, 자금결제, 만기상환 등이 서로 맞물려 처리되어야 하며, 이 과정에서 담보관리와 마찬가지로 다수의 기관과 시스템을 거치며 대사가 반복되고 결제 지연이 발생하기 쉽다. 이에 따라 repo는 토큰화에 적합한 특성을 지닌 거래로 평가되며, 업계에서도 토큰화 우선순위가 높은 영역으로 꼽힌다(Nasdaq, 2026).
특히 보다 세분화된 시간 단위로 자금을 조달할 수 있는 일중 repo(intraday repo)는 이러한 편익이 가장 뚜렷하게 나타나는 대표적 활용 사례로 평가된다(ICMA, 2026). 전통적인 repo는 통상 익일물(overnight) 등 최소 하루 단위로 거래되지만, DLT를 활용하면 담보와 자금의 이전을 실시간에 가깝게 처리할 수 있어 시간 또는 분 단위로 운영되는 일중 repo를 구현할 수 있다. 이에 따라 하루 중 일시적인 유동성 부족이 발생하는 경우, 차입자는 실제 필요한 시간 동안만 자금을 조달하고 해당 시간만큼만 이자를 부담하면 되므로 자금조달의 효율성이 높아진다.24)
분산원장 기반 repo 거래는 JP Morgan과 Broadridge가 각각 운영하는 블록체인 플랫폼인 Kinexys와 DLR(Distributed Ledger Repo)을 중심으로 상용화가 이루어지고 있다. 일중 repo를 구현할 수 있는 솔루션을 제공하는 Kinexys는 자금과 담보에 대한 소유권을 스마트계약을 통해 동시에 이전하며, 이자는 실제 거래 기간에 따라 분 단위로 산정한다. 분산원장을 통해 repo 거래의 기록, 결제 및 담보관리 절차를 연계ㆍ자동화하는 플랫폼인 DLR은 2026년 6월 일평균 처리금액이 3,570억 달러에 달한다. Broadridge & Finadium(2026)이 3개 대형은행의 공개자료를 바탕으로 분석한 결과, 유동성 수요의 15%를 일중 repo로 대체할 경우 필요한 고유동성자산(HQLA) 규모가 8~17% 감소하는 것으로 추정된다. 이러한 사례들은 토큰화가 기존 repo의 결제와 담보관리 절차를 디지털화하여 업무처리 효율성을 높이는 한편, 금융기관의 유동성 관리에도 기여할 수 있음을 보여준다.25)
2. 토큰화 MMF26)
토큰화의 편익이 뚜렷하게 나타날 수 있는 또 다른 영역은 펀드이다. 전통적인 펀드 운영 과정에서는 설정ㆍ환매, 순자산가치 산정, 펀드의 소유권 기록 등의 업무가 반복적으로 처리된다. 이 과정에는 운용회사, 수탁기관, 사무관리회사, 투자자 명부 관리기관(transfer agent) 등 다수의 기관이 관여하며, 각 기관이 서로 다른 시스템과 장부를 관리함에 따라 정보 확인과 대사 업무가 순차적으로 이루어진다. 이러한 분절된 업무구조로 인해 설정ㆍ환매 주문의 처리와 대금 결제 사이에 통상 수 영업일의 시차가 발생한다.
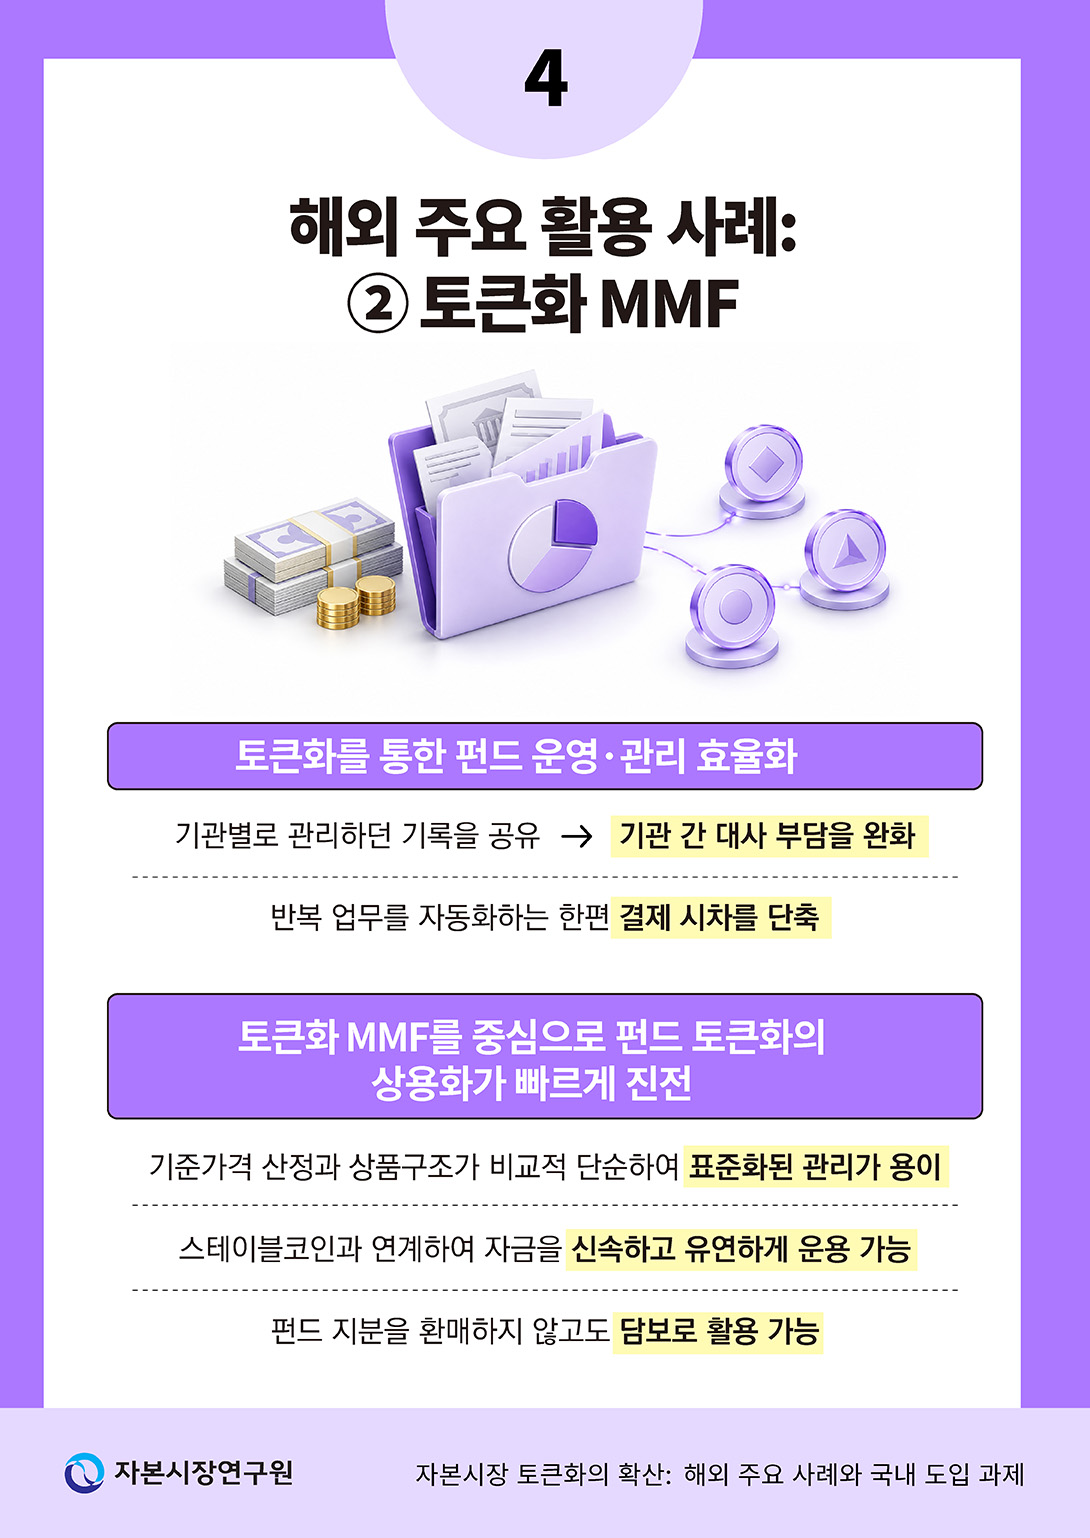
토큰화는 이러한 펀드 운영의 효율성과 투명성을 개선하는 수단으로 활용될 수 있다. 펀드 지분을 토큰화하면 투자자의 보유 현황과 이전 내역 등 권리관계를 디지털 원장에 기록ㆍ관리할 수 있으며, 스마트계약을 활용하여 반복적인 업무를 자동화할 수 있다. 또한 여러 기관에 분산되어 있던 기록과 업무 처리가 공유 원장에서 통합되므로 기관 간 대사 부담을 완화하고, 설정ㆍ환매의 대금결제 시차 및 사무관리 비용을 줄일 수 있다. FCA(2025)는 투자자명부 관리와 대사 업무 등에 분산원장을 활용하면 펀드 운영비용을 약 23% 절감할 수 있다는 업계의 추정 결과를 소개한다. 실제로 State Street, BNY 등 글로벌 수탁은행들도 펀드 사무관리, 펀드 지분의 소유권 기록ㆍ관리 등의 업무를 토큰화 펀드까지 확대하고, 관련 서비스를 통합적으로 제공하기 위한 운영체계를 구축하고 있다(State Street, 2026. 4. 28; BNY, 2026. 7. 29). 이러한 사례들은 기존 펀드 서비스 인프라가 토큰화 펀드를 지원하는 방향으로 확장되고 있음을 보여준다.
펀드 토큰화의 상용화가 가장 활발하게 진전되고 있는 영역은 단기 국채, repo 등을 중심으로 자산을 운용하는 토큰화 MMF이다.27) MMF는 유동성이 높고 가격 변동성이 낮은 단기자산을 중심으로 운용하므로 기준가격 산정과 상품구조가 비교적 단순하다. 이에 따라 펀드 지분의 가치와 권리관계를 온체인에서 명확하게 기록하고 표준화된 방식으로 관리하기가 상대적으로 용이하다. 또한 주요 토큰화 MMF는 스테이블코인과의 연계를 통해 기존 펀드의 영업시간 및 결제 시차에 따른 제약을 완화함으로써 투자자가 자금을 더욱 신속하고 유연하게 운용할 수 있도록 한다.
토큰화 MMF 시장은 디지털자산 시장의 자금관리 수요와 맞물려 빠르게 성장해 왔다. 온체인 거래와 결제에 활용되는 스테이블코인은 이자를 지급하지 않는 반면, 토큰화 MMF는 온체인에서 이전 가능한 형태로 단기금융시장 수익률을 제공한다. 이에 따라 스테이블코인과 토큰화 MMF가 각각 거래ㆍ결제와 수익형 자금관리 기능을 담당하는 상호보완적 구조가 형성되면서 토큰화 MMF의 활용도가 높아지고 있다(Aquilina et al., 2025; Born et al., 2026).28)
나아가 토큰화 MMF는 펀드 지분을 담보로 활용할 수 있다는 점에서 자산 활용의 범위를 확장하는 사례로 주목된다. 토큰화 MMF 지분은 블록체인 기반 인프라에서 신속하게 이전 가능하므로, 보유자는 펀드 지분을 환매하여 현금화하지 않고도 증거금 또는 거래 담보로 활용할 수 있다.29) 현재까지 토큰화 MMF의 담보 활용 사례는 디지털자산 거래를 중심으로 나타나고 있으나, 전통 금융거래로 활용 범위를 넓히려는 논의가 확대되면서 업계 차원의 검증도 이루어지고 있다.30)
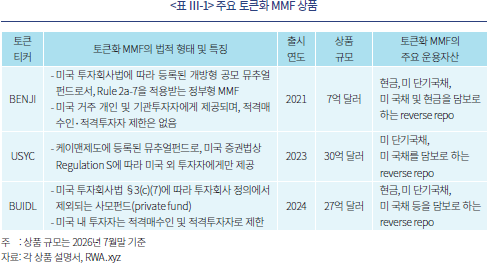
이러한 배경을 바탕으로 토큰화 MMF는 토큰화 펀드 시장의 핵심 상품군으로 부상하고 있으며, 주요 글로벌 금융사들의 시장 진입도 이어지고 있다. 2021년 Franklin Templeton이 정부 MMF31)를 온체인에 표상한 BENJI를 출시하며 초기 시장을 선도했지만, 이후에는 디지털자산 생태계의 자금관리 수요에 대응한 역외ㆍ사모형 상품이 등장하면서 상품 구조가 다양화되고 있다. 대표적인 사례로 Circle의 USYC와 BlackRock의 BUIDL을 꼽을 수 있다.32) 미국 외 투자자에게 제공되는 USYC는 디지털자산 시장의 유휴자금 운용과 담보ㆍ증거금 관리에 활용되도록 설계된 역외 기관투자자 대상 상품이다. 미국법상 사모펀드 구조로 운영되는 BUIDL은 적격매수인만 투자할 수 있다. 이외에도 Franklin Templeton의 사모펀드인 iBENJI, JP Morgan의 정부 MMF인 JLTXX가 출시되는 등 다양한 토큰화 MMF 상품이 꾸준히 출시되고 있다.
한편 토큰화 MMF의 성장에 수반되는 금융안정 위험에 대한 논의도 이루어지고 있다. 상품 구조에 따라 토큰화 MMF 투자자는 온체인에서 24시간 환매를 요청할 수 있지만, 실제 환매 처리와 기초자산의 처분ㆍ결제는 전통 시장의 영업시간과 결제주기에 제약을 받는다(Aquilina et al., 2025; Born et al., 2026). 이러한 운영시간의 불일치로 인해 전통 시장이 폐장된 동안 토큰 시장에서 교란이 발생하면 환매 압력이 누적되었다가 시장 재개장 후 기초자산의 급매로 이어질 수 있다. 또한 공개형 분산원장의 실시간 투명성이 투자자의 선제적 환매를 유발하여 기존 MMF의 런(run) 위험을 증폭시킬 가능성도 제기된다. 이러한 유동성 제약을 완화하기 위해 일부 토큰화 MMF는 스테이블코인 발행자와 연계하여 펀드 지분을 스테이블코인으로 신속하게 전환할 수 있는 체계를 마련하고 있다. 다만 이러한 체계는 유동성 압력 완화에 도움이 될 수 있지만, 토큰화 MMF와 스테이블코인 시장 간 연계를 강화하여 충격의 전이 경로로 작용할 수도 있다.
3. 채권 발행 및 결제
채권은 글로벌 자본시장에서 토큰화의 도입이 진전된 자산군 중 하나이다. 채권 업무는 발행부터 유통ㆍ청산ㆍ결제, 이자 지급ㆍ원금 상환 등 사후관리에 이르기까지 다수의 중개기관과 시스템을 거쳐 처리되는 복잡한 구조를 지니고 있어 토큰화의 잠재적 편익이 큰 것으로 평가된다. 채권을 토큰화하면 발행ㆍ등록ㆍ이전ㆍ결제 등의 절차를 하나의 디지털 업무 흐름으로 연결함으로써 처리시간을 단축하고 운영위험을 줄일 수 있다. 특히, 기관투자자를 중심으로 거래되는 채권은 거래 규모가 크기 때문에 스마트계약을 통한 업무 자동화와 결제 프로세스 개선의 편익이 시장 전체적으로 크게 나타날 수 있다.
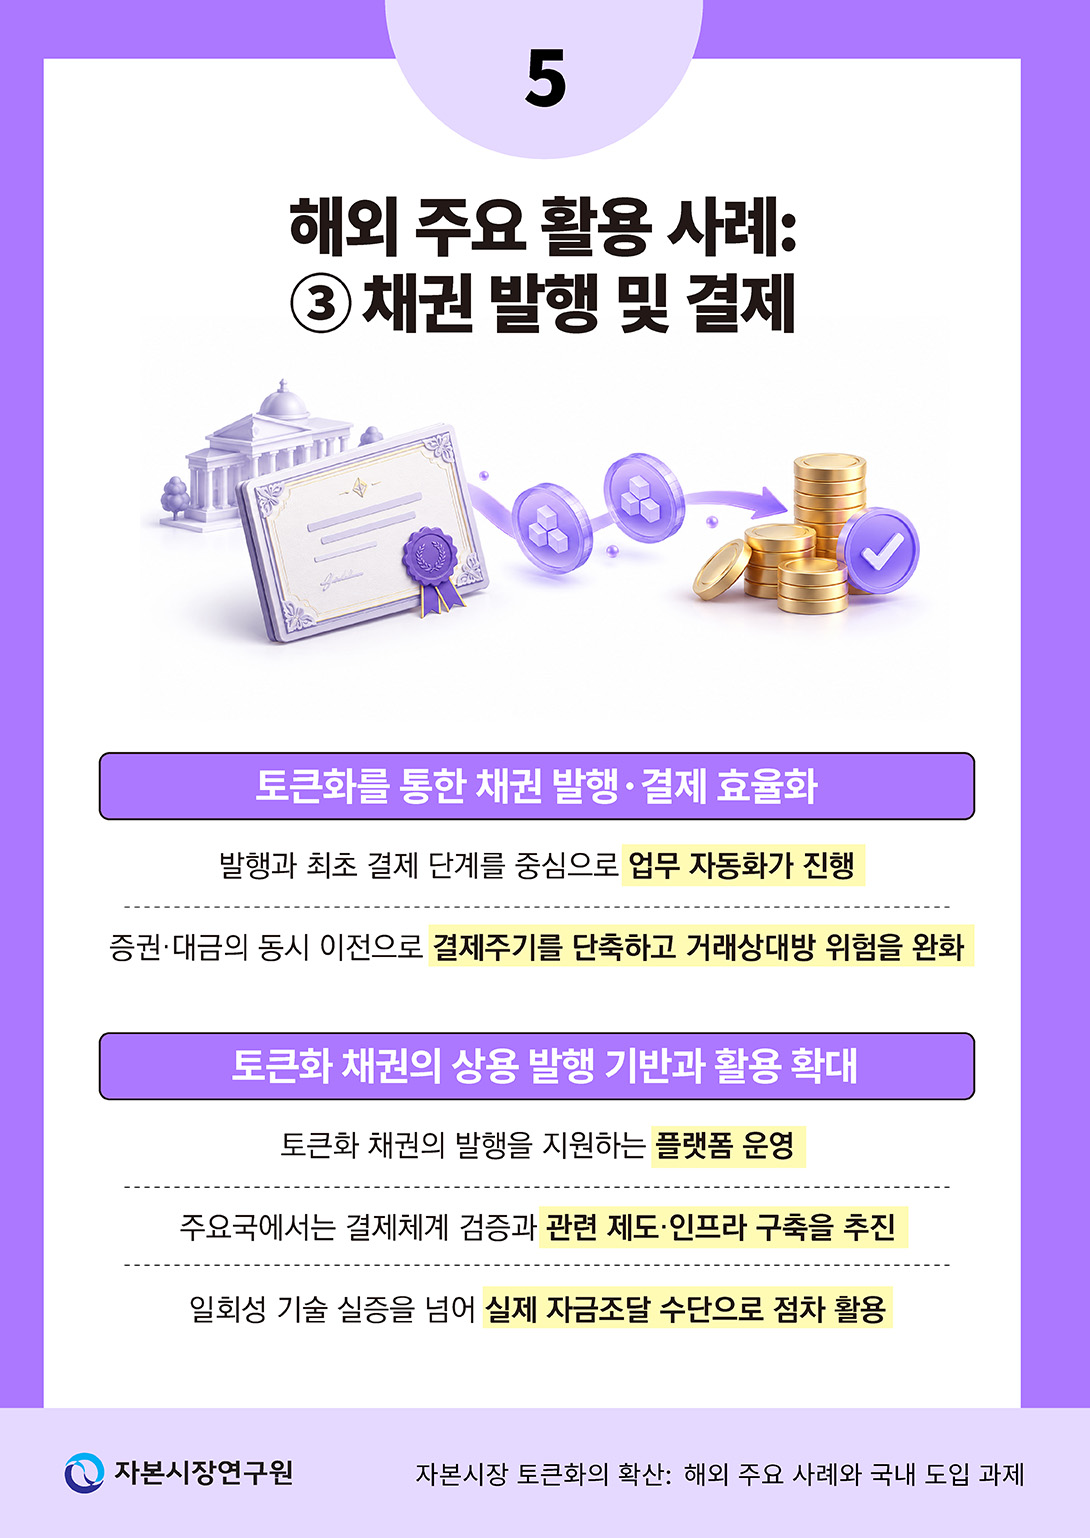
채권 토큰화는 궁극적으로 발행부터 상환에 이르는 전 생애주기를 분산원장 위에서 처리하는 것을 지향하지만, 아직까지 실제 도입은 채권 생애주기의 앞단, 즉 발행, 소유권 기록 및 최초 결제 단계를 자동화하는 것에 집중되어 있다(IOSCO, 2025).33) 발행 및 결제 단계에 토큰화를 적용하면 결제 절차의 자동화 및 증권과 대금의 동시 이전을 통해 결제주기를 단축하고, 거래상대방 위험 부담도 완화할 수 있다.34) 이러한 점에서 현재까지의 채권 토큰화는 모든 기능이 하나의 인프라에서 통합된 형태라기보다, 편익이 비교적 명확한 단계부터 분산원장기술이 우선적으로 도입되는 과정으로 이해할 필요가 있다.
글로벌 시장에서는 토큰화 채권35)의 상용 발행을 지원하는 인프라가 점차 확충되고 있다. 2020년대 초반에는 국제기구와 정부기관 등을 중심으로 소규모의 일회성 실증 발행이 주를 이루었으나, 이후 SIX Digital Exchange(SDX), Euroclear의 D-FMI, HSBC Orion 등 채권의 발행ㆍ등록ㆍ결제를 지원하는 플랫폼이 운영되면서 발행자가 토큰화 채권을 반복적으로 발행할 수 있는 기반이 마련되고 있다. 아울러 일부 플랫폼은 기존 예탁결제 인프라와 연계하여 투자자가 익숙한 거래 경로를 통해서도 토큰화 채권에 접근할 수 있도록 함으로써 투자자 기반 확대를 뒷받침하고 있다.
중앙은행들도 토큰화 채권을 안정적으로 결제할 수 있는 체계를 검증하고 있다. 유럽중앙은행(ECB)과 유로지역 국가 중앙은행으로 구성된 유로시스템(Eurosystem)은 2024년 5월부터 11월까지 분산원장 기반 도매금융거래를 중앙은행화폐로 결제하는 실증사업을 실시하였으며, 해당 사업에서 토큰화 채권의 발행ㆍ유통과 이에 수반되는 증권대금동시결제(DvP)가 주요 활용 사례로 다루어졌다(ECB, 2025). 스위스 국립은행(SNB)도 Project Helvetia Ⅲ를 통해 금융기관에 wCBDC를 공급하고, 토큰화 채권의 발행 및 유통거래를 DvP 방식으로 결제하는 실거래 파일럿을 운영하였다.36)
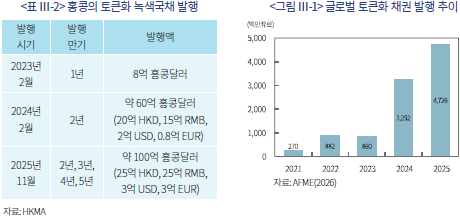
일부 국가는 토큰화 채권시장의 형성을 촉진하기 위해 관련 제도와 인프라를 정비하고 있다. 대표적으로 홍콩 정부는 2023년 세계 최초로 토큰화 녹색국채를 발행한 데 이어, 2024년과 2025년에도 규모 및 통화 구성을 확대하여 토큰화 녹색국채를 지속적으로 발행하며 시장 형성을 선도하고 있다(<표 Ⅲ-2>). 아울러 적격 토큰화 채권의 발행 비용 일부를 지원하는 디지털 채권 보조금 제도(Digital Bond Grant Scheme)를 도입하여 민간 부문의 토큰화 채권 발행을 유인하고 있으며37), 토큰화 채권 관련 인프라 구축을 추진하는 등 기존 채권시장 인프라를 토큰화 환경으로 확장하고 있다.38)
이처럼 발행 기반이 확충되면서 글로벌 토큰화 채권 발행액은 2024년부터 큰 폭으로 증가하여 2025년에는 47.3억 유로에 이르렀다(<그림 Ⅲ-1>). 물론 토큰화 채권의 발행 규모는 전체 채권시장과 비교하면 여전히 미미하지만, 최근의 발행 확대는 토큰화 채권이 일회성 기술 실증을 넘어 실제 자금조달 수단으로 점차 활용되고 있음을 시사한다.
4. 상장주식의 토큰화 추진 동향
상장주식의 토큰화는 기존 주식시장의 거래시간 제약과 해외 상장주식에 대한 투자 접근성 한계를 완화할 수 있다는 기대를 배경으로 디지털자산 플랫폼을 중심으로 확대되고 있다. 특히 일부 플랫폼은 상장주식 자체를 직접 토큰화하기보다 기초 주식의 가격과 경제적 성과에 연동되는 별도의 토큰을 발행하여 해외 투자자에게 주식 투자와 유사한 경제적 노출을 제공하고 있다. 다만 이러한 상품은 일반적인 상장주식과 권리구조가 동일하지 않을 수 있어, 토큰의 법적 성격과 투자자에게 부여되는 권리를 구분하여 이해할 필요가 있다.
Ondo Stocks, bStocks, xStocks 등 주식 토큰화를 표방하는 플랫폼이 소매투자자를 주요 대상으로 제공하는 상품이 대표적인 사례이다.39) 이들 상품은 기초증권 발행인과 무관한 제3자가 수탁기관에 보관한 기초증권을 바탕으로 발행한 것으로, 법적으로는 주식이 아니라 기초증권의 경제적 성과에 연동되는 구조화증권(structured note)이나 증서(certificate)에 해당한다.40) 따라서 토큰 보유자는 기초증권 발행인의 주주가 아니며, 의결권 등 주주권을 갖지 못한다. IOSCO(2025)는 이러한 토큰이 표상하는 권리와 기초자산 간의 관계가 투자자에게 명확히 공시되지 않거나, 공시되더라도 쉽게 이해되지 않을 수 있다는 점에서 투자자 보호 위험을 지적한다.
이처럼 기존 거래소 시장 구조를 우회하는 상품이 증가하는 가운데, 미국 주요 거래소를 중심으로 기존 규제체계 안에서 상장주식을 토큰화하는 방안도 추진되고 있다. Nasdaq은 일정 요건을 충족하는 주식과 ETP가 전통적 형태뿐 아니라 토큰화 형태로도 동일한 거래소 호가장(order book)에서 거래될 수 있도록 규정 변경을 승인받았으며, NYSE도 이에 준하는 규정 변경안을 신고하여 관련 규칙을 마련하였다.41) 이러한 움직임은 기존 상장주식과 동일한 법적 권리를 유지하면서 거래 및 결제 과정에 토큰화를 도입하는 방안이라는 점에서 의미가 있으나, 기존 거래구조와 T+1 결제주기가 그대로 적용되므로 토큰화에 따른 추가적인 편익이 아직 명확히 드러나지 않는다. 한편 NYSE는 이와 별도로 토큰화 증권 전용 플랫폼을 구축하여 상장주식과 ETF의 24시간 거래와 즉시결제를 지원하는 방안을 추진하고 있으나(ICE, 2026. 1. 19), 규제 승인을 전제로 한 계획 단계이며 세부 운영방안과 출시 시점은 아직 제시되지 않았다.
상장주식의 토큰화 논의에서는 결제 방식에 대해 다른 자산군과 차별화된 접근이 필요하다는 지적이 제기되고 있다. 원자적 결제는 토큰화의 핵심 편익으로 거론되지만, 이를 상장주식 거래에 건별로 적용하여 거래 체결과 동시에 증권과 대금을 이전하려면 매 거래마다 현금을 사전 조달(prefunding)하고 증권을 미리 확보해야 하므로 다자간 차감결제(multilateral netting)와 병행하기 어렵다. 미국 주식시장에서 다자간 차감은 실제로 이동해야 하는 현금 규모를 약 98% 줄이는 것으로 추정된다. 따라서 원자적 결제를 일괄 도입하여 다자간 차감결제를 포기하면, 증권사와 기관투자자의 자금조달 및 자본 부담이 오히려 커질 수 있다. 또한 지속적인 호가 제시가 필요한 시장조성이나 시차를 전제로 운영되는 증권대차 등 주식시장의 핵심 기능과도 상충될 수 있다(SIFMA, 2026; SEC Investor Advisory Committee, 2026).
이에 따라 원자적 결제를 상장주식시장 전반에 일괄적으로 도입하기보다는, 상품과 업무의 특성에 따라 차감결제, 일중 배치(intraday batch) 결제, 원자적 결제 등 복수의 결제 방식을 병행하면서 유동성 효율과 결제위험 축소 간의 균형을 찾는 방안이 모색되고 있다.42) 이는 상장주식 토큰화가 기존 거래ㆍ청산ㆍ결제 체계를 대체하기보다는, 시장의 유동성과 중개 기능을 유지하면서 기존 시장구조를 보완하는 방식으로 도입될 가능성이 높음을 시사한다. 또한 의결권 행사, 인수합병, 주식분할ㆍ병합 등 다양한 기업 이벤트는 토큰화 설계와 운영의 복잡성을 높인다. 불특정 다수의 투자자가 참여하고 거래 빈도가 높아 투자자 보호와 시스템 안정성에 대한 요구 수준 역시 높다. 이러한 점을 고려하면 상장주식의 토큰화는 앞서 살펴본 활용 영역에 비해 상대적으로 완만하게 진행될 수 있다. 다만 최근 SEC가 토큰화 주식 거래를 위한 일부 거래시설에 대해 거래소 등록 의무를 한시적ㆍ조건부로 면제하는 등 규제 완화에 나서고 있으며(SEC, 2026. 9. 17), 향후 추가적인 제도 변화가 이어질 경우 상장주식 토큰화의 확산 속도가 빨라질 가능성도 있다.43)
Ⅳ. 국내 자본시장 토큰화의 도입 방향과 과제
Ⅲ장에서 살펴본 해외 사례는 토큰화가 정형증권을 중심으로, 편익이 뚜렷한 영역에서부터, 신뢰할 수 있는 시장인프라를 축으로 확산되고 있음을 보여준다. 국내에서는 그간 조각투자 등 비정형증권을 중심으로 진행되어 온 토큰화 논의가 최근 금융당국의 정책방향 발표(금융위원회, 2026. 9. 4)를 계기로 정형증권의 토큰화와 시장인프라의 디지털 전환으로 확장되고 있다. 이 과정에서 주요국의 경험은 국내 도입의 방향과 과제를 구체화하는 데 유용한 참고가 될 수 있다. 이러한 관점에서 본 장에서는 먼저 토큰화의 위험요인과 국내 도입 여건을 검토하고, 이를 바탕으로 규제 명확성 제고, 주요 활용 영역에 대한 단계적 실증 및 확산, 토큰화 시장인프라 및 결제시스템 구축을 국내 도입 과제로 제시한다.
1. 토큰화의 위험요인과 국내 도입 여건
토큰화는 자본시장 업무의 효율성을 높일 수 있지만, 새로운 거래ㆍ결제 구조와 시장 간 연계에 따른 위험도 수반한다. 따라서 관련 시장이 형성되는 과정에서 기대되는 편익뿐 아니라 금융안정과 시장 운영에 미칠 수 있는 영향도 함께 고려할 필요가 있다. FSB(2024)는 현재 토큰화 시장의 규모가 크지 않아 금융안정에 미치는 영향이 아직 제한적이지만, 향후 시장이 확대되면 유동성 및 만기 불일치, 레버리지, 상호연계성 및 운영 취약성 등이 위험요인으로 작용할 수 있다고 지적한다.
먼저 금융안정 측면에서는 레버리지와 상호연계성 등 기존 금융시스템에서도 나타나는 취약성이 스마트계약을 통해 여러 금융거래가 복잡하게 연계되면서 증폭될 수 있다. 토큰화 자산이 담보나 다른 금융상품의 기초자산으로 활용되고 복수의 스마트계약이 연계되면, 이전에는 별도로 이루어지던 차입, 거래 및 위험관리가 하나의 거래구조 안에서 연결될 수 있다. 이는 평상시에는 자산 활용도와 거래 효율성을 높일 수 있지만, 시장 불안 시에는 가격 하락이 추가 증거금 요구, 담보 처분 및 차입 축소로 연쇄적으로 이어져 충격이 더 빠르고 광범위하게 확산될 수 있다. 또한 거래관계가 여러 플랫폼과 기존 금융시장에 걸쳐 복잡하게 형성되면, 금융시스템 전체의 레버리지와 위험의 최종 부담주체를 파악하기 어려워져 시스템 전반에 누적되는 취약성을 포착하는 데 한계가 있을 수 있다(Banu et al., 2026).
운영ㆍ기술적 측면에서는 분산원장과 스마트계약에 대한 의존도가 높아지면서 새로운 형태의 오류와 보안 위험이 발생할 수 있다. 거래처리가 자동화되고 여러 기관과 서비스가 연결된 환경에서 시스템 장애나 정보 오류의 영향은 개별 업무에 그치지 않고 관련 거래 전반으로 빠르게 확산될 수 있으며, 사후적으로 오류를 정정하거나 업무를 복구하는 데 제약이 발생할 수 있다. 또한 거래ㆍ결제 시스템의 운영시간이 확대될수록 안정적인 운영과 사고 대응을 위한 관리 부담도 커질 수 있다. 따라서 토큰화 도입 과정에서는 관련 시스템의 안정성과 보안성을 충분히 검증하고, 장애 발생 시 거래중단 및 복구 절차와 참여기관 간 책임체계를 명확히 마련할 필요가 있다(FSB, 2024; Adrian, 2026).
시장구조 측면에서는 토큰화 플랫폼이 상호 연계 없이 개별적으로 구축되면 거래와 유동성이 여러 플랫폼으로 분산되어 효율성이 저하될 수 있다. 플랫폼 간 기술ㆍ업무 기준이 상이하여 자산의 이전과 활용이 제약되면, 시장참가자의 거래 및 관리 비용이 증가할 수 있다. 반면 발행ㆍ거래ㆍ수탁 등의 기능이 소수의 통합 플랫폼이나 핵심 인프라에 집중되면 특정 운영기관이나 서비스 제공자에 대한 의존도가 높아져, 해당 플랫폼이나 인프라의 장애가 시장 전반에 영향을 미칠 수 있다. 따라서 토큰화 시장의 구조를 설계할 때에는 플랫폼 간 연결성을 높이는 동시에 특정 인프라에 대한 과도한 의존과 위험 집중을 방지하는 방안도 함께 고려할 필요가 있다(BIS & CPMI, 2024; Banu et al., 2026).
이러한 위험요인과 함께 국내 자본시장의 도입 여건에 대한 검토도 필요하다. 토큰화의 편익은 시장 규모와 거래구조, 기존 인프라의 효율성에 따라 달라질 수 있으므로, 해외 사례에서 제시된 효과가 국내 시장에서도 동일하게 나타난다고 보기는 어렵다. 다만 참여기관 간 정보 공유, 업무 연계, 자산의 이전ㆍ활용 과정에서 기존 방식에 개선 여지가 있다면 토큰화를 통한 효율성 제고를 기대할 수 있다. 따라서 국내 자본시장에 토큰화를 도입할 때에는 활용 영역별 기존 업무구조와 개선 필요성을 점검하고, 시스템 구축ㆍ운영 비용과 위험관리 부담을 함께 고려하여 실제 편익이 확인되는 영역부터 단계적으로 추진할 필요가 있다(BIS & CPMI, 2024).
2. 토큰화 사업의 규제 명확성 제고
민간 부문의 참여를 바탕으로 자본시장 토큰화가 확산되기 위해서는 새로운 기술과 업무구조에 기존 규제가 어떻게 적용되는지에 대한 예측가능성을 확보할 필요가 있다. 토큰화 자체는 증권의 경제적 실질을 바꾸지 않지만, 권리의 기록ㆍ이전 방식이 변화하면서 거래ㆍ결제 구조와 참여기관의 역할이 달라질 수 있다. 전자증권법과 자본시장법 개정을 통해 국내 토큰증권의 발행ㆍ유통을 위한 기본적인 법적 근거는 마련되었으나, 구체적인 사업모델에 따라 인가ㆍ등록 요건, 참여기관의 업무 범위와 책임, 토큰증권의 수탁ㆍ관리, 분산원장 기반 플랫폼과 기존 증권시스템 간 연계 등에 대한 추가적인 규제 판단이 필요할 수 있다. 이러한 규제 불확실성은 상당한 초기 투자와 기관 간 협력을 수반하는 토큰화 프로젝트의 추진을 지연시키는 요인으로 작용할 수 있다.
토큰화 관련 제도 정비는 현행 규제의 적용 방식을 명확히 하는 데 중점을 둘 필요가 있다. 이를 위해 토큰화 시장의 발전 양상과 시장참가자의 수요를 지속적으로 점검하는 한편, 투자자 보호와 시장안정성을 유지하는 범위에서 관련 규율체계를 점진적으로 구체화해 나가야 한다. 아울러 토큰화 도입을 추진하고 있는 해외 주요국의 규제 대응과 시장 운영 경험을 참고하여 국내 시장 여건에 적합한 제도적 기반을 마련할 필요가 있다.
미국 SEC가 DTCC의 Tokenization Service에 대해 제시한 비조치의견(no-action letter)은 규제 불확실성을 완화하여 토큰화 사업 추진을 뒷받침하는 대표적인 사례이다. 2025년 12월 DTCC의 자회사인 DTC는 SEC로부터 일정한 조건에 따라 수탁 증권을 토큰화하는 서비스를 운영하더라도 특정 규정과 관련하여 집행조치를 권고하지 않겠다는 비조치의견을 받았다(DTCC, 2025. 12. 11).44) 이는 비조치의견의 적용 조건과 범위를 사전에 확인한 상태에서 서비스 개발과 실제 거래를 추진할 수 있는 기반으로 작용하였다는 점에서 참고할 만하다.
아울러 해외 주요국에서는 정책당국과 시장참가자 간 협력을 통해 토큰화의 구체적인 활용모델과 관련 제도를 점진적으로 정립하고 있다. 영국의 경우 재무부가 주관하는 자산운용 태스크포스(Asset Management Taskforce) 산하 기술작업반에 자산운용업계 전문가들이 참여하여 펀드 토큰화의 도입 방안을 담은 청사진을 마련하였으며45), 금융행위감독청(FCA)도 참관기관으로 이를 지원하였다. 또한 홍콩통화청(HKMA)은 다양한 시장참가자로 구성된 토큰화 채권 전문가그룹(Tokenised Bond Expert Group)을 발족하여 시장 관행과 제도 개선 방안을 함께 논의하고, 이를 법률ㆍ규제체계의 개선 검토에 활용하고 있다(HKMA, 2026. 6. 5). 이러한 사례는 시장참가자의 실무 경험과 수요를 규율체계에 반영하면서 규제 불확실성을 줄이려는 접근으로 볼 수 있다.
해외 주요국의 규제 대응은 국내 제도 정비에도 시사하는 바가 크다. 우리나라도 토큰증권 발행ㆍ유통의 법적 토대가 갖춰진 데 이어 토큰화 대상 확대와 관련 인프라 구축을 단계적으로 추진하는 정책방향이 제시된 만큼, 앞으로는 이를 실제 자본시장 업무에 적용하는 과정에서 규제의 명확성을 높이는 후속 정비가 중요하다. 특히 정형증권의 발행ㆍ유통과 담보ㆍrepo 등 다양한 활용 영역 및 사업모델에서 제기되는 쟁점을 정리하고, 필요한 규제 해석과 제도 보완을 적시에 제공할 필요가 있다.46) 이를 위해 정책당국과 시장참가자 간 협의를 통해 구체적인 활용 방안을 함께 모색하고, 관련 규율체계를 단계적으로 정비해 나가야 한다. 이러한 후속 정비가 뒷받침될 때 제도적 기반이 토큰화 사업의 실질적인 확산으로 이어질 수 있다.
3. 주요 활용 영역에 대한 단계적 실증 및 확산
토큰화를 실제 자본시장 업무에 도입하기 위해서는 편익과 활용 가능성이 비교적 명확한 영역을 중심으로 실거래 기반의 파일럿 프로그램을 추진할 필요가 있다. 토큰화는 기존과 다른 방식으로 증권의 권리를 기록ㆍ이전하고 거래를 처리하므로, 실제 운영 과정에서 발생할 수 있는 기술적ㆍ제도적 쟁점을 사전에 모두 파악하기 어렵다. 따라서 제한된 참여기관과 거래 범위에서 발행ㆍ거래ㆍ결제 및 권리관리 과정을 검증하고, 시장참가자 간 업무 연계와 운영의 안정성을 점검할 필요가 있다. 이러한 실증을 통해 기존 방식 대비 실질적인 편익과 도입ㆍ운영 비용 및 관련 위험요인을 함께 확인하고, 그 과정에서 발견되는 쟁점과 개선 필요사항을 향후 제도와 시장인프라를 정비하기 위한 기초자료로 활용할 수 있다.
국채 토큰화는 파일럿 프로그램을 우선적으로 추진하기에 적합한 영역이다. 국채의 발행ㆍ결제 과정에는 정부, 중앙은행, 중앙예탁기관 및 기관투자자 등 자본시장의 주요 기관이 폭넓게 참여하고 기관 간 역할도 비교적 명확하여 토큰화에 따른 업무 변화와 기관 간 업무 연계, 기존 시장인프라와의 연계 가능성 등을 종합적으로 검증할 수 있다(김필규ㆍ정화영, 2025). 또한 국채는 담보자산으로도 폭넓게 활용되므로, 국채 토큰화 실증은 증권의 발행과 거래처리를 넘어 담보관리 및 repo 거래 등으로 활용 범위를 확대하는 기반이 될 수 있다. 이러한 맥락에서 영국은 디지털 국채인 DIGIT의 첫 발행을 2027년 1분기까지 추진하고 있으며(HM Treasury, 2026. 7. 16), 우리나라 정부도 2026년 하반기 경제성장전략을 통해 기관용 CBDC와 연계한 국채 토큰화 실증 시범사업을 2027년에 추진할 계획을 제시하였다(관계부처 합동, 2026. 7. 14).
파일럿 프로그램은 자산과 사업모델별 제도적 여건 및 시장 수요를 고려하여 추진하고, 실증과 초기 서비스 운영에서 축적된 경험을 바탕으로 적용 범위를 단계적으로 확대할 필요가 있다. 도입 여건이 갖추어진 영역에서는 여러 활용모델의 실증을 병행할 수 있으며, 운영 안정성과 편익이 확인되면 참여기관과 거래 규모를 확대하고 유통거래ㆍ담보관리 등 연관 업무로 넓혀갈 수 있다. 다만 기술적으로 구현할 수 있다는 이유만으로 실증 대상을 확대하기보다는, 기존 업무의 비효율이 크고 다수의 시장참가자가 공동으로 활용할 가능성이 높은 영역을 선별하는 것이 중요하다. 아울러 투자자 범위를 기관투자자로 제한한 펀드, 채권 등은 관련 규제 요건과 운영 준비 수준에 따라 비교적 이른 시기에 토큰화 도입이 가능하며, 이러한 영역에서는 민간 주도의 활용을 파일럿 프로그램과 병행하여 추진할 수 있다.
4. 토큰화 시장인프라 및 결제시스템 구축
토큰화 상품과 서비스가 실제 시장에서 활용되기 위해서는 시장인프라를 안정적으로 구축하는 것이 필수적이다. Ⅱ-3절에서 살펴본 바와 같이 시장인프라 기관은 토큰화 시장의 신뢰성과 상호운용성을 뒷받침하는 핵심 주체로 기능할 수 있다. 국내에서도 중앙예탁기관 등 시장인프라 기관이 기존 전자증권 인프라와 토큰화 시장을 연결하고 공통의 업무기준을 제시함으로써, 개별 사업자의 기술과 서비스가 상호 연계되어 시장 전반으로 확장될 수 있는 기반을 마련할 필요가 있다.
아울러 중앙은행과 시장인프라 기관은 토큰화 자산의 적격성 기준과 운영 절차를 마련함으로써 새로운 시장관행의 형성을 주도할 수 있다. 유로시스템은 2026년 3월부터 중앙예탁기관의 DLT 기반 서비스를 통해 발행된 시장성 자산을 신용공여의 적격담보로 인정하기 시작했으며(ECB, 2026. 1. 27), Eurex Clearing도 DLT 기반으로 이동된 증권 담보를 CCP 증거금 납부에 활용할 수 있도록 하였다(Eurex Clearing, 2025. 7. 29). 이러한 사례는 토큰화 자산을 담보로 활용할 수 있는 구체적인 기준과 절차를 제시함으로써 시장참가자의 참여를 촉진할 수 있음을 보여준다. 따라서 국내에서도 중앙은행과 예탁ㆍ청산ㆍ결제를 담당하는 시장인프라 기관이 토큰화 증권의 담보 활용에 관한 기준과 업무체계를 마련하여 시장관행의 정착을 뒷받침할 필요가 있다.
한편 토큰화 증권의 이전과 대금 지급을 연계할 수 있는 중앙은행화폐 기반의 결제시스템도 마련되어야 한다. 유로시스템은 2026년 3분기 가동 예정인 Pontes를 통해 시장의 분산원장 플랫폼과 기존 중앙은행 결제 인프라를 연결할 계획이며, 장기적으로는 Appia를 통해 유럽의 토큰화 도매금융 생태계 구축을 위한 청사진을 2028년에 발표할 예정이다(ECB, 2026. 3. 11). 영란은행도 외부 원장과 자체 결제시스템을 연결하는 동기화 서비스를 2028년 가동을 목표로 구축하고 있다(FCA & Bank of England, 2026). 이들 사례는 토큰화의 편익이 실제로 구현되기 위해서는 안정적인 결제 인프라 구축이 필요함을 보여준다.
국내에서도 중앙예탁기관 등 증권시장인프라 운영기관과 중앙은행이 협력하여 토큰화 증권의 등록ㆍ관리체계와 중앙은행화폐를 이용한 결제시스템의 구축 방향을 마련할 필요가 있다. 아울러 예금토큰과 스테이블코인 등 민간 결제자산도 상호보완적으로 활용할 수 있도록, 중앙은행화폐를 포함한 결제자산 간 원활한 전환과 상호운용을 뒷받침하는 제도ㆍ인프라 정비도 병행되어야 한다. 초기에는 파일럿 프로그램과 민간부문의 초기 서비스 운영에서 확인된 시장 수요와 운영 경험을 바탕으로 필요한 기능과 연계 방식을 구체화하고, 이후 다양한 민간 플랫폼이 공통 인프라를 활용할 수 있도록 적용 범위를 단계적으로 확대하는 접근이 적절하다. 이를 통해 기존 자본시장과 안정적으로 연계되는 토큰화 증권시장 생태계를 구축해야 한다.
1) 토큰화 시스템에서는 사전에 설정한 조건이 충족되면 자동으로 실행되는 코드를 작성할 수 있는데, 이를 스마트계약이라고 한다. 스마트계약을 활용하면 거래ㆍ결제뿐 아니라 소유 및 거래 제한, 이자 및 배당 지급, 담보의 이전 등 자산의 생애주기 전반을 코드로 규율하여 자동화할 수 있다.
2) 기존 금융시스템에서는 각 기관이 자체 장부에 자산에 대한 정보를 기록ㆍ관리하므로, 자산의 거래, 결제, 이전 과정에서 관련 기관 간 이를 대조ㆍ확인하는 대사 절차가 필요하다.
3) Adrian(2026)은 토큰화를 기존 금융시스템의 효율성을 점진적으로 개선하는 수준이 아니라, 금융시스템의 구조 자체를 바꾸는 구조적 전환(structural shift)으로 평가한다.
4) GFMA et al.(2025)은 자본시장에서의 DLT 활용이 제한적 규모의 실험에서 실제 운영(live production) 단계로 이동하고 있으며, 주요 금융기관이 자금조달ㆍ결제ㆍ자산관리 업무에 DLT를 내재화하고 있다고 평가한다.
5) 개정법은 2026년 2월 공포되어 2027년 2월 시행될 예정이다.
6) 비정형증권은 권리구조와 거래방식이 표준화된 정형증권과 달리, 부동산, 미술품, 지식재산권 등을 기초로 발행되는 비금전신탁 수익증권 또는 투자계약증권 등을 의미한다.
7) 정형증권의 경우 2027년 2월 법 시행에 맞춰 기관투자자 전용 사모MMFㆍ사모사채와 신탁방식의 비상장주식을 우선 토큰화하는 1단계를 추진하고, 이후 안정성ㆍ효율성 및 시장수요를 점검하면서 공모증권으로 토큰화 대상을 확대하는 2단계와 온체인 결제 인프라를 구축하는 3단계로 이행할 계획이다.
8) 한편 토큰화의 확산을 위해 디지털자산 생태계에서 지급수단의 역할을 담당할 온체인 결제자산(on-chain cash leg)을 효과적으로 마련하는 것이 필수적이다. 다만 본 보고서는 온체인 결제자산의 설계 방안보다는 자산의 토큰화에 초점을 맞춰 논의를 진행한다.
9) 미국의 경우, SEC(2026. 1. 28)는 증권이 토큰 형식으로 발행되더라도 연방증권법의 적용이 달라지지 않는다고 설명하였다.
10) 이는 동일한 경제적 기능을 수행하고 동일한 위험을 발생시키는 활동에는 어떤 기술로 구현되는지와 무관하게 동일한 규제가 적용되어야 한다는 ‘동일기능ㆍ동일위험ㆍ동일규제’ 원칙에 기초한다. 예를 들어, 채권을 토큰 형태로 발행하더라도 채무증권에 관한 기존 규제가 동일하게 적용된다.
11) Aldasoro et al.(2023)은 토큰화에 수반되는 과제와 편익이 자산의 종류에 따라 다르다는 점을 ‘토큰화 연속체(tokenization continuum)’ 개념을 활용하여 설명한다. 법ㆍ규제 체계와 거래 방식이 표준화된 자산은 잠재적 편익이 상대적으로 작을 수 있으나 토큰화가 용이한 반면, 표준화 수준이 낮은 자산은 잠재적 편익이 크더라도 토큰화가 훨씬 어렵다고 지적한다.
12) OECD(2020)는 토큰화의 이론적 편익으로 유동성이 낮은 자산의 거래가능성 확대와 유동성 개선, 소액ㆍ분할 투자를 통한 투자 접근성 제고 등을 제시한다. 다만 이러한 유동성 개선이 실현되기 위해서는 충분한 시장 심도(market depth)를 확보할 수 있는 여건이 뒷받침되어야 한다고 지적한다.
13) FSB(2024)는 장기적으로 DLT 기반 시스템이 토큰화의 비용과 편익 관계가 가장 분명한 자산군을 중심으로 활용될 것으로 전망하였으며, OMFIF(2026) 역시 토큰화의 편익이 자산군에 따라 상이하여 그 도입 양상도 균일하게 나타나지 않을 것이라고 평가하였다.
14) 상장주식의 토큰화는 Ⅲ-4절에서 자세히 논의한다.
15) 영국의 경우에도 도매금융시장을 대상으로 한 공동 의견수렴 문서(Call for Input)에서 토큰화가 거래후 처리와 담보 영역을 중심으로 해당 시장의 효율성, 유동성 및 투명성을 개선할 수 있다고 평가하였다(FCA & Bank of England, 2026).
16) 디지털자산 플랫폼에서 소매투자자를 대상으로 제공되는 주식 토큰이 대표적인 사례로, 그 상당수는 법적으로 주식이 아니라 구조화증권 등에 해당한다. 자세한 내용은 Ⅲ-4절에서 살펴본다.
17) Adrian et al.(2026)은 증권 소유의 공식 기록을 담당하는 CSD, 주요 시장참가자를 아우르며 공통의 리스크관리ㆍ담보 기준을 설정하는 CCP 등 시장인프라 기관을 토큰화 전환의 촉매(catalyst)이자 구심점으로 평가한다.
18) 수탁 및 토큰화의 실제 주체는 DTCC의 자회사이자 중앙예탁기관인 DTC(Depository Trust Company)이다.
19) FIA(2025)는 시장 변동성이 클수록 CCP의 증거금 요구 빈도가 높아지고, 국경 간 거래에서는 시차로 인해 결제ㆍ은행 시스템의 운영시간이 일치하지 않아 담보 이전이 지연될 수 있다고 지적한다.
20) Nasdaq(2026)은 담보 이전 과정에서 수작업 기반의 결제 매칭, 예외 처리, 복수 보관기관 관리 등으로 인해 필요한 시점에 이전이 완료될지 불확실하며, 이에 따라 시장참가자들이 담보를 미리 이전하거나 필요 이상의 담보를 예치하는 경향이 있다고 설명한다.
21) 예를 들어, 국채 등 이자부 자산을 담보로 활용할 경우 해당 자산에서 발생하는 이자수익을 얻을 수 있다. 반면 현금 담보는 이동성이 상대적으로 높지만, 담보 수취기관이 이자를 지급하지 않거나 그 지급금리가 대체 운용수익률에 미치지 못하면 기회비용이 발생할 수 있다.
22) 분산원장에서 증권을 직접 발행하는 방식은 네이티브(native) 방식으로, 기존에 발행ㆍ보관된 증권에 대한 권리를 토큰 형태로 기록하는 방식은 논네이티브(non-native) 또는 디지털 트윈(digital twin) 방식으로 구분된다.
23) Repo는 증권을 매도하는 동시에 일정 기간 후 이를 다시 매수하기로 약정하는 거래로, 실질적으로 단기 담보부 차입(short-term secured borrowing)의 성격을 지닌다.
24) 기존에는 일중 일시적인 유동성 부족 발생 시 익일물 repo나 무담보 일중 당좌대월(daylight overdraft)을 활용하였는데, 이로 인해 필요한 시간 이상으로 자금을 조달하거나 더 높은 비용을 지불하였다. DTCC(2026)는 분산원장 기반 일중 repo를 활용하면 일중 당좌대월 비용이 최대 절반까지 줄어들 수 있다고 전망한다.
25) 다만 ICMA(2026)는 현재 DLT 기반 repo가 정기적ㆍ상업적으로 활용되는 사례가 사실상 Broadridge의 DLR과 JP모건의 Kinexys 두 플랫폼에 한정되어 있으며, 두 플랫폼이 서로 연계되지 않은 채 운영되고 있어 시장 전반에 미치는 영향은 아직 제한적이라고 평가한다.
26) 개념적으로는 MMF로 규제ㆍ운용되는 상품과 법률상 MMF에 해당하지 않는 사모형 유동성 펀드를 구분할 필요가 있으나, 본 보고서에서는 두 유형의 펀드를 포괄하는 넓은 의미에서 ‘토큰화 MMF’라는 용어를 사용한다. Aquilina et al.(2025), Born et al.(2026) 등도 BlackRock의 BUIDL과 같이 법률상 사모펀드이지만 단기 국채, repo 등을 중심으로 운용되어 MMF와 유사한 단기 유동성 관리 기능을 제공하는 펀드를 토큰화 MMF의 범주에 포함한다.
27) 현재 펀드 토큰화 시장은 MMF를 중심으로 형성되어 있으나, 다른 유형의 펀드로도 적용 범위가 확대되고 있다. WisdomTree는 MMF뿐 아니라 주식형, 채권형 및 자산배분형 등 다양한 공모펀드를 토큰화하여 제공하고 있다. 또한 Hamilton Lane과 Apollo도 기존 사모대출(private credit) 펀드에 간접투자할 수 있는 토큰화 재간접 펀드를 출시하였다.
28) 스테이블코인은 보유자에게 이자를 지급하지 않으므로, 단기금리가 높은 시기에는 스테이블코인 보유에 따른 기회비용이 커진다. 2022년 이후 미국의 높은 단기금리 환경은 디지털자산 시장의 유휴자금을 토큰화 MMF로 운용하려는 유인을 높인 요인 중 하나로 평가된다.
29) FCA(2025)는 담보 이전이 대금 지급 없이(free of payment) 이루어질 수 있으므로, 시장에서 수용되는 온체인 결제수단이 마련되지 않더라도 토큰화 MMF 지분을 담보로 활용할 수 있다고 설명한다. 이러한 점에서 업계는 토큰화 MMF의 담보 활용을 단기적으로 실현 가능한 분야로 평가하고 있다.
30) CFTC(2025. 12. 8)는 토큰화 MMF를 포함한 토큰화 자산의 선물ㆍ스왑 거래 담보 활용에 관한 지침을 발표하였다. 또한 GDF & ISDA(2026)는 미국에서 토큰화 MMF를 담보로 활용하기 위한 법적ㆍ규제적ㆍ운영상 고려사항을 검토하고, 업계 샌드박스 실증을 통해 토큰화 MMF를 활용한 담보 이전, 대체, 증거금 관리 및 준실시간 결제가 운영상 구현 가능함을 확인하였다.
31) 미국의 정부 MMF(Government MMF)는 총자산의 99.5% 이상을 국채, repo, 현금 등 안전성과 유동성이 높은 자산으로 운용한다.
32) USYC와 BUIDL은 Binance, Deribit 등의 가상자산 거래소에서 담보로 사용할 수 있다.
33) 토큰화 채권의 유통거래는 아직 제한적이며, 일부 전용 플랫폼이나 실증사업을 중심으로 이루어지고 있다.
34) 유럽투자은행(EIB)은 2022년 Project Venus를 통해 토큰화 채권을 발행하고 기관용 중앙은행디지털화폐(wCBDC)를 활용하여 통상 T+2~T+5가 소요되던 발행시장 결제를 당일(T+0)에 완료하였다(Banque de France, 2024). 홍콩 정부도 2023년 토큰화 녹색국채를 발행하면서 기존 T+5의 발행시장 결제주기를 T+1로 단축하였다(HKMA, 2023. 2. 16).
35) 토큰 형태로 발행되는 채권은 디지털 채권(digital bond), DLT 채권 등 다양한 용어로 혼용되고 있는데, 본 보고서에서는 이를 토큰화 채권으로 통칭한다.
36) 해당 실증은 참여 은행이 토큰화 채권을 발행하고 이를 DvP 방식으로 결제할 수 있도록 설계되었으며, 토큰화 채권을 담보로 한 repo 거래도 wCBDC로 결제할 수 있도록 하였다(SIX, 2023. 11. 2).
37) 미래에셋증권, 포스코인터내셔널, 한국주택금융공사, KB국민은행 등 국내 기업들도 2026년 홍콩에서 토큰화 채권을 발행하였다.
38) 채무증권의 예탁ㆍ청산ㆍ결제 인프라인 CMU의 운영을 담당하는 CMU OmniClear는 토큰화 채권의 발행과 결제를 지원하는 디지털자산 플랫폼을 2026년말까지 구축할 계획이다(Government of the Hong Kong Special Administrative Region, 2026. 4. 14).
39) Ondo Stocks, bStocks, xStocks는 각각 Ondo Finance, Binance, Kraken과 관련된 플랫폼이다. RWA.xyz에 따르면 2026년 7월말 기준 각 플랫폼의 주식 및 ETP 관련 토큰화 상품의 총가치(total value)는 각각 8.1억 달러, 6.0억 달러, 5.1억 달러이다.
40) 이들 상품의 기초자산은 주로 미국 상장주식과 ETF이지만, 최근 Kraken의 모회사인 Payward는 xStocks의 기초증권 대상을 홍콩, 영국, 유럽 및 우리나라 상장주식으로 확대할 계획을 발표하였다(Payward, 2026. 7. 22).
41) 자세한 내용은 SEC(2026. 3. 18)와 SEC(2026. 4. 17)를 참고하기 바란다.
42) SIFMA(2026)는 결제 방식이 단일 모델로 수렴하기보다 상품, 업무 흐름 및 위험의 특성에 따라 복수의 모델이 병존할 것으로 전망한다. 실제로 SIFMA가 주관하고 주요 금융기관이 참여한 온체인 결제 개념검증(Regulated Settlement Network)에서는 다수의 활용 사례에서 일중 배치 결제가 원자적 결제보다 운영 효율성과 자본 효율성 측면에서 더 적절한 것으로 평가되었다. SEC Investor Advisory Committee(2026)도 원자적 결제의 도입에 따른 비용이 결제기간 단축의 편익을 상회할 수 있다고 지적한다.
43) SEC(2026. 9. 17)의 면제 조치에 따라 일정 요건을 충족하는 토큰화 증권 거래시설(Tokenized Securities Venue)은 SEC에 증권거래소로 등록하지 않고도 제한된 범위에서 토큰화 주식의 거래를 지원할 수 있다. 동 면제 조치는 2026년 9월 17일부터 2031년 9월 17일까지 적용되며, 거래 종목 수와 거래량 제한 등의 요건이 부과된다.
44) 비조치의견은 적용기간과 대상 증권을 제한하고, DTC가 승인한 블록체인과 등록지갑만 이용하도록 하는 한편, 토큰화 이후에도 해당 증권에 대한 기존의 법적 권리와 투자자 보호가 유지되는 구조를 전제로 하였다.
45) 영국 투자협회(Investment Association)가 기술작업반의 간사를 맡아 실무를 지원하였다. 자세한 내용은 Investment Association(2023)과 Investment Association(2024)를 참고하기 바란다.
46) 예를 들어 담보ㆍrepo 거래에서는 토큰화 자산의 담보 적격성 판단과 가치평가, 담보의 이전ㆍ대체 및 증거금 관리 방식이, 펀드 토큰화에서는 토큰화 펀드의 법적 형태와 투자자 범위가 쟁점으로 제기될 수 있다.
참고문헌
관계부처 합동, 2026. 7. 14, 2026년 하반기 경제성장전략.
금융위원회, 2026. 1. 15, 토큰증권 도입 및 투자계약증권 유통을 위한「전자증권법」ㆍ「자본시장법」개정안 국회 본회의 통과, 보도참고자료.
금융위원회, 2026. 9. 4, 토큰증권 정책방향 발표, 보도자료.
김필규ㆍ정화영, 2025, 『디지털 전환 시대의 국채 토큰화: 글로벌 동향과 국내 금융시장에 대한 시사점』, 자본시장연구원 이슈보고서 25-18.
Adrian, T., 2026, Tokenized finance, IMF Note 2026/001.
Adrian, T., Cabedo, Y., Mancini-Griffoli, T., 2026, The rise of tokenization: Deciphering new trends in payments and asset tokenization, IMF Note 2026/006.
AFME, 2026, DLT-based Capital Market Report.
Aldasoro, I., Doerr, S., Gambacorta, L., Garratt, R., Koo Wilkens, P., 2023, The tokenisation continuum, BIS Bulletin No 72.
Aquilina, M., Lewrick, U., Ravenna, F., Schonleber, L., 2025, The rise of tokenised money market funds, BIS Bulletin No 115.
Banu, E., Born, A., Evrard, J., Lambert, C., Spolaore, A., 2026, Towards an efficient and integrated digital capital market in Europe: The role of tokenisation and the Eurosystem’s policy response, ECB Macroprudential Bulletin 33.
Banque de France, 2024, Project Venus.
BIS, CPMI, 2024, Tokenisation in the Context of Money and Other Assets: Concepts and Implications for Central Banks, Report to the G20.
BNY, 2026. 7. 29, BNY launches global digital transfer agency capabilities, extending leadership in fund servicing to digital market, press release.
Born, A., Grill, M., Lambert, C., Scholler, V., Staunton, D., Tskhakaya, A., 2026, Tokenised money market funds: new technology, familiar risks? Macroprudential Bulletin 33, European Central Bank.
Broadridge, Finadium, 2026, Bank Balance Sheet Benefits from Intraday Distributed Ledger Repo.
Cabedo, Y., Mancini-Griffoli, T., Schar, F., Zhang, N., 2026, The evolution of financial market infrastructures in a tokenized economy, IMF Working Paper WP/26/136.
CFTC, 2025. 12. 8, Tokenized collateral guidance, Staff Letter No. 25-39.
DTCC, 2025. 12. 11, DTCC authorized to offer new tokenization service, paving the way to tokenized DTC-custodied assets, press release.
DTCC, 2026, Collateral Infrastructure for Tokenized Capital Markets: Just-in-Time Mobility, Capital Efficiency and Market Resilience.
ECB, 2025, Bridging Innovation and Stability: The Eurosystem’s Exploratory Work on New Technologies for Wholesale Central Bank Money Settlement.
ECB, 2026. 1. 27, ECB paves way for acceptance of DLT-based assets as eligible Eurosystem collateral.
ECB, 2026. 3. 11, Eurosystem unveils Appia roadmap for Europe’s tokenised finance, press release.
Eurex Clearing, 2025. 7. 29, Eurex Clearing becomes first CCP globally to launch DLT-enabled collateral mobilization service.
FCA, 2025, Progressing Fund Tokenisation, Consultation Paper CP25/28.
FCA, Bank of England, 2026, The Future of Tokenisation: A Joint Vision from the Authorities for UK Wholesale Financial Markets, Call for Input.
FIA, 2025, Accelerating the Velocity of Collateral: The Potential for Tokenisation in Cleared Derivatives Markets.
FSB, 2024, The Financial Stability Implications of Tokenisation.
GDF, ISDA, 2026, Unlocking Capital with U.S. Tokenized Money Market Funds for Collateral Mobility.
GFMA et al., 2025, The Impact of Distributed Ledger Technology in Capital Markets: Ready for Adoption, Time to Act.
Government of the Hong Kong Special Administrative Region, 2026. 4. 14, SFST’s opening remarks on financial services at LegCo Finance Committee special meeting, press release.
HKMA, 2023. 2. 16, Tokenised bond: Huge potential to be unlocked, inSight.
HKMA, 2026. 6. 5, HKMA establishes Tokenised Bond Expert Group, press release.
HM Treasury, 2026. 7. 16, Update on the Digital Gilt Instrument (DIGIT) Pilot Issuance.
ICE, 2026. 1. 19, The New York Stock Exchange develops tokenized securities platform, press release.
ICMA, 2026, DLT and Repo, Part I.
Investment Association, 2023, UK Fund Tokenisation: A Blueprint for Implementation.
Investment Association, 2024, Further Fund Tokenisation: Achieving Investment Fund 3.0 Through Collaboration.
IOSCO, 2025, Tokenization of Financial Assets, FR/17/25, November.
Nasdaq, 2026, Making the Case for Tokenized Collateral: What Industry Steps Will It Take to Realize the Benefits of Tokenization?
OECD, 2020, The Tokenisation of Assets and Potential Implications for Financial Markets, OECD Blockchain Policy Series.
OMFIF, 2026, Tokenisation Frameworks: Designs for a New Era.
Payward, 2026. 7. 22, Payward and GTN partner to expand global capital market access through xStocks, press release.
SEC, 2026. 1. 28, Statement on Tokenized Securities.
SEC, 2026. 3. 18, Order approving a proposed rule change to enable the trading of securities on the Exchange in tokenized form, Release No. 34-105047 (SR-NASDAQ-2025-072).
SEC, 2026. 4. 17, Notice of filing and immediate effectiveness of proposed rule change to enable the trading of securities on the Exchange in tokenized form, Release No. 34-105260 (SR-NYSE-2026-17).
SEC, 2026. 9. 17, SEC issues ‘Innovation Exemption’ to facilitate the trading of tokenized NMS stock and request for comment, press release.
SEC Investor Advisory Committee, 2026, Recommendation of the Investor Advisory Committee Regarding the Tokenization of Equity Securities.
SIFMA, 2026, The future of markets: Analyzing atomic settlement in equities markets, blog post.
SIX, 2023. 11. 2, SIX collaborates with the Swiss National Bank to pilot wholesale CBDC issuance in Switzerland.
State Street, 2026. 4. 28, State Street to launch tokenized fund servicing from Luxembourg, press release.
글로벌 자본시장에서 분산원장기술(Distributed Ledger Technology: DLT) 기반의 토큰화(tokenization)를 활용한 상품과 관련 서비스가 점진적으로 늘어나면서, 금융기관과 정책당국의 주요 관심 사안으로 부상하고 있다. 토큰화는 블록체인으로 대표되는 분산원장에 자산을 디지털 토큰 형태로 생성ㆍ기록하는 것을 의미한다. 토큰화를 활용하면 자산의 거래, 결제, 이전 등에 수반되는 일련의 절차를 스마트계약(smart contract)으로 자동화할 수 있고1), 동기화되는 원장을 참가자들이 공유하므로 기관 간 대사(reconciliation) 작업 등으로 인해 발생하던 복잡한 절차를 간소화할 수 있다.2) 나아가 토큰화는 단순히 거래의 처리 속도나 비용을 개선하는 수준을 넘어 시장인프라의 운영 방식을 재구성할 수 있다는 점에서 자본시장의 디지털 전환을 이끌어 갈 혁신으로 논의되고 있다.3)
토큰화는 개념검증이나 시범사업 단계를 지나 제도권 금융기관의 거래와 업무에 적용되며 실제 활용 사례가 축적되고 있다.4) 토큰화 MMF(Money Market Fund)와 토큰화 채권 등 기존 금융상품의 발행이 증가하고 있으며, 주요국 중앙은행과 시장인프라 기관은 토큰화 증권의 결제와 담보거래 등을 지원하기 위한 인프라 구축에 나서고 있다. 각국 정책당국도 이러한 흐름에 대응하여 토큰화 증권의 법적 지위와 발행ㆍ유통 요건을 정비하고 있다. 이처럼 토큰화는 기술적 실험의 영역을 넘어 자본시장의 거래와 인프라에 편입되는 단계로 진입하고 있다.
우리나라 역시 전자증권법과 자본시장법 개정을 통해 토큰증권을 발행ㆍ유통할 수 있는 제도적 기반을 마련하는 등 토큰화 도입을 준비하고 있다(금융위원회, 2026. 1. 15).5) 다만 그간 국내 토큰증권 제도화 논의는 조각투자 상품을 제도권 안으로 편입하는 문제를 함께 다루면서 비정형증권을 중심으로 진행되어 왔다.6) 이러한 논의는 투자자 보호와 시장질서 확립 측면에서 중요한 의미가 있으나, 전통 금융상품을 중심으로 토큰화가 도입되고 있는 글로벌 자본시장의 흐름과는 다소 차이가 있다.
이러한 가운데 최근 금융당국은 토큰화 대상을 조각투자 상품뿐 아니라 주식, 채권, 펀드 등 기존 정형증권까지 단계적으로 확대하고 이에 맞춰 관련 인프라를 구축하는 정책방향을 발표하였다(금융위원회, 2026. 9. 4).7) 이에 따라 앞으로 국내 토큰화 논의의 범위도 기존 자본시장 상품의 토큰화와 이를 지원하기 위한 시장인프라의 디지털 전환으로 본격적으로 확장될 것으로 예상된다. 이러한 배경에서 본 보고서는 글로벌 자본시장에서 토큰화가 확산되는 양상과 주요 활용 사례를 살펴보고, 이를 바탕으로 국내 자본시장에 토큰화를 안정적으로 도입하기 위한 과제를 검토한다.8)
보고서의 구성은 다음과 같다. 먼저 Ⅱ장은 글로벌 자본시장에서 규제체계와 시장관행이 정립된 기존 금융상품이 주로 토큰화되는 가운데, 업무 개선 편익이 큰 영역을 중심으로 토큰화가 선별적으로 확산되고 있음을 살펴본다. 아울러 이 과정에서 시장인프라 기관의 참여가 확대되고 있다는 점을 함께 정리한다. Ⅲ장에서는 해외 자본시장의 주요 토큰화 활용 사례로서 담보관리 및 환매조건부매매(이하 repo), 토큰화 MMF, 채권 발행ㆍ결제를 살펴보고, 최근 상장주식 토큰화의 추진 동향을 함께 정리한다. 마지막으로 Ⅳ장에서는 토큰화의 위험요인과 국내 도입 여건을 검토하고, 해외 사례의 시사점을 바탕으로 규제 명확성 제고, 주요 활용 영역에 대한 단계적 실증 및 확산, 토큰화 시장인프라 및 결제시스템 구축 등 국내 자본시장의 토큰화 도입 방향과 과제를 제시한다.
Ⅱ. 글로벌 자본시장 토큰화 확산 양상의 특징
1. 전통 금융상품을 중심으로 확산
토큰화의 확산을 이해하기 위해서는 먼저 무엇을 토큰화하는가에 주목할 필요가 있다. 이는 토큰화의 실효성이 단순히 기술적인 요인만으로 발생하는 것이 아니라, 토큰화되는 자산의 법적 성격 및 시장구조적 특성과 맞물려 결정되기 때문이다. 글로벌 자본시장에서 토큰화되는 대상을 살펴보면, 규제체계 안에서 거래되어 온 전통 금융상품이 그 중심에 있음을 확인할 수 있다. IOSCO(2025)는 자본시장의 토큰화가 아직 초기 단계이나, 채권과 MMF 등을 중심으로 점진적으로 확대되고 있으며, 기존 규제체계의 규율 범위 안에서 이루어지고 있다고 평가하였다. GFMA et al.(2025) 역시 주요 금융기관이 기존 규제ㆍ리스크 체계 안으로 편입할 수 있는 전통 금융상품을 중심으로 토큰화를 추진하고 있으며, MMF, 채권 등 규제 명확성이 높은 자산군과 담보 활용에 토큰화가 집중될 것으로 전망하였다.
이처럼 전통 금융상품이 주로 토큰화에 활용되는 배경은 먼저 규제체계와의 정합성 측면에서 이해할 수 있다. 주요국 정책당국은 토큰화에 대해 대체로 기술중립적 접근(technology neutral approach)을 취하고 있다. IOSCO 핀테크 태스크포스(Fintech Task Force) 회원 규제당국을 대상으로 조사한 결과, 응답 기관 대부분은 토큰화 자본시장 상품의 경제적 실질에 초점을 맞추어 기존 규제체계를 적용하고 있는 것으로 나타났다(IOSCO, 2025).9) 즉, 규율의 대상은 토큰화라는 기술적 형식이 아니라 토큰화되는 자산의 경제적 실질이며, 따라서 토큰화 증권은 그 실질에 따라 기존 증권 규제가 원칙적으로 적용된다.10)
기존 금융상품은 법적 성격과 규제체계가 이미 확립되어 있기 때문에 이를 토큰화하는 것은 새로운 상품구조를 설계하는 문제라기보다 자산의 표상ㆍ기록ㆍ이전 방식을 디지털화하는 문제에 가깝다. 이에 따라 발행자와 중개기관은 법적 불확실성을 상대적으로 줄이면서 새로운 기술을 적용할 수 있으며, 투자자도 익숙한 권리구조와 규제체계 안에서 투자 판단을 내릴 수 있다. 반면 새로운 유형의 자산을 토큰화하는 경우, 가치평가 방법론, 권리구조, 투자자 보호장치 등을 새롭게 마련해야 하며, 그 과정에서 상당한 시간과 불확실성이 수반될 수 있다.11)
아울러 기존 금융상품은 시장관행이 정립되어 있다는 측면에서도 토큰화의 도입과 활용이 상대적으로 용이하다. 주식ㆍ채권ㆍ펀드 등 기존 금융상품의 경우, 발행, 거래, 결제, 평가 등의 업무를 수행하는 시장참가자와 업무관행이 이미 형성되어 있다. 이는 토큰화 시장의 초기 형성 단계에서 참여자의 수용성을 높이고 실제 활용을 촉진하는 데 유리한 요인으로 작용한다. 이에 반해 새로운 유형의 자산을 토큰화하는 경우에는 시장참가자와 업무관행은 물론 수요기반과 거래 프로세스 등 생태계 전반을 새롭게 구축해야 하므로 도입의 속도 및 규모 측면에서 상대적으로 불리하다.
한편, 기존에는 투자하기 어려웠던 자산이나 새로운 유형의 자산에 대한 접근성을 높이는 데서 토큰화의 효용을 찾는 시각도 있다. 물론 토큰화가 자산을 디지털 토큰 형태로 표상함으로써 거래가능성(tradability)을 높일 수 있다. 그러나 거래가능성이 곧 시장에서의 거래 용이성, 즉 시장 유동성(market liquidity)을 의미하는 것은 아니다. 시장 유동성이 형성되기 위해서는 충분한 투자자 기반, 신뢰할 수 있는 가치평가 체계, 투명한 정보공시, 가격발견 기능 등이 함께 갖추어져야 한다.12) 이러한 측면에서 권리구조와 가치평가 방식이 표준화되기 어려운 자산은 토큰화만으로 시장 유동성이 확보되기를 기대하기 어렵다.
정리하자면, 규제체계와 시장관행이 정립된 상품일수록 토큰화에 따른 법적 불확실성이 낮고 실제 활용 가능성이 높아 토큰화 대상으로 적합하다. 기술적으로 토큰화할 수 있는 자산의 범위는 넓지만, 실제 글로벌 시장에서는 제도적ㆍ시장구조적 여건이 뒷받침되는 영역에 그 활용이 집중되고 있다. 특히, 토큰화 초기 단계에서는 표준화 수준이 높은 자산군에서 확산이 더 빠르게 이루어질 수 있다.
2. 업무 개선 편익이 큰 영역을 중심으로 선별적 확산
토큰화의 확산 양상을 이해하기 위해서는 앞서 살펴본 ‘무엇을 토큰화할 것인가’의 문제와 더불어, 토큰화를 ‘어떻게 활용할 것인가’도 함께 살펴볼 필요가 있다. 토큰화의 효용은 기술 자체에서 자동적으로 발생하는 것이 아니라, 그 기술적 특성이 해당 업무의 비효율을 얼마나 효과적으로 줄일 수 있는지에 따라 달라진다. 지금까지의 흐름을 보면 토큰화는 자본시장 업무 전반에 균일하게 도입되기보다, 기존 시스템의 비효율이 커 토큰화 도입에 따른 편익이 상대적으로 큰 일부 영역을 중심으로 선별적으로 확산되고 있다.13)
Ⅲ장에서 더 자세히 살펴보겠지만, 글로벌 자본시장에서 토큰화의 활용 노력이 집중되고 있는 대표적 분야는 담보관리, 펀드 운영관리, 채권 발행ㆍ결제 등으로 평가된다(IOSCO, 2025; GFMA et al., 2025). 이들 영역은 다수의 기관과 시스템에 걸쳐 관련 업무가 분절적으로 처리된다는 공통점을 갖는다. 이에 따라 정보와 기록이 참가자별로 분산되어 대사 업무가 반복되고, 결제 진행 상황을 실시간으로 파악하기 어려우며, 거래 체결부터 결제 완료까지 상당한 시차가 발생하는 등 비효율이 상대적으로 크다. 토큰화의 핵심 편익은 자산 및 거래 정보를 분산원장에서 공유하고 스마트계약을 활용해 업무를 자동화하는 한편, 결제수단과의 연계를 통해 자산과 대금을 동시에 이전할 수 있는 데 있다. 이러한 특성은 정보와 기록의 분산, 반복적인 대사 업무, 결제 진행 상황에 대한 가시성 부족 및 결제 지연과 같은 기존 업무의 비효율을 직접적으로 완화할 수 있다.
반면 거래ㆍ결제 인프라가 이미 고도로 효율화된 영역에서는 토큰화 도입에 따른 추가적인 편익이 상대적으로 작을 수 있다. 대표적으로 상장주식시장에서는 토큰화 확산이 아직 제한적인 수준에 머물러 있다. IOSCO(2025)는 그 배경으로 선진국 상장주식시장이 수십 년에 걸친 기술 고도화와 검증된 중개 체계를 바탕으로 이미 높은 효율성을 갖추고 있다는 점을 지적한다. 최근 미국 주요 거래소를 중심으로 주식 토큰화 관련 프로젝트가 발표되고 있으나, 기존 거래ㆍ결제 구조의 효율성을 얼마나 더 높일 수 있을지는 앞에서 설명한 다른 활용 영역에 비해 불분명한 편이다.14)
한편, 토큰화의 활용이 기관 간 도매금융시장(wholesale financial markets)을 중심으로 이루어지고 있다는 점도 특징적이다. 이는 담보관리, repo 거래와 같이 거래 구조가 복잡하고 처리량이 많은 기관 간 업무에서 자동화, 자산 이동성 제고 등 토큰화의 편익이 더 크게 나타날 수 있기 때문이다.15) 즉, 현재의 토큰화는 개인투자자를 대상으로 새로운 상품이나 서비스를 제공하는 방향보다는, 기존 시스템의 비효율이 크고 도입 편익이 비교적 명확한 기관 간 거래와 거래후(post-trade) 처리 업무를 중심으로 선별적으로 확산되고 있다.
3. 시장인프라 기관의 참여 확대
글로벌 자본시장의 토큰화 확산 과정에서 나타나는 또 하나의 특징은 시장인프라 기관의 참여가 확대되고 있다는 점이다. 이는 금융상품의 토큰화를 뒷받침할 제도적 기반과 관련 업무를 책임 있게 운영할 주체가 여전히 필요하기 때문이다. Cabedo et al.(2026)은 기록ㆍ결제ㆍ담보관리 등 시장인프라 기관이 수행해 온 일부 기능이 분산원장과 스마트계약을 통해 자동화되더라도 법적 확실성, 거버넌스(governance), 책임성 등을 요구하는 기능은 여전히 기관이 담당할 필요가 있다고 평가하면서, 토큰화가 시장인프라 기관을 대체하기보다 그 기능과 역할을 재편할 것으로 전망하였다. 이는 시장인프라 기관이 수행해 온 기술적 처리 기능의 일부가 자동화되더라도, 거래의 법적 확실성과 운영 책임을 뒷받침하는 제도적 역할은 여전히 유지될 것임을 시사한다.
시장인프라 기관의 참여 확대는 우선 투자자 보호와 권리관계의 법적 확실성이라는 관점에서 이해할 수 있다. 투자자를 보호하기 위해서는 토큰이 표상하는 자산에 대한 권리가 명확히 규율되고, 그 권리의 귀속과 이전이 법적으로 유효하게 기록ㆍ관리되어야 한다. 예탁기관 등 규제된 시장인프라 기관은 이러한 권리관계의 기록ㆍ관리와 증권 이전을 뒷받침해 온 핵심 주체이다. 일부 토큰화 상품은 발행ㆍ계약 구조에 따라 투자자에게 기초증권과 동일한 법적 권리를 부여하지 않고, 그 경제적 성과를 추종하는 별도의 계약상 권리를 부여하기도 한다.16) 따라서 토큰이 기초증권과 동일한 법적 권리를 표상하기 위해서는 그에 부합하는 법적 구조와 권리등록 체계가 마련되어야 하며, 관련 시장인프라 기관과의 연계가 이를 뒷받침하는 중요한 수단이 될 수 있다.
또한 토큰화가 제공하는 편익은 개별 기관 차원의 효율 개선을 넘어 시장 전체의 네트워크 효과에서 발생한다. 분산원장은 참가자 간 신뢰와 시스템 간 상호운용성이 확보되어야 실질적인 효용을 발휘하며, 이를 확보하지 못하면 또 하나의 고립된 장부에 그칠 수 있다. 토큰화의 효과적인 확산을 위해서는 전통 금융시스템과 디지털 생태계 간 신뢰할 수 있는 연결을 제공하는 것이 중요하며, 이는 시장 전반의 거래가 이루어지도록 뒷받침해 온 중앙예탁기관(CSD), 중앙청산소(CCP) 등 시장인프라 기관이 담당하기에 적합한 역할이다.
이와 같은 배경에서 시장인프라 기관들은 토큰화 프로젝트를 주도하거나 새로운 플랫폼을 기존 시장과 연결하는 구심점 역할을 하고 있다.17) 대표적인 사례가 미국의 DTCC(Depository Trust & Clearing Corporation)이다. DTCC가 2026년 10월 정식 개시할 예정인 Tokenization Service는 수탁 중인 자산을 토큰화하여 자산 보유자가 담보제공, repo 등 원하는 목적에 활용할 수 있도록 지원한다.18) 해당 서비스는 미 국채, 주식, ETF 등 다양한 증권을 대상으로 하며, 토큰화된 형태에서도 기존 증권의 권리와 투자자 보호 장치가 유지되도록 설계되고 있다. 유럽에서도 CSD, CCP 등이 토큰화와 관련된 영역에서 역할을 확장하고 있다. Eurex Clearing은 2025년 세계 최초로 CCP 차원의 DLT 기반 담보 이동 서비스를 출시하였으며, 국제중앙예탁기관(ICSD)인 Euroclear와 Clearstream은 기존 규제체계 안에서 토큰화 증권을 발행ㆍ관리할 수 있는 분산원장 기반 플랫폼인 D-FMI와 D7 DLT를 각각 구축하였다. 이와 같은 사례들은 토큰화가 기존 인프라를 우회하기보다 신뢰할 수 있는 시장인프라와의 연계를 바탕으로 확산되고 있음을 보여준다.
Ⅲ. 해외 자본시장의 주요 토큰화 활용 사례와 최근 동향
Ⅱ장에서는 글로벌 자본시장에서 토큰화가 확산되는 양상의 특징을 살펴보았다. 본 장에서는 토큰화의 주요 활용 영역인 담보관리 및 repo 거래, 토큰화 MMF, 채권 발행 및 결제를 대상으로 상용화되었거나 실증이 진행 중인 해외 사례를 검토한다. 아울러 아직 초기 단계에 있으나 최근 규제 승인을 계기로 추진 움직임이 강화되고 있는 상장주식 토큰화의 동향과 주요 쟁점을 살펴본다.
1. 담보관리 및 repo 거래
담보관리는 제도권 금융시장에서 토큰화의 활용 편익이 명확하게 나타날 수 있는 대표적인 영역이다. 담보는 repo 거래, 증권대차, 장외파생상품 거래에서 거래상대방 위험을 관리하기 위한 핵심 수단으로 활용된다. 그러나 실제 담보관리 업무는 담보자산의 적격성 판단 및 가치평가, 이전, 대체, 반환 등 여러 절차로 이루어지고, 각 절차에 보관기관, 예탁기관, 청산기관 등 다양한 기관이 관여하는 복잡한 구조를 갖는다. 이러한 구조로 인해 담보자산이 필요한 시점에 즉시 활용되지 못하는 문제가 발생하기도 한다.
예를 들어 전통적인 시장인프라에서는 담보자산의 위치와 활용 가능 여부를 파악하고 이를 이전하는 과정에서 복수의 시스템 간 정보 확인과 대사 작업이 필요하며, 이로 인해 담보 이동성(collateral mobility)이 크게 제약된다. 특히 시장 변동성 확대로 증거금 요구가 빈번해지거나, 국경 간 거래에서 시차와 결제망 운영시간의 제약이 존재하는 경우, 담보 이동의 지연은 유동성 부담과 운영위험을 높일 수 있다.19) 따라서 시장참가자는 담보가 제때 이전되지 못할 가능성에 대비하여 필요 이상의 담보를 예비적으로 보유20)하거나 기회비용이 높은 현금 담보에 의존하게 될 수 있다.21)
토큰화는 이러한 담보관리의 비효율을 줄일 수 있는 수단으로 주목받고 있다. 담보관리에 토큰화를 활용하는 방식에는 분산원장에서 직접 발행된 증권을 담보로 이용하는 방식뿐 아니라 기존에 발행되어 예탁ㆍ보관 중인 증권을 기초로 토큰을 생성하여 담보로 이용하는 방식도 있다(DTCC, 2026).22) 담보자산을 토큰 형태로 기록하면 자산의 권리관계, 적격성, 이전 내역 등을 공유 원장에서 확인하고 담보의 이전, 대체, 반환 등 반복적이고 규칙에 따라 처리되는 업무를 스마트계약을 통해 자동화할 수 있다. 이를 통해 담보의 이동성과 가시성(visibility)이 높아져 보유 자산을 보다 신속하게 담보로 활용할 수 있다. 따라서 담보 부족이나 이전 지연에 대비한 예비적 담보 보유 부담이 줄어들어 궁극적으로 시장참가자의 자본효율성을 개선할 수 있다.
실제 글로벌 시장에서도 담보 이동성을 높이기 위한 토큰화 기반 인프라가 구축되고 있다. DTCC가 구축하고 있는 담보관리 플랫폼인 Collateral AppChain은 전통 금융자산과 디지털자산을 담보로 활용할 수 있도록 담보자산의 가치평가, 적격성, 증거금, 결제 및 사후관리 정보 등을 연계하고, 이를 토큰화된 형태로 관리하는 것을 목표로 한다. 유럽에서도 Eurex Clearing이 HQLAx 및 Clearstream과 협력하여 여러 보관기관에 분산된 증권을 증거금 담보로 활용할 수 있도록 지원하는 분산원장 기반 서비스를 도입하였다. 이러한 사례들은 토큰화가 담보자산 자체의 성격을 바꾸기보다는, 담보의 위치, 상태 및 이용 가능성을 명확하게 파악하고 필요한 거래에 신속하게 활용할 수 있도록 지원하여 담보관리의 효율성을 높이는 데 적용되고 있음을 보여준다.
이러한 담보관리의 편익은 담보부 자금조달 거래인 repo 거래에서도 유사하게 나타날 수 있다.23) Repo 거래는 담보의 이전과 소유권 변경, 자금결제, 만기상환 등이 서로 맞물려 처리되어야 하며, 이 과정에서 담보관리와 마찬가지로 다수의 기관과 시스템을 거치며 대사가 반복되고 결제 지연이 발생하기 쉽다. 이에 따라 repo는 토큰화에 적합한 특성을 지닌 거래로 평가되며, 업계에서도 토큰화 우선순위가 높은 영역으로 꼽힌다(Nasdaq, 2026).
특히 보다 세분화된 시간 단위로 자금을 조달할 수 있는 일중 repo(intraday repo)는 이러한 편익이 가장 뚜렷하게 나타나는 대표적 활용 사례로 평가된다(ICMA, 2026). 전통적인 repo는 통상 익일물(overnight) 등 최소 하루 단위로 거래되지만, DLT를 활용하면 담보와 자금의 이전을 실시간에 가깝게 처리할 수 있어 시간 또는 분 단위로 운영되는 일중 repo를 구현할 수 있다. 이에 따라 하루 중 일시적인 유동성 부족이 발생하는 경우, 차입자는 실제 필요한 시간 동안만 자금을 조달하고 해당 시간만큼만 이자를 부담하면 되므로 자금조달의 효율성이 높아진다.24)
분산원장 기반 repo 거래는 JP Morgan과 Broadridge가 각각 운영하는 블록체인 플랫폼인 Kinexys와 DLR(Distributed Ledger Repo)을 중심으로 상용화가 이루어지고 있다. 일중 repo를 구현할 수 있는 솔루션을 제공하는 Kinexys는 자금과 담보에 대한 소유권을 스마트계약을 통해 동시에 이전하며, 이자는 실제 거래 기간에 따라 분 단위로 산정한다. 분산원장을 통해 repo 거래의 기록, 결제 및 담보관리 절차를 연계ㆍ자동화하는 플랫폼인 DLR은 2026년 6월 일평균 처리금액이 3,570억 달러에 달한다. Broadridge & Finadium(2026)이 3개 대형은행의 공개자료를 바탕으로 분석한 결과, 유동성 수요의 15%를 일중 repo로 대체할 경우 필요한 고유동성자산(HQLA) 규모가 8~17% 감소하는 것으로 추정된다. 이러한 사례들은 토큰화가 기존 repo의 결제와 담보관리 절차를 디지털화하여 업무처리 효율성을 높이는 한편, 금융기관의 유동성 관리에도 기여할 수 있음을 보여준다.25)
2. 토큰화 MMF26)
토큰화의 편익이 뚜렷하게 나타날 수 있는 또 다른 영역은 펀드이다. 전통적인 펀드 운영 과정에서는 설정ㆍ환매, 순자산가치 산정, 펀드의 소유권 기록 등의 업무가 반복적으로 처리된다. 이 과정에는 운용회사, 수탁기관, 사무관리회사, 투자자 명부 관리기관(transfer agent) 등 다수의 기관이 관여하며, 각 기관이 서로 다른 시스템과 장부를 관리함에 따라 정보 확인과 대사 업무가 순차적으로 이루어진다. 이러한 분절된 업무구조로 인해 설정ㆍ환매 주문의 처리와 대금 결제 사이에 통상 수 영업일의 시차가 발생한다.
토큰화는 이러한 펀드 운영의 효율성과 투명성을 개선하는 수단으로 활용될 수 있다. 펀드 지분을 토큰화하면 투자자의 보유 현황과 이전 내역 등 권리관계를 디지털 원장에 기록ㆍ관리할 수 있으며, 스마트계약을 활용하여 반복적인 업무를 자동화할 수 있다. 또한 여러 기관에 분산되어 있던 기록과 업무 처리가 공유 원장에서 통합되므로 기관 간 대사 부담을 완화하고, 설정ㆍ환매의 대금결제 시차 및 사무관리 비용을 줄일 수 있다. FCA(2025)는 투자자명부 관리와 대사 업무 등에 분산원장을 활용하면 펀드 운영비용을 약 23% 절감할 수 있다는 업계의 추정 결과를 소개한다. 실제로 State Street, BNY 등 글로벌 수탁은행들도 펀드 사무관리, 펀드 지분의 소유권 기록ㆍ관리 등의 업무를 토큰화 펀드까지 확대하고, 관련 서비스를 통합적으로 제공하기 위한 운영체계를 구축하고 있다(State Street, 2026. 4. 28; BNY, 2026. 7. 29). 이러한 사례들은 기존 펀드 서비스 인프라가 토큰화 펀드를 지원하는 방향으로 확장되고 있음을 보여준다.
펀드 토큰화의 상용화가 가장 활발하게 진전되고 있는 영역은 단기 국채, repo 등을 중심으로 자산을 운용하는 토큰화 MMF이다.27) MMF는 유동성이 높고 가격 변동성이 낮은 단기자산을 중심으로 운용하므로 기준가격 산정과 상품구조가 비교적 단순하다. 이에 따라 펀드 지분의 가치와 권리관계를 온체인에서 명확하게 기록하고 표준화된 방식으로 관리하기가 상대적으로 용이하다. 또한 주요 토큰화 MMF는 스테이블코인과의 연계를 통해 기존 펀드의 영업시간 및 결제 시차에 따른 제약을 완화함으로써 투자자가 자금을 더욱 신속하고 유연하게 운용할 수 있도록 한다.
토큰화 MMF 시장은 디지털자산 시장의 자금관리 수요와 맞물려 빠르게 성장해 왔다. 온체인 거래와 결제에 활용되는 스테이블코인은 이자를 지급하지 않는 반면, 토큰화 MMF는 온체인에서 이전 가능한 형태로 단기금융시장 수익률을 제공한다. 이에 따라 스테이블코인과 토큰화 MMF가 각각 거래ㆍ결제와 수익형 자금관리 기능을 담당하는 상호보완적 구조가 형성되면서 토큰화 MMF의 활용도가 높아지고 있다(Aquilina et al., 2025; Born et al., 2026).28)
나아가 토큰화 MMF는 펀드 지분을 담보로 활용할 수 있다는 점에서 자산 활용의 범위를 확장하는 사례로 주목된다. 토큰화 MMF 지분은 블록체인 기반 인프라에서 신속하게 이전 가능하므로, 보유자는 펀드 지분을 환매하여 현금화하지 않고도 증거금 또는 거래 담보로 활용할 수 있다.29) 현재까지 토큰화 MMF의 담보 활용 사례는 디지털자산 거래를 중심으로 나타나고 있으나, 전통 금융거래로 활용 범위를 넓히려는 논의가 확대되면서 업계 차원의 검증도 이루어지고 있다.30)
이러한 배경을 바탕으로 토큰화 MMF는 토큰화 펀드 시장의 핵심 상품군으로 부상하고 있으며, 주요 글로벌 금융사들의 시장 진입도 이어지고 있다. 2021년 Franklin Templeton이 정부 MMF31)를 온체인에 표상한 BENJI를 출시하며 초기 시장을 선도했지만, 이후에는 디지털자산 생태계의 자금관리 수요에 대응한 역외ㆍ사모형 상품이 등장하면서 상품 구조가 다양화되고 있다. 대표적인 사례로 Circle의 USYC와 BlackRock의 BUIDL을 꼽을 수 있다.32) 미국 외 투자자에게 제공되는 USYC는 디지털자산 시장의 유휴자금 운용과 담보ㆍ증거금 관리에 활용되도록 설계된 역외 기관투자자 대상 상품이다. 미국법상 사모펀드 구조로 운영되는 BUIDL은 적격매수인만 투자할 수 있다. 이외에도 Franklin Templeton의 사모펀드인 iBENJI, JP Morgan의 정부 MMF인 JLTXX가 출시되는 등 다양한 토큰화 MMF 상품이 꾸준히 출시되고 있다.
한편 토큰화 MMF의 성장에 수반되는 금융안정 위험에 대한 논의도 이루어지고 있다. 상품 구조에 따라 토큰화 MMF 투자자는 온체인에서 24시간 환매를 요청할 수 있지만, 실제 환매 처리와 기초자산의 처분ㆍ결제는 전통 시장의 영업시간과 결제주기에 제약을 받는다(Aquilina et al., 2025; Born et al., 2026). 이러한 운영시간의 불일치로 인해 전통 시장이 폐장된 동안 토큰 시장에서 교란이 발생하면 환매 압력이 누적되었다가 시장 재개장 후 기초자산의 급매로 이어질 수 있다. 또한 공개형 분산원장의 실시간 투명성이 투자자의 선제적 환매를 유발하여 기존 MMF의 런(run) 위험을 증폭시킬 가능성도 제기된다. 이러한 유동성 제약을 완화하기 위해 일부 토큰화 MMF는 스테이블코인 발행자와 연계하여 펀드 지분을 스테이블코인으로 신속하게 전환할 수 있는 체계를 마련하고 있다. 다만 이러한 체계는 유동성 압력 완화에 도움이 될 수 있지만, 토큰화 MMF와 스테이블코인 시장 간 연계를 강화하여 충격의 전이 경로로 작용할 수도 있다.
3. 채권 발행 및 결제
채권은 글로벌 자본시장에서 토큰화의 도입이 진전된 자산군 중 하나이다. 채권 업무는 발행부터 유통ㆍ청산ㆍ결제, 이자 지급ㆍ원금 상환 등 사후관리에 이르기까지 다수의 중개기관과 시스템을 거쳐 처리되는 복잡한 구조를 지니고 있어 토큰화의 잠재적 편익이 큰 것으로 평가된다. 채권을 토큰화하면 발행ㆍ등록ㆍ이전ㆍ결제 등의 절차를 하나의 디지털 업무 흐름으로 연결함으로써 처리시간을 단축하고 운영위험을 줄일 수 있다. 특히, 기관투자자를 중심으로 거래되는 채권은 거래 규모가 크기 때문에 스마트계약을 통한 업무 자동화와 결제 프로세스 개선의 편익이 시장 전체적으로 크게 나타날 수 있다.
채권 토큰화는 궁극적으로 발행부터 상환에 이르는 전 생애주기를 분산원장 위에서 처리하는 것을 지향하지만, 아직까지 실제 도입은 채권 생애주기의 앞단, 즉 발행, 소유권 기록 및 최초 결제 단계를 자동화하는 것에 집중되어 있다(IOSCO, 2025).33) 발행 및 결제 단계에 토큰화를 적용하면 결제 절차의 자동화 및 증권과 대금의 동시 이전을 통해 결제주기를 단축하고, 거래상대방 위험 부담도 완화할 수 있다.34) 이러한 점에서 현재까지의 채권 토큰화는 모든 기능이 하나의 인프라에서 통합된 형태라기보다, 편익이 비교적 명확한 단계부터 분산원장기술이 우선적으로 도입되는 과정으로 이해할 필요가 있다.
글로벌 시장에서는 토큰화 채권35)의 상용 발행을 지원하는 인프라가 점차 확충되고 있다. 2020년대 초반에는 국제기구와 정부기관 등을 중심으로 소규모의 일회성 실증 발행이 주를 이루었으나, 이후 SIX Digital Exchange(SDX), Euroclear의 D-FMI, HSBC Orion 등 채권의 발행ㆍ등록ㆍ결제를 지원하는 플랫폼이 운영되면서 발행자가 토큰화 채권을 반복적으로 발행할 수 있는 기반이 마련되고 있다. 아울러 일부 플랫폼은 기존 예탁결제 인프라와 연계하여 투자자가 익숙한 거래 경로를 통해서도 토큰화 채권에 접근할 수 있도록 함으로써 투자자 기반 확대를 뒷받침하고 있다.
중앙은행들도 토큰화 채권을 안정적으로 결제할 수 있는 체계를 검증하고 있다. 유럽중앙은행(ECB)과 유로지역 국가 중앙은행으로 구성된 유로시스템(Eurosystem)은 2024년 5월부터 11월까지 분산원장 기반 도매금융거래를 중앙은행화폐로 결제하는 실증사업을 실시하였으며, 해당 사업에서 토큰화 채권의 발행ㆍ유통과 이에 수반되는 증권대금동시결제(DvP)가 주요 활용 사례로 다루어졌다(ECB, 2025). 스위스 국립은행(SNB)도 Project Helvetia Ⅲ를 통해 금융기관에 wCBDC를 공급하고, 토큰화 채권의 발행 및 유통거래를 DvP 방식으로 결제하는 실거래 파일럿을 운영하였다.36)
일부 국가는 토큰화 채권시장의 형성을 촉진하기 위해 관련 제도와 인프라를 정비하고 있다. 대표적으로 홍콩 정부는 2023년 세계 최초로 토큰화 녹색국채를 발행한 데 이어, 2024년과 2025년에도 규모 및 통화 구성을 확대하여 토큰화 녹색국채를 지속적으로 발행하며 시장 형성을 선도하고 있다(<표 Ⅲ-2>). 아울러 적격 토큰화 채권의 발행 비용 일부를 지원하는 디지털 채권 보조금 제도(Digital Bond Grant Scheme)를 도입하여 민간 부문의 토큰화 채권 발행을 유인하고 있으며37), 토큰화 채권 관련 인프라 구축을 추진하는 등 기존 채권시장 인프라를 토큰화 환경으로 확장하고 있다.38)
이처럼 발행 기반이 확충되면서 글로벌 토큰화 채권 발행액은 2024년부터 큰 폭으로 증가하여 2025년에는 47.3억 유로에 이르렀다(<그림 Ⅲ-1>). 물론 토큰화 채권의 발행 규모는 전체 채권시장과 비교하면 여전히 미미하지만, 최근의 발행 확대는 토큰화 채권이 일회성 기술 실증을 넘어 실제 자금조달 수단으로 점차 활용되고 있음을 시사한다.
4. 상장주식의 토큰화 추진 동향
상장주식의 토큰화는 기존 주식시장의 거래시간 제약과 해외 상장주식에 대한 투자 접근성 한계를 완화할 수 있다는 기대를 배경으로 디지털자산 플랫폼을 중심으로 확대되고 있다. 특히 일부 플랫폼은 상장주식 자체를 직접 토큰화하기보다 기초 주식의 가격과 경제적 성과에 연동되는 별도의 토큰을 발행하여 해외 투자자에게 주식 투자와 유사한 경제적 노출을 제공하고 있다. 다만 이러한 상품은 일반적인 상장주식과 권리구조가 동일하지 않을 수 있어, 토큰의 법적 성격과 투자자에게 부여되는 권리를 구분하여 이해할 필요가 있다.
Ondo Stocks, bStocks, xStocks 등 주식 토큰화를 표방하는 플랫폼이 소매투자자를 주요 대상으로 제공하는 상품이 대표적인 사례이다.39) 이들 상품은 기초증권 발행인과 무관한 제3자가 수탁기관에 보관한 기초증권을 바탕으로 발행한 것으로, 법적으로는 주식이 아니라 기초증권의 경제적 성과에 연동되는 구조화증권(structured note)이나 증서(certificate)에 해당한다.40) 따라서 토큰 보유자는 기초증권 발행인의 주주가 아니며, 의결권 등 주주권을 갖지 못한다. IOSCO(2025)는 이러한 토큰이 표상하는 권리와 기초자산 간의 관계가 투자자에게 명확히 공시되지 않거나, 공시되더라도 쉽게 이해되지 않을 수 있다는 점에서 투자자 보호 위험을 지적한다.
이처럼 기존 거래소 시장 구조를 우회하는 상품이 증가하는 가운데, 미국 주요 거래소를 중심으로 기존 규제체계 안에서 상장주식을 토큰화하는 방안도 추진되고 있다. Nasdaq은 일정 요건을 충족하는 주식과 ETP가 전통적 형태뿐 아니라 토큰화 형태로도 동일한 거래소 호가장(order book)에서 거래될 수 있도록 규정 변경을 승인받았으며, NYSE도 이에 준하는 규정 변경안을 신고하여 관련 규칙을 마련하였다.41) 이러한 움직임은 기존 상장주식과 동일한 법적 권리를 유지하면서 거래 및 결제 과정에 토큰화를 도입하는 방안이라는 점에서 의미가 있으나, 기존 거래구조와 T+1 결제주기가 그대로 적용되므로 토큰화에 따른 추가적인 편익이 아직 명확히 드러나지 않는다. 한편 NYSE는 이와 별도로 토큰화 증권 전용 플랫폼을 구축하여 상장주식과 ETF의 24시간 거래와 즉시결제를 지원하는 방안을 추진하고 있으나(ICE, 2026. 1. 19), 규제 승인을 전제로 한 계획 단계이며 세부 운영방안과 출시 시점은 아직 제시되지 않았다.
상장주식의 토큰화 논의에서는 결제 방식에 대해 다른 자산군과 차별화된 접근이 필요하다는 지적이 제기되고 있다. 원자적 결제는 토큰화의 핵심 편익으로 거론되지만, 이를 상장주식 거래에 건별로 적용하여 거래 체결과 동시에 증권과 대금을 이전하려면 매 거래마다 현금을 사전 조달(prefunding)하고 증권을 미리 확보해야 하므로 다자간 차감결제(multilateral netting)와 병행하기 어렵다. 미국 주식시장에서 다자간 차감은 실제로 이동해야 하는 현금 규모를 약 98% 줄이는 것으로 추정된다. 따라서 원자적 결제를 일괄 도입하여 다자간 차감결제를 포기하면, 증권사와 기관투자자의 자금조달 및 자본 부담이 오히려 커질 수 있다. 또한 지속적인 호가 제시가 필요한 시장조성이나 시차를 전제로 운영되는 증권대차 등 주식시장의 핵심 기능과도 상충될 수 있다(SIFMA, 2026; SEC Investor Advisory Committee, 2026).
이에 따라 원자적 결제를 상장주식시장 전반에 일괄적으로 도입하기보다는, 상품과 업무의 특성에 따라 차감결제, 일중 배치(intraday batch) 결제, 원자적 결제 등 복수의 결제 방식을 병행하면서 유동성 효율과 결제위험 축소 간의 균형을 찾는 방안이 모색되고 있다.42) 이는 상장주식 토큰화가 기존 거래ㆍ청산ㆍ결제 체계를 대체하기보다는, 시장의 유동성과 중개 기능을 유지하면서 기존 시장구조를 보완하는 방식으로 도입될 가능성이 높음을 시사한다. 또한 의결권 행사, 인수합병, 주식분할ㆍ병합 등 다양한 기업 이벤트는 토큰화 설계와 운영의 복잡성을 높인다. 불특정 다수의 투자자가 참여하고 거래 빈도가 높아 투자자 보호와 시스템 안정성에 대한 요구 수준 역시 높다. 이러한 점을 고려하면 상장주식의 토큰화는 앞서 살펴본 활용 영역에 비해 상대적으로 완만하게 진행될 수 있다. 다만 최근 SEC가 토큰화 주식 거래를 위한 일부 거래시설에 대해 거래소 등록 의무를 한시적ㆍ조건부로 면제하는 등 규제 완화에 나서고 있으며(SEC, 2026. 9. 17), 향후 추가적인 제도 변화가 이어질 경우 상장주식 토큰화의 확산 속도가 빨라질 가능성도 있다.43)
Ⅳ. 국내 자본시장 토큰화의 도입 방향과 과제
Ⅲ장에서 살펴본 해외 사례는 토큰화가 정형증권을 중심으로, 편익이 뚜렷한 영역에서부터, 신뢰할 수 있는 시장인프라를 축으로 확산되고 있음을 보여준다. 국내에서는 그간 조각투자 등 비정형증권을 중심으로 진행되어 온 토큰화 논의가 최근 금융당국의 정책방향 발표(금융위원회, 2026. 9. 4)를 계기로 정형증권의 토큰화와 시장인프라의 디지털 전환으로 확장되고 있다. 이 과정에서 주요국의 경험은 국내 도입의 방향과 과제를 구체화하는 데 유용한 참고가 될 수 있다. 이러한 관점에서 본 장에서는 먼저 토큰화의 위험요인과 국내 도입 여건을 검토하고, 이를 바탕으로 규제 명확성 제고, 주요 활용 영역에 대한 단계적 실증 및 확산, 토큰화 시장인프라 및 결제시스템 구축을 국내 도입 과제로 제시한다.
1. 토큰화의 위험요인과 국내 도입 여건
토큰화는 자본시장 업무의 효율성을 높일 수 있지만, 새로운 거래ㆍ결제 구조와 시장 간 연계에 따른 위험도 수반한다. 따라서 관련 시장이 형성되는 과정에서 기대되는 편익뿐 아니라 금융안정과 시장 운영에 미칠 수 있는 영향도 함께 고려할 필요가 있다. FSB(2024)는 현재 토큰화 시장의 규모가 크지 않아 금융안정에 미치는 영향이 아직 제한적이지만, 향후 시장이 확대되면 유동성 및 만기 불일치, 레버리지, 상호연계성 및 운영 취약성 등이 위험요인으로 작용할 수 있다고 지적한다.
먼저 금융안정 측면에서는 레버리지와 상호연계성 등 기존 금융시스템에서도 나타나는 취약성이 스마트계약을 통해 여러 금융거래가 복잡하게 연계되면서 증폭될 수 있다. 토큰화 자산이 담보나 다른 금융상품의 기초자산으로 활용되고 복수의 스마트계약이 연계되면, 이전에는 별도로 이루어지던 차입, 거래 및 위험관리가 하나의 거래구조 안에서 연결될 수 있다. 이는 평상시에는 자산 활용도와 거래 효율성을 높일 수 있지만, 시장 불안 시에는 가격 하락이 추가 증거금 요구, 담보 처분 및 차입 축소로 연쇄적으로 이어져 충격이 더 빠르고 광범위하게 확산될 수 있다. 또한 거래관계가 여러 플랫폼과 기존 금융시장에 걸쳐 복잡하게 형성되면, 금융시스템 전체의 레버리지와 위험의 최종 부담주체를 파악하기 어려워져 시스템 전반에 누적되는 취약성을 포착하는 데 한계가 있을 수 있다(Banu et al., 2026).
운영ㆍ기술적 측면에서는 분산원장과 스마트계약에 대한 의존도가 높아지면서 새로운 형태의 오류와 보안 위험이 발생할 수 있다. 거래처리가 자동화되고 여러 기관과 서비스가 연결된 환경에서 시스템 장애나 정보 오류의 영향은 개별 업무에 그치지 않고 관련 거래 전반으로 빠르게 확산될 수 있으며, 사후적으로 오류를 정정하거나 업무를 복구하는 데 제약이 발생할 수 있다. 또한 거래ㆍ결제 시스템의 운영시간이 확대될수록 안정적인 운영과 사고 대응을 위한 관리 부담도 커질 수 있다. 따라서 토큰화 도입 과정에서는 관련 시스템의 안정성과 보안성을 충분히 검증하고, 장애 발생 시 거래중단 및 복구 절차와 참여기관 간 책임체계를 명확히 마련할 필요가 있다(FSB, 2024; Adrian, 2026).
시장구조 측면에서는 토큰화 플랫폼이 상호 연계 없이 개별적으로 구축되면 거래와 유동성이 여러 플랫폼으로 분산되어 효율성이 저하될 수 있다. 플랫폼 간 기술ㆍ업무 기준이 상이하여 자산의 이전과 활용이 제약되면, 시장참가자의 거래 및 관리 비용이 증가할 수 있다. 반면 발행ㆍ거래ㆍ수탁 등의 기능이 소수의 통합 플랫폼이나 핵심 인프라에 집중되면 특정 운영기관이나 서비스 제공자에 대한 의존도가 높아져, 해당 플랫폼이나 인프라의 장애가 시장 전반에 영향을 미칠 수 있다. 따라서 토큰화 시장의 구조를 설계할 때에는 플랫폼 간 연결성을 높이는 동시에 특정 인프라에 대한 과도한 의존과 위험 집중을 방지하는 방안도 함께 고려할 필요가 있다(BIS & CPMI, 2024; Banu et al., 2026).
이러한 위험요인과 함께 국내 자본시장의 도입 여건에 대한 검토도 필요하다. 토큰화의 편익은 시장 규모와 거래구조, 기존 인프라의 효율성에 따라 달라질 수 있으므로, 해외 사례에서 제시된 효과가 국내 시장에서도 동일하게 나타난다고 보기는 어렵다. 다만 참여기관 간 정보 공유, 업무 연계, 자산의 이전ㆍ활용 과정에서 기존 방식에 개선 여지가 있다면 토큰화를 통한 효율성 제고를 기대할 수 있다. 따라서 국내 자본시장에 토큰화를 도입할 때에는 활용 영역별 기존 업무구조와 개선 필요성을 점검하고, 시스템 구축ㆍ운영 비용과 위험관리 부담을 함께 고려하여 실제 편익이 확인되는 영역부터 단계적으로 추진할 필요가 있다(BIS & CPMI, 2024).
2. 토큰화 사업의 규제 명확성 제고
민간 부문의 참여를 바탕으로 자본시장 토큰화가 확산되기 위해서는 새로운 기술과 업무구조에 기존 규제가 어떻게 적용되는지에 대한 예측가능성을 확보할 필요가 있다. 토큰화 자체는 증권의 경제적 실질을 바꾸지 않지만, 권리의 기록ㆍ이전 방식이 변화하면서 거래ㆍ결제 구조와 참여기관의 역할이 달라질 수 있다. 전자증권법과 자본시장법 개정을 통해 국내 토큰증권의 발행ㆍ유통을 위한 기본적인 법적 근거는 마련되었으나, 구체적인 사업모델에 따라 인가ㆍ등록 요건, 참여기관의 업무 범위와 책임, 토큰증권의 수탁ㆍ관리, 분산원장 기반 플랫폼과 기존 증권시스템 간 연계 등에 대한 추가적인 규제 판단이 필요할 수 있다. 이러한 규제 불확실성은 상당한 초기 투자와 기관 간 협력을 수반하는 토큰화 프로젝트의 추진을 지연시키는 요인으로 작용할 수 있다.
토큰화 관련 제도 정비는 현행 규제의 적용 방식을 명확히 하는 데 중점을 둘 필요가 있다. 이를 위해 토큰화 시장의 발전 양상과 시장참가자의 수요를 지속적으로 점검하는 한편, 투자자 보호와 시장안정성을 유지하는 범위에서 관련 규율체계를 점진적으로 구체화해 나가야 한다. 아울러 토큰화 도입을 추진하고 있는 해외 주요국의 규제 대응과 시장 운영 경험을 참고하여 국내 시장 여건에 적합한 제도적 기반을 마련할 필요가 있다.
미국 SEC가 DTCC의 Tokenization Service에 대해 제시한 비조치의견(no-action letter)은 규제 불확실성을 완화하여 토큰화 사업 추진을 뒷받침하는 대표적인 사례이다. 2025년 12월 DTCC의 자회사인 DTC는 SEC로부터 일정한 조건에 따라 수탁 증권을 토큰화하는 서비스를 운영하더라도 특정 규정과 관련하여 집행조치를 권고하지 않겠다는 비조치의견을 받았다(DTCC, 2025. 12. 11).44) 이는 비조치의견의 적용 조건과 범위를 사전에 확인한 상태에서 서비스 개발과 실제 거래를 추진할 수 있는 기반으로 작용하였다는 점에서 참고할 만하다.
아울러 해외 주요국에서는 정책당국과 시장참가자 간 협력을 통해 토큰화의 구체적인 활용모델과 관련 제도를 점진적으로 정립하고 있다. 영국의 경우 재무부가 주관하는 자산운용 태스크포스(Asset Management Taskforce) 산하 기술작업반에 자산운용업계 전문가들이 참여하여 펀드 토큰화의 도입 방안을 담은 청사진을 마련하였으며45), 금융행위감독청(FCA)도 참관기관으로 이를 지원하였다. 또한 홍콩통화청(HKMA)은 다양한 시장참가자로 구성된 토큰화 채권 전문가그룹(Tokenised Bond Expert Group)을 발족하여 시장 관행과 제도 개선 방안을 함께 논의하고, 이를 법률ㆍ규제체계의 개선 검토에 활용하고 있다(HKMA, 2026. 6. 5). 이러한 사례는 시장참가자의 실무 경험과 수요를 규율체계에 반영하면서 규제 불확실성을 줄이려는 접근으로 볼 수 있다.
해외 주요국의 규제 대응은 국내 제도 정비에도 시사하는 바가 크다. 우리나라도 토큰증권 발행ㆍ유통의 법적 토대가 갖춰진 데 이어 토큰화 대상 확대와 관련 인프라 구축을 단계적으로 추진하는 정책방향이 제시된 만큼, 앞으로는 이를 실제 자본시장 업무에 적용하는 과정에서 규제의 명확성을 높이는 후속 정비가 중요하다. 특히 정형증권의 발행ㆍ유통과 담보ㆍrepo 등 다양한 활용 영역 및 사업모델에서 제기되는 쟁점을 정리하고, 필요한 규제 해석과 제도 보완을 적시에 제공할 필요가 있다.46) 이를 위해 정책당국과 시장참가자 간 협의를 통해 구체적인 활용 방안을 함께 모색하고, 관련 규율체계를 단계적으로 정비해 나가야 한다. 이러한 후속 정비가 뒷받침될 때 제도적 기반이 토큰화 사업의 실질적인 확산으로 이어질 수 있다.
3. 주요 활용 영역에 대한 단계적 실증 및 확산
토큰화를 실제 자본시장 업무에 도입하기 위해서는 편익과 활용 가능성이 비교적 명확한 영역을 중심으로 실거래 기반의 파일럿 프로그램을 추진할 필요가 있다. 토큰화는 기존과 다른 방식으로 증권의 권리를 기록ㆍ이전하고 거래를 처리하므로, 실제 운영 과정에서 발생할 수 있는 기술적ㆍ제도적 쟁점을 사전에 모두 파악하기 어렵다. 따라서 제한된 참여기관과 거래 범위에서 발행ㆍ거래ㆍ결제 및 권리관리 과정을 검증하고, 시장참가자 간 업무 연계와 운영의 안정성을 점검할 필요가 있다. 이러한 실증을 통해 기존 방식 대비 실질적인 편익과 도입ㆍ운영 비용 및 관련 위험요인을 함께 확인하고, 그 과정에서 발견되는 쟁점과 개선 필요사항을 향후 제도와 시장인프라를 정비하기 위한 기초자료로 활용할 수 있다.
국채 토큰화는 파일럿 프로그램을 우선적으로 추진하기에 적합한 영역이다. 국채의 발행ㆍ결제 과정에는 정부, 중앙은행, 중앙예탁기관 및 기관투자자 등 자본시장의 주요 기관이 폭넓게 참여하고 기관 간 역할도 비교적 명확하여 토큰화에 따른 업무 변화와 기관 간 업무 연계, 기존 시장인프라와의 연계 가능성 등을 종합적으로 검증할 수 있다(김필규ㆍ정화영, 2025). 또한 국채는 담보자산으로도 폭넓게 활용되므로, 국채 토큰화 실증은 증권의 발행과 거래처리를 넘어 담보관리 및 repo 거래 등으로 활용 범위를 확대하는 기반이 될 수 있다. 이러한 맥락에서 영국은 디지털 국채인 DIGIT의 첫 발행을 2027년 1분기까지 추진하고 있으며(HM Treasury, 2026. 7. 16), 우리나라 정부도 2026년 하반기 경제성장전략을 통해 기관용 CBDC와 연계한 국채 토큰화 실증 시범사업을 2027년에 추진할 계획을 제시하였다(관계부처 합동, 2026. 7. 14).
파일럿 프로그램은 자산과 사업모델별 제도적 여건 및 시장 수요를 고려하여 추진하고, 실증과 초기 서비스 운영에서 축적된 경험을 바탕으로 적용 범위를 단계적으로 확대할 필요가 있다. 도입 여건이 갖추어진 영역에서는 여러 활용모델의 실증을 병행할 수 있으며, 운영 안정성과 편익이 확인되면 참여기관과 거래 규모를 확대하고 유통거래ㆍ담보관리 등 연관 업무로 넓혀갈 수 있다. 다만 기술적으로 구현할 수 있다는 이유만으로 실증 대상을 확대하기보다는, 기존 업무의 비효율이 크고 다수의 시장참가자가 공동으로 활용할 가능성이 높은 영역을 선별하는 것이 중요하다. 아울러 투자자 범위를 기관투자자로 제한한 펀드, 채권 등은 관련 규제 요건과 운영 준비 수준에 따라 비교적 이른 시기에 토큰화 도입이 가능하며, 이러한 영역에서는 민간 주도의 활용을 파일럿 프로그램과 병행하여 추진할 수 있다.
4. 토큰화 시장인프라 및 결제시스템 구축
토큰화 상품과 서비스가 실제 시장에서 활용되기 위해서는 시장인프라를 안정적으로 구축하는 것이 필수적이다. Ⅱ-3절에서 살펴본 바와 같이 시장인프라 기관은 토큰화 시장의 신뢰성과 상호운용성을 뒷받침하는 핵심 주체로 기능할 수 있다. 국내에서도 중앙예탁기관 등 시장인프라 기관이 기존 전자증권 인프라와 토큰화 시장을 연결하고 공통의 업무기준을 제시함으로써, 개별 사업자의 기술과 서비스가 상호 연계되어 시장 전반으로 확장될 수 있는 기반을 마련할 필요가 있다.
아울러 중앙은행과 시장인프라 기관은 토큰화 자산의 적격성 기준과 운영 절차를 마련함으로써 새로운 시장관행의 형성을 주도할 수 있다. 유로시스템은 2026년 3월부터 중앙예탁기관의 DLT 기반 서비스를 통해 발행된 시장성 자산을 신용공여의 적격담보로 인정하기 시작했으며(ECB, 2026. 1. 27), Eurex Clearing도 DLT 기반으로 이동된 증권 담보를 CCP 증거금 납부에 활용할 수 있도록 하였다(Eurex Clearing, 2025. 7. 29). 이러한 사례는 토큰화 자산을 담보로 활용할 수 있는 구체적인 기준과 절차를 제시함으로써 시장참가자의 참여를 촉진할 수 있음을 보여준다. 따라서 국내에서도 중앙은행과 예탁ㆍ청산ㆍ결제를 담당하는 시장인프라 기관이 토큰화 증권의 담보 활용에 관한 기준과 업무체계를 마련하여 시장관행의 정착을 뒷받침할 필요가 있다.
한편 토큰화 증권의 이전과 대금 지급을 연계할 수 있는 중앙은행화폐 기반의 결제시스템도 마련되어야 한다. 유로시스템은 2026년 3분기 가동 예정인 Pontes를 통해 시장의 분산원장 플랫폼과 기존 중앙은행 결제 인프라를 연결할 계획이며, 장기적으로는 Appia를 통해 유럽의 토큰화 도매금융 생태계 구축을 위한 청사진을 2028년에 발표할 예정이다(ECB, 2026. 3. 11). 영란은행도 외부 원장과 자체 결제시스템을 연결하는 동기화 서비스를 2028년 가동을 목표로 구축하고 있다(FCA & Bank of England, 2026). 이들 사례는 토큰화의 편익이 실제로 구현되기 위해서는 안정적인 결제 인프라 구축이 필요함을 보여준다.
국내에서도 중앙예탁기관 등 증권시장인프라 운영기관과 중앙은행이 협력하여 토큰화 증권의 등록ㆍ관리체계와 중앙은행화폐를 이용한 결제시스템의 구축 방향을 마련할 필요가 있다. 아울러 예금토큰과 스테이블코인 등 민간 결제자산도 상호보완적으로 활용할 수 있도록, 중앙은행화폐를 포함한 결제자산 간 원활한 전환과 상호운용을 뒷받침하는 제도ㆍ인프라 정비도 병행되어야 한다. 초기에는 파일럿 프로그램과 민간부문의 초기 서비스 운영에서 확인된 시장 수요와 운영 경험을 바탕으로 필요한 기능과 연계 방식을 구체화하고, 이후 다양한 민간 플랫폼이 공통 인프라를 활용할 수 있도록 적용 범위를 단계적으로 확대하는 접근이 적절하다. 이를 통해 기존 자본시장과 안정적으로 연계되는 토큰화 증권시장 생태계를 구축해야 한다.
1) 토큰화 시스템에서는 사전에 설정한 조건이 충족되면 자동으로 실행되는 코드를 작성할 수 있는데, 이를 스마트계약이라고 한다. 스마트계약을 활용하면 거래ㆍ결제뿐 아니라 소유 및 거래 제한, 이자 및 배당 지급, 담보의 이전 등 자산의 생애주기 전반을 코드로 규율하여 자동화할 수 있다.
2) 기존 금융시스템에서는 각 기관이 자체 장부에 자산에 대한 정보를 기록ㆍ관리하므로, 자산의 거래, 결제, 이전 과정에서 관련 기관 간 이를 대조ㆍ확인하는 대사 절차가 필요하다.
3) Adrian(2026)은 토큰화를 기존 금융시스템의 효율성을 점진적으로 개선하는 수준이 아니라, 금융시스템의 구조 자체를 바꾸는 구조적 전환(structural shift)으로 평가한다.
4) GFMA et al.(2025)은 자본시장에서의 DLT 활용이 제한적 규모의 실험에서 실제 운영(live production) 단계로 이동하고 있으며, 주요 금융기관이 자금조달ㆍ결제ㆍ자산관리 업무에 DLT를 내재화하고 있다고 평가한다.
5) 개정법은 2026년 2월 공포되어 2027년 2월 시행될 예정이다.
6) 비정형증권은 권리구조와 거래방식이 표준화된 정형증권과 달리, 부동산, 미술품, 지식재산권 등을 기초로 발행되는 비금전신탁 수익증권 또는 투자계약증권 등을 의미한다.
7) 정형증권의 경우 2027년 2월 법 시행에 맞춰 기관투자자 전용 사모MMFㆍ사모사채와 신탁방식의 비상장주식을 우선 토큰화하는 1단계를 추진하고, 이후 안정성ㆍ효율성 및 시장수요를 점검하면서 공모증권으로 토큰화 대상을 확대하는 2단계와 온체인 결제 인프라를 구축하는 3단계로 이행할 계획이다.
8) 한편 토큰화의 확산을 위해 디지털자산 생태계에서 지급수단의 역할을 담당할 온체인 결제자산(on-chain cash leg)을 효과적으로 마련하는 것이 필수적이다. 다만 본 보고서는 온체인 결제자산의 설계 방안보다는 자산의 토큰화에 초점을 맞춰 논의를 진행한다.
9) 미국의 경우, SEC(2026. 1. 28)는 증권이 토큰 형식으로 발행되더라도 연방증권법의 적용이 달라지지 않는다고 설명하였다.
10) 이는 동일한 경제적 기능을 수행하고 동일한 위험을 발생시키는 활동에는 어떤 기술로 구현되는지와 무관하게 동일한 규제가 적용되어야 한다는 ‘동일기능ㆍ동일위험ㆍ동일규제’ 원칙에 기초한다. 예를 들어, 채권을 토큰 형태로 발행하더라도 채무증권에 관한 기존 규제가 동일하게 적용된다.
11) Aldasoro et al.(2023)은 토큰화에 수반되는 과제와 편익이 자산의 종류에 따라 다르다는 점을 ‘토큰화 연속체(tokenization continuum)’ 개념을 활용하여 설명한다. 법ㆍ규제 체계와 거래 방식이 표준화된 자산은 잠재적 편익이 상대적으로 작을 수 있으나 토큰화가 용이한 반면, 표준화 수준이 낮은 자산은 잠재적 편익이 크더라도 토큰화가 훨씬 어렵다고 지적한다.
12) OECD(2020)는 토큰화의 이론적 편익으로 유동성이 낮은 자산의 거래가능성 확대와 유동성 개선, 소액ㆍ분할 투자를 통한 투자 접근성 제고 등을 제시한다. 다만 이러한 유동성 개선이 실현되기 위해서는 충분한 시장 심도(market depth)를 확보할 수 있는 여건이 뒷받침되어야 한다고 지적한다.
13) FSB(2024)는 장기적으로 DLT 기반 시스템이 토큰화의 비용과 편익 관계가 가장 분명한 자산군을 중심으로 활용될 것으로 전망하였으며, OMFIF(2026) 역시 토큰화의 편익이 자산군에 따라 상이하여 그 도입 양상도 균일하게 나타나지 않을 것이라고 평가하였다.
14) 상장주식의 토큰화는 Ⅲ-4절에서 자세히 논의한다.
15) 영국의 경우에도 도매금융시장을 대상으로 한 공동 의견수렴 문서(Call for Input)에서 토큰화가 거래후 처리와 담보 영역을 중심으로 해당 시장의 효율성, 유동성 및 투명성을 개선할 수 있다고 평가하였다(FCA & Bank of England, 2026).
16) 디지털자산 플랫폼에서 소매투자자를 대상으로 제공되는 주식 토큰이 대표적인 사례로, 그 상당수는 법적으로 주식이 아니라 구조화증권 등에 해당한다. 자세한 내용은 Ⅲ-4절에서 살펴본다.
17) Adrian et al.(2026)은 증권 소유의 공식 기록을 담당하는 CSD, 주요 시장참가자를 아우르며 공통의 리스크관리ㆍ담보 기준을 설정하는 CCP 등 시장인프라 기관을 토큰화 전환의 촉매(catalyst)이자 구심점으로 평가한다.
18) 수탁 및 토큰화의 실제 주체는 DTCC의 자회사이자 중앙예탁기관인 DTC(Depository Trust Company)이다.
19) FIA(2025)는 시장 변동성이 클수록 CCP의 증거금 요구 빈도가 높아지고, 국경 간 거래에서는 시차로 인해 결제ㆍ은행 시스템의 운영시간이 일치하지 않아 담보 이전이 지연될 수 있다고 지적한다.
20) Nasdaq(2026)은 담보 이전 과정에서 수작업 기반의 결제 매칭, 예외 처리, 복수 보관기관 관리 등으로 인해 필요한 시점에 이전이 완료될지 불확실하며, 이에 따라 시장참가자들이 담보를 미리 이전하거나 필요 이상의 담보를 예치하는 경향이 있다고 설명한다.
21) 예를 들어, 국채 등 이자부 자산을 담보로 활용할 경우 해당 자산에서 발생하는 이자수익을 얻을 수 있다. 반면 현금 담보는 이동성이 상대적으로 높지만, 담보 수취기관이 이자를 지급하지 않거나 그 지급금리가 대체 운용수익률에 미치지 못하면 기회비용이 발생할 수 있다.
22) 분산원장에서 증권을 직접 발행하는 방식은 네이티브(native) 방식으로, 기존에 발행ㆍ보관된 증권에 대한 권리를 토큰 형태로 기록하는 방식은 논네이티브(non-native) 또는 디지털 트윈(digital twin) 방식으로 구분된다.
23) Repo는 증권을 매도하는 동시에 일정 기간 후 이를 다시 매수하기로 약정하는 거래로, 실질적으로 단기 담보부 차입(short-term secured borrowing)의 성격을 지닌다.
24) 기존에는 일중 일시적인 유동성 부족 발생 시 익일물 repo나 무담보 일중 당좌대월(daylight overdraft)을 활용하였는데, 이로 인해 필요한 시간 이상으로 자금을 조달하거나 더 높은 비용을 지불하였다. DTCC(2026)는 분산원장 기반 일중 repo를 활용하면 일중 당좌대월 비용이 최대 절반까지 줄어들 수 있다고 전망한다.
25) 다만 ICMA(2026)는 현재 DLT 기반 repo가 정기적ㆍ상업적으로 활용되는 사례가 사실상 Broadridge의 DLR과 JP모건의 Kinexys 두 플랫폼에 한정되어 있으며, 두 플랫폼이 서로 연계되지 않은 채 운영되고 있어 시장 전반에 미치는 영향은 아직 제한적이라고 평가한다.
26) 개념적으로는 MMF로 규제ㆍ운용되는 상품과 법률상 MMF에 해당하지 않는 사모형 유동성 펀드를 구분할 필요가 있으나, 본 보고서에서는 두 유형의 펀드를 포괄하는 넓은 의미에서 ‘토큰화 MMF’라는 용어를 사용한다. Aquilina et al.(2025), Born et al.(2026) 등도 BlackRock의 BUIDL과 같이 법률상 사모펀드이지만 단기 국채, repo 등을 중심으로 운용되어 MMF와 유사한 단기 유동성 관리 기능을 제공하는 펀드를 토큰화 MMF의 범주에 포함한다.
27) 현재 펀드 토큰화 시장은 MMF를 중심으로 형성되어 있으나, 다른 유형의 펀드로도 적용 범위가 확대되고 있다. WisdomTree는 MMF뿐 아니라 주식형, 채권형 및 자산배분형 등 다양한 공모펀드를 토큰화하여 제공하고 있다. 또한 Hamilton Lane과 Apollo도 기존 사모대출(private credit) 펀드에 간접투자할 수 있는 토큰화 재간접 펀드를 출시하였다.
28) 스테이블코인은 보유자에게 이자를 지급하지 않으므로, 단기금리가 높은 시기에는 스테이블코인 보유에 따른 기회비용이 커진다. 2022년 이후 미국의 높은 단기금리 환경은 디지털자산 시장의 유휴자금을 토큰화 MMF로 운용하려는 유인을 높인 요인 중 하나로 평가된다.
29) FCA(2025)는 담보 이전이 대금 지급 없이(free of payment) 이루어질 수 있으므로, 시장에서 수용되는 온체인 결제수단이 마련되지 않더라도 토큰화 MMF 지분을 담보로 활용할 수 있다고 설명한다. 이러한 점에서 업계는 토큰화 MMF의 담보 활용을 단기적으로 실현 가능한 분야로 평가하고 있다.
30) CFTC(2025. 12. 8)는 토큰화 MMF를 포함한 토큰화 자산의 선물ㆍ스왑 거래 담보 활용에 관한 지침을 발표하였다. 또한 GDF & ISDA(2026)는 미국에서 토큰화 MMF를 담보로 활용하기 위한 법적ㆍ규제적ㆍ운영상 고려사항을 검토하고, 업계 샌드박스 실증을 통해 토큰화 MMF를 활용한 담보 이전, 대체, 증거금 관리 및 준실시간 결제가 운영상 구현 가능함을 확인하였다.
31) 미국의 정부 MMF(Government MMF)는 총자산의 99.5% 이상을 국채, repo, 현금 등 안전성과 유동성이 높은 자산으로 운용한다.
32) USYC와 BUIDL은 Binance, Deribit 등의 가상자산 거래소에서 담보로 사용할 수 있다.
33) 토큰화 채권의 유통거래는 아직 제한적이며, 일부 전용 플랫폼이나 실증사업을 중심으로 이루어지고 있다.
34) 유럽투자은행(EIB)은 2022년 Project Venus를 통해 토큰화 채권을 발행하고 기관용 중앙은행디지털화폐(wCBDC)를 활용하여 통상 T+2~T+5가 소요되던 발행시장 결제를 당일(T+0)에 완료하였다(Banque de France, 2024). 홍콩 정부도 2023년 토큰화 녹색국채를 발행하면서 기존 T+5의 발행시장 결제주기를 T+1로 단축하였다(HKMA, 2023. 2. 16).
35) 토큰 형태로 발행되는 채권은 디지털 채권(digital bond), DLT 채권 등 다양한 용어로 혼용되고 있는데, 본 보고서에서는 이를 토큰화 채권으로 통칭한다.
36) 해당 실증은 참여 은행이 토큰화 채권을 발행하고 이를 DvP 방식으로 결제할 수 있도록 설계되었으며, 토큰화 채권을 담보로 한 repo 거래도 wCBDC로 결제할 수 있도록 하였다(SIX, 2023. 11. 2).
37) 미래에셋증권, 포스코인터내셔널, 한국주택금융공사, KB국민은행 등 국내 기업들도 2026년 홍콩에서 토큰화 채권을 발행하였다.
38) 채무증권의 예탁ㆍ청산ㆍ결제 인프라인 CMU의 운영을 담당하는 CMU OmniClear는 토큰화 채권의 발행과 결제를 지원하는 디지털자산 플랫폼을 2026년말까지 구축할 계획이다(Government of the Hong Kong Special Administrative Region, 2026. 4. 14).
39) Ondo Stocks, bStocks, xStocks는 각각 Ondo Finance, Binance, Kraken과 관련된 플랫폼이다. RWA.xyz에 따르면 2026년 7월말 기준 각 플랫폼의 주식 및 ETP 관련 토큰화 상품의 총가치(total value)는 각각 8.1억 달러, 6.0억 달러, 5.1억 달러이다.
40) 이들 상품의 기초자산은 주로 미국 상장주식과 ETF이지만, 최근 Kraken의 모회사인 Payward는 xStocks의 기초증권 대상을 홍콩, 영국, 유럽 및 우리나라 상장주식으로 확대할 계획을 발표하였다(Payward, 2026. 7. 22).
41) 자세한 내용은 SEC(2026. 3. 18)와 SEC(2026. 4. 17)를 참고하기 바란다.
42) SIFMA(2026)는 결제 방식이 단일 모델로 수렴하기보다 상품, 업무 흐름 및 위험의 특성에 따라 복수의 모델이 병존할 것으로 전망한다. 실제로 SIFMA가 주관하고 주요 금융기관이 참여한 온체인 결제 개념검증(Regulated Settlement Network)에서는 다수의 활용 사례에서 일중 배치 결제가 원자적 결제보다 운영 효율성과 자본 효율성 측면에서 더 적절한 것으로 평가되었다. SEC Investor Advisory Committee(2026)도 원자적 결제의 도입에 따른 비용이 결제기간 단축의 편익을 상회할 수 있다고 지적한다.
43) SEC(2026. 9. 17)의 면제 조치에 따라 일정 요건을 충족하는 토큰화 증권 거래시설(Tokenized Securities Venue)은 SEC에 증권거래소로 등록하지 않고도 제한된 범위에서 토큰화 주식의 거래를 지원할 수 있다. 동 면제 조치는 2026년 9월 17일부터 2031년 9월 17일까지 적용되며, 거래 종목 수와 거래량 제한 등의 요건이 부과된다.
44) 비조치의견은 적용기간과 대상 증권을 제한하고, DTC가 승인한 블록체인과 등록지갑만 이용하도록 하는 한편, 토큰화 이후에도 해당 증권에 대한 기존의 법적 권리와 투자자 보호가 유지되는 구조를 전제로 하였다.
45) 영국 투자협회(Investment Association)가 기술작업반의 간사를 맡아 실무를 지원하였다. 자세한 내용은 Investment Association(2023)과 Investment Association(2024)를 참고하기 바란다.
46) 예를 들어 담보ㆍrepo 거래에서는 토큰화 자산의 담보 적격성 판단과 가치평가, 담보의 이전ㆍ대체 및 증거금 관리 방식이, 펀드 토큰화에서는 토큰화 펀드의 법적 형태와 투자자 범위가 쟁점으로 제기될 수 있다.
참고문헌
관계부처 합동, 2026. 7. 14, 2026년 하반기 경제성장전략.
금융위원회, 2026. 1. 15, 토큰증권 도입 및 투자계약증권 유통을 위한「전자증권법」ㆍ「자본시장법」개정안 국회 본회의 통과, 보도참고자료.
금융위원회, 2026. 9. 4, 토큰증권 정책방향 발표, 보도자료.
김필규ㆍ정화영, 2025, 『디지털 전환 시대의 국채 토큰화: 글로벌 동향과 국내 금융시장에 대한 시사점』, 자본시장연구원 이슈보고서 25-18.
Adrian, T., 2026, Tokenized finance, IMF Note 2026/001.
Adrian, T., Cabedo, Y., Mancini-Griffoli, T., 2026, The rise of tokenization: Deciphering new trends in payments and asset tokenization, IMF Note 2026/006.
AFME, 2026, DLT-based Capital Market Report.
Aldasoro, I., Doerr, S., Gambacorta, L., Garratt, R., Koo Wilkens, P., 2023, The tokenisation continuum, BIS Bulletin No 72.
Aquilina, M., Lewrick, U., Ravenna, F., Schonleber, L., 2025, The rise of tokenised money market funds, BIS Bulletin No 115.
Banu, E., Born, A., Evrard, J., Lambert, C., Spolaore, A., 2026, Towards an efficient and integrated digital capital market in Europe: The role of tokenisation and the Eurosystem’s policy response, ECB Macroprudential Bulletin 33.
Banque de France, 2024, Project Venus.
BIS, CPMI, 2024, Tokenisation in the Context of Money and Other Assets: Concepts and Implications for Central Banks, Report to the G20.
BNY, 2026. 7. 29, BNY launches global digital transfer agency capabilities, extending leadership in fund servicing to digital market, press release.
Born, A., Grill, M., Lambert, C., Scholler, V., Staunton, D., Tskhakaya, A., 2026, Tokenised money market funds: new technology, familiar risks? Macroprudential Bulletin 33, European Central Bank.
Broadridge, Finadium, 2026, Bank Balance Sheet Benefits from Intraday Distributed Ledger Repo.
Cabedo, Y., Mancini-Griffoli, T., Schar, F., Zhang, N., 2026, The evolution of financial market infrastructures in a tokenized economy, IMF Working Paper WP/26/136.
CFTC, 2025. 12. 8, Tokenized collateral guidance, Staff Letter No. 25-39.
DTCC, 2025. 12. 11, DTCC authorized to offer new tokenization service, paving the way to tokenized DTC-custodied assets, press release.
DTCC, 2026, Collateral Infrastructure for Tokenized Capital Markets: Just-in-Time Mobility, Capital Efficiency and Market Resilience.
ECB, 2025, Bridging Innovation and Stability: The Eurosystem’s Exploratory Work on New Technologies for Wholesale Central Bank Money Settlement.
ECB, 2026. 1. 27, ECB paves way for acceptance of DLT-based assets as eligible Eurosystem collateral.
ECB, 2026. 3. 11, Eurosystem unveils Appia roadmap for Europe’s tokenised finance, press release.
Eurex Clearing, 2025. 7. 29, Eurex Clearing becomes first CCP globally to launch DLT-enabled collateral mobilization service.
FCA, 2025, Progressing Fund Tokenisation, Consultation Paper CP25/28.
FCA, Bank of England, 2026, The Future of Tokenisation: A Joint Vision from the Authorities for UK Wholesale Financial Markets, Call for Input.
FIA, 2025, Accelerating the Velocity of Collateral: The Potential for Tokenisation in Cleared Derivatives Markets.
FSB, 2024, The Financial Stability Implications of Tokenisation.
GDF, ISDA, 2026, Unlocking Capital with U.S. Tokenized Money Market Funds for Collateral Mobility.
GFMA et al., 2025, The Impact of Distributed Ledger Technology in Capital Markets: Ready for Adoption, Time to Act.
Government of the Hong Kong Special Administrative Region, 2026. 4. 14, SFST’s opening remarks on financial services at LegCo Finance Committee special meeting, press release.
HKMA, 2023. 2. 16, Tokenised bond: Huge potential to be unlocked, inSight.
HKMA, 2026. 6. 5, HKMA establishes Tokenised Bond Expert Group, press release.
HM Treasury, 2026. 7. 16, Update on the Digital Gilt Instrument (DIGIT) Pilot Issuance.
ICE, 2026. 1. 19, The New York Stock Exchange develops tokenized securities platform, press release.
ICMA, 2026, DLT and Repo, Part I.
Investment Association, 2023, UK Fund Tokenisation: A Blueprint for Implementation.
Investment Association, 2024, Further Fund Tokenisation: Achieving Investment Fund 3.0 Through Collaboration.
IOSCO, 2025, Tokenization of Financial Assets, FR/17/25, November.
Nasdaq, 2026, Making the Case for Tokenized Collateral: What Industry Steps Will It Take to Realize the Benefits of Tokenization?
OECD, 2020, The Tokenisation of Assets and Potential Implications for Financial Markets, OECD Blockchain Policy Series.
OMFIF, 2026, Tokenisation Frameworks: Designs for a New Era.
Payward, 2026. 7. 22, Payward and GTN partner to expand global capital market access through xStocks, press release.
SEC, 2026. 1. 28, Statement on Tokenized Securities.
SEC, 2026. 3. 18, Order approving a proposed rule change to enable the trading of securities on the Exchange in tokenized form, Release No. 34-105047 (SR-NASDAQ-2025-072).
SEC, 2026. 4. 17, Notice of filing and immediate effectiveness of proposed rule change to enable the trading of securities on the Exchange in tokenized form, Release No. 34-105260 (SR-NYSE-2026-17).
SEC, 2026. 9. 17, SEC issues ‘Innovation Exemption’ to facilitate the trading of tokenized NMS stock and request for comment, press release.
SEC Investor Advisory Committee, 2026, Recommendation of the Investor Advisory Committee Regarding the Tokenization of Equity Securities.
SIFMA, 2026, The future of markets: Analyzing atomic settlement in equities markets, blog post.
SIX, 2023. 11. 2, SIX collaborates with the Swiss National Bank to pilot wholesale CBDC issuance in Switzerland.
State Street, 2026. 4. 28, State Street to launch tokenized fund servicing from Luxembourg, press release.
Ⅰ. 논의 배경
Ⅱ. 글로벌 자본시장 토큰화 확산 양상의 특징
1. 전통 금융상품을 중심으로 확산
2. 업무 개선 편익이 큰 영역을 중심으로 선별적 확산
3. 시장인프라 기관의 참여 확대
Ⅲ. 해외 자본시장의 주요 토큰화 활용 사례와 최근 동향
1. 담보관리 및 repo 거래
2. 토큰화 MMF
3. 채권 발행 및 결제
4. 상장주식의 토큰화 추진 동향
Ⅳ. 국내 자본시장 토큰화의 도입 방향과 과제
1. 토큰화의 위험요인과 국내 도입 여건
2. 토큰화 사업의 규제 명확성 제고
3. 주요 활용 영역에 대한 단계적 실증 및 확산
4. 토큰화 시장인프라 및 결제시스템 구축
관련 보고서
K-자본시장 정책시리즈 1: 초고령사회 다층노후소득을 위한 퇴직연금제도 개편
선임연구위원 남재우
2024년 12월 우리나라는 초고령사회에 진입하였다. 절대 인구의 감소와 생산연령인구 축소로 대표되는 인구 오너스(demographic onus) 시대에는 세대 간 부양을 전제로 하는 부과방식(PAYG) 공적연금만으로 적정 노후소득을 보장하기 어렵다. 이에 따라 공적연금을 보완하는 적립방식(funded system)의 퇴직연금을 다층연금체계의 핵심 축으로 재정립하고, 적립금의 실질적 증식과 연금화를 통해 노후소득보장 기능을 강화할 필요가 있다.
본 보고서는 이러한 관점에서 퇴직연금의 제도 목적을 적정 소득대체율 확보에 두고 적립금 운용의 현황과 문제점을 진단한 뒤, 기금형 지배구조의 도입과 계약형 퇴직연금의 운용 효율화라는 두 축의 개편 방향을 제시한다. 2025년 말 적립금은 501.4조원으로 최근 5년간 두 배로 성장하였으나 원리금보장상품 비중은 75.4%, 10년 평균 수익률은 2.64%에 머물고 전체 퇴직자의 연금수령 비중도 16.5%에 불과하다. 현행 구조에서는 퇴직연금의 소득대체율이 13% 수준을 넘기 어렵지만, 중도누수 차단과 운용수익률 제고가 병행될 경우 그 기여도는 20% 이상으로 높아질 수 있다.
기금형 지배구조 도입의 핵심은 적립금을 단순히 집합하는 데 있지 않고, 근로자의 이해관계를 반영하는 독립적 의사결정과 수탁자책임을 통해 전문적 운용과 규모의 경제를 구현하는 데 있다. OECDㆍIOPS의 원칙과 영국ㆍ호주ㆍ일본의 경험은 독립성ㆍ전문성ㆍ이해상충 관리ㆍ투명한 공시와 함께 기금 간 실질적인 운용 경쟁이 제도 성패를 좌우함을 보여준다. 2026년 노사정 공동선언이 제시한 비영리 연합형ㆍ금융기관 개방형ㆍ공공형은 각각 지속 가능한 연대와 확장성, 장기수익률 제고, 사각지대 해소라는 상이한 목적에 맞추어 지배구조와 성과기준을 차별적으로 설계할 필요가 있다.
한편 기금형 도입 이후에도 상당 부분 병존할 계약형 퇴직연금의 효율화가 병행되어야 한다. DB형에서는 적립금운용위원회와 적립금운용계획서(IPS)를 실질화하고 ALM 기반의 OCIO 일임운용을 확대하며, DC형에서는 사전지정운용제도를 opt-out 방식과 TDF 중심의 실질적인 디폴트제도로 전면 개편할 필요가 있다. 제도 개편의 본질은 상품 변경이 아니라 의사결정과 책임구조의 변화다. 퇴직연금사업자와 자산운용업 역시 장기 자산배분과 위험관리를 수행하는 실질적 운용 주체로서 역량과 수탁자책임을 강화하여야 한다.
디지털 전환 시대의 국채 토큰화: 글로벌 동향과 국내 금융시장에 대한 시사점
특임연구위원 김필규 외
금융시스템 전반에 걸쳐 혁신을 가져올 수 있는 디지털 기술로 토큰화(tokenization)가 주목받고 있다. 토큰화는 현실 세계에 존재하는 다양한 자산을 디지털 방식으로 생성ㆍ기록하여 디지털자산 시장과 전통 금융시장 간 상호연계성을 강화할 수 있다. 또한 토큰화 시스템에서는 프로그래밍 기능에 기반한 스마트계약을 활용하여 자동화된 거래를 구현할 수 있어 금융거래와 자본 운용의 효율성을 크게 제고할 수 있다.
토큰화 금융시스템으로의 전환이 본격화되면 안전자산과 담보자산의 기능을 수행하는 국채는 디지털자산 생태계에서 국채토큰의 형태로 핵심적인 기능을 이어갈 것으로 보인다. 다만, 토큰화를 지원할 수 있는 금융시스템 전반의 인프라가 아직 충분히 구축되지 않아 국채를 직접 토큰화하여 발행한 사례는 홍콩 등 일부 국가에 그치고 있다. 그렇지만 유럽과 아시아에서는 공공부문 주도로 채권토큰 발행 프로젝트가 확산되고 있는데, 이를 통해 국채토큰의 발행 기반이 강화될 전망이다. 동시에 미국에서는 MMF 유형의 펀드를 토큰화한 시장 규모가 빠른 성장세를 보이고 있다. 이들 토큰화 MMF는 사실상 즉각적인 결제가 가능해 자금관리의 유연성이 높아졌을 뿐 아니라 기존 시스템에서는 불가능했던 담보증권으로의 사용도 가능해지면서 활용도가 크게 높아졌다. 토큰화 MMF의 주요 투자자산이 높은 신용도와 유동성을 지닌 국채에 기반하고 있다는 점에서 국채가 토큰화 시장을 지원하는 것으로 이해할 수 있다.
토큰화와 관련 디지털 기술의 발전은 금융시스템과 금융거래 전반에 구조적인 변화를 가져올 수 있는 흐름으로, 이를 기반으로 디지털 금융으로의 전환이 가속화될 수 있다. 국내에서도 디지털 전환을 효과적으로 추진하기 위해 토큰화 시스템 도입의 방향성을 설정하고, 이를 뒷받침할 수 있는 디지털자산 생태계 조성 방안을 마련해야 한다. 명확하고 합리적인 규제체계를 구축하는 한편, 국채 토큰화와 관련한 단계적 로드맵을 마련할 필요가 있다. 국내 금융기관들도 토큰화 전환에 대한 이해와 역량을 강화하여 새로운 금융시장 환경에 적응하고 경쟁력을 확보해야 할 것이다.
미국 트럼프 신정부 디지털자산시장 정책의 주요 내용 및 국내 시사점
선임연구위원 김갑래 외
2025년 1월 20일 출범하는 트럼프 신정부의 디지털자산 정책은 대내적으로 입법을 통한 규제 명확성을 확보하고 대외적으로 미국 우선주의를 강화하는 방향으로 나타날 것이다. 이에 새롭게 구축되는 분산원장기술(DLT) 기반의 지급결제망에서 미국의 트럼프 신정부가 펼칠 기축통화 정책을 분석하고, 국내 디지털자산 관련 제도를 신속히 정비할 필요가 있다.
디지털자산시장 규제 명확성 관련하여, 트럼프 신정부 하에서 FIT21 법안 등 주요 디지털자산 입법은 글로벌 디지털자산 규제체계에 중대한 영향을 미칠 것으로 예상된다. 이러한 입법화 과정에서 트럼프 신정부의 관련 입법을 면밀하게 분석하며 국내 실정에 맞는 가상자산 제2단계 입법과 토큰증권 제도화를 추진하여야 할 것이다. 디지털자산규제의 명확성 확보는 이용자보호의 사각지대를 없애고 디지털자산 혁신산업의 예측가능성을 높임으로써, 국내 디지털자산시장에서 ‘책임 있는 혁신’을 촉진하는 효과를 가진다.
지급수단 토큰화 정책 관련하여, 트럼프 신정부 하에서 미국 달러 기반 지급수단의 토큰화는 스테이블코인 중심으로 제도화되어 글로벌시장에 빠르게 확산될 전망이다. 미국을 필두로 한 글로벌 지급수단 토큰화 시대에 대응하여 중앙은행인 한국은행의 디지털 통화 및 지급결제제도에 관한 종합 방안이 필요하다. 또한 가상자산 제2단계 입법사항인 스테이블코인 규제체계를 조속히 마련하여야 한다. 이러한 지급수단 토큰화 정책은 국내 지급결제 시스템의 혁신과 국제 경쟁력 강화는 물론, 원화 통화주권 유지에도 기여하는 효과를 가진다.
토큰증권 발행ㆍ유통 제도 구축에 있어서의 주요 이슈 및 발전 방안
선임연구위원 김갑래
토큰증권 발행ㆍ유통 제도의 정비는 토큰증권이라는 신금융투자상품의 출시를 넘어서는 새로운 금융 인프라 구축의 문제로 볼 수 있다. 따라서 보다 체계적이고 장기적 관점에서 관련 제도 정비방안을 마련하여야 한다. 토큰증권 시장에 관련한 이슈를 증권성 이슈, 전자증권법 이슈, 자본시장법 이슈로 분류하여 각 이슈별 발전 방안을 장단기로 나누어 제시하면 다음과 같다.
디지털자산의 증권성 이슈에 있어, 2024년 7월 19일 가상자산이용자보호법 시행 이전에는 가상자산시장의 불공정거래 규제공백이 존재하기 때문에, 시장 신뢰를 훼손한 가상자산거래에 대해 엄격한 증권성 심사를 하여 가상자산 발행인이 자본시장법상 공시와 불공정거래 규제를 회피한 행위를 제재할 필요가 있다. 가상자산이용자보호법 시행 이후에는 증권성 심사를 자율규제 규정화하고, 증권성 가이드라인을 구체화하는데 보다 중점을 두어야 할 것이다. 증권성 심사 절차의 제도화를 통해 자본시장법과 가상자산법의 규제 관할을 보다 명확히 하고 시장의 예측가능성을 높일 수 있다.
토큰증권에 관한 전자증권법 이슈에 있어, 단기적으로는 분산원장에 권리추정력을 부여하는 내용을 주요 골자로 하는 전자증권법 개정안이 조속히 국회를 통과하여야 할 것이다. 장기적으로는 기초자산의 토큰화 이외에 결제수단의 토큰화가 가져다 주는 혁신성과 효용을 인정하며 제도적 정비를 할 필요가 있다.
토큰증권에 관한 자본시장법 이슈에 있어, 단기적으로는 비정형증권 유통 및 장외거래중개업에 관한 제도 신설을 주요 골자로 하는 자본시장법 개정안이 조속히 국회를 통과하여야 할 것이다. 장기적으로는 토큰증권과 전통적 비상장증권 등을 거래할 수 있는 다양한 장외거래시설에 대해 자본시장법상 통일된 규제 원칙을 제도화하여 적용할 필요가 있다. 또한 오늘날 현대화된 장외거래에 적용되기에는 과잉규제적 성격이 큰 매출 규제를 완화하거나 폐지하는 방안을 고려하여야 할 것이다.