자본시장연구원의 보고서 자료를 소개합니다.
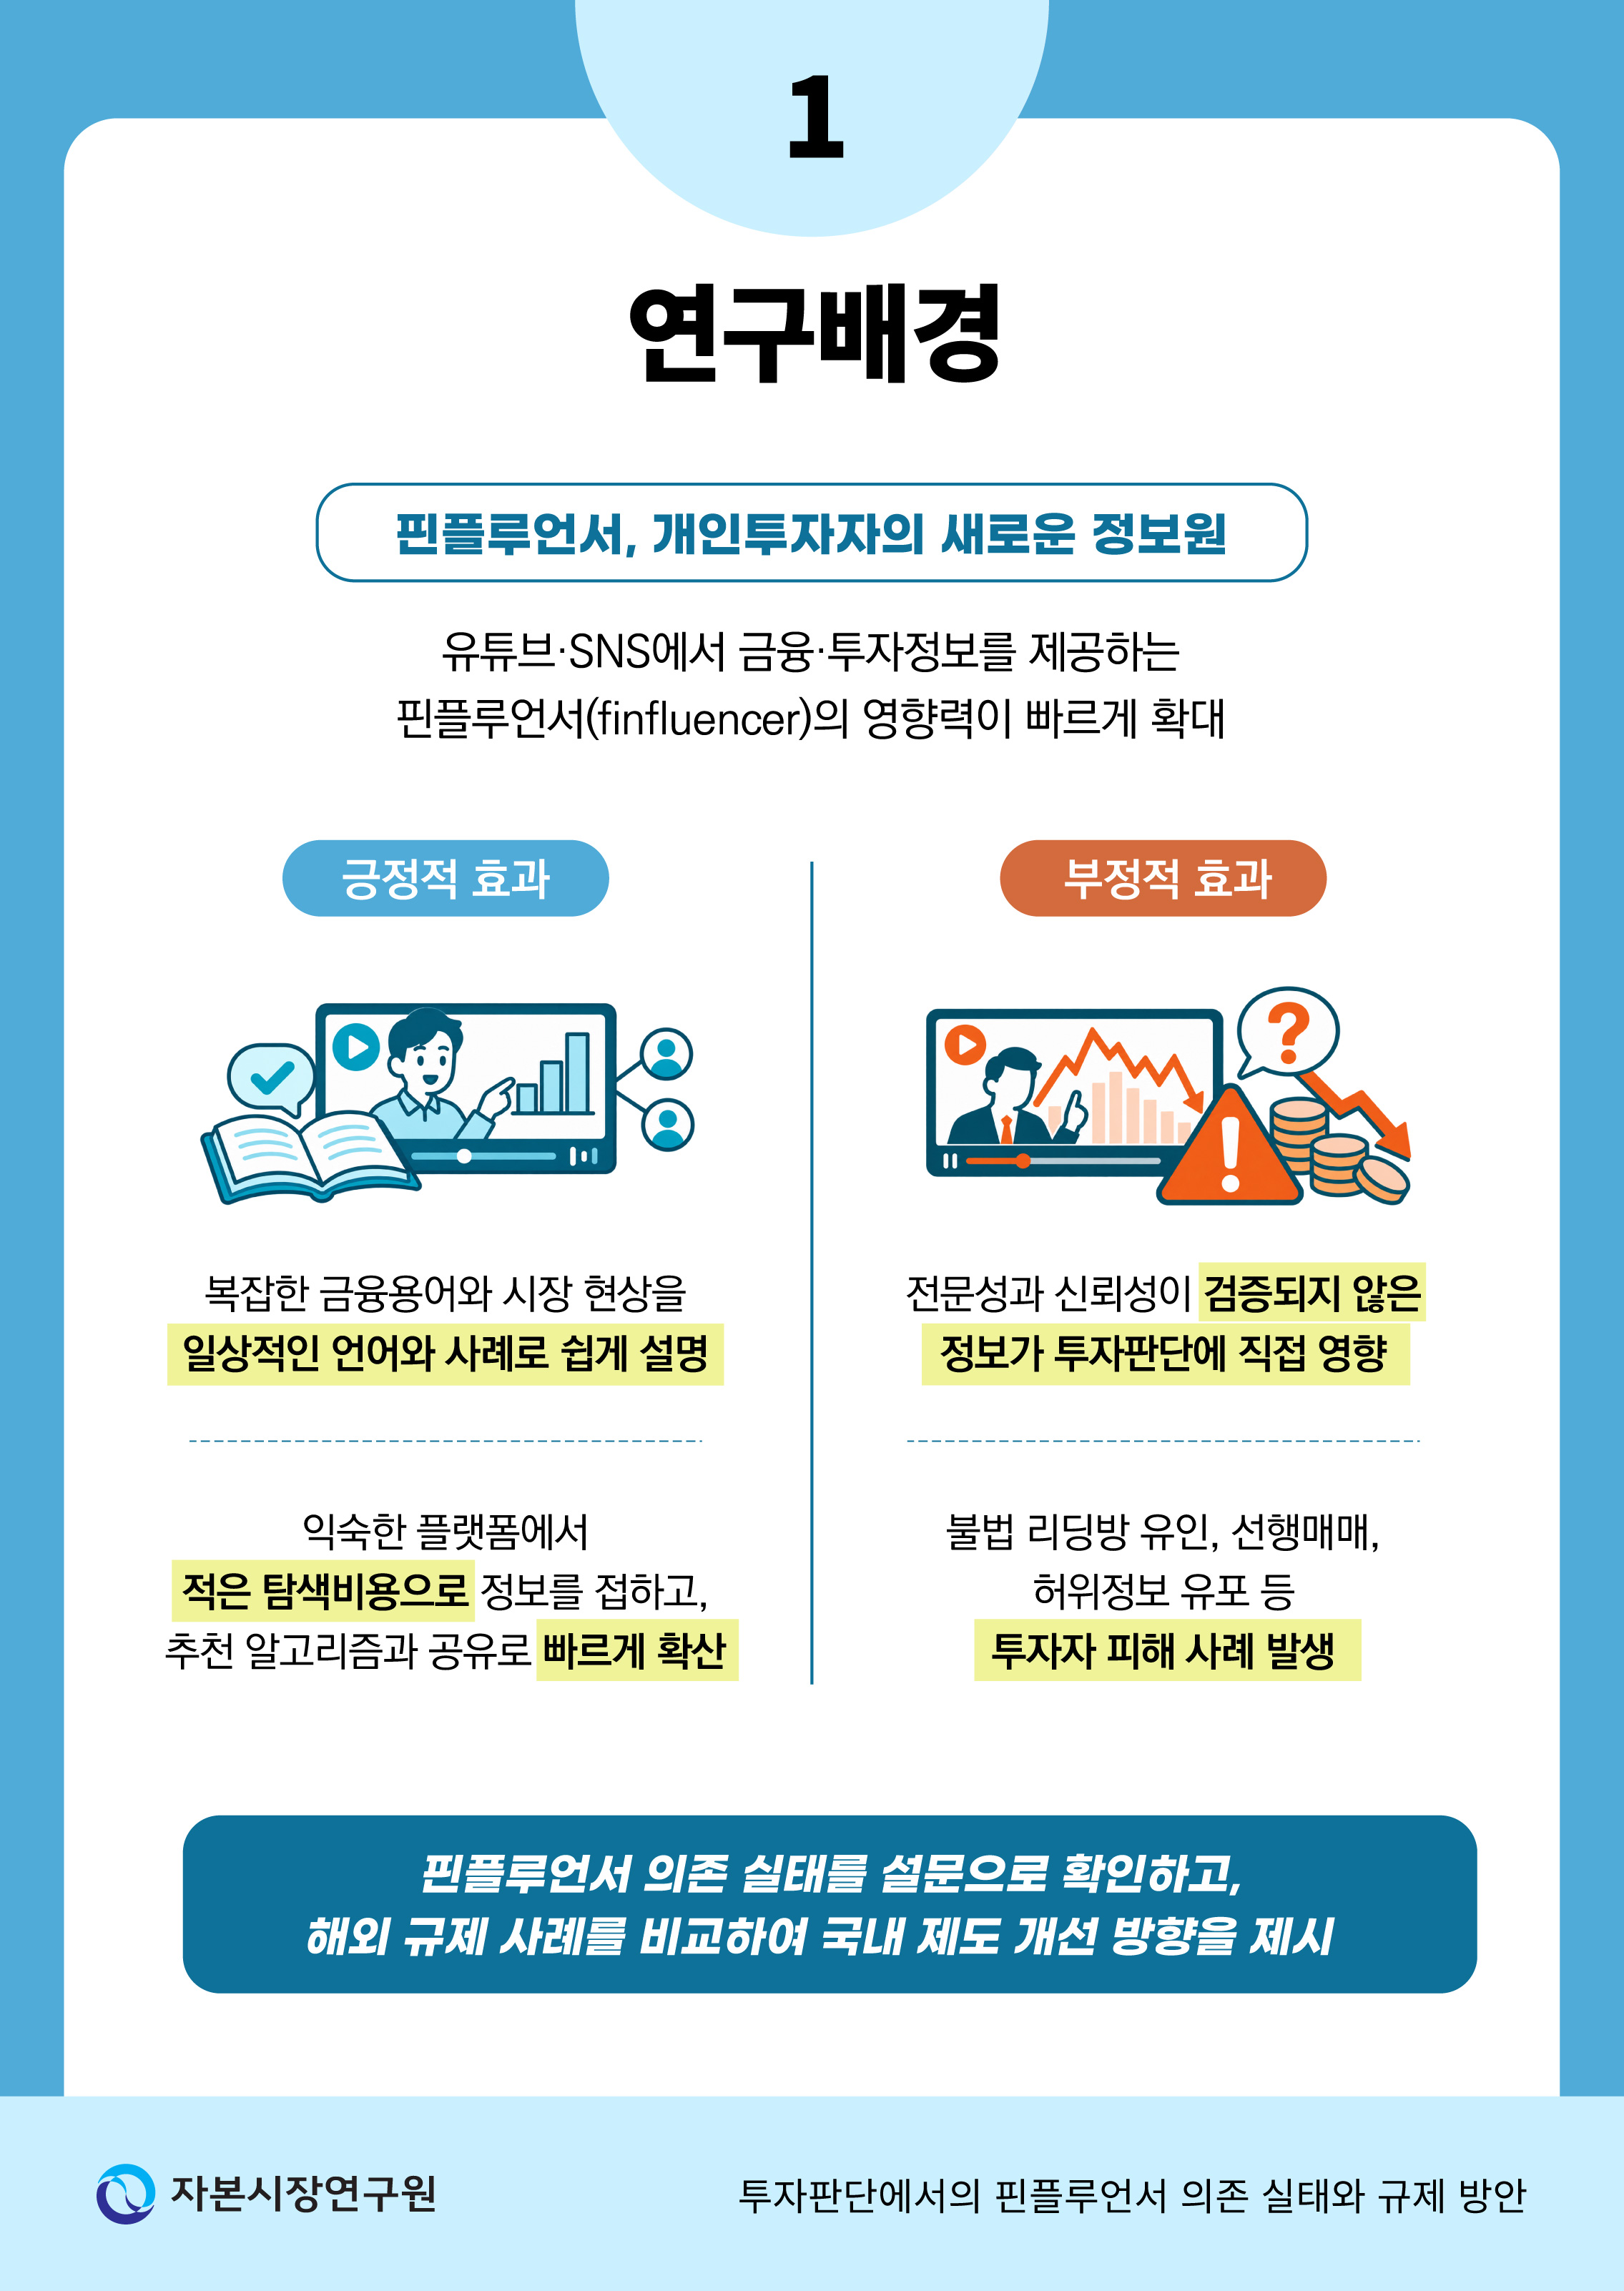
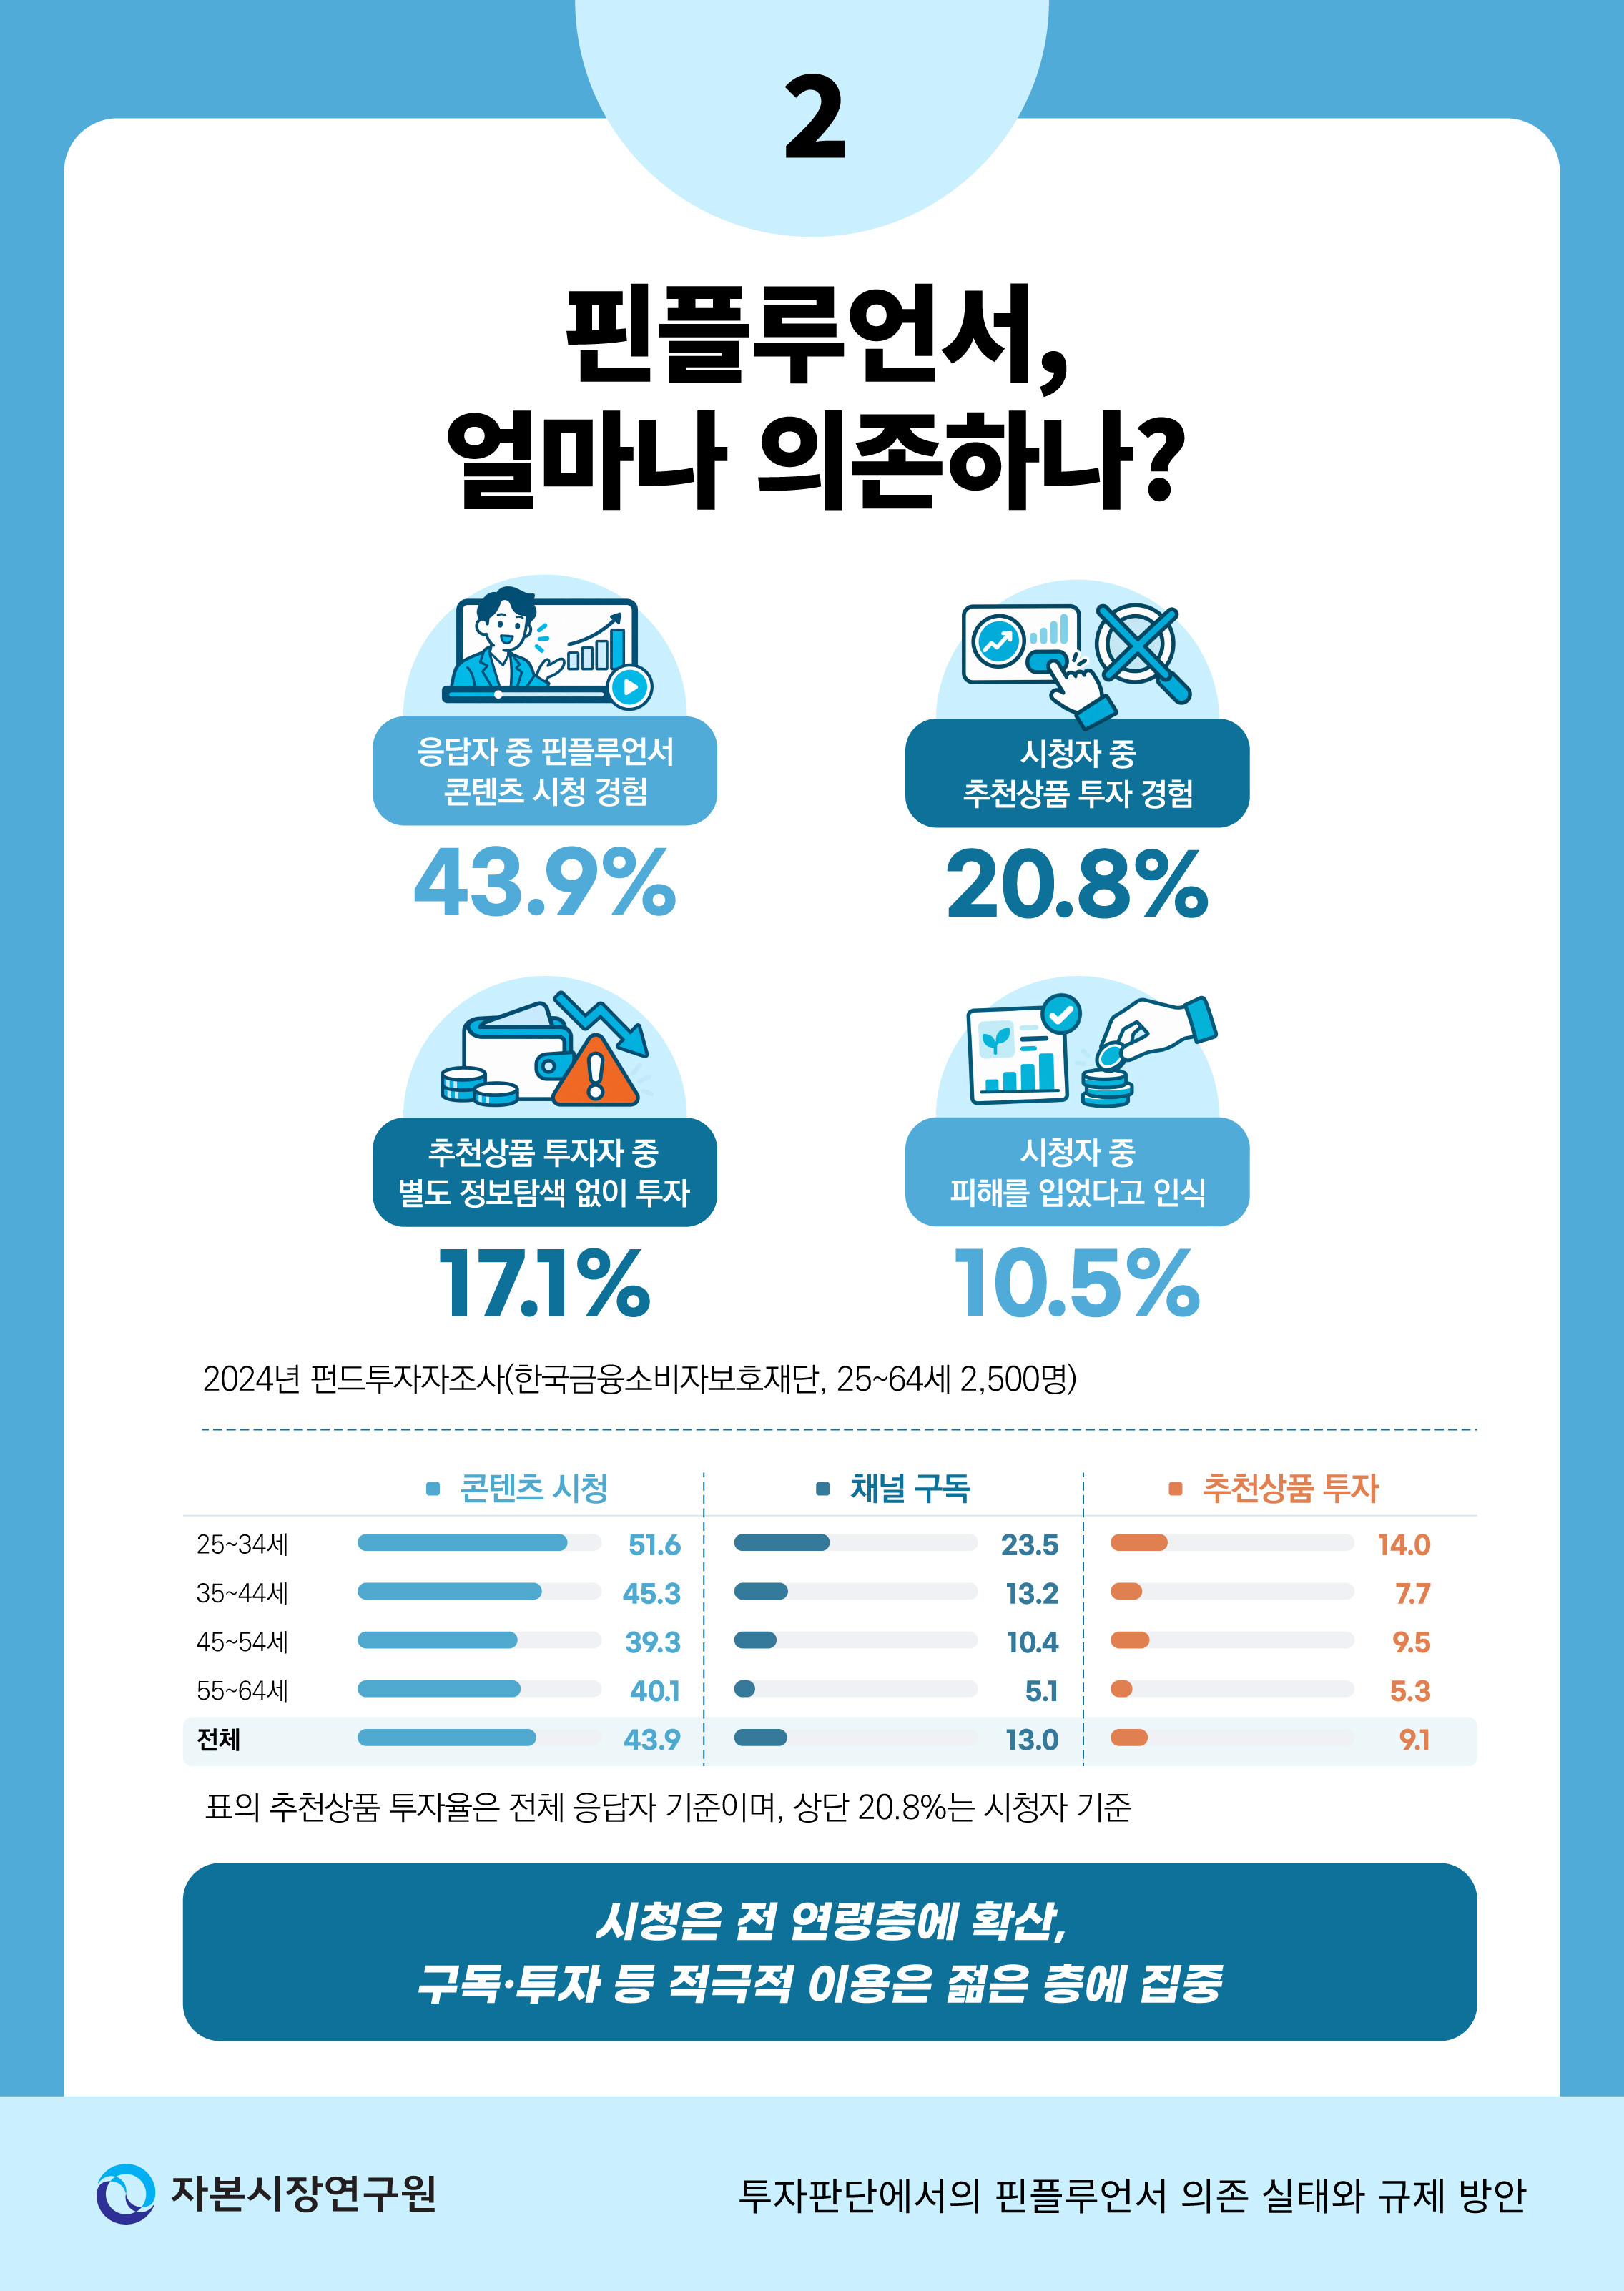
유튜브와 SNS를 통한 금융ㆍ투자정보 이용이 확대되면서 핀플루언서는 개인투자자의 중요한 정보원으로 자리 잡고 있다. 한국금융소비자보호재단의 2024년 펀드투자자조사에 따르면 전체 응답자의 43.9%가 핀플루언서 금융 콘텐츠를 시청한 경험이 있었고, 시청자 중 20.8%는 추천상품에 실제 투자하였다. 추천상품 투자자의 17.1%는 별도의 정보탐색 없이 핀플루언서 정보에 의존하였다. 또한 시청자의 10.5%는 피해를 입었다고 인식하였으며, 이 가운데 51.3%는 향후에도 핀플루언서 추천상품에 투자할 의향을 보였다.
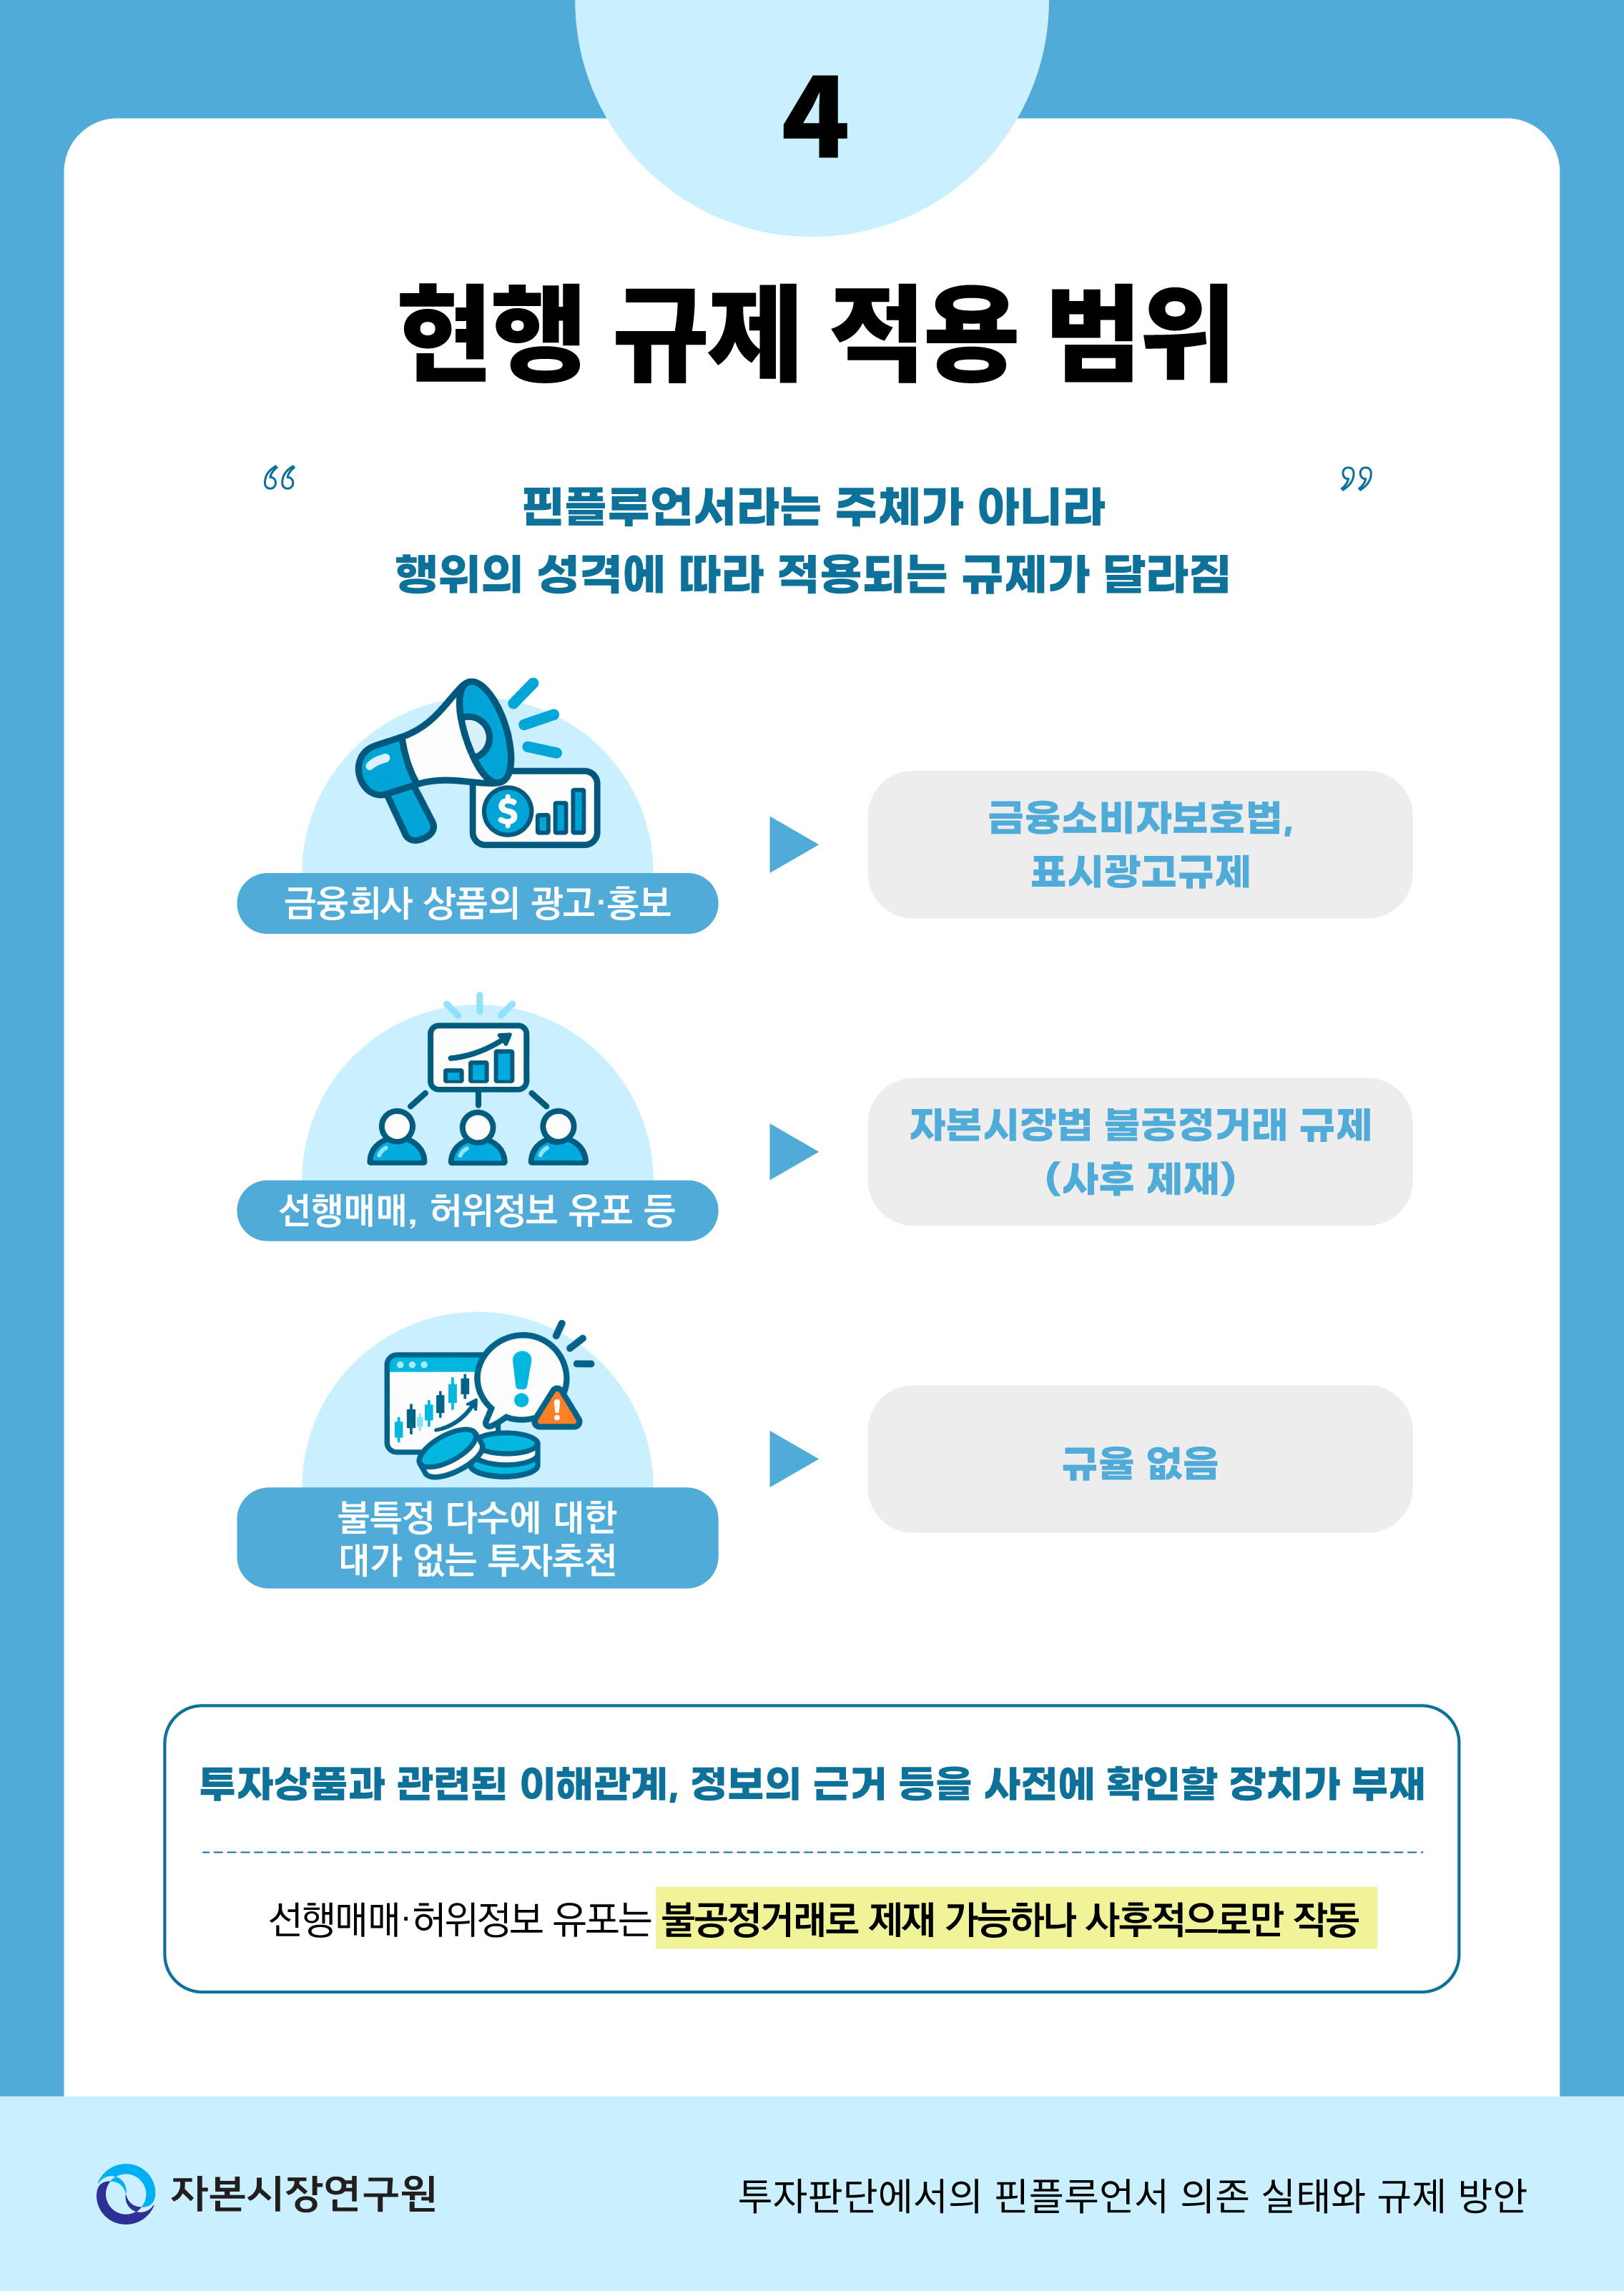
핀플루언서의 정보제공과 투자추천은 투자자문업자나 유사투자자문업자의 업무와 일부 중첩되지만, 두 유형에 해당하지 않는 핀플루언서에게는 정보의 신뢰성이나 이해상충을 사전에 관리하는 장치가 상대적으로 부족하다. 선행매매 등의 불공정거래나 무인가 투자자문 등은 현행 규제의 제재 대상이나, 이러한 규제는 사후적으로 작동한다. 특히 소셜미디어에서는 정보가 빠르게 확산되므로, 전문성과 신뢰성이 낮은 정보제공자가 시장에서 자연스럽게 도태되기를 기대하는 것만으로는 투자자 보호에 한계가 있다.
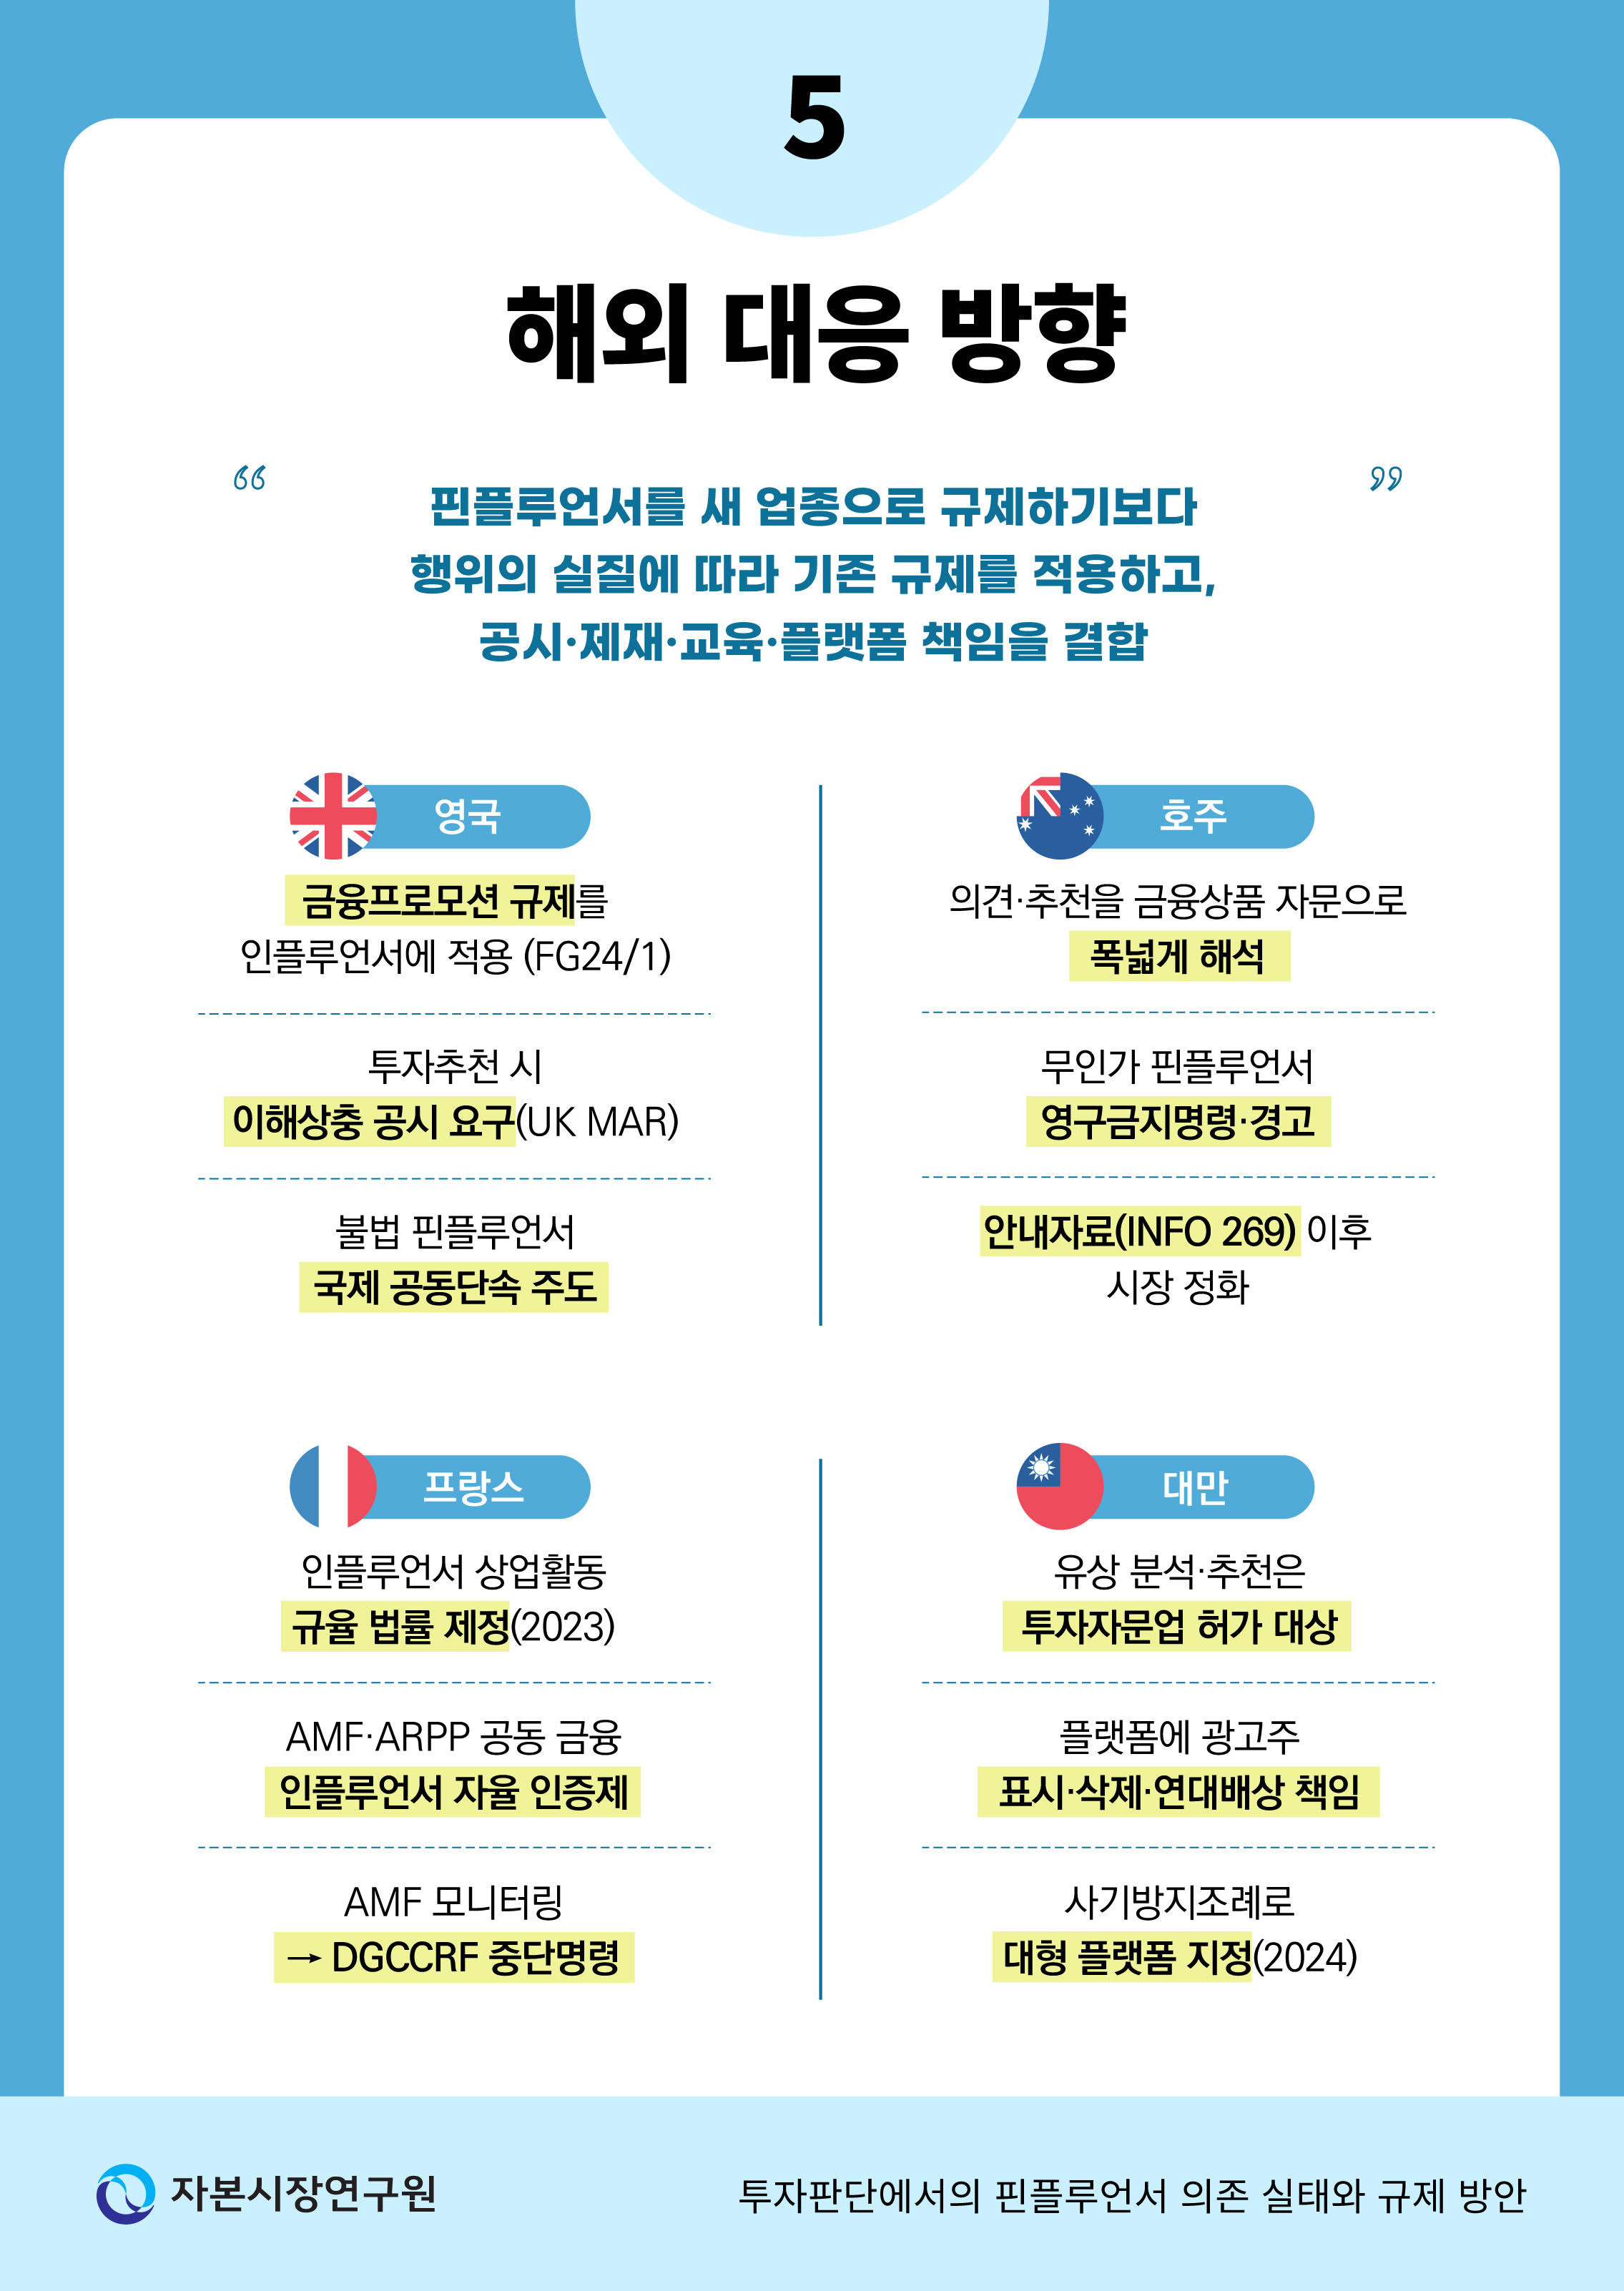
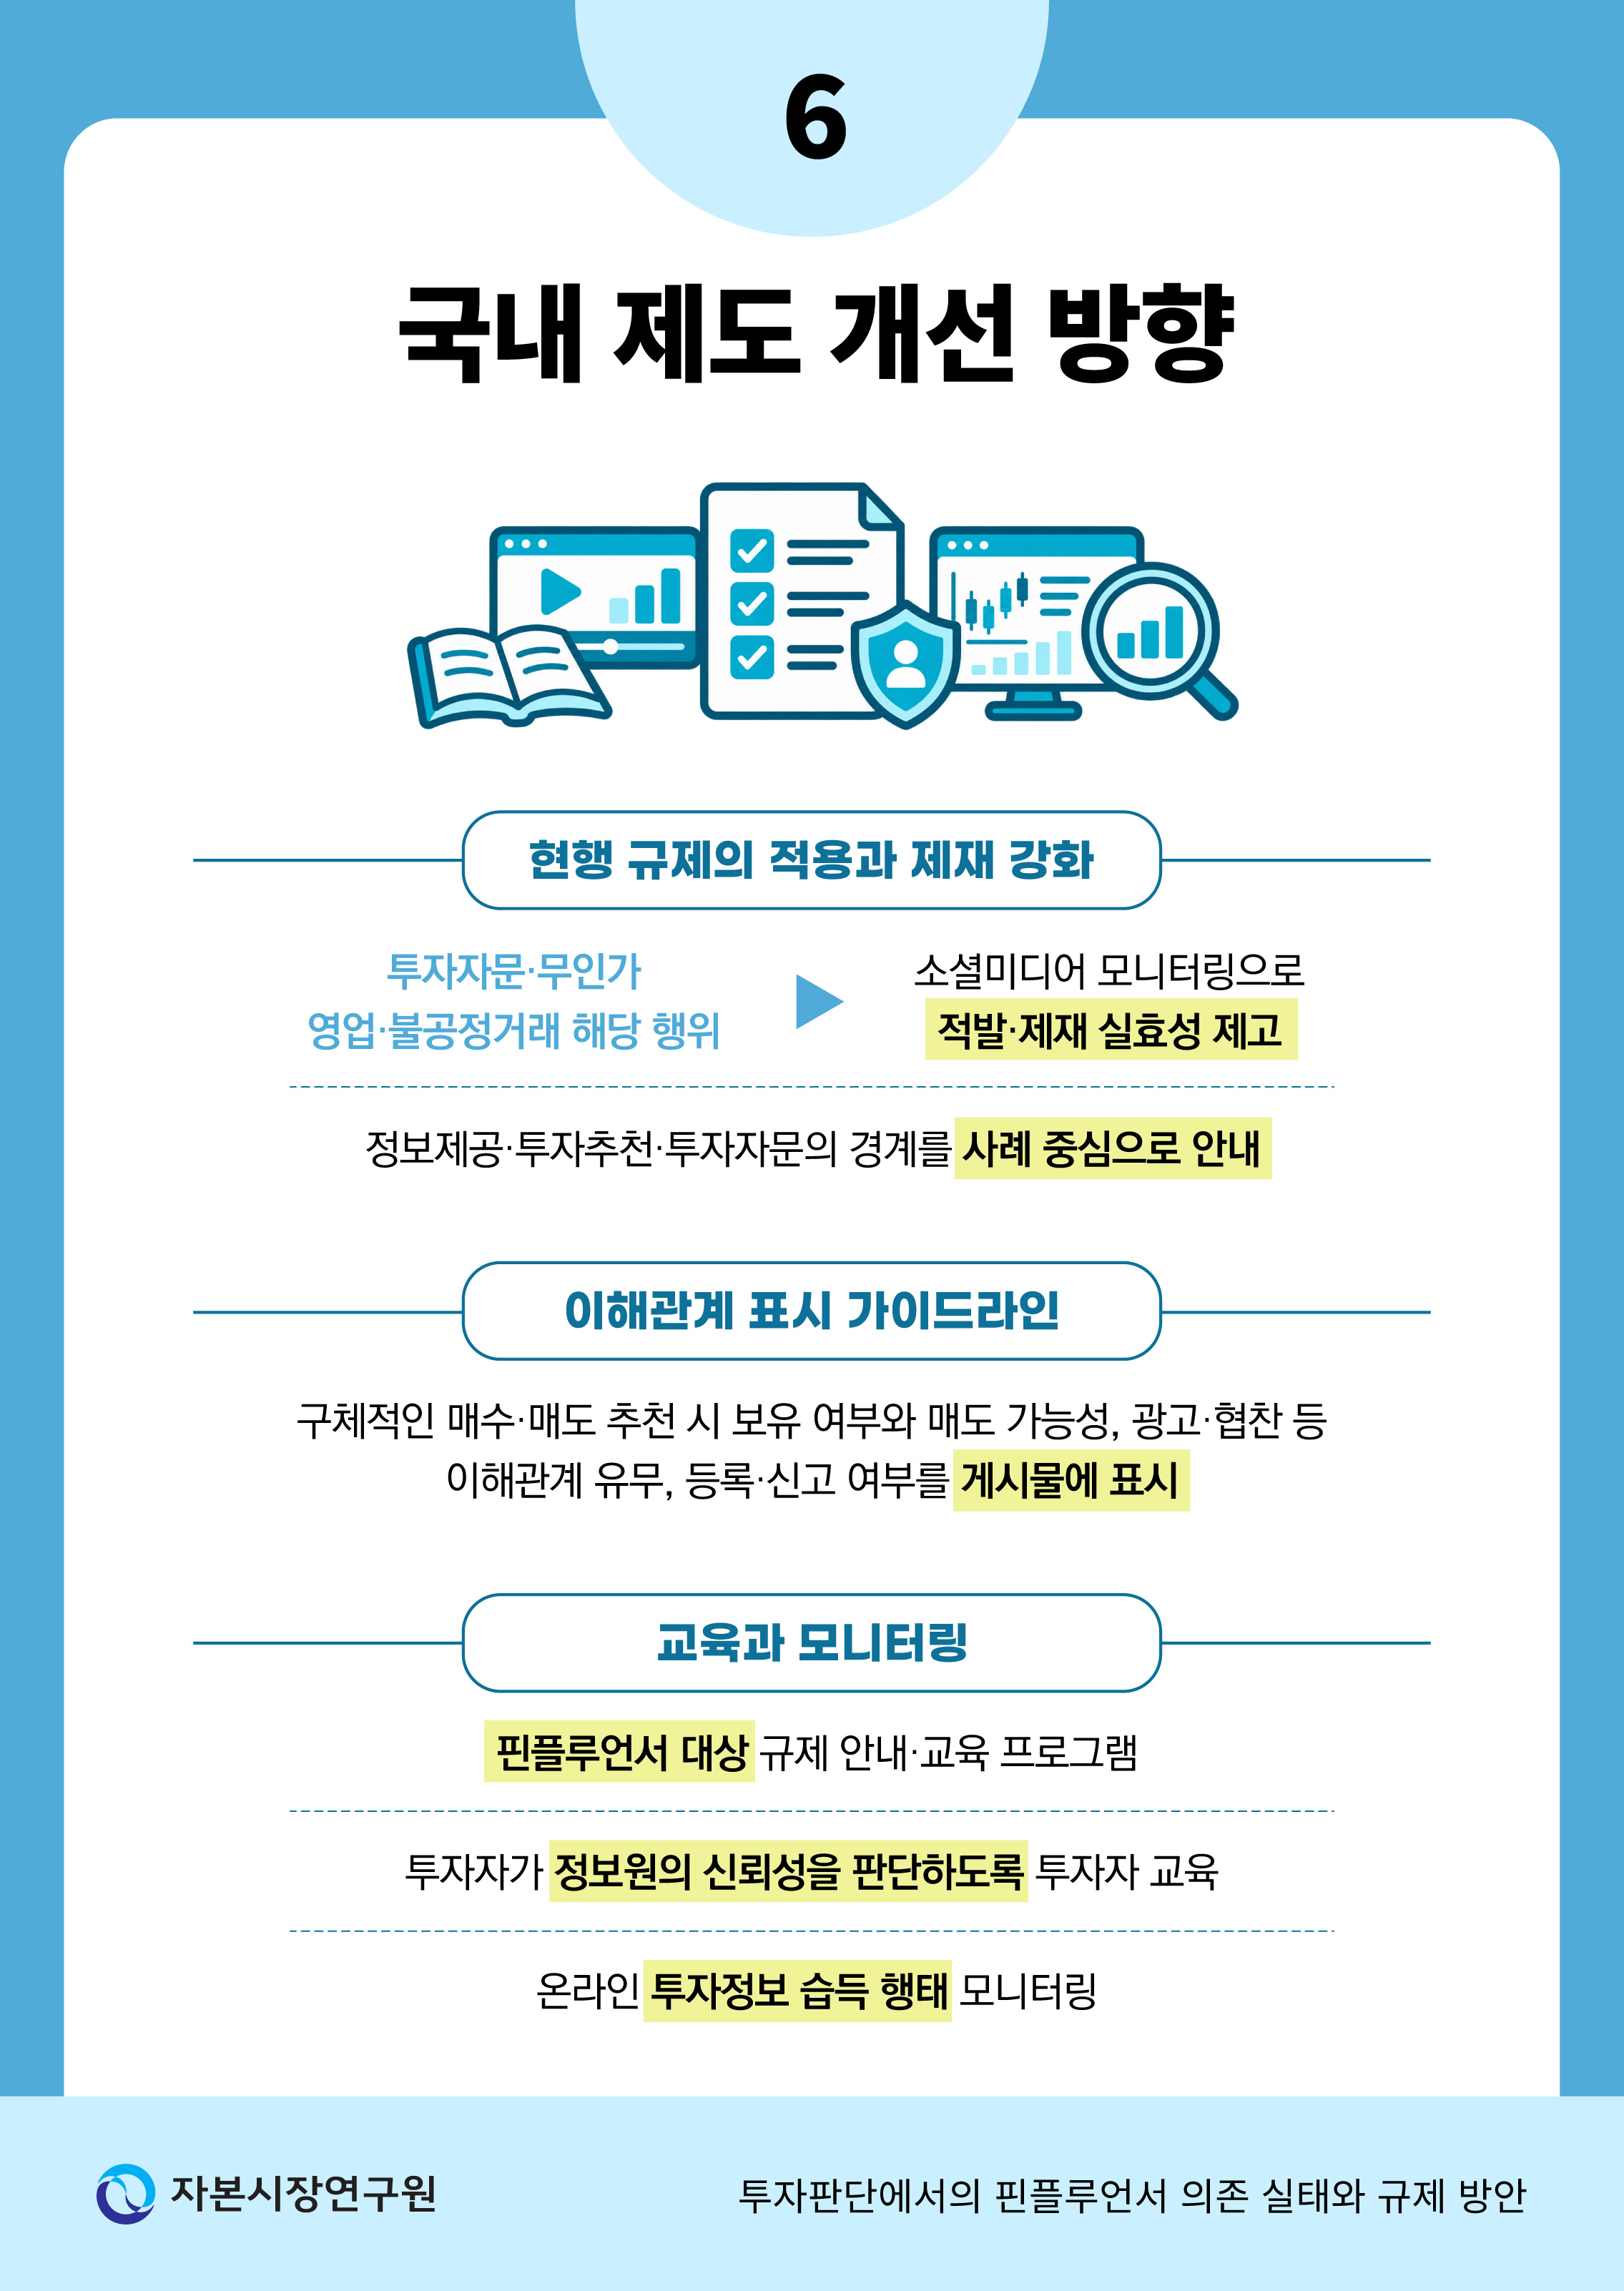
해외 주요국은 행위의 성격에 따라 기존 금융규제를 적용하면서 이해상충 공시, 감독ㆍ제재, 교육 및 플랫폼 책임 등을 보완적으로 활용하고 있다. 국내에서도 불공정거래와 무인가 투자자문에 대한 모니터링을 강화하는 한편, 구체적인 투자추천에는 자기보유나 광고ㆍ협찬 등 이해상충을 투명하게 공개하도록 할 필요가 있다. 아울러 온라인 투자정보 전반에 대한 모니터링과 정보제공자ㆍ투자자 교육을 강화할 필요가 있다.
핀플루언서의 정보제공과 투자추천은 투자자문업자나 유사투자자문업자의 업무와 일부 중첩되지만, 두 유형에 해당하지 않는 핀플루언서에게는 정보의 신뢰성이나 이해상충을 사전에 관리하는 장치가 상대적으로 부족하다. 선행매매 등의 불공정거래나 무인가 투자자문 등은 현행 규제의 제재 대상이나, 이러한 규제는 사후적으로 작동한다. 특히 소셜미디어에서는 정보가 빠르게 확산되므로, 전문성과 신뢰성이 낮은 정보제공자가 시장에서 자연스럽게 도태되기를 기대하는 것만으로는 투자자 보호에 한계가 있다.
해외 주요국은 행위의 성격에 따라 기존 금융규제를 적용하면서 이해상충 공시, 감독ㆍ제재, 교육 및 플랫폼 책임 등을 보완적으로 활용하고 있다. 국내에서도 불공정거래와 무인가 투자자문에 대한 모니터링을 강화하는 한편, 구체적인 투자추천에는 자기보유나 광고ㆍ협찬 등 이해상충을 투명하게 공개하도록 할 필요가 있다. 아울러 온라인 투자정보 전반에 대한 모니터링과 정보제공자ㆍ투자자 교육을 강화할 필요가 있다.
Ⅰ. 서언
유튜브, 인스타그램 등 소셜미디어에서 금융ㆍ투자 정보를 제공하는 핀플루언서(finfluencer)의 영향력이 빠르게 확대되고 있다. 핀플루언서는 금융(finance)과 인플루언서(influencer)를 결합한 단어로, IOSCO는 핀플루언서를 “소셜미디어 플랫폼을 활용하여 일반적인 금융 교육부터 특정 종목 추천에 이르기까지 투자 관련 콘텐츠를 공유하는 개인”으로 정의한다(IOSCO, 2025). 국내 유튜브 경제ㆍ금융 채널 중에도 구독자 100만 명을 넘는 채널이 다수 존재하는 등 핀플루언서의 영향력이 커지고 있으며, 이들이 이용자의 금융행동에 미치는 영향도 점차 확대되고 있다. 미국 Gen Z 투자자의 37%는 인플루언서를 투자 시작의 주요 계기라고 지목하였고(CFA, FINRA, 2023), 호주에서는 핀플루언서를 팔로우하는 청년층의 64%가 핀플루언서로 인해 금융행동을 변경한 경험이 있다고 응답하였다(ASIC, 2021). IOSCO의 회원국 조사에 따르면 대다수 증권감독당국은 핀플루언서가 유용한 금융정보를 제공하고 투자자를 교육한다는 점에서 긍정적인 역할을 할 수 있다고 평가한다(IOSCO, 2025).
그러나 핀플루언서를 통한 투자정보 유통이 확대되면서 이를 매개로 한 불공정거래와 투자자 피해에 대한 우려도 커지고 있다. 특히 핀플루언서 콘텐츠가 불법 리딩방으로 투자자를 유인하는 경로로 활용되면서 피해가 발생하는 사례가 나타나고 있다. 금융당국은 핀플루언서의 SNSㆍ증권방송을 활용한 선행매매, 허위사실 유포 등을 다수 적발ㆍ조치하였으며, 최근에는 기업과 공모하여 허위 정보를 유포하고 주가를 부양하는 행위에 대해서도 집중점검하고 있다(금융위원회ㆍ금융감독원, 2026).
해외 주요국은 핀플루언서의 금융광고 및 투자정보 제공 행위에 대한 규율체계를 정비하고 있다. 영국은 2024년 소셜미디어 금융프로모션에 관한 최종 가이드라인을 발표하였고, 프랑스는 인플루언서를 대상으로 한 자율 인증제도를 운영하고 있으며, 대만은 온라인 플랫폼에 직접적인 관리책임을 부과하는 등 국가별로 다양한 방식의 규율을 도입하고 있다. IOSCO도 2025년 핀플루언서 관련 모범관행을 제시하면서 국제적인 규제 논의가 본격화되고 있다. 국내에서도 핀플루언서의 보유 포지션 등 이해상충 정보를 공시하도록 하는 자본시장법 개정안이 발의되는 등 관련 규율을 둘러싼 논의가 시작되고 있다.
이에 본 보고서는 먼저 핀플루언서의 개념과 특성을 살펴보고, 투자자문업자 및 유사투자자문업자 등 기존 투자정보 제공자와의 비교를 통해 핀플루언서에 대한 규제상 공백을 검토한다(Ⅱ장). 이어 한국금융소비자보호재단의 2024년 펀드투자자조사를 이용하여 핀플루언서 콘텐츠 이용과 추천상품 투자, 피해 인식 등 국내 이용 실태를 살펴본다(Ⅲ장). 이후 해외 주요국의 핀플루언서 규제 접근과 정책수단을 비교하고(Ⅳ장), 이를 바탕으로 국내 제도 개선 방향을 제시한다(Ⅴ장).
Ⅱ. 핀플루언서의 특성과 규제상 공백
핀플루언서는 기존의 전문적인 금융정보에 비해 투자자가 쉽게 접근하고 이해할 수 있는 방식으로 금융ㆍ투자정보를 제공한다는 장점이 있다.1) 복잡한 금융용어나 시장 현상을 일상적인 언어와 사례를 통해 쉽게 설명할 수 있으며, 자신의 경험이나 관점을 더해 이용자가 정보를 보다 친숙하게 받아들이게 할 수 있다. 이용자들은 유튜브ㆍSNS 등 기존에 이용하던 소셜미디어 플랫폼을 통해 별도의 탐색비용 없이 손쉽게 정보를 접할 수 있다. 또한 플랫폼의 추천 알고리즘과 이용자 간 공유를 통해 정보가 신속하고 광범위하게 확산될 수 있다. 이러한 특성은 금융정보의 접근성을 높이고 금융에 대한 관심과 이해를 확대하는 데 기여할 수 있다.
정보전달의 신속성과 확산성은 핀플루언서가 금융회사의 광고 채널로 활용되는 배경이 된다. 다수의 팔로워와 지속적인 관계를 형성하고 있는 핀플루언서는 금융회사가 불특정 다수의 소비자에게 금융상품이나 서비스를 친숙한 방식으로 전달할 수 있는 효과적인 수단이 될 수 있다. 단, 핀플루언서가 금융회사의 금융상품이나 서비스를 홍보할 때는 「금융소비자 보호에 관한 법률」에 따른 금융광고 규율의 적용을 받는다. 금융회사는 핀플루언서를 활용한 광고에 대해서도 관련 법령에 따른 광고기준과 내부심사 절차를 준수해야 하며, 특히 금융투자업자의 광고는 금융투자협회의 사전 심의를 거친다(「금융소비자 보호에 관한 감독규정」 제20조).
투자정보를 전달(communication)하는 행위는 내용의 성격과 구체성, 특정 금융상품의 거래를 제안하는지 여부, 정보 수신자가 특정되어 있는지 여부 등에 따라 정보제공, 일반적 추천(general recommendation), 투자자문(investment advice)으로 구분할 수 있다. 유럽증권시장감독청(ESMA)의 분류에 따르면, 가격이나 기업 관련 뉴스, 금융용어의 설명과 같이 별도의 논평이나 가치판단 없이 사실과 수치를 전달하는 행위는 정보제공에 해당한다. 일반적 추천은 불특정 다수를 대상으로 특정 금융상품 또는 금융상품 유형의 거래를 명시적 또는 묵시적으로 제안하는 것을 의미한다. 반면 투자자문은 특정인을 대상으로 금융상품의 거래에 관한 개인화된 추천을 제공하는 경우를 말한다(ESMA, 2023).
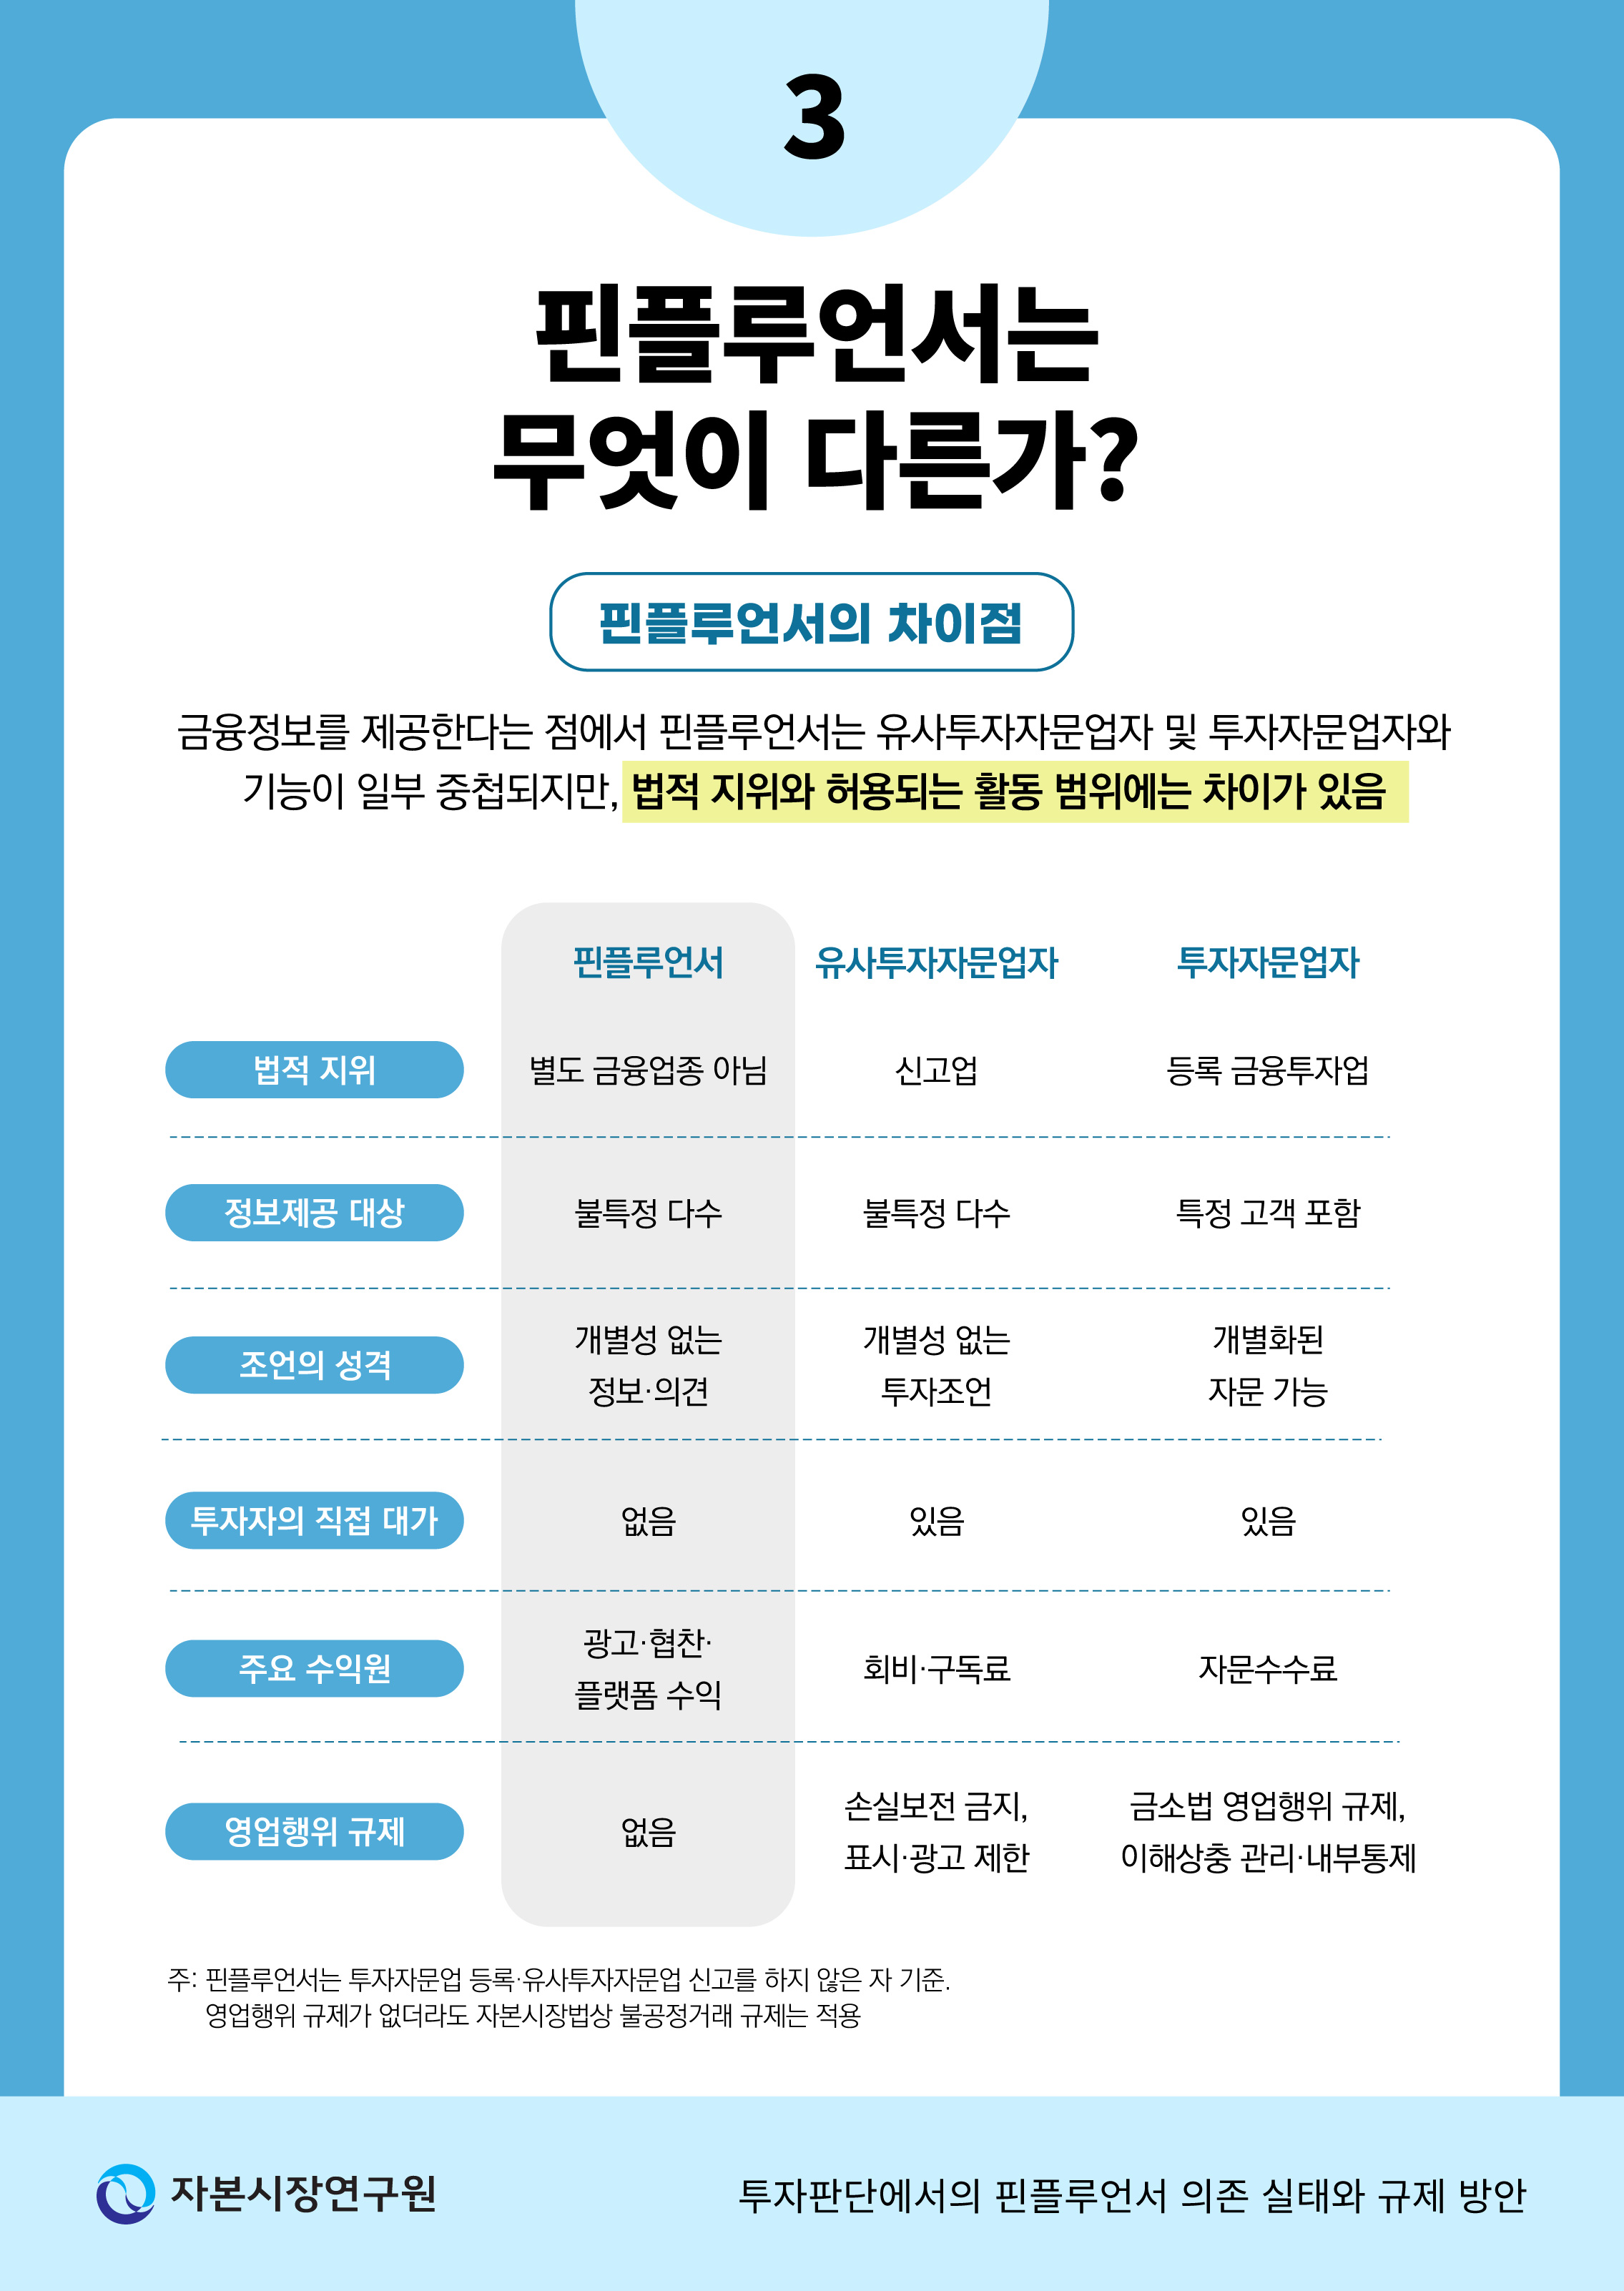
투자자문은 일반적으로 금융규제의 대상이 되며, 우리나라에서도 특정 투자자를 대상으로 개별화된 투자자문을 제공하려면 투자자문업자로 등록해야 한다. 우리나라에서는 이와 함께 대가 수취 여부도 규제대상을 구분하는 중요한 기준으로 작용한다. 불특정 다수에게 개별성 없는 투자조언을 제공하더라도 그 대가를 직접 수취하는 경우에는 유사투자자문업에 해당한다. 반면 불특정 다수를 대상으로 직접적인 대가 없이 제공되는 투자정보나 일반적인 투자추천은 투자자문업 또는 유사투자자문업 규제의 직접적인 적용대상이 되지 않는다. 이 영역이 많은 핀플루언서의 활동 영역에 해당하는데, 이들은 투자자로부터 직접 대가를 받지 않는 대신 광고ㆍ협찬ㆍ플랫폼 광고수익 등을 통해 수익을 창출하면서 불특정 다수에게 투자정보와 의견을 제공한다.2)
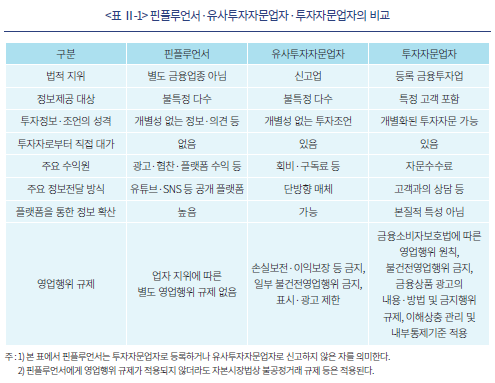
투자자문업자는 세 유형 가운데 가장 넓은 업무범위를 갖는 만큼 강한 영업행위 규제가 적용된다. 투자자문업자는 금융소비자보호법상 금융상품자문업자로서 적합성 원칙, 설명의무, 불공정영업행위 및 부당권유행위 금지, 광고규제 등 금융소비자 보호를 위한 영업행위 규율의 적용을 받으며, 선량한 관리자의 주의와 금융소비자의 이익을 우선하여 자문업무를 수행할 의무도 부담한다. 금융소비자보호법에 따른 표시ㆍ광고 규제와 자본시장법과 금융회사지배구조법에 따른 이해상충 관리 및 내부통제 기준의 적용도 받는다. 유사투자자문업자는 개별화된 자문을 제공할 수 없는 대신 투자자문업자보다 완화된 규제를 적용받는데, 손실보전ㆍ이익보장 등 행위가 금지되며, 이를 가능한 것처럼 오인하게 하거나, 허위 또는 미실현 수익률을 제시하는 등의 표시ㆍ광고 행위가 금지된다. 이에 비해 핀플루언서에게는 투자자문업자나 유사투자자문업자라는 지위에 수반되는 이러한 영업행위 규제가 적용되지 않는다. 즉, 투자정보의 신뢰성이나 이해상충을 사전에 관리하기 위한 제도적 장치가 상대적으로 제한적이다.
정보의 생산 과정에서도 차이가 존재한다. 금융투자회사가 공표하는 조사분석자료에는 정보의 신뢰성과 조사분석의 독립성을 확보하기 위한 별도의 규율이 적용된다. 금융투자회사와 금융투자분석사는 선량한 관리자의 주의의무를 부담하며, 합리적 근거가 없거나 공정성이 현저히 결여된 조사분석자료를 작성ㆍ공표해서는 안 된다. 또한 조사분석의 독립성을 확보하기 위한 내부통제 절차도 요구된다. 반면 핀플루언서가 독립적으로 제공하는 투자정보나 의견에는 이러한 사전적 검증과 내부통제 절차가 적용되지 않는다. 금융투자회사의 조사분석자료와 동일한 수준의 의무를 요구하기는 어렵지만, 핀플루언서의 영향력과 소셜미디어를 통한 정보의 빠른 확산 가능성을 고려할 때 정보의 신뢰성과 이해상충을 사전에 관리하는 장치가 별도로 마련되어 있지 않다는 점은 투자자 보호 측면에서 위험요인이 될 수 있다.
실제로 핀플루언서와 관련한 불공정거래행위와 투자자 피해 우려는 이미 시장에서 나타나고 있다. 특정 종목을 보유한 상태에서 이를 추천한 뒤 매도하는 선행매매, 공개 콘텐츠를 통해 투자자를 유료 리딩방이나 별도 커뮤니티로 이동시킨 후 무인가 개별 투자자문 등 위법행위로 이어지는 경우, 허위ㆍ과장된 정보를 이용하여 투자판단을 유도하는 사례 등이 대표적이다. 이러한 행위가 자본시장법상 불공정거래나 무인가 투자자문에 해당할 때는 현행 규제를 통해 사후적으로 제재할 수 있다.
그러나 소셜미디어를 통한 투자정보 유통이 일상화되는 상황에서는 위법행위 발생 이후의 사후적 제재만으로 투자자 보호와 건전한 투자정보 유통질서를 확보하는 데 한계가 있을 수 있다. 개인투자자의 시장 참여와 핀플루언서의 영향력이 함께 확대되고 있는 만큼, 최소한의 사전적 안전장치와 함께 투자정보 제공자 및 이용자를 대상으로 한 교육을 강화할 필요가 있다.
Ⅲ. 투자판단 과정에서 핀플루언서 의존 실태
2024년 한국금융소비자보호재단은 매년 실시하는 펀드투자자조사 중 중점조사로 핀플루언서 콘텐츠 이용 현황에 대한 설문을 진행하였다.3) 본 장에서는 중점조사 문항을 토대로 핀플루언서 콘텐츠를 시청하는 동기와 추천 상품 투자 경험, 피해 경험 등을 살펴본다.
1. 핀플루언서 콘텐츠 이용 현황
전체 2,500명의 설문 응답자 중 핀플루언서의 콘텐츠를 본 적이 있다고 응답한 사람은 전체의 43.9%인 1,098명으로 나타났다.4) 특히 콘텐츠 시청이 전 연령층에 확산되어 있는 것으로 조사되었다. 25~34세의 시청 경험 비율은 51.6%로 가장 높았는데, 가장 낮은 45~54세도 시청 경험 비율이 39.3%로 그 격차가 크지 않았다.
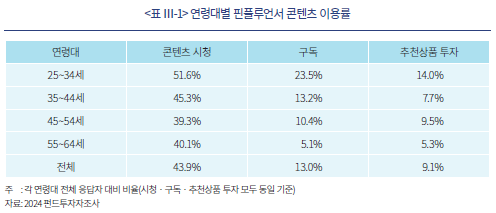
반면 핀플루언서의 채널을 구독하거나 핀플루언서가 추천한 상품에 투자하는 등 적극적인 이용 행태는 저연령층에 집중되어 있는 것으로 조사되었다. 핀플루언서 채널 구독은 25~34세에서 23.5%로 가장 높았고, 35~44세는 13.2%, 45~54세 10.4%, 55~64세 5.1%로 연령이 높아질수록 낮아지는 추이를 보였다. 핀플루언서가 추천한 상품에 투자한 경험도 마찬가지로 25~34세에서 14.0%로 가장 높게 나타났으며, 55~64세에서 5.3%로 가장 낮게 나타났다.
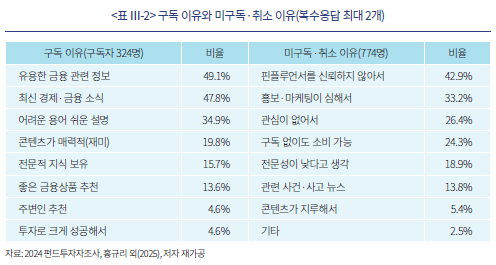
핀플루언서 콘텐츠는 주로 금융정보를 습득하기 위한 목적으로 이용되는 것으로 나타났다. 핀플루언서 콘텐츠를 구독하는 주된 목적으로는 ‘유용한 금융정보 습득’이 49.1%로 가장 높았으며, ‘최신 경제ㆍ금융 소식 습득’이 47.8%, ‘어려운 금융용어를 쉽게 설명해주기 때문’이 34.9%로 조사되었다. 반면 핀플루언서를 구독하지 않거나 구독을 취소한 이유로는 콘텐츠에 대한 신뢰성 문제가 가장 크게 나타났다. ‘핀플루언서를 신뢰하지 않기 때문’이라는 응답이 42.9%로 가장 높았으며, ‘홍보 및 마케팅 성격이 강하기 때문’이라는 응답이 33.2%로 뒤를 이었다. 한편 ‘구독하지 않아도 콘텐츠를 이용할 수 있기 때문’이라는 응답도 24.3%를 차지하였다. 이는 채널 구독 여부만으로 핀플루언서 콘텐츠의 실제 이용 정도를 판단하기 어려우며, 구독하지 않은 상태에서도 콘텐츠를 소비하는 이용자가 상당수 존재할 수 있음을 시사한다.
핀플루언서의 정보 제공 기능이 실제 금융 이해력을 높이는지 살펴보기 위해 핀플루언서 콘텐츠 시청 경험이 있는 집단과 경험이 없는 집단의 금융이해력 점수를 비교하였다.5) 그 결과 시청 경험이 있는 집단의 금융이해력은 6.053로 시청 경험이 없는 집단(4.290)에 비해 높게 나타났다.6) 다만 금융에 대한 관심이 높을수록 적극적으로 관련 정보를 탐색하는 과정에서 핀플루언서 콘텐츠를 접할 가능성이 있으므로 이러한 차이를 핀플루언서 콘텐츠 시청의 효과로 인과적으로 해석하는 데에는 주의가 필요하다.
2. 핀플루언서 추천 상품 투자 경험
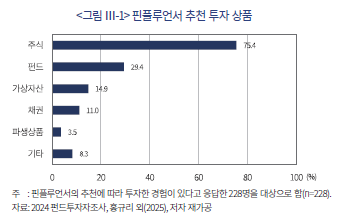
핀플루언서 콘텐츠를 시청한 경험이 있는 응답자 중 20.8%(228명)는 핀플루언서가 추천한 상품에 투자한 경험이 있다고 응답하였다. 투자 대상은 주식이 75.4%로 가장 높은 비중을 차지했으며, 펀드(29.4%), 가상자산(14.9%), 채권(11.0%), 파생상품(3.5%)이 뒤를 이었다(<그림 Ⅲ-1> 참고). 투자금액은 300만원 미만의 소액 투자 비중이 45.6%로 가장 높았으나, 1천만원 이상을 투자한 경우도 20.6%를 차지하였다.
홍규리 외(2025)는 본 보고서와 동일한 자료를 이용하여 핀플루언서 추천 상품 투자에 영향을 미치는 금융소비자의 특성을 분석하였다. 연구에 따르면 연령과 소득이 낮을수록, 금융이해력은 높을수록 투자가 증가했다. 투자성향에 관해서는 안정형은 위험 중립형에 비해 추천상품에 투자하는 경향이 낮게 나타났다.
핀플루언서가 추천한 상품에 투자할 당시 별도의 정보탐색 과정을 거치지 않았다는 응답은 17.1%(39명)로 나타났다. 핀플루언서가 제공하는 정보는 전문성이 보장되지 않을 수 있고 보수관계나 자기보유 등 이해상충 가능성도 존재한다는 점에서, 다른 정보원을 통한 확인 없이 핀플루언서의 정보에만 의존하여 투자하는 집단은 투자자 피해에 상대적으로 취약할 가능성이 있다.
3. 핀플루언서에 의한 피해 인식
핀플루언서의 잘못된 정보 제공이나 시세조종 등으로 피해를 입었다고 인식한 응답자는 콘텐츠 시청자 1,098명 중 115명(10.5%)으로 나타났다. 다만 본 조사에서 측정한 피해는 응답자의 주관적인 인식에 기반한다는 점에 유의할 필요가 있다. 응답자가 핀플루언서의 시세조종이나 선행매매와 같은 위법행위뿐 아니라 전망의 실패나 시장 상황 변화에 따른 단순 투자손실까지 핀플루언서로 인한 피해로 인식했을 가능성이 있는 반면, 실제 피해가 발생했음에도 이를 인지하지 못했을 가능성도 존재한다.7) 따라서 이러한 수치를 실제 피해 발생률로 해석하기는 어렵다. 그럼에도 콘텐츠 시청자의 약 10명 중 1명이 핀플루언서로 인해 피해를 입었다고 인식하고 있다는 점은 주목할 필요가 있다.
피해를 인식한 이후에도 핀플루언서 추천상품에 대한 투자 의향은 상당 부분 유지되는 것으로 나타났다. 피해를 입었다고 인식한 응답자 115명 중 51.3%(59명)는 향후에도 핀플루언서가 추천한 상품에 투자할 의향이 있다고 응답하여, 피해 인식이 반드시 핀플루언서 추천상품에 대한 투자 중단으로 이어지는 것은 아니었다. 다만 설문문항만으로는 동일한 핀플루언서의 추천을 계속 이용하려는 것인지, 다른 핀플루언서로 정보원을 변경하려는 것인지는 확인하기 어렵다. 한편 재투자 의향이 있는 집단의 손실감내율은 21.3%로 재투자 의향이 없는 집단의 14.4%보다 높게 나타났다. 이는 피해를 인식한 이후에도 재투자 의향을 보이는 집단에서 상대적으로 높은 위험감수성향이 함께 나타나고 있음을 보여주며, 일부 투자자가 핀플루언서 관련 투자위험에 반복적으로 노출될 가능성에 유의할 필요가 있음을 시사한다.
Ⅳ. 핀플루언서 규제의 유형과 해외 사례
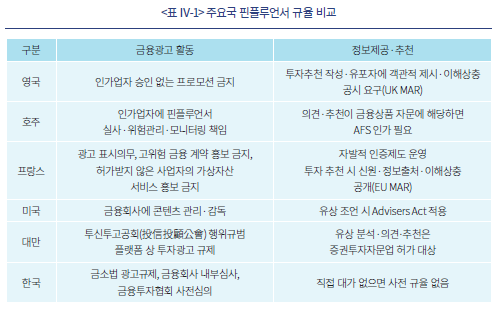
해외 주요국은 핀플루언서를 별도의 규제업종으로 신설하기보다는 기존 금융규제의 적용범위를 명확히 하고, 국가별 시장환경에 따라 추가적인 정책수단을 결합하는 방식으로 대응하고 있다. 금융회사가 핀플루언서를 활용하여 금융상품을 광고하는 것에 대해서는 비교적 공통된 접근이 이루어지고 있다. 반면, 금융회사와 관계없이 독립적으로 투자정보나 의견을 제공하는 부분에 대해서는 국가별로 규율 방식에 차이가 나타난다. 이하에서는 국제적인 규율 방향을 제시하는 IOSCO를 시작으로, 영국, 호주, 프랑스, 미국, 대만의 사례를 살펴본다.
1. IOSCO
IOSCO는 핀플루언서의 순기능을 활용하면서 투자자 피해를 줄이기 위해 규제당국, 시장중개기관 및 핀플루언서가 고려할 수 있는 모범관행(good practices)과 개인투자자를 위한 행동지침을 제시하였다. 이러한 권고는 핀플루언서 활동의 투명성과 책임성을 높이고, 이해상충을 적절히 관리하는 한편 사기ㆍ시장조작 등 불건전 행위를 효과적으로 감시ㆍ억제함으로써 개인투자자를 보호하는 데 목적이 있다.
규제당국에 대해서는 우선 핀플루언서의 활동을 그 실질에 따라 기존 금융규제 체계 내에서 규율할 것을 권고하였다. 투자자문 등 현행 규제의 적용 대상이 되는 활동에는 기존의 인가ㆍ행위규제를 적용하고, 핀플루언서에게 어떠한 활동이 규제 대상이며 언제 인가가 필요한지를 명확히 안내할 필요가 있다는 것이다. 기존 규제체계로 포섭하기 어려운 활동에 대해서는 필요한 경우 규제 범위를 보완하는 한편, 데이터 분석과 소셜미디어 모니터링 등을 활용하여 무인가 영업, 사기 및 시장조작 등을 감시하고, 위법행위에 대한 제재와 투자자 교육을 강화할 것을 제안하였다.
시장중개기관에 대해서는 핀플루언서 활용 과정에서의 책임과 내부통제를 강화할 것을 권고하였다. 우선 핀플루언서를 선정할 때 자격, 교육ㆍ훈련 이력, 커뮤니케이션 방식, 주요 이용자층 및 과거 콘텐츠 등을 검토하고, 선정 이후에도 지속적으로 활동을 모니터링할 필요가 있다. 또한 핀플루언서와의 계약을 통해 준수해야 할 규칙과 의무를 명확히 하고, 관련 활동을 상시 점검할 수 있는 위험관리 체계를 마련할 것을 제안하였다. 아울러 핀플루언서가 투자자문 자격 보유 여부를 명확히 고지하도록 하고, 보수ㆍ인센티브 등 이해상충을 식별ㆍ관리ㆍ공개하는 한편, 관련 법규에 대한 교육을 제공할 필요가 있다고 보았다. 특히 가상자산, 레버리지 상품 등 위험이 높거나 구조가 복잡한 금융상품을 개인투자자에게 홍보할 때는 보다 신중할 것을 권고하였다.
핀플루언서에 대해서는 잠재적으로 위험이 높거나 구조가 복잡한 금융상품을 개인투자자에게 홍보하는 데 신중할 것을 권고하였다. 금융상품이나 서비스를 홍보할 때에는 자신이 투자자문 자격을 보유하고 있는지 명확히 밝히고, 광고ㆍ추천에 따른 보수나 인센티브 등 이해상충 가능성을 구체적이고 명확하게 공개할 필요가 있다. 아울러 자신의 활동에 적용되는 규제를 충분히 숙지하고 필요한 교육이나 자문을 받는 한편, 콘텐츠는 이해하기 쉬운 표현을 사용하여 정확하고 객관적이며 균형 있게 제공하고, 투자자의 감정이나 비현실적인 기대를 자극하여 과도한 위험을 감수하도록 유도하지 않아야 한다.
개인투자자에게는 핀플루언서의 팔로워 수나 높은 평가를 신뢰성의 지표로 과도하게 받아들이지 말고, 투자 결정 전에 자격ㆍ등록 여부와 이해상충 가능성, 과거 민원이나 분쟁 등을 확인할 것을 권고하였다. 또한 핀플루언서의 조언은 개인별 재무상황을 고려하지 않은 일반적인 정보일 수 있다는 점을 인식하고, 고수익ㆍ저위험을 약속하거나 FOMO 등 감정에 호소하는 권유에 유의할 필요가 있다. 무엇보다 특정 핀플루언서의 정보에만 의존하지 않고 여러 신뢰할 수 있는 정보원을 통해 내용을 교차 확인하며, 자신의 투자목적과 위험감수능력을 고려해 독립적으로 판단하고, 허위ㆍ기만적 행위를 발견한 경우 감독당국에 신고할 것을 제안하였다.
2. 영국
영국은 소셜미디어상에서 이루어지는 금융 광고 행위를 기존의 금융프로모션(financial promotion) 규제에 포섭하고 있다. FSMA(Financial Services and Markets Act 2000) 제21조에 따라 투자활동에 참여하도록 권유하거나 유인(invitation or inducement)하는 커뮤니케이션은 금융프로모션에 해당하며, 인가받지 않은 자는 영국 금융행위감독청(FCA) 인가업자의 승인 없이 금융프로모션을 할 수 없고, 위반 시 형사처벌의 대상이 될 수 있다. FCA는 2024년 3월 소셜미디어 금융프로모션에 관한 최종 가이드라인(FG24/1: Finalised guidance on financial promotions on social media)을 발표하면서, 해당 규제가 인플루언서 및 제휴마케터 등에도 적용됨을 명확히 하였다(FCA, 2024b). 특히 금융회사와 직접적인 계약이나 보수관계가 없더라도 콘텐츠를 통해 플랫폼 광고수익을 얻거나 유료 투자교육ㆍ채팅방 등 자신의 사업으로 이용자를 유도할 때는 금융프로모션 규제의 적용대상이 될 수 있다. 모든 소셜미디어 금융프로모션은 매체와 형식에 관계없이 공정하고 명확하며 오해의 소지가 없어야 하며, 상품의 편익뿐 아니라 관련 위험도 균형 있게 제시해야 한다.
금융회사와 관계없이 투자정보를 제공하는 독립적인 핀플루언서에 대해서도 기존의 시장남용 규제가 적용된다. UK MAR(Market Abuse Regulation) 제20조는 투자추천(investment recommendation) 또는 투자전략을 추천ㆍ제안하는 정보를 작성하거나 유포하는 모든 자에게 해당 정보를 객관적으로 제시하고 관련 금융상품에 대한 이해관계 또는 이해상충을 공개하도록 요구한다. FCA는 가이드라인을 통해 이러한 의무가 소셜미디어에서 투자추천을 제공하는 인플루언서에게도 적용될 수 있음을 명시하고 있으며, 반복적으로 투자결정을 제안하면서 스스로 금융 분야의 전문성과 경험을 보유한 것으로 제시할 때는 상세한 공시의무가 적용될 수 있다고 설명한다.
FCA는 핀플루언서의 불법행위 단속과 제재에 적극적이다. FCA는 2024년 불법 금융프로모션이 의심되는 핀플루언서 20명을 형사권한에 따라 피의자 신문(interview under caution)하고 38개 핀플루언서 소셜미디어 계정에 경고를 발령하였다(FCA, 2024a). 이어 2025년 6월에는 호주ㆍ캐나다ㆍ홍콩ㆍ이탈리아 등 9개 규제당국과 함께 불법 핀플루언서에 대한 국제 공동단속을 실시하여 영국에서 3명을 체포하고, 7건의 중지 요구서(cease-and-desist letters)와 50건의 경고를 발령했다(FCA, 2025). 다만 현재까지 확인되는 FCA의 주요 제재사례는 불법 금융프로모션 활동에 집중되어 있으며, 핀플루언서의 투자추천 활동과 관련한 UK MAR상 의무 위반 제재 사례는 찾아보기 어렵다.
한편 FCA는 핀플루언서를 대상으로 한 교육에도 힘쓰고 있다. 2023년에는 영국 광고 규제기관인 ASA와 공동으로 핀플루언서 교육 캠페인을 실시하여, 금융상품 광고 과정에서 행해질 수 있는 불법행위 및 핀플루언서가 확인해야 하는 점들을 정리해 배포하였다(FCA, 2023). 또한 핀플루언서와 에이전트들을 대상으로 공개 라운드테이블을 추진하여 적극적인 교육활동을 펼쳤다. 2026년에는 FCA의 주도로 ‘집중 행동 주간(week of action)’을 가졌는데, 전 세계 17개 규제당국이 참여하였으며, 불법행위에 대한 제재, 소비자 인식 제고 캠페인, 책임 있는 활동을 희망하는 핀플루언서를 위한 교육 프로그램 등이 함께 실시되었다(FCA, 2026). 또한 FCA는 요주의 명단(warning list)에 불법활동으로 경고를 받은 핀플루언서의 이름과 계정을 공개해, 투자자 피해를 예방할 수 있도록 관리하고 있다.
3. 호주
호주는 소셜미디어에서 이루어지는 활동이 기존 「Corporations Act 2001」상 금융상품 자문(financial product advice)이나 금융서비스 제공에 해당하는지를 기준으로 핀플루언서를 규율한다. 호주 증권투자위원회(ASIC)는 2022년 3월 핀플루언서와 이들을 활용하는 금융회사를 대상으로 안내자료(Discussing financial products and services online, Information sheet 269(INFO 269))를 발표하면서 적용 기준을 구체화하였다. 금융상품 자문은 금융상품에 관한 의사결정에 영향을 미치기 위한, 또는 합리적으로 보아 영향을 미치려는 것으로 볼 수 있는 추천이나 의견의 제시를 포함한다. 금융상품의 객관적 특징이나 조건을 단순히 설명하는 사실정보는 금융상품 자문에 해당하지 않을 수 있지만, 해당 정보를 특정 상품의 매수ㆍ매도를 권하는 방식으로 제시하거나 자신의 의견을 덧붙일 때는 금융상품 자문으로 판단될 수 있다. 특히 핀플루언서가 금융상품을 언급하는 대가로 금전 등 혜택을 받은 경우에는, 투자결정에 영향을 미치려는 의도가 인정될 가능성이 높다. 또한 ASIC는 핀플루언서를 활용하는 금융회사의 감독책임을 함께 규율한다. INFO 269는 인가업자가 핀플루언서를 활용하는 경우 해당 핀플루언서에 대한 실사(due diligence), 적절한 위험관리 및 모니터링 체계, 충분한 준법감시 자원 등을 갖출 필요가 있다고 안내한다(ASIC, 2022).
또한 호주는 핀플루언서 개인의 무인가 금융서비스 제공을 적극적으로 제재하고 있다. 대표적으로 호주 연방법원은 트위터와 인스타그램에서 ASX 상장주식에 대한 의견과 추천을 제공하고, 유료 교육ㆍ세미나 및 디스코드(Discord) 비공개 투자 커뮤니티를 운영한 핀플루언서의 활동이 일회적인 의견 제시가 아니라 지속적ㆍ체계적인 사업의 일부에 해당한다고 판단하였다. 이는 면허 없이 금융서비스업을 영위한 것으로 회사법 위반에 해당하며, 향후 면허 없이 유료 투자 커뮤니티를 운영하거나 금융서비스업을 영위하는 행위를 영구적으로 금지하였다. 특히 법원은 게시물에 명시적으로 ‘매수’를 권유하는 표현이 없더라도 특정 종목을 긍정적으로 제시하는 방식으로 투자자의 의사결정에 영향을 미칠 수 있다면 금융상품 자문에 해당할 수 있다고 보았다(ASIC, 2023).
선제적 감독차원에서 ASIC는 2025년과 2026년 국제 공동단속을 통해 고위험 금융상품을 홍보하거나 무인가 금융자문을 제공한 것으로 의심되는 핀플루언서들에게 경고통지를 발송하였다(ASIC, 2026). 통지 이후 일부 핀플루언서는 인가 금융회사의 승인대리인(authorised representative)으로 편입되었고, 일부는 관련 콘텐츠를 수정하거나 호주 투자자를 대상으로 한 활동을 중단하였다. 또한 INFO 269 발표 이후 무인가 핀플루언서의 금융상품 홍보 게시물이 감소하고, 상당수 핀플루언서가 콘텐츠를 수정하거나 인가체계 내로 편입되는 등 시장행태에도 변화가 나타났다고 평가된다(ASIC, 2025).
4. 프랑스
프랑스에서는 2023년 6월 소셜미디어상 인플루언서의 광고행위를 규율하는 법을 제정하였다(Loi n° 2023-451). 이 법은 모든 분야의 인플루언서에게 적용되며, 특히 인플루언서의 고위험 금융계약의 홍보를 금지한다. 가상자산의 경우에는 MiCA에 따라 인가 또는 허가를 받은 사업자가 제공하는 서비스 등을 제외하고는 인플루언서에 의한 홍보가 제한된다. 또한 광고 목적의 게시물은 그 목적이 명확하고 이해하기 쉽게 설명되거나 표기되어야 한다.
법적 규제와는 별도로 프랑스에서는 핀플루언서 인증ㆍ교육제도를 운영하고 있다. 광고자율규제기구인 ARPP는 2021년부터 「책임 있는 인플루언서 인증(Certificat de l’Influence Responsable)」을 운영해왔으며, 금융시장청(AMF)과 공동으로 2023년 금융 분야에 특화된 ‘Publicité financière’ 모듈을 추가하였다. 동 인증은 법률상 영업허가나 의무자격이 아니라 자발적 인증이며, 금융 모듈을 취득하기 위해서는 먼저 일반 인플루언서 인증을 취득하고 금융 분야 25개 문항에서 75% 이상을 맞혀야 한다. 교육 내용에는 주식ㆍ채권ㆍETFㆍ펀드ㆍ파생상품 등 금융상품, 투자자문ㆍ포트폴리오 관리 등 금융서비스, 투자추천과 트레이딩, 금융사업자의 인가 여부를 확인하는 방법, 가상자산, 크라우드펀딩, 홍보가 금지되는 고위험 상품 등이 포함된다. ARPP는 인증자 명단을 공개하고 인증 이후에도 준수 여부를 관리하며, 관련 소비자법이나 ARPP 규칙을 위반하는 경우 인증을 철회할 수 있다. AMF 역시 금융회사가 핀플루언서를 활용할 때 ARPP의 금융 인증을 취득한 인플루언서를 활용할 것을 적극 권고하고 있다(AMF, 2023). 2025년에는 MiCA 시행을 반영하여 가상자산 관련 교육내용도 개편하였다(AMF, 2025b). 2026년 4월 기준 금융 분야 인증 모듈을 이수한 인플루언서는 121명이다.
한편 인증제도가 자율규제라고 해서 프랑스가 핀플루언서의 위법행위를 교육이나 시장규율에만 맡기는 것은 아니다. AMF는 소셜미디어를 지속적으로 모니터링하며, 위법 가능성이 높은 사례를 소비자보호ㆍ경쟁당국인 DGCCRF에 전달하여 직접적인 조사와 제재로 연계하고 있다. AMF의 신고를 바탕으로 DGCCRF는 2024~2025년 약 20명의 인플루언서에게 프랑스에서 허가받지 않은 사업자의 투자상품ㆍ서비스, 특히 가상자산 관련 상품을 팔로워에게 홍보하는 행위를 중단하도록 명령하였다(AMF, 2025a). AMF는 이와 함께 무인가 가상자산 사업자나 규제대상 금융계약의 소셜미디어 홍보를 탐지하고, 관련 업체를 블랙리스트에 올리거나 사이트 차단을 요청하고 위반 인플루언서를 DGCCRF에 통보하는 것을 감독과제로 설정하고 있다(AMF, 2025c).
또한 프랑스는 독립적으로 투자 콘텐츠를 제공하는 사람의 투자추천 활동도 별개의 금융규제로 포섭한다. EU MAR에 따라 소셜미디어에서 대중에게 특정 상장주식의 현재 또는 미래 가격 등에 관한 의견을 제시하는 행위가 투자추천에 해당할 수 있으며, 이 경우 추천자의 신원, 정보출처, 이해상충 등을 투명하게 공개해야 한다. AMF는 이미 2021년부터 이러한 의무가 소셜미디어상의 투자추천에도 적용된다고 안내하고 있으며(AMF, 2021), 2026년에는 ESMA와 함께 핀플루언서를 위한 별도의 안내자료를 발간하여 보수ㆍ혜택의 공개, 위험과 편익의 균형 있는 제시, 금융사업자 인가 여부 확인, 투자자문과 투자추천의 구분 등을 다시 안내하였다(AMF, 2026).
5. 미국
미국은 핀플루언서를 별도의 규제대상으로 두기보다는 핀플루언서 본인이 수행하는 행위의 성격에 따라 기존 증권법을 적용하고 있다. 증권을 유상으로 홍보하면서 보수관계를 공개하지 않으면, 증권법(Securities Act) 제17조(b)의 유상추천(anti-touting) 규제가 적용되며, 허위ㆍ기만적 정보를 이용한 시세조종 등에는 증권법 및 증권거래법상 사기ㆍ시장조작 금지 규정이 적용된다. 또한 보수를 받고 업으로 증권에 관한 조언을 제공하는 경우에는 투자자문업법(Advisers Act)의 적용대상이 될 수 있다. 실제로 SEC는 2022년 트위터(Twitter)와 디스코드에서 특정 종목을 추천한 뒤 보유주식을 매도하는 방식으로 약 1억달러의 부당이득을 취한 혐의로 8명의 소셜미디어 인플루언서를 제소하였으며(SEC, 2022a), 같은 해 Kim Kardashian에 대해서도 증권에 해당하는 가상자산을 홍보하면서 25만달러의 보수를 받은 사실을 공개하지 않은 혐의로 제재하였다(SEC, 2022b).
증권회사나 투자자문회사 등 금융회사가 핀플루언서를 마케팅이나 고객유치에 활용하는 경우에는 해당 금융회사에 핀플루언서의 콘텐츠를 관리ㆍ감독할 책임이 있다. SEC는 2023년 등록 투자자문회사인 Fundrise Advisors가 200명 이상의 소셜미디어 인플루언서와 온라인 콘텐츠 제작자에게 고객 유치 대가로 보수를 지급하면서 필요한 보수관계 등을 투자자에게 제대로 공시하지 않은 데 대해 25만달러의 제재금을 부과하였다(SEC, 2023). 브로커딜러에 대해서는 FINRA의 대고객 커뮤니케이션(Rule 2210), 감독(Rule 3110), 기록보존(Rule 4511), 보고의무(Rule 4530) 등 기존 규정이 적용된다. 2024년 M1 Finance는 약 1,700명의 인플루언서를 활용하면서 이들이 제작한 과장ㆍ오인 가능성이 있는 콘텐츠를 적절히 사전 심사ㆍ감독ㆍ보존하지 않은 데 대해 85만달러의 제재금을 부과받았으며, 이는 FINRA 최초의 소셜미디어 인플루언서 관련 공식 제재였다(FINRA, 2024). 이후 발간한 보고서에서도 FINRA의 규정은 기술 중립적(technology neutral)이며 핀플루언서가 금융회사를 대신하여 작성한 콘텐츠 역시 기존의 사전심사ㆍ감독 및 기록보존 등 주요 감독사항을 따라야 한다고 명시한다(FINRA, 2025).
6. 대만
대만은 유상으로 증권투자 분석ㆍ의견ㆍ추천을 제공하는 행위를 증권투자자문업의 범위에 폭넓게 포함하고 있다. 증권투자신탁 및 투자자문법(證券投資信託及顧問法) 제4조에 따르면 증권 또는 관련 금융상품의 투자ㆍ거래에 관한 분석, 의견 또는 추천을 제공하고 고객 또는 제3자로부터 직ㆍ간접적으로 보수를 받는 행위는 증권투자자문에 해당하며, 이를 업으로 영위하기 위해서는 대만 금융감독위원회(FSC)의 허가를 받은 증권투자자문회사여야 한다. FSC의 허가 없이 증권투자자문업을 영위하면 동법 제107조에 따라 5년 이하의 징역과 NT$100만~5,000만의 벌금이 부과될 수 있다. 금융회사가 핀플루언서를 광고에 활용하는 경우에는 자율규제기구인 투신투고공회(投信投顧公會)의 관련 행위 규범이 적용된다.
대만의 보다 특징적인 변화는 온라인 투자광고에 대한 플랫폼의 책임을 법률상 직접 규정한 것이다. 2023년 6월 SITC Act에 제70조의1과 제113조의1을 신설하여, 증권투자신탁업자ㆍ투자자문업자가 아닌 자가 증권투자 관련 광고나 고객유치를 하는 경우 허가받은 사업자로 오인하게 하는 광고, 투자분석과 함께 고객을 유치하거나 투자자문을 유도하는 행위, 수익보장 또는 손실부담을 표방하는 행위, 과거 수익률이나 이용후기 등을 이용해 수익성을 오인하게 하는 행위, 유명인의 이름을 도용하여 투자를 유인하는 행위 등을 금지하였다. 이는 단순히 무인가 투자자문업자를 처벌하는 것을 넘어, 그들의 광고가 투자자에게 도달하는 온라인 유통경로 자체를 규율하는 방향으로 규제를 확대한 것으로 볼 수 있다.
특히 인터넷 플랫폼, 앱서비스 사업자 및 기타 온라인 미디어 사업자가 무인가자의 증권투자ㆍ고객유치 광고를 게재할 때에는 광고의 의뢰자와 광고비 출자자 등 관련 정보를 표시해야 하고, 위법한 광고를 게재해서는 안 된다. 광고 게재 후 위법 사실을 알게 된 경우에도 스스로 또는 사법경찰의 통지를 받은 기한 내에 해당 광고를 삭제하거나 열람을 제한하고 송출을 중단하는 등의 조치를 취해야 한다. 더욱이 위법 광고에 따라 투자자에게 손해가 발생한 때에는, 플랫폼은 광고 의뢰자 및 광고비 출자자와 함께 연대손해배상책임을 질 수 있다. 삭제통지 등을 기한 내 이행하지 않으면 NT$12만~60만의 과태료가 부과되고, 시정하지 않는 경우 최초 과태료의 2~5배에 해당하는 과태료가 반복적으로 부과될 수 있다.
이와 함께 대만은 2024년 사기범죄위해방지조례(詐欺犯罪危害防制條例)를 제정하여, 앞서 증권투자 광고에 대해 도입한 플랫폼 책임을 투자사기를 포함한 온라인 사기광고 전반으로 확대ㆍ강화하였다. 동 조례는 일정 규모 이상의 온라인 광고 플랫폼 사업자에게 광고 의뢰자와 광고비 출자자의 신원 확인 및 관련 정보 공개, 사기방지계획 수립과 투명성 보고, 사기광고의 삭제ㆍ접근제한ㆍ송출중단 등의 의무를 부과한다. 관계당국으로부터 사기 또는 사기와 중대하게 관련된 광고라는 통지를 받은 때에는 원칙적으로 24시간 이내에 필요한 조치를 취해야 한다. 이에 2024년 9월 Google, LINE, Meta, TikTok 등 4개 사업자가 운영하는 6개 플랫폼이 동 조례상 일정 규모 이상의 온라인 광고 플랫폼으로 지정되었고(MODA, 2024), 2025년 9월 Meta의 Threads가 추가 지정되었다(MODA, 2025).
7. 소결
해외 사례를 종합하면, 주요국은 핀플루언서를 별도의 금융업종으로 신설하기보다 핀플루언서가 수행하는 행위의 실질에 따라 기존 금융규제를 적용하는 방식을 공통적으로 취하고 있다. 투자자문이나 금융상품 홍보에 해당하는 경우 기존 인허가 및 행위규제를 적용하고, 금융회사가 핀플루언서를 활용하는 때에는 해당 금융회사에 콘텐츠의 적정성 및 관리ㆍ감독 책임을 부과한다. IOSCO 역시 핀플루언서라는 주체 자체보다 실제 활동이 기존 금융규제의 적용대상인지 여부를 판단하고, 규제 대상 행위와 인가 필요 여부를 명확히 안내할 것을 권고한다.
반면 금융회사와 관계없이 독립적으로 투자정보나 의견을 제공하는 핀플루언서에 대해서는 국가별 접근에 차이가 나타난다. 영국은 금융프로모션 규제와 투자추천 관련 이해상충 공시를 중심으로 규율하고, 호주는 투자자의 의사결정에 영향을 미치는 의견ㆍ추천을 금융상품 자문의 범위에 폭넓게 포함하여 무인가 금융서비스 제공에 적극 대응하고 있다. 프랑스는 법적 규제와 자발적 인증ㆍ교육을 병행하며, 미국은 유상추천, 사기ㆍ시장조작, 투자자문 등 기존 증권법을 행위별로 적용하고 있다. 대만은 무인가 투자광고의 유통과정에서 온라인 플랫폼에 직접적인 관리책임을 부과한다는 점에서 특징적이다.
Ⅴ. 시사점
앞선 분석을 종합하면, 핀플루언서는 금융정보의 접근성을 높이고 투자자가 보다 쉽게 정보를 이해할 수 있도록 한다는 장점이 있는 한편, 일부 투자자에게는 실제 투자판단에 상당한 영향을 미치는 정보원으로 기능하고 있다. 설문조사에서는 핀플루언서 콘텐츠 시청자의 20.8%가 추천상품에 투자한 경험이 있었으며, 추천상품 투자자의 17.1%는 별도의 정보탐색 없이 핀플루언서의 정보에 의존한 것으로 나타났다. 또한 시청자의 10.5%가 핀플루언서로 인해 피해를 입었다고 인식하였고, 이 가운데 절반 이상은 향후에도 핀플루언서 추천상품에 투자할 의향이 있다고 응답하였다. 이는 핀플루언서가 투자정보 제공자로서 갖는 긍정적 기능을 유지하면서도, 투자자의 의사결정에 미치는 영향에 상응하는 보호장치를 마련할 필요가 있음을 보여준다.
국내에서도 핀플루언서의 활동에 기존 금융규제가 적용되는 영역은 존재한다. 금융회사가 핀플루언서를 활용하여 금융상품이나 서비스를 홍보하는 때에는 금융광고 규제가 적용되며, 개별화된 투자조언을 영업으로 제공하는 때에는 투자자문업 규율의 대상이 된다. 또한 허위정보를 이용한 시세조종이나 부정거래 등 불공정거래행위에 대해서는 행위주체가 핀플루언서인지 여부와 관계없이 자본시장법상 규제가 적용된다. 반면 금융회사와 관계없이 불특정 다수를 대상으로 투자정보나 특정 종목에 대한 의견ㆍ추천을 제공하면서 이용자로부터 직접적인 대가를 받지 않는 때에는 투자자문업자나 유사투자자문업자에게 적용되는 사전적인 영업행위 규제가 적용되지 않는다. 특정 종목의 보유 여부나 경제적 이해관계, 정보의 근거와 신뢰성 등을 정보 제공 단계에서 확인ㆍ관리하도록 하는 장치는 사실상 부재하다.
해외에서도 이러한 영역을 별도의 핀플루언서 업종으로 규제하기보다는 기존 규제의 적용범위를 명확히 하고, 이해상충 공시, 감독ㆍ제재, 교육 및 플랫폼의 역할 등 보완수단을 결합하는 방식으로 대응하고 있다. 이에 국내에서도 핀플루언서라는 새롭게 등장한 정보제공원을 별도의 규제대상으로 설정하기보다는 ① 현행 규제의 적용과 감독ㆍ제재를 강화할 영역, ② 기존 규제만으로 관리하기 어려워 새로운 사전적 의무가 필요한 영역, ③ 직접적인 규제보다 교육과 정보제공을 통해 대응할 영역을 구분하여 제도개선 방향을 검토할 필요가 있다.
첫째, 현행 규제로 이미 금지되는 행위에 대해서는 규제의 적용범위를 명확히 하고 감독과 제재의 실효성을 높일 필요가 있다. 핀플루언서라는 명칭 자체가 아니라 실제 수행하는 행위가 투자자문, 무인가 영업 또는 불공정거래에 해당하는지를 기준으로 판단하는 것이 중요하다. 특정 투자자의 상황에 맞추어 개별적인 투자조언을 지속적으로 제공하는 등 실질적으로 투자자문업에 해당하는 때에는 적법한 등록체계 안으로 편입되도록 하고, 등록 없이 이를 영업으로 수행하는 때에는 적극적으로 감독ㆍ제재할 필요가 있다. 또한 선행매매, 허위정보를 이용한 시세조종ㆍ부정거래 등 현행 자본시장법상 불공정거래에 해당하는 행위에 대해서도 소셜미디어 모니터링 등을 활용한 선제적인 적발 노력을 강화할 필요가 있다.
이와 함께 일반적인 금융정보나 교육, 투자에 관한 의견, 투자추천 및 투자자문 간의 규제상 경계를 구체적으로 제시할 필요가 있다. 영국 FCA와 호주 ASIC처럼 구체적인 사례를 통해 어떠한 행위부터 인허가 또는 별도의 행위규제가 적용되는지 안내하면 핀플루언서의 규제 예측가능성을 높이는 동시에 무인가 영업에 대한 감독의 실효성도 높일 수 있다.
다음으로 현행 인허가 및 불공정거래 규제만으로 충분히 관리하기 어려운 이해상충에 대해서는 일정한 사전적 공시의무를 마련하는 방안을 검토할 필요가 있다. 이와 관련하여 국회에는 투자자문업자 및 유사투자자문업자가 아닌 자가 금융투자상품의 매매를 유인할 목적으로 간행물ㆍ방송 등을 통해 개별성 없는 조언을 반복적으로 하는 경우, 보유한 금융투자상품의 종류와 수량을 공개하도록 하고 이를 위반하면 1년 이하의 징역 또는 3천만원 이하의 벌금에 처하도록 하는 자본시장법 개정안이 발의되어 있다.8) 대가 수취 여부와 관계없이 행위의 성격을 기준으로 규율대상을 정하고 이해상충 정보를 사전에 공개하도록 한다는 점에서 개정안의 기본 방향은 본고의 제언과 유사하다. 다만 공시의 내용과 적용대상의 범위는 재검토할 필요가 있다.
우선 보유 금융투자상품의 종류와 수량까지 공개하도록 하는 것은 헌법상 사생활의 비밀과 자유 및 개인정보 자기결정권을 제한할 소지가 있다. 또한 ‘매매 유인 목적’과 ‘반복적 조언’이라는 요건만으로는 규율대상을 명확히 특정하기 어려워 영업 의도가 없는 일반적인 정보제공자에게까지 적용될 우려가 있다(국회 정무위원회, 2026). Ⅳ장에서 살펴본 해외 사례에서도 이해상충 공시와 관련하여 보유 수량까지 공개하도록 요구하는 경우는 확인되지 않았으며, 국내 금융투자회사의 조사분석자료에서도 해당 종목의 보유 여부를 공시하도록 하고 있다는 점을 고려하면 모든 보유 금융투자상품의 종류와 수량을 상세히 공개하도록 하는 것은 과도할 수 있다. 아울러 구체적인 보유 수량의 공개는 투자자의 모방매매를 유발할 가능성이 있고, 공개 이후의 보유 변동을 적시에 반영하기 어렵다는 점에서 정보의 정확성을 지속적으로 검증하기도 쉽지 않다.
이에 본고는 규율대상을 ‘반복적으로 조언하는 자’와 같은 주체 기준보다는 ‘특정 금융상품에 대한 구체적인 매수ㆍ매도 추천’이라는 행위 기준으로 한정할 것을 제안한다. 공시내용도 ① 해당 금융상품의 보유 여부, ② 발행사ㆍ금융회사와의 광고ㆍ협찬 등 경제적 이해관계의 유무, ③ 투자자문업 등록 또는 유사투자자문업 신고 여부와 해당 정보가 개인별 상황을 고려한 자문이 아닌 일반적인 정보라는 사실을 게시물 내에 명확히 표시하는 수준으로 제한하는 것이 적절하다. 이와 함께 관련 콘텐츠를 게시할 때 사실과 의견을 구분하고 주요 정보의 출처를 제시하도록 하며, 투자위험을 과도하게 축소하거나 비현실적인 수익을 기대하게 하는 표현을 제한하는 등 핀플루언서가 준수해야 할 구체적인 가이드라인을 마련할 필요가 있다.
온라인 플랫폼의 역할도 검토할 필요가 있다. 대만과 같이 플랫폼에 투자자 피해에 대한 포괄적인 연대책임을 부과하는 것은 국내 시장과 규제환경을 고려할 때 신중한 접근이 필요하다. 다만 감독당국이 무인가 투자자문이나 불법 투자광고 등 위법 콘텐츠임을 확인하여 통지하면, 플랫폼이 해당 콘텐츠를 신속히 삭제ㆍ접근제한하고 관련 광고주 또는 게시자 정보를 보존하도록 하는 등 제한적인 관리의무를 부과하는 방안은 검토할 수 있다. 이는 콘텐츠의 적법성을 플랫폼이 자체적으로 판단하도록 요구하기보다, 명백한 위법행위가 확인된 이후의 확산을 차단하는 데 초점을 둘 수 있다.
직접적인 규제를 통해 해결하기 어려운 영역에서는 핀플루언서와 투자자 모두의 정보 활용 역량을 높이는 접근이 필요하다. 핀플루언서는 전문 금융인이 아닌 경우가 많아 자신의 콘텐츠에 어떠한 금융규제가 적용되는지 충분히 인지하지 못할 가능성이 있다. 따라서 감독당국이나 유관기관이 핀플루언서를 대상으로 일반적인 정보제공과 투자추천ㆍ투자자문의 구분, 이해상충 공개, 금융상품 광고, 불공정거래 등에 관한 안내자료와 교육 프로그램을 마련할 필요가 있다. 특히 가상자산이나 고난도 금융투자상품 등 새로운 상품과 서비스가 지속적으로 등장하는 만큼 관련 규제와 위험정보도 정기적으로 업데이트할 필요가 있다.
마지막으로, 핀플루언서에 대한 규율만으로는 온라인 투자정보를 둘러싼 문제에 충분히 대응하기 어렵다. 보다 근본적인 문제는 투자자가 핀플루언서의 추천을 따른다는 사실 자체보다, 온라인에서 유통되는 출처와 전문성이 충분히 검증되지 않은 투자정보를 별도의 확인이나 비판적 검토 없이 투자판단에 활용할 수 있다는 점에 있다. 이러한 정보는 유튜브와 SNS의 핀플루언서뿐 아니라 온라인 커뮤니티, 포털 및 증권사의 종목토론방 등 다양한 경로를 통해 제공되고 있으며, 정보원의 형태 역시 지속적으로 변화하고 있다. 따라서 특정 유형의 핀플루언서만을 규제대상으로 보기보다 개인투자자가 실제로 어떠한 경로를 통해 투자정보를 획득하고, 각 정보원의 신뢰성을 어떻게 판단하며, 해당 정보가 투자판단과 거래행태에 어떠한 영향을 미치는지를 지속적으로 모니터링할 필요가 있다. 특히 여러 온라인 정보원이 상호 결합되거나 특정 정보가 반복적으로 노출되는 과정에서 투자자의 판단이 어떻게 형성되는지에 대해서는 추가적인 연구가 필요하다. 이러한 분석은 향후 온라인 투자환경에 적합한 투자자보호 정책과 금융교육의 방향을 설정하는 데 중요한 기초자료가 될 수 있다.
1) 본 장에서 핀플루언서는 투자자문업자로 등록되거나 유사투자자문업자로 신고하지 않은 자를 지칭한다.
2) 간헐적인 시청자 후원(슈퍼챗, 별풍선 등)은 투자조언의 직접적 대가성이 없다고 판단되는 경우 유사투자자문업자 신고대상에서 제외된다(금융위원회ㆍ금융감독원ㆍ금융투자협회, 2021).
3) 펀드투자자조사는 2007년부터 매년 실시되는 설문조사로, 본고에서 분석한 2024년 설문조사는 2024년 11월 12일부터 29일까지 6대 광역시 및 수도권 신도시에 거주하는 만 25~64세 2,500명을 대상으로 온라인에서 진행되었다. 표본은 성별, 연령, 지역에 따라 비례할당추출되었다. 핀플루언서와 관련해서는 핀플루언서 콘텐츠 구독 여부ㆍ동기, 추천상품 투자 경험 및 손익, 핀플루언서 관련 피해 인식, 규제 필요성 등이 조사되었다.
4) 설문조사는 해당 문항에서 핀플루언서를 “‘Finance(금융)’와 ‘Influencer(인플루언서)’를 합친 말로, 유튜브나 인스타그램, 각종 SNS 등 소셜미디어를 통해 금융 관련 정보를 제공하는 영향력 있는 사람을 의미함”으로 설명하고, 관련 콘텐츠를 본 적이 있는지를 물었다.
5) 금융이해력은 인플레이션, 이자율, 수익률, 세금계산 등 금융 관련 일반지식을 묻는 12개 문항의 정답 수로 측정하였다. 예를 들어 6점은 12개 문항 중 6개 문항에 정답을 응답한 것을 의미한다.
6) 두 집단 간 금융이해력의 차이는 1% 유의수준에서 통계적으로 유의하다.
7) 설문조사에 이용된 실제 문항은 다음과 같다: “귀하는 핀플루언서가 추천한 투자상품에 투자했다가 잘못된 정보, 시세조종 등으로 피해를 입은 경험이 있으십니까?”
8) 자본시장과 금융투자업에 관한 법률 일부개정법률안(김승원 의원 대표발의, 2026. 2. 26, 의안번호 제2217108호)
참고문헌
국회 정무위원회, 2026. 8, 자본시장과 금융투자업에 관한 법률 일부개정법률안(김승원의원 대표발의) 검토보고.
금융위원회ㆍ금융감독원, 2026. 3. 23, 시장 변동성 확대에 편승한 핀플루언서 등의 불공정거래 집중 점검 및 고강도 조사 실시, 보도자료.
금융위원회ㆍ금융감독원ㆍ금융투자협회, 2021. 4, 유사투자자문업자 관리ㆍ감독 강화방안, 보도자료.
김승원 의원 대표발의, 2026. 2. 26, 『자본시장과 금융투자업에 관한 법률 일부개정법률안』, 의안번호 2217108, 국회 의안정보시스템.
홍규리ㆍ김소연ㆍ송명희, 2025, 금융소비자의 핀플루언서를 통한 정보 활용과 투자의사결정에 관한 연구, 『금융소비자연구』 15(3), 113-136.
AMF, 2021, Investment recommendations on social media: The AMF backs ESMA’s reminder.
AMF, 2023, The AMF and the ARPP launch the Responsible Influence Certificate in Finance.
AMF, 2025a, L’AMF et la DGCCRF renforcent leur coopération au service de la protection des épargnants et des consommateurs.
AMF, 2025b, Le certificat de l’influence responsable dans la finance intègre désormais les évolutions liées au règlement européen MiCA.
AMF, 2025c, PrioritÉs d’action et de supervision de l’AMF pour 2025.
AMF, 2026, L’ESMA et l’AMF publient à l’attention des finfluenceurs des conseils pour une promotion responsable sur les réseaux sociaux.
ASIC, 2021, Young People and Money Survey.
ASIC, 2022, Discussing financial products and services online, Information Sheet 269.
ASIC, 2023, Permanent injunctions ordered against social media finfluencer Tyson Scholz.
ASIC, 2025, ASIC cracks down on unlawful finfluencers in global push against misconduct.
ASIC, 2026, ASIC continues finfluencer crackdown alongside global regulators.
CFA, FINRA, 2023, Gen Z and Investing: Social Media, Crypto, FOMO, and Family.
ESMA, 2023, Supervisory briefing on understanding the definition of advice under MiFID II, ESMA35-43-3861.
FCA, 2023, FCA and ASA team up with Sharon Gaffka to warn fin-fluencers of risks of promoting illegal ‘get rich quick’ schemes.
FCA, 2024a, FCA cracks down on illegal finfluencers.
FCA, 2024b, FG24/1: Finalised guidance on financial promotions on social media.
FCA, 2025, FCA leads international crackdown on illegal finfluencers.
FCA, 2026, FCA spearheads global action to stop illegal finfluencers.
FINRA, 2024, FINRA fines M1 finance $850,000 for violations regarding use of social media influencer program.
FINRA, 2025, Social media-influenced investing.
IOSCO, 2025, Finfluencers: Final report, FR/08/2025.
SEC, 2022a, Charges eight social media influencers in $100 million stock manipulation scheme promoted on Discord and Twitter, Press Release No. 2022-221.
SEC, 2022b, U.S. securities and exchange commission, SEC charges Kim Kardashian for unlawfully touting crypto security, Press Release No. 2022-183.
SEC, 2023, SEC charges fundrise advisors, LLC for paying content creators to solicit clients in violation of the cash solicitation rule, Administrative Proceeding.
Taiwan FSC, Securities Investment Trust and Consulting Act.
MODA, 2024, 公告符合一定規模之網路廣告平臺業者名單.
MODA, 2025, 數位發展部新增納管Threads平臺 要求限期完成法遵義務.
유튜브, 인스타그램 등 소셜미디어에서 금융ㆍ투자 정보를 제공하는 핀플루언서(finfluencer)의 영향력이 빠르게 확대되고 있다. 핀플루언서는 금융(finance)과 인플루언서(influencer)를 결합한 단어로, IOSCO는 핀플루언서를 “소셜미디어 플랫폼을 활용하여 일반적인 금융 교육부터 특정 종목 추천에 이르기까지 투자 관련 콘텐츠를 공유하는 개인”으로 정의한다(IOSCO, 2025). 국내 유튜브 경제ㆍ금융 채널 중에도 구독자 100만 명을 넘는 채널이 다수 존재하는 등 핀플루언서의 영향력이 커지고 있으며, 이들이 이용자의 금융행동에 미치는 영향도 점차 확대되고 있다. 미국 Gen Z 투자자의 37%는 인플루언서를 투자 시작의 주요 계기라고 지목하였고(CFA, FINRA, 2023), 호주에서는 핀플루언서를 팔로우하는 청년층의 64%가 핀플루언서로 인해 금융행동을 변경한 경험이 있다고 응답하였다(ASIC, 2021). IOSCO의 회원국 조사에 따르면 대다수 증권감독당국은 핀플루언서가 유용한 금융정보를 제공하고 투자자를 교육한다는 점에서 긍정적인 역할을 할 수 있다고 평가한다(IOSCO, 2025).
그러나 핀플루언서를 통한 투자정보 유통이 확대되면서 이를 매개로 한 불공정거래와 투자자 피해에 대한 우려도 커지고 있다. 특히 핀플루언서 콘텐츠가 불법 리딩방으로 투자자를 유인하는 경로로 활용되면서 피해가 발생하는 사례가 나타나고 있다. 금융당국은 핀플루언서의 SNSㆍ증권방송을 활용한 선행매매, 허위사실 유포 등을 다수 적발ㆍ조치하였으며, 최근에는 기업과 공모하여 허위 정보를 유포하고 주가를 부양하는 행위에 대해서도 집중점검하고 있다(금융위원회ㆍ금융감독원, 2026).
해외 주요국은 핀플루언서의 금융광고 및 투자정보 제공 행위에 대한 규율체계를 정비하고 있다. 영국은 2024년 소셜미디어 금융프로모션에 관한 최종 가이드라인을 발표하였고, 프랑스는 인플루언서를 대상으로 한 자율 인증제도를 운영하고 있으며, 대만은 온라인 플랫폼에 직접적인 관리책임을 부과하는 등 국가별로 다양한 방식의 규율을 도입하고 있다. IOSCO도 2025년 핀플루언서 관련 모범관행을 제시하면서 국제적인 규제 논의가 본격화되고 있다. 국내에서도 핀플루언서의 보유 포지션 등 이해상충 정보를 공시하도록 하는 자본시장법 개정안이 발의되는 등 관련 규율을 둘러싼 논의가 시작되고 있다.
이에 본 보고서는 먼저 핀플루언서의 개념과 특성을 살펴보고, 투자자문업자 및 유사투자자문업자 등 기존 투자정보 제공자와의 비교를 통해 핀플루언서에 대한 규제상 공백을 검토한다(Ⅱ장). 이어 한국금융소비자보호재단의 2024년 펀드투자자조사를 이용하여 핀플루언서 콘텐츠 이용과 추천상품 투자, 피해 인식 등 국내 이용 실태를 살펴본다(Ⅲ장). 이후 해외 주요국의 핀플루언서 규제 접근과 정책수단을 비교하고(Ⅳ장), 이를 바탕으로 국내 제도 개선 방향을 제시한다(Ⅴ장).
Ⅱ. 핀플루언서의 특성과 규제상 공백
핀플루언서는 기존의 전문적인 금융정보에 비해 투자자가 쉽게 접근하고 이해할 수 있는 방식으로 금융ㆍ투자정보를 제공한다는 장점이 있다.1) 복잡한 금융용어나 시장 현상을 일상적인 언어와 사례를 통해 쉽게 설명할 수 있으며, 자신의 경험이나 관점을 더해 이용자가 정보를 보다 친숙하게 받아들이게 할 수 있다. 이용자들은 유튜브ㆍSNS 등 기존에 이용하던 소셜미디어 플랫폼을 통해 별도의 탐색비용 없이 손쉽게 정보를 접할 수 있다. 또한 플랫폼의 추천 알고리즘과 이용자 간 공유를 통해 정보가 신속하고 광범위하게 확산될 수 있다. 이러한 특성은 금융정보의 접근성을 높이고 금융에 대한 관심과 이해를 확대하는 데 기여할 수 있다.
정보전달의 신속성과 확산성은 핀플루언서가 금융회사의 광고 채널로 활용되는 배경이 된다. 다수의 팔로워와 지속적인 관계를 형성하고 있는 핀플루언서는 금융회사가 불특정 다수의 소비자에게 금융상품이나 서비스를 친숙한 방식으로 전달할 수 있는 효과적인 수단이 될 수 있다. 단, 핀플루언서가 금융회사의 금융상품이나 서비스를 홍보할 때는 「금융소비자 보호에 관한 법률」에 따른 금융광고 규율의 적용을 받는다. 금융회사는 핀플루언서를 활용한 광고에 대해서도 관련 법령에 따른 광고기준과 내부심사 절차를 준수해야 하며, 특히 금융투자업자의 광고는 금융투자협회의 사전 심의를 거친다(「금융소비자 보호에 관한 감독규정」 제20조).
투자정보를 전달(communication)하는 행위는 내용의 성격과 구체성, 특정 금융상품의 거래를 제안하는지 여부, 정보 수신자가 특정되어 있는지 여부 등에 따라 정보제공, 일반적 추천(general recommendation), 투자자문(investment advice)으로 구분할 수 있다. 유럽증권시장감독청(ESMA)의 분류에 따르면, 가격이나 기업 관련 뉴스, 금융용어의 설명과 같이 별도의 논평이나 가치판단 없이 사실과 수치를 전달하는 행위는 정보제공에 해당한다. 일반적 추천은 불특정 다수를 대상으로 특정 금융상품 또는 금융상품 유형의 거래를 명시적 또는 묵시적으로 제안하는 것을 의미한다. 반면 투자자문은 특정인을 대상으로 금융상품의 거래에 관한 개인화된 추천을 제공하는 경우를 말한다(ESMA, 2023).
투자자문은 일반적으로 금융규제의 대상이 되며, 우리나라에서도 특정 투자자를 대상으로 개별화된 투자자문을 제공하려면 투자자문업자로 등록해야 한다. 우리나라에서는 이와 함께 대가 수취 여부도 규제대상을 구분하는 중요한 기준으로 작용한다. 불특정 다수에게 개별성 없는 투자조언을 제공하더라도 그 대가를 직접 수취하는 경우에는 유사투자자문업에 해당한다. 반면 불특정 다수를 대상으로 직접적인 대가 없이 제공되는 투자정보나 일반적인 투자추천은 투자자문업 또는 유사투자자문업 규제의 직접적인 적용대상이 되지 않는다. 이 영역이 많은 핀플루언서의 활동 영역에 해당하는데, 이들은 투자자로부터 직접 대가를 받지 않는 대신 광고ㆍ협찬ㆍ플랫폼 광고수익 등을 통해 수익을 창출하면서 불특정 다수에게 투자정보와 의견을 제공한다.2)
투자자문업자는 세 유형 가운데 가장 넓은 업무범위를 갖는 만큼 강한 영업행위 규제가 적용된다. 투자자문업자는 금융소비자보호법상 금융상품자문업자로서 적합성 원칙, 설명의무, 불공정영업행위 및 부당권유행위 금지, 광고규제 등 금융소비자 보호를 위한 영업행위 규율의 적용을 받으며, 선량한 관리자의 주의와 금융소비자의 이익을 우선하여 자문업무를 수행할 의무도 부담한다. 금융소비자보호법에 따른 표시ㆍ광고 규제와 자본시장법과 금융회사지배구조법에 따른 이해상충 관리 및 내부통제 기준의 적용도 받는다. 유사투자자문업자는 개별화된 자문을 제공할 수 없는 대신 투자자문업자보다 완화된 규제를 적용받는데, 손실보전ㆍ이익보장 등 행위가 금지되며, 이를 가능한 것처럼 오인하게 하거나, 허위 또는 미실현 수익률을 제시하는 등의 표시ㆍ광고 행위가 금지된다. 이에 비해 핀플루언서에게는 투자자문업자나 유사투자자문업자라는 지위에 수반되는 이러한 영업행위 규제가 적용되지 않는다. 즉, 투자정보의 신뢰성이나 이해상충을 사전에 관리하기 위한 제도적 장치가 상대적으로 제한적이다.
정보의 생산 과정에서도 차이가 존재한다. 금융투자회사가 공표하는 조사분석자료에는 정보의 신뢰성과 조사분석의 독립성을 확보하기 위한 별도의 규율이 적용된다. 금융투자회사와 금융투자분석사는 선량한 관리자의 주의의무를 부담하며, 합리적 근거가 없거나 공정성이 현저히 결여된 조사분석자료를 작성ㆍ공표해서는 안 된다. 또한 조사분석의 독립성을 확보하기 위한 내부통제 절차도 요구된다. 반면 핀플루언서가 독립적으로 제공하는 투자정보나 의견에는 이러한 사전적 검증과 내부통제 절차가 적용되지 않는다. 금융투자회사의 조사분석자료와 동일한 수준의 의무를 요구하기는 어렵지만, 핀플루언서의 영향력과 소셜미디어를 통한 정보의 빠른 확산 가능성을 고려할 때 정보의 신뢰성과 이해상충을 사전에 관리하는 장치가 별도로 마련되어 있지 않다는 점은 투자자 보호 측면에서 위험요인이 될 수 있다.
실제로 핀플루언서와 관련한 불공정거래행위와 투자자 피해 우려는 이미 시장에서 나타나고 있다. 특정 종목을 보유한 상태에서 이를 추천한 뒤 매도하는 선행매매, 공개 콘텐츠를 통해 투자자를 유료 리딩방이나 별도 커뮤니티로 이동시킨 후 무인가 개별 투자자문 등 위법행위로 이어지는 경우, 허위ㆍ과장된 정보를 이용하여 투자판단을 유도하는 사례 등이 대표적이다. 이러한 행위가 자본시장법상 불공정거래나 무인가 투자자문에 해당할 때는 현행 규제를 통해 사후적으로 제재할 수 있다.
그러나 소셜미디어를 통한 투자정보 유통이 일상화되는 상황에서는 위법행위 발생 이후의 사후적 제재만으로 투자자 보호와 건전한 투자정보 유통질서를 확보하는 데 한계가 있을 수 있다. 개인투자자의 시장 참여와 핀플루언서의 영향력이 함께 확대되고 있는 만큼, 최소한의 사전적 안전장치와 함께 투자정보 제공자 및 이용자를 대상으로 한 교육을 강화할 필요가 있다.
Ⅲ. 투자판단 과정에서 핀플루언서 의존 실태
2024년 한국금융소비자보호재단은 매년 실시하는 펀드투자자조사 중 중점조사로 핀플루언서 콘텐츠 이용 현황에 대한 설문을 진행하였다.3) 본 장에서는 중점조사 문항을 토대로 핀플루언서 콘텐츠를 시청하는 동기와 추천 상품 투자 경험, 피해 경험 등을 살펴본다.
1. 핀플루언서 콘텐츠 이용 현황
전체 2,500명의 설문 응답자 중 핀플루언서의 콘텐츠를 본 적이 있다고 응답한 사람은 전체의 43.9%인 1,098명으로 나타났다.4) 특히 콘텐츠 시청이 전 연령층에 확산되어 있는 것으로 조사되었다. 25~34세의 시청 경험 비율은 51.6%로 가장 높았는데, 가장 낮은 45~54세도 시청 경험 비율이 39.3%로 그 격차가 크지 않았다.
반면 핀플루언서의 채널을 구독하거나 핀플루언서가 추천한 상품에 투자하는 등 적극적인 이용 행태는 저연령층에 집중되어 있는 것으로 조사되었다. 핀플루언서 채널 구독은 25~34세에서 23.5%로 가장 높았고, 35~44세는 13.2%, 45~54세 10.4%, 55~64세 5.1%로 연령이 높아질수록 낮아지는 추이를 보였다. 핀플루언서가 추천한 상품에 투자한 경험도 마찬가지로 25~34세에서 14.0%로 가장 높게 나타났으며, 55~64세에서 5.3%로 가장 낮게 나타났다.
핀플루언서 콘텐츠는 주로 금융정보를 습득하기 위한 목적으로 이용되는 것으로 나타났다. 핀플루언서 콘텐츠를 구독하는 주된 목적으로는 ‘유용한 금융정보 습득’이 49.1%로 가장 높았으며, ‘최신 경제ㆍ금융 소식 습득’이 47.8%, ‘어려운 금융용어를 쉽게 설명해주기 때문’이 34.9%로 조사되었다. 반면 핀플루언서를 구독하지 않거나 구독을 취소한 이유로는 콘텐츠에 대한 신뢰성 문제가 가장 크게 나타났다. ‘핀플루언서를 신뢰하지 않기 때문’이라는 응답이 42.9%로 가장 높았으며, ‘홍보 및 마케팅 성격이 강하기 때문’이라는 응답이 33.2%로 뒤를 이었다. 한편 ‘구독하지 않아도 콘텐츠를 이용할 수 있기 때문’이라는 응답도 24.3%를 차지하였다. 이는 채널 구독 여부만으로 핀플루언서 콘텐츠의 실제 이용 정도를 판단하기 어려우며, 구독하지 않은 상태에서도 콘텐츠를 소비하는 이용자가 상당수 존재할 수 있음을 시사한다.
핀플루언서의 정보 제공 기능이 실제 금융 이해력을 높이는지 살펴보기 위해 핀플루언서 콘텐츠 시청 경험이 있는 집단과 경험이 없는 집단의 금융이해력 점수를 비교하였다.5) 그 결과 시청 경험이 있는 집단의 금융이해력은 6.053로 시청 경험이 없는 집단(4.290)에 비해 높게 나타났다.6) 다만 금융에 대한 관심이 높을수록 적극적으로 관련 정보를 탐색하는 과정에서 핀플루언서 콘텐츠를 접할 가능성이 있으므로 이러한 차이를 핀플루언서 콘텐츠 시청의 효과로 인과적으로 해석하는 데에는 주의가 필요하다.
2. 핀플루언서 추천 상품 투자 경험
핀플루언서 콘텐츠를 시청한 경험이 있는 응답자 중 20.8%(228명)는 핀플루언서가 추천한 상품에 투자한 경험이 있다고 응답하였다. 투자 대상은 주식이 75.4%로 가장 높은 비중을 차지했으며, 펀드(29.4%), 가상자산(14.9%), 채권(11.0%), 파생상품(3.5%)이 뒤를 이었다(<그림 Ⅲ-1> 참고). 투자금액은 300만원 미만의 소액 투자 비중이 45.6%로 가장 높았으나, 1천만원 이상을 투자한 경우도 20.6%를 차지하였다.
홍규리 외(2025)는 본 보고서와 동일한 자료를 이용하여 핀플루언서 추천 상품 투자에 영향을 미치는 금융소비자의 특성을 분석하였다. 연구에 따르면 연령과 소득이 낮을수록, 금융이해력은 높을수록 투자가 증가했다. 투자성향에 관해서는 안정형은 위험 중립형에 비해 추천상품에 투자하는 경향이 낮게 나타났다.
핀플루언서가 추천한 상품에 투자할 당시 별도의 정보탐색 과정을 거치지 않았다는 응답은 17.1%(39명)로 나타났다. 핀플루언서가 제공하는 정보는 전문성이 보장되지 않을 수 있고 보수관계나 자기보유 등 이해상충 가능성도 존재한다는 점에서, 다른 정보원을 통한 확인 없이 핀플루언서의 정보에만 의존하여 투자하는 집단은 투자자 피해에 상대적으로 취약할 가능성이 있다.
3. 핀플루언서에 의한 피해 인식
핀플루언서의 잘못된 정보 제공이나 시세조종 등으로 피해를 입었다고 인식한 응답자는 콘텐츠 시청자 1,098명 중 115명(10.5%)으로 나타났다. 다만 본 조사에서 측정한 피해는 응답자의 주관적인 인식에 기반한다는 점에 유의할 필요가 있다. 응답자가 핀플루언서의 시세조종이나 선행매매와 같은 위법행위뿐 아니라 전망의 실패나 시장 상황 변화에 따른 단순 투자손실까지 핀플루언서로 인한 피해로 인식했을 가능성이 있는 반면, 실제 피해가 발생했음에도 이를 인지하지 못했을 가능성도 존재한다.7) 따라서 이러한 수치를 실제 피해 발생률로 해석하기는 어렵다. 그럼에도 콘텐츠 시청자의 약 10명 중 1명이 핀플루언서로 인해 피해를 입었다고 인식하고 있다는 점은 주목할 필요가 있다.
피해를 인식한 이후에도 핀플루언서 추천상품에 대한 투자 의향은 상당 부분 유지되는 것으로 나타났다. 피해를 입었다고 인식한 응답자 115명 중 51.3%(59명)는 향후에도 핀플루언서가 추천한 상품에 투자할 의향이 있다고 응답하여, 피해 인식이 반드시 핀플루언서 추천상품에 대한 투자 중단으로 이어지는 것은 아니었다. 다만 설문문항만으로는 동일한 핀플루언서의 추천을 계속 이용하려는 것인지, 다른 핀플루언서로 정보원을 변경하려는 것인지는 확인하기 어렵다. 한편 재투자 의향이 있는 집단의 손실감내율은 21.3%로 재투자 의향이 없는 집단의 14.4%보다 높게 나타났다. 이는 피해를 인식한 이후에도 재투자 의향을 보이는 집단에서 상대적으로 높은 위험감수성향이 함께 나타나고 있음을 보여주며, 일부 투자자가 핀플루언서 관련 투자위험에 반복적으로 노출될 가능성에 유의할 필요가 있음을 시사한다.
Ⅳ. 핀플루언서 규제의 유형과 해외 사례
해외 주요국은 핀플루언서를 별도의 규제업종으로 신설하기보다는 기존 금융규제의 적용범위를 명확히 하고, 국가별 시장환경에 따라 추가적인 정책수단을 결합하는 방식으로 대응하고 있다. 금융회사가 핀플루언서를 활용하여 금융상품을 광고하는 것에 대해서는 비교적 공통된 접근이 이루어지고 있다. 반면, 금융회사와 관계없이 독립적으로 투자정보나 의견을 제공하는 부분에 대해서는 국가별로 규율 방식에 차이가 나타난다. 이하에서는 국제적인 규율 방향을 제시하는 IOSCO를 시작으로, 영국, 호주, 프랑스, 미국, 대만의 사례를 살펴본다.
1. IOSCO
IOSCO는 핀플루언서의 순기능을 활용하면서 투자자 피해를 줄이기 위해 규제당국, 시장중개기관 및 핀플루언서가 고려할 수 있는 모범관행(good practices)과 개인투자자를 위한 행동지침을 제시하였다. 이러한 권고는 핀플루언서 활동의 투명성과 책임성을 높이고, 이해상충을 적절히 관리하는 한편 사기ㆍ시장조작 등 불건전 행위를 효과적으로 감시ㆍ억제함으로써 개인투자자를 보호하는 데 목적이 있다.
규제당국에 대해서는 우선 핀플루언서의 활동을 그 실질에 따라 기존 금융규제 체계 내에서 규율할 것을 권고하였다. 투자자문 등 현행 규제의 적용 대상이 되는 활동에는 기존의 인가ㆍ행위규제를 적용하고, 핀플루언서에게 어떠한 활동이 규제 대상이며 언제 인가가 필요한지를 명확히 안내할 필요가 있다는 것이다. 기존 규제체계로 포섭하기 어려운 활동에 대해서는 필요한 경우 규제 범위를 보완하는 한편, 데이터 분석과 소셜미디어 모니터링 등을 활용하여 무인가 영업, 사기 및 시장조작 등을 감시하고, 위법행위에 대한 제재와 투자자 교육을 강화할 것을 제안하였다.
시장중개기관에 대해서는 핀플루언서 활용 과정에서의 책임과 내부통제를 강화할 것을 권고하였다. 우선 핀플루언서를 선정할 때 자격, 교육ㆍ훈련 이력, 커뮤니케이션 방식, 주요 이용자층 및 과거 콘텐츠 등을 검토하고, 선정 이후에도 지속적으로 활동을 모니터링할 필요가 있다. 또한 핀플루언서와의 계약을 통해 준수해야 할 규칙과 의무를 명확히 하고, 관련 활동을 상시 점검할 수 있는 위험관리 체계를 마련할 것을 제안하였다. 아울러 핀플루언서가 투자자문 자격 보유 여부를 명확히 고지하도록 하고, 보수ㆍ인센티브 등 이해상충을 식별ㆍ관리ㆍ공개하는 한편, 관련 법규에 대한 교육을 제공할 필요가 있다고 보았다. 특히 가상자산, 레버리지 상품 등 위험이 높거나 구조가 복잡한 금융상품을 개인투자자에게 홍보할 때는 보다 신중할 것을 권고하였다.
핀플루언서에 대해서는 잠재적으로 위험이 높거나 구조가 복잡한 금융상품을 개인투자자에게 홍보하는 데 신중할 것을 권고하였다. 금융상품이나 서비스를 홍보할 때에는 자신이 투자자문 자격을 보유하고 있는지 명확히 밝히고, 광고ㆍ추천에 따른 보수나 인센티브 등 이해상충 가능성을 구체적이고 명확하게 공개할 필요가 있다. 아울러 자신의 활동에 적용되는 규제를 충분히 숙지하고 필요한 교육이나 자문을 받는 한편, 콘텐츠는 이해하기 쉬운 표현을 사용하여 정확하고 객관적이며 균형 있게 제공하고, 투자자의 감정이나 비현실적인 기대를 자극하여 과도한 위험을 감수하도록 유도하지 않아야 한다.
개인투자자에게는 핀플루언서의 팔로워 수나 높은 평가를 신뢰성의 지표로 과도하게 받아들이지 말고, 투자 결정 전에 자격ㆍ등록 여부와 이해상충 가능성, 과거 민원이나 분쟁 등을 확인할 것을 권고하였다. 또한 핀플루언서의 조언은 개인별 재무상황을 고려하지 않은 일반적인 정보일 수 있다는 점을 인식하고, 고수익ㆍ저위험을 약속하거나 FOMO 등 감정에 호소하는 권유에 유의할 필요가 있다. 무엇보다 특정 핀플루언서의 정보에만 의존하지 않고 여러 신뢰할 수 있는 정보원을 통해 내용을 교차 확인하며, 자신의 투자목적과 위험감수능력을 고려해 독립적으로 판단하고, 허위ㆍ기만적 행위를 발견한 경우 감독당국에 신고할 것을 제안하였다.
2. 영국
영국은 소셜미디어상에서 이루어지는 금융 광고 행위를 기존의 금융프로모션(financial promotion) 규제에 포섭하고 있다. FSMA(Financial Services and Markets Act 2000) 제21조에 따라 투자활동에 참여하도록 권유하거나 유인(invitation or inducement)하는 커뮤니케이션은 금융프로모션에 해당하며, 인가받지 않은 자는 영국 금융행위감독청(FCA) 인가업자의 승인 없이 금융프로모션을 할 수 없고, 위반 시 형사처벌의 대상이 될 수 있다. FCA는 2024년 3월 소셜미디어 금융프로모션에 관한 최종 가이드라인(FG24/1: Finalised guidance on financial promotions on social media)을 발표하면서, 해당 규제가 인플루언서 및 제휴마케터 등에도 적용됨을 명확히 하였다(FCA, 2024b). 특히 금융회사와 직접적인 계약이나 보수관계가 없더라도 콘텐츠를 통해 플랫폼 광고수익을 얻거나 유료 투자교육ㆍ채팅방 등 자신의 사업으로 이용자를 유도할 때는 금융프로모션 규제의 적용대상이 될 수 있다. 모든 소셜미디어 금융프로모션은 매체와 형식에 관계없이 공정하고 명확하며 오해의 소지가 없어야 하며, 상품의 편익뿐 아니라 관련 위험도 균형 있게 제시해야 한다.
금융회사와 관계없이 투자정보를 제공하는 독립적인 핀플루언서에 대해서도 기존의 시장남용 규제가 적용된다. UK MAR(Market Abuse Regulation) 제20조는 투자추천(investment recommendation) 또는 투자전략을 추천ㆍ제안하는 정보를 작성하거나 유포하는 모든 자에게 해당 정보를 객관적으로 제시하고 관련 금융상품에 대한 이해관계 또는 이해상충을 공개하도록 요구한다. FCA는 가이드라인을 통해 이러한 의무가 소셜미디어에서 투자추천을 제공하는 인플루언서에게도 적용될 수 있음을 명시하고 있으며, 반복적으로 투자결정을 제안하면서 스스로 금융 분야의 전문성과 경험을 보유한 것으로 제시할 때는 상세한 공시의무가 적용될 수 있다고 설명한다.
FCA는 핀플루언서의 불법행위 단속과 제재에 적극적이다. FCA는 2024년 불법 금융프로모션이 의심되는 핀플루언서 20명을 형사권한에 따라 피의자 신문(interview under caution)하고 38개 핀플루언서 소셜미디어 계정에 경고를 발령하였다(FCA, 2024a). 이어 2025년 6월에는 호주ㆍ캐나다ㆍ홍콩ㆍ이탈리아 등 9개 규제당국과 함께 불법 핀플루언서에 대한 국제 공동단속을 실시하여 영국에서 3명을 체포하고, 7건의 중지 요구서(cease-and-desist letters)와 50건의 경고를 발령했다(FCA, 2025). 다만 현재까지 확인되는 FCA의 주요 제재사례는 불법 금융프로모션 활동에 집중되어 있으며, 핀플루언서의 투자추천 활동과 관련한 UK MAR상 의무 위반 제재 사례는 찾아보기 어렵다.
한편 FCA는 핀플루언서를 대상으로 한 교육에도 힘쓰고 있다. 2023년에는 영국 광고 규제기관인 ASA와 공동으로 핀플루언서 교육 캠페인을 실시하여, 금융상품 광고 과정에서 행해질 수 있는 불법행위 및 핀플루언서가 확인해야 하는 점들을 정리해 배포하였다(FCA, 2023). 또한 핀플루언서와 에이전트들을 대상으로 공개 라운드테이블을 추진하여 적극적인 교육활동을 펼쳤다. 2026년에는 FCA의 주도로 ‘집중 행동 주간(week of action)’을 가졌는데, 전 세계 17개 규제당국이 참여하였으며, 불법행위에 대한 제재, 소비자 인식 제고 캠페인, 책임 있는 활동을 희망하는 핀플루언서를 위한 교육 프로그램 등이 함께 실시되었다(FCA, 2026). 또한 FCA는 요주의 명단(warning list)에 불법활동으로 경고를 받은 핀플루언서의 이름과 계정을 공개해, 투자자 피해를 예방할 수 있도록 관리하고 있다.
3. 호주
호주는 소셜미디어에서 이루어지는 활동이 기존 「Corporations Act 2001」상 금융상품 자문(financial product advice)이나 금융서비스 제공에 해당하는지를 기준으로 핀플루언서를 규율한다. 호주 증권투자위원회(ASIC)는 2022년 3월 핀플루언서와 이들을 활용하는 금융회사를 대상으로 안내자료(Discussing financial products and services online, Information sheet 269(INFO 269))를 발표하면서 적용 기준을 구체화하였다. 금융상품 자문은 금융상품에 관한 의사결정에 영향을 미치기 위한, 또는 합리적으로 보아 영향을 미치려는 것으로 볼 수 있는 추천이나 의견의 제시를 포함한다. 금융상품의 객관적 특징이나 조건을 단순히 설명하는 사실정보는 금융상품 자문에 해당하지 않을 수 있지만, 해당 정보를 특정 상품의 매수ㆍ매도를 권하는 방식으로 제시하거나 자신의 의견을 덧붙일 때는 금융상품 자문으로 판단될 수 있다. 특히 핀플루언서가 금융상품을 언급하는 대가로 금전 등 혜택을 받은 경우에는, 투자결정에 영향을 미치려는 의도가 인정될 가능성이 높다. 또한 ASIC는 핀플루언서를 활용하는 금융회사의 감독책임을 함께 규율한다. INFO 269는 인가업자가 핀플루언서를 활용하는 경우 해당 핀플루언서에 대한 실사(due diligence), 적절한 위험관리 및 모니터링 체계, 충분한 준법감시 자원 등을 갖출 필요가 있다고 안내한다(ASIC, 2022).
또한 호주는 핀플루언서 개인의 무인가 금융서비스 제공을 적극적으로 제재하고 있다. 대표적으로 호주 연방법원은 트위터와 인스타그램에서 ASX 상장주식에 대한 의견과 추천을 제공하고, 유료 교육ㆍ세미나 및 디스코드(Discord) 비공개 투자 커뮤니티를 운영한 핀플루언서의 활동이 일회적인 의견 제시가 아니라 지속적ㆍ체계적인 사업의 일부에 해당한다고 판단하였다. 이는 면허 없이 금융서비스업을 영위한 것으로 회사법 위반에 해당하며, 향후 면허 없이 유료 투자 커뮤니티를 운영하거나 금융서비스업을 영위하는 행위를 영구적으로 금지하였다. 특히 법원은 게시물에 명시적으로 ‘매수’를 권유하는 표현이 없더라도 특정 종목을 긍정적으로 제시하는 방식으로 투자자의 의사결정에 영향을 미칠 수 있다면 금융상품 자문에 해당할 수 있다고 보았다(ASIC, 2023).
선제적 감독차원에서 ASIC는 2025년과 2026년 국제 공동단속을 통해 고위험 금융상품을 홍보하거나 무인가 금융자문을 제공한 것으로 의심되는 핀플루언서들에게 경고통지를 발송하였다(ASIC, 2026). 통지 이후 일부 핀플루언서는 인가 금융회사의 승인대리인(authorised representative)으로 편입되었고, 일부는 관련 콘텐츠를 수정하거나 호주 투자자를 대상으로 한 활동을 중단하였다. 또한 INFO 269 발표 이후 무인가 핀플루언서의 금융상품 홍보 게시물이 감소하고, 상당수 핀플루언서가 콘텐츠를 수정하거나 인가체계 내로 편입되는 등 시장행태에도 변화가 나타났다고 평가된다(ASIC, 2025).
4. 프랑스
프랑스에서는 2023년 6월 소셜미디어상 인플루언서의 광고행위를 규율하는 법을 제정하였다(Loi n° 2023-451). 이 법은 모든 분야의 인플루언서에게 적용되며, 특히 인플루언서의 고위험 금융계약의 홍보를 금지한다. 가상자산의 경우에는 MiCA에 따라 인가 또는 허가를 받은 사업자가 제공하는 서비스 등을 제외하고는 인플루언서에 의한 홍보가 제한된다. 또한 광고 목적의 게시물은 그 목적이 명확하고 이해하기 쉽게 설명되거나 표기되어야 한다.
법적 규제와는 별도로 프랑스에서는 핀플루언서 인증ㆍ교육제도를 운영하고 있다. 광고자율규제기구인 ARPP는 2021년부터 「책임 있는 인플루언서 인증(Certificat de l’Influence Responsable)」을 운영해왔으며, 금융시장청(AMF)과 공동으로 2023년 금융 분야에 특화된 ‘Publicité financière’ 모듈을 추가하였다. 동 인증은 법률상 영업허가나 의무자격이 아니라 자발적 인증이며, 금융 모듈을 취득하기 위해서는 먼저 일반 인플루언서 인증을 취득하고 금융 분야 25개 문항에서 75% 이상을 맞혀야 한다. 교육 내용에는 주식ㆍ채권ㆍETFㆍ펀드ㆍ파생상품 등 금융상품, 투자자문ㆍ포트폴리오 관리 등 금융서비스, 투자추천과 트레이딩, 금융사업자의 인가 여부를 확인하는 방법, 가상자산, 크라우드펀딩, 홍보가 금지되는 고위험 상품 등이 포함된다. ARPP는 인증자 명단을 공개하고 인증 이후에도 준수 여부를 관리하며, 관련 소비자법이나 ARPP 규칙을 위반하는 경우 인증을 철회할 수 있다. AMF 역시 금융회사가 핀플루언서를 활용할 때 ARPP의 금융 인증을 취득한 인플루언서를 활용할 것을 적극 권고하고 있다(AMF, 2023). 2025년에는 MiCA 시행을 반영하여 가상자산 관련 교육내용도 개편하였다(AMF, 2025b). 2026년 4월 기준 금융 분야 인증 모듈을 이수한 인플루언서는 121명이다.
한편 인증제도가 자율규제라고 해서 프랑스가 핀플루언서의 위법행위를 교육이나 시장규율에만 맡기는 것은 아니다. AMF는 소셜미디어를 지속적으로 모니터링하며, 위법 가능성이 높은 사례를 소비자보호ㆍ경쟁당국인 DGCCRF에 전달하여 직접적인 조사와 제재로 연계하고 있다. AMF의 신고를 바탕으로 DGCCRF는 2024~2025년 약 20명의 인플루언서에게 프랑스에서 허가받지 않은 사업자의 투자상품ㆍ서비스, 특히 가상자산 관련 상품을 팔로워에게 홍보하는 행위를 중단하도록 명령하였다(AMF, 2025a). AMF는 이와 함께 무인가 가상자산 사업자나 규제대상 금융계약의 소셜미디어 홍보를 탐지하고, 관련 업체를 블랙리스트에 올리거나 사이트 차단을 요청하고 위반 인플루언서를 DGCCRF에 통보하는 것을 감독과제로 설정하고 있다(AMF, 2025c).
또한 프랑스는 독립적으로 투자 콘텐츠를 제공하는 사람의 투자추천 활동도 별개의 금융규제로 포섭한다. EU MAR에 따라 소셜미디어에서 대중에게 특정 상장주식의 현재 또는 미래 가격 등에 관한 의견을 제시하는 행위가 투자추천에 해당할 수 있으며, 이 경우 추천자의 신원, 정보출처, 이해상충 등을 투명하게 공개해야 한다. AMF는 이미 2021년부터 이러한 의무가 소셜미디어상의 투자추천에도 적용된다고 안내하고 있으며(AMF, 2021), 2026년에는 ESMA와 함께 핀플루언서를 위한 별도의 안내자료를 발간하여 보수ㆍ혜택의 공개, 위험과 편익의 균형 있는 제시, 금융사업자 인가 여부 확인, 투자자문과 투자추천의 구분 등을 다시 안내하였다(AMF, 2026).
5. 미국
미국은 핀플루언서를 별도의 규제대상으로 두기보다는 핀플루언서 본인이 수행하는 행위의 성격에 따라 기존 증권법을 적용하고 있다. 증권을 유상으로 홍보하면서 보수관계를 공개하지 않으면, 증권법(Securities Act) 제17조(b)의 유상추천(anti-touting) 규제가 적용되며, 허위ㆍ기만적 정보를 이용한 시세조종 등에는 증권법 및 증권거래법상 사기ㆍ시장조작 금지 규정이 적용된다. 또한 보수를 받고 업으로 증권에 관한 조언을 제공하는 경우에는 투자자문업법(Advisers Act)의 적용대상이 될 수 있다. 실제로 SEC는 2022년 트위터(Twitter)와 디스코드에서 특정 종목을 추천한 뒤 보유주식을 매도하는 방식으로 약 1억달러의 부당이득을 취한 혐의로 8명의 소셜미디어 인플루언서를 제소하였으며(SEC, 2022a), 같은 해 Kim Kardashian에 대해서도 증권에 해당하는 가상자산을 홍보하면서 25만달러의 보수를 받은 사실을 공개하지 않은 혐의로 제재하였다(SEC, 2022b).
증권회사나 투자자문회사 등 금융회사가 핀플루언서를 마케팅이나 고객유치에 활용하는 경우에는 해당 금융회사에 핀플루언서의 콘텐츠를 관리ㆍ감독할 책임이 있다. SEC는 2023년 등록 투자자문회사인 Fundrise Advisors가 200명 이상의 소셜미디어 인플루언서와 온라인 콘텐츠 제작자에게 고객 유치 대가로 보수를 지급하면서 필요한 보수관계 등을 투자자에게 제대로 공시하지 않은 데 대해 25만달러의 제재금을 부과하였다(SEC, 2023). 브로커딜러에 대해서는 FINRA의 대고객 커뮤니케이션(Rule 2210), 감독(Rule 3110), 기록보존(Rule 4511), 보고의무(Rule 4530) 등 기존 규정이 적용된다. 2024년 M1 Finance는 약 1,700명의 인플루언서를 활용하면서 이들이 제작한 과장ㆍ오인 가능성이 있는 콘텐츠를 적절히 사전 심사ㆍ감독ㆍ보존하지 않은 데 대해 85만달러의 제재금을 부과받았으며, 이는 FINRA 최초의 소셜미디어 인플루언서 관련 공식 제재였다(FINRA, 2024). 이후 발간한 보고서에서도 FINRA의 규정은 기술 중립적(technology neutral)이며 핀플루언서가 금융회사를 대신하여 작성한 콘텐츠 역시 기존의 사전심사ㆍ감독 및 기록보존 등 주요 감독사항을 따라야 한다고 명시한다(FINRA, 2025).
6. 대만
대만은 유상으로 증권투자 분석ㆍ의견ㆍ추천을 제공하는 행위를 증권투자자문업의 범위에 폭넓게 포함하고 있다. 증권투자신탁 및 투자자문법(證券投資信託及顧問法) 제4조에 따르면 증권 또는 관련 금융상품의 투자ㆍ거래에 관한 분석, 의견 또는 추천을 제공하고 고객 또는 제3자로부터 직ㆍ간접적으로 보수를 받는 행위는 증권투자자문에 해당하며, 이를 업으로 영위하기 위해서는 대만 금융감독위원회(FSC)의 허가를 받은 증권투자자문회사여야 한다. FSC의 허가 없이 증권투자자문업을 영위하면 동법 제107조에 따라 5년 이하의 징역과 NT$100만~5,000만의 벌금이 부과될 수 있다. 금융회사가 핀플루언서를 광고에 활용하는 경우에는 자율규제기구인 투신투고공회(投信投顧公會)의 관련 행위 규범이 적용된다.
대만의 보다 특징적인 변화는 온라인 투자광고에 대한 플랫폼의 책임을 법률상 직접 규정한 것이다. 2023년 6월 SITC Act에 제70조의1과 제113조의1을 신설하여, 증권투자신탁업자ㆍ투자자문업자가 아닌 자가 증권투자 관련 광고나 고객유치를 하는 경우 허가받은 사업자로 오인하게 하는 광고, 투자분석과 함께 고객을 유치하거나 투자자문을 유도하는 행위, 수익보장 또는 손실부담을 표방하는 행위, 과거 수익률이나 이용후기 등을 이용해 수익성을 오인하게 하는 행위, 유명인의 이름을 도용하여 투자를 유인하는 행위 등을 금지하였다. 이는 단순히 무인가 투자자문업자를 처벌하는 것을 넘어, 그들의 광고가 투자자에게 도달하는 온라인 유통경로 자체를 규율하는 방향으로 규제를 확대한 것으로 볼 수 있다.
특히 인터넷 플랫폼, 앱서비스 사업자 및 기타 온라인 미디어 사업자가 무인가자의 증권투자ㆍ고객유치 광고를 게재할 때에는 광고의 의뢰자와 광고비 출자자 등 관련 정보를 표시해야 하고, 위법한 광고를 게재해서는 안 된다. 광고 게재 후 위법 사실을 알게 된 경우에도 스스로 또는 사법경찰의 통지를 받은 기한 내에 해당 광고를 삭제하거나 열람을 제한하고 송출을 중단하는 등의 조치를 취해야 한다. 더욱이 위법 광고에 따라 투자자에게 손해가 발생한 때에는, 플랫폼은 광고 의뢰자 및 광고비 출자자와 함께 연대손해배상책임을 질 수 있다. 삭제통지 등을 기한 내 이행하지 않으면 NT$12만~60만의 과태료가 부과되고, 시정하지 않는 경우 최초 과태료의 2~5배에 해당하는 과태료가 반복적으로 부과될 수 있다.
이와 함께 대만은 2024년 사기범죄위해방지조례(詐欺犯罪危害防制條例)를 제정하여, 앞서 증권투자 광고에 대해 도입한 플랫폼 책임을 투자사기를 포함한 온라인 사기광고 전반으로 확대ㆍ강화하였다. 동 조례는 일정 규모 이상의 온라인 광고 플랫폼 사업자에게 광고 의뢰자와 광고비 출자자의 신원 확인 및 관련 정보 공개, 사기방지계획 수립과 투명성 보고, 사기광고의 삭제ㆍ접근제한ㆍ송출중단 등의 의무를 부과한다. 관계당국으로부터 사기 또는 사기와 중대하게 관련된 광고라는 통지를 받은 때에는 원칙적으로 24시간 이내에 필요한 조치를 취해야 한다. 이에 2024년 9월 Google, LINE, Meta, TikTok 등 4개 사업자가 운영하는 6개 플랫폼이 동 조례상 일정 규모 이상의 온라인 광고 플랫폼으로 지정되었고(MODA, 2024), 2025년 9월 Meta의 Threads가 추가 지정되었다(MODA, 2025).
7. 소결
해외 사례를 종합하면, 주요국은 핀플루언서를 별도의 금융업종으로 신설하기보다 핀플루언서가 수행하는 행위의 실질에 따라 기존 금융규제를 적용하는 방식을 공통적으로 취하고 있다. 투자자문이나 금융상품 홍보에 해당하는 경우 기존 인허가 및 행위규제를 적용하고, 금융회사가 핀플루언서를 활용하는 때에는 해당 금융회사에 콘텐츠의 적정성 및 관리ㆍ감독 책임을 부과한다. IOSCO 역시 핀플루언서라는 주체 자체보다 실제 활동이 기존 금융규제의 적용대상인지 여부를 판단하고, 규제 대상 행위와 인가 필요 여부를 명확히 안내할 것을 권고한다.
반면 금융회사와 관계없이 독립적으로 투자정보나 의견을 제공하는 핀플루언서에 대해서는 국가별 접근에 차이가 나타난다. 영국은 금융프로모션 규제와 투자추천 관련 이해상충 공시를 중심으로 규율하고, 호주는 투자자의 의사결정에 영향을 미치는 의견ㆍ추천을 금융상품 자문의 범위에 폭넓게 포함하여 무인가 금융서비스 제공에 적극 대응하고 있다. 프랑스는 법적 규제와 자발적 인증ㆍ교육을 병행하며, 미국은 유상추천, 사기ㆍ시장조작, 투자자문 등 기존 증권법을 행위별로 적용하고 있다. 대만은 무인가 투자광고의 유통과정에서 온라인 플랫폼에 직접적인 관리책임을 부과한다는 점에서 특징적이다.
Ⅴ. 시사점
앞선 분석을 종합하면, 핀플루언서는 금융정보의 접근성을 높이고 투자자가 보다 쉽게 정보를 이해할 수 있도록 한다는 장점이 있는 한편, 일부 투자자에게는 실제 투자판단에 상당한 영향을 미치는 정보원으로 기능하고 있다. 설문조사에서는 핀플루언서 콘텐츠 시청자의 20.8%가 추천상품에 투자한 경험이 있었으며, 추천상품 투자자의 17.1%는 별도의 정보탐색 없이 핀플루언서의 정보에 의존한 것으로 나타났다. 또한 시청자의 10.5%가 핀플루언서로 인해 피해를 입었다고 인식하였고, 이 가운데 절반 이상은 향후에도 핀플루언서 추천상품에 투자할 의향이 있다고 응답하였다. 이는 핀플루언서가 투자정보 제공자로서 갖는 긍정적 기능을 유지하면서도, 투자자의 의사결정에 미치는 영향에 상응하는 보호장치를 마련할 필요가 있음을 보여준다.
국내에서도 핀플루언서의 활동에 기존 금융규제가 적용되는 영역은 존재한다. 금융회사가 핀플루언서를 활용하여 금융상품이나 서비스를 홍보하는 때에는 금융광고 규제가 적용되며, 개별화된 투자조언을 영업으로 제공하는 때에는 투자자문업 규율의 대상이 된다. 또한 허위정보를 이용한 시세조종이나 부정거래 등 불공정거래행위에 대해서는 행위주체가 핀플루언서인지 여부와 관계없이 자본시장법상 규제가 적용된다. 반면 금융회사와 관계없이 불특정 다수를 대상으로 투자정보나 특정 종목에 대한 의견ㆍ추천을 제공하면서 이용자로부터 직접적인 대가를 받지 않는 때에는 투자자문업자나 유사투자자문업자에게 적용되는 사전적인 영업행위 규제가 적용되지 않는다. 특정 종목의 보유 여부나 경제적 이해관계, 정보의 근거와 신뢰성 등을 정보 제공 단계에서 확인ㆍ관리하도록 하는 장치는 사실상 부재하다.
해외에서도 이러한 영역을 별도의 핀플루언서 업종으로 규제하기보다는 기존 규제의 적용범위를 명확히 하고, 이해상충 공시, 감독ㆍ제재, 교육 및 플랫폼의 역할 등 보완수단을 결합하는 방식으로 대응하고 있다. 이에 국내에서도 핀플루언서라는 새롭게 등장한 정보제공원을 별도의 규제대상으로 설정하기보다는 ① 현행 규제의 적용과 감독ㆍ제재를 강화할 영역, ② 기존 규제만으로 관리하기 어려워 새로운 사전적 의무가 필요한 영역, ③ 직접적인 규제보다 교육과 정보제공을 통해 대응할 영역을 구분하여 제도개선 방향을 검토할 필요가 있다.
첫째, 현행 규제로 이미 금지되는 행위에 대해서는 규제의 적용범위를 명확히 하고 감독과 제재의 실효성을 높일 필요가 있다. 핀플루언서라는 명칭 자체가 아니라 실제 수행하는 행위가 투자자문, 무인가 영업 또는 불공정거래에 해당하는지를 기준으로 판단하는 것이 중요하다. 특정 투자자의 상황에 맞추어 개별적인 투자조언을 지속적으로 제공하는 등 실질적으로 투자자문업에 해당하는 때에는 적법한 등록체계 안으로 편입되도록 하고, 등록 없이 이를 영업으로 수행하는 때에는 적극적으로 감독ㆍ제재할 필요가 있다. 또한 선행매매, 허위정보를 이용한 시세조종ㆍ부정거래 등 현행 자본시장법상 불공정거래에 해당하는 행위에 대해서도 소셜미디어 모니터링 등을 활용한 선제적인 적발 노력을 강화할 필요가 있다.
이와 함께 일반적인 금융정보나 교육, 투자에 관한 의견, 투자추천 및 투자자문 간의 규제상 경계를 구체적으로 제시할 필요가 있다. 영국 FCA와 호주 ASIC처럼 구체적인 사례를 통해 어떠한 행위부터 인허가 또는 별도의 행위규제가 적용되는지 안내하면 핀플루언서의 규제 예측가능성을 높이는 동시에 무인가 영업에 대한 감독의 실효성도 높일 수 있다.
다음으로 현행 인허가 및 불공정거래 규제만으로 충분히 관리하기 어려운 이해상충에 대해서는 일정한 사전적 공시의무를 마련하는 방안을 검토할 필요가 있다. 이와 관련하여 국회에는 투자자문업자 및 유사투자자문업자가 아닌 자가 금융투자상품의 매매를 유인할 목적으로 간행물ㆍ방송 등을 통해 개별성 없는 조언을 반복적으로 하는 경우, 보유한 금융투자상품의 종류와 수량을 공개하도록 하고 이를 위반하면 1년 이하의 징역 또는 3천만원 이하의 벌금에 처하도록 하는 자본시장법 개정안이 발의되어 있다.8) 대가 수취 여부와 관계없이 행위의 성격을 기준으로 규율대상을 정하고 이해상충 정보를 사전에 공개하도록 한다는 점에서 개정안의 기본 방향은 본고의 제언과 유사하다. 다만 공시의 내용과 적용대상의 범위는 재검토할 필요가 있다.
우선 보유 금융투자상품의 종류와 수량까지 공개하도록 하는 것은 헌법상 사생활의 비밀과 자유 및 개인정보 자기결정권을 제한할 소지가 있다. 또한 ‘매매 유인 목적’과 ‘반복적 조언’이라는 요건만으로는 규율대상을 명확히 특정하기 어려워 영업 의도가 없는 일반적인 정보제공자에게까지 적용될 우려가 있다(국회 정무위원회, 2026). Ⅳ장에서 살펴본 해외 사례에서도 이해상충 공시와 관련하여 보유 수량까지 공개하도록 요구하는 경우는 확인되지 않았으며, 국내 금융투자회사의 조사분석자료에서도 해당 종목의 보유 여부를 공시하도록 하고 있다는 점을 고려하면 모든 보유 금융투자상품의 종류와 수량을 상세히 공개하도록 하는 것은 과도할 수 있다. 아울러 구체적인 보유 수량의 공개는 투자자의 모방매매를 유발할 가능성이 있고, 공개 이후의 보유 변동을 적시에 반영하기 어렵다는 점에서 정보의 정확성을 지속적으로 검증하기도 쉽지 않다.
이에 본고는 규율대상을 ‘반복적으로 조언하는 자’와 같은 주체 기준보다는 ‘특정 금융상품에 대한 구체적인 매수ㆍ매도 추천’이라는 행위 기준으로 한정할 것을 제안한다. 공시내용도 ① 해당 금융상품의 보유 여부, ② 발행사ㆍ금융회사와의 광고ㆍ협찬 등 경제적 이해관계의 유무, ③ 투자자문업 등록 또는 유사투자자문업 신고 여부와 해당 정보가 개인별 상황을 고려한 자문이 아닌 일반적인 정보라는 사실을 게시물 내에 명확히 표시하는 수준으로 제한하는 것이 적절하다. 이와 함께 관련 콘텐츠를 게시할 때 사실과 의견을 구분하고 주요 정보의 출처를 제시하도록 하며, 투자위험을 과도하게 축소하거나 비현실적인 수익을 기대하게 하는 표현을 제한하는 등 핀플루언서가 준수해야 할 구체적인 가이드라인을 마련할 필요가 있다.
온라인 플랫폼의 역할도 검토할 필요가 있다. 대만과 같이 플랫폼에 투자자 피해에 대한 포괄적인 연대책임을 부과하는 것은 국내 시장과 규제환경을 고려할 때 신중한 접근이 필요하다. 다만 감독당국이 무인가 투자자문이나 불법 투자광고 등 위법 콘텐츠임을 확인하여 통지하면, 플랫폼이 해당 콘텐츠를 신속히 삭제ㆍ접근제한하고 관련 광고주 또는 게시자 정보를 보존하도록 하는 등 제한적인 관리의무를 부과하는 방안은 검토할 수 있다. 이는 콘텐츠의 적법성을 플랫폼이 자체적으로 판단하도록 요구하기보다, 명백한 위법행위가 확인된 이후의 확산을 차단하는 데 초점을 둘 수 있다.
직접적인 규제를 통해 해결하기 어려운 영역에서는 핀플루언서와 투자자 모두의 정보 활용 역량을 높이는 접근이 필요하다. 핀플루언서는 전문 금융인이 아닌 경우가 많아 자신의 콘텐츠에 어떠한 금융규제가 적용되는지 충분히 인지하지 못할 가능성이 있다. 따라서 감독당국이나 유관기관이 핀플루언서를 대상으로 일반적인 정보제공과 투자추천ㆍ투자자문의 구분, 이해상충 공개, 금융상품 광고, 불공정거래 등에 관한 안내자료와 교육 프로그램을 마련할 필요가 있다. 특히 가상자산이나 고난도 금융투자상품 등 새로운 상품과 서비스가 지속적으로 등장하는 만큼 관련 규제와 위험정보도 정기적으로 업데이트할 필요가 있다.
마지막으로, 핀플루언서에 대한 규율만으로는 온라인 투자정보를 둘러싼 문제에 충분히 대응하기 어렵다. 보다 근본적인 문제는 투자자가 핀플루언서의 추천을 따른다는 사실 자체보다, 온라인에서 유통되는 출처와 전문성이 충분히 검증되지 않은 투자정보를 별도의 확인이나 비판적 검토 없이 투자판단에 활용할 수 있다는 점에 있다. 이러한 정보는 유튜브와 SNS의 핀플루언서뿐 아니라 온라인 커뮤니티, 포털 및 증권사의 종목토론방 등 다양한 경로를 통해 제공되고 있으며, 정보원의 형태 역시 지속적으로 변화하고 있다. 따라서 특정 유형의 핀플루언서만을 규제대상으로 보기보다 개인투자자가 실제로 어떠한 경로를 통해 투자정보를 획득하고, 각 정보원의 신뢰성을 어떻게 판단하며, 해당 정보가 투자판단과 거래행태에 어떠한 영향을 미치는지를 지속적으로 모니터링할 필요가 있다. 특히 여러 온라인 정보원이 상호 결합되거나 특정 정보가 반복적으로 노출되는 과정에서 투자자의 판단이 어떻게 형성되는지에 대해서는 추가적인 연구가 필요하다. 이러한 분석은 향후 온라인 투자환경에 적합한 투자자보호 정책과 금융교육의 방향을 설정하는 데 중요한 기초자료가 될 수 있다.
1) 본 장에서 핀플루언서는 투자자문업자로 등록되거나 유사투자자문업자로 신고하지 않은 자를 지칭한다.
2) 간헐적인 시청자 후원(슈퍼챗, 별풍선 등)은 투자조언의 직접적 대가성이 없다고 판단되는 경우 유사투자자문업자 신고대상에서 제외된다(금융위원회ㆍ금융감독원ㆍ금융투자협회, 2021).
3) 펀드투자자조사는 2007년부터 매년 실시되는 설문조사로, 본고에서 분석한 2024년 설문조사는 2024년 11월 12일부터 29일까지 6대 광역시 및 수도권 신도시에 거주하는 만 25~64세 2,500명을 대상으로 온라인에서 진행되었다. 표본은 성별, 연령, 지역에 따라 비례할당추출되었다. 핀플루언서와 관련해서는 핀플루언서 콘텐츠 구독 여부ㆍ동기, 추천상품 투자 경험 및 손익, 핀플루언서 관련 피해 인식, 규제 필요성 등이 조사되었다.
4) 설문조사는 해당 문항에서 핀플루언서를 “‘Finance(금융)’와 ‘Influencer(인플루언서)’를 합친 말로, 유튜브나 인스타그램, 각종 SNS 등 소셜미디어를 통해 금융 관련 정보를 제공하는 영향력 있는 사람을 의미함”으로 설명하고, 관련 콘텐츠를 본 적이 있는지를 물었다.
5) 금융이해력은 인플레이션, 이자율, 수익률, 세금계산 등 금융 관련 일반지식을 묻는 12개 문항의 정답 수로 측정하였다. 예를 들어 6점은 12개 문항 중 6개 문항에 정답을 응답한 것을 의미한다.
6) 두 집단 간 금융이해력의 차이는 1% 유의수준에서 통계적으로 유의하다.
7) 설문조사에 이용된 실제 문항은 다음과 같다: “귀하는 핀플루언서가 추천한 투자상품에 투자했다가 잘못된 정보, 시세조종 등으로 피해를 입은 경험이 있으십니까?”
8) 자본시장과 금융투자업에 관한 법률 일부개정법률안(김승원 의원 대표발의, 2026. 2. 26, 의안번호 제2217108호)
참고문헌
국회 정무위원회, 2026. 8, 자본시장과 금융투자업에 관한 법률 일부개정법률안(김승원의원 대표발의) 검토보고.
금융위원회ㆍ금융감독원, 2026. 3. 23, 시장 변동성 확대에 편승한 핀플루언서 등의 불공정거래 집중 점검 및 고강도 조사 실시, 보도자료.
금융위원회ㆍ금융감독원ㆍ금융투자협회, 2021. 4, 유사투자자문업자 관리ㆍ감독 강화방안, 보도자료.
김승원 의원 대표발의, 2026. 2. 26, 『자본시장과 금융투자업에 관한 법률 일부개정법률안』, 의안번호 2217108, 국회 의안정보시스템.
홍규리ㆍ김소연ㆍ송명희, 2025, 금융소비자의 핀플루언서를 통한 정보 활용과 투자의사결정에 관한 연구, 『금융소비자연구』 15(3), 113-136.
AMF, 2021, Investment recommendations on social media: The AMF backs ESMA’s reminder.
AMF, 2023, The AMF and the ARPP launch the Responsible Influence Certificate in Finance.
AMF, 2025a, L’AMF et la DGCCRF renforcent leur coopération au service de la protection des épargnants et des consommateurs.
AMF, 2025b, Le certificat de l’influence responsable dans la finance intègre désormais les évolutions liées au règlement européen MiCA.
AMF, 2025c, PrioritÉs d’action et de supervision de l’AMF pour 2025.
AMF, 2026, L’ESMA et l’AMF publient à l’attention des finfluenceurs des conseils pour une promotion responsable sur les réseaux sociaux.
ASIC, 2021, Young People and Money Survey.
ASIC, 2022, Discussing financial products and services online, Information Sheet 269.
ASIC, 2023, Permanent injunctions ordered against social media finfluencer Tyson Scholz.
ASIC, 2025, ASIC cracks down on unlawful finfluencers in global push against misconduct.
ASIC, 2026, ASIC continues finfluencer crackdown alongside global regulators.
CFA, FINRA, 2023, Gen Z and Investing: Social Media, Crypto, FOMO, and Family.
ESMA, 2023, Supervisory briefing on understanding the definition of advice under MiFID II, ESMA35-43-3861.
FCA, 2023, FCA and ASA team up with Sharon Gaffka to warn fin-fluencers of risks of promoting illegal ‘get rich quick’ schemes.
FCA, 2024a, FCA cracks down on illegal finfluencers.
FCA, 2024b, FG24/1: Finalised guidance on financial promotions on social media.
FCA, 2025, FCA leads international crackdown on illegal finfluencers.
FCA, 2026, FCA spearheads global action to stop illegal finfluencers.
FINRA, 2024, FINRA fines M1 finance $850,000 for violations regarding use of social media influencer program.
FINRA, 2025, Social media-influenced investing.
IOSCO, 2025, Finfluencers: Final report, FR/08/2025.
SEC, 2022a, Charges eight social media influencers in $100 million stock manipulation scheme promoted on Discord and Twitter, Press Release No. 2022-221.
SEC, 2022b, U.S. securities and exchange commission, SEC charges Kim Kardashian for unlawfully touting crypto security, Press Release No. 2022-183.
SEC, 2023, SEC charges fundrise advisors, LLC for paying content creators to solicit clients in violation of the cash solicitation rule, Administrative Proceeding.
Taiwan FSC, Securities Investment Trust and Consulting Act.
MODA, 2024, 公告符合一定規模之網路廣告平臺業者名單.
MODA, 2025, 數位發展部新增納管Threads平臺 要求限期完成法遵義務.
Ⅰ. 서언
Ⅱ. 핀플루언서의 특성과 규제상 공백
Ⅲ. 투자판단 과정에서 핀플루언서 의존 실태
1. 핀플루언서 콘텐츠 이용 현황
2. 핀플루언서 추천 상품 투자 경험
3. 핀플루언서에 의한 피해 인식
Ⅳ. 핀플루언서 규제의 유형과 해외 사례
1. IOSCO
2. 영국
3. 호주
4. 프랑스
5. 미국
6. 대만
7. 소결
Ⅴ. 시사점
Ⅱ. 핀플루언서의 특성과 규제상 공백
Ⅲ. 투자판단 과정에서 핀플루언서 의존 실태
1. 핀플루언서 콘텐츠 이용 현황
2. 핀플루언서 추천 상품 투자 경험
3. 핀플루언서에 의한 피해 인식
Ⅳ. 핀플루언서 규제의 유형과 해외 사례
1. IOSCO
2. 영국
3. 호주
4. 프랑스
5. 미국
6. 대만
7. 소결
Ⅴ. 시사점