자본시장연구원의 보고서 자료를 소개합니다.
본 보고서는 2002~2025년 국내 상장기업의 전망공시를 대상으로 활용 현황과 특성 및 자본시장에서의 정보가치를 분석한다. 전망공시는 기업의 미래 실적에 관한 정보를 시장에 직접 제공함으로써 정보비대칭을 완화하고 투자자의 기대 형성에 도움을 줄 수 있는 중요한 정보수단이다. 그러나 국내 상장기업의 전망공시 활용은 2000년대 중반 이후 장기적으로 감소해 왔으며, 산업별 활용도에도 상당한 차이가 나타난다. 공시 내용은 매출액과 영업이익 등 핵심 재무성과에 집중되어 있고 대부분 단일 수치로 제시되는 반면, 구간 전망의 활용은 매우 제한적이며 주요 가정과 산출 근거가 추상적으로 제시되는 사례가 있어 정보의 질 측면에서 개선 여지가 있다.
전망공시의 정보 품질을 분석한 결과, 매출액 전망에 비해 영업이익 전망의 예측 오차와 낙관적 편향이 상대적으로 크게 나타났다. 그럼에도 전망공시는 시장의 사전 기대와 다른 미래 실적정보를 전달하고 있으며, 전망공시 이후 실제 실적 발표까지 정보가 단계적으로 시장가격에 반영되는 것으로 나타났다. 또한 보다 정확한 전망일수록 실적 발표 시점의 추가적인 가격조정이 작아지는 경향이 관찰되었고, 정정공시를 통해 최초 전망 이후의 새로운 정보가 반영되는 것으로 나타났다.
이러한 분석 결과를 고려할 때, 전망공시의 정보가치를 높이기 위해서는 기업이 합리적인 근거에 기초한 미래정보를 자발적으로 제공하도록 유도하면서, 정보의 질과 투자자 보호를 함께 강화할 필요가 있다. 이를 위해 면책 기준의 예측가능성을 높이는 동시에 핵심 가정과 위험요인의 구체적 제시, 합리적인 정정공시 활용, 구간 전망의 확대 등을 통해 전망정보의 일관성ㆍ비교가능성ㆍ신뢰성을 높이는 것이 중요하다.
Ⅰ. 서론
기업의 미래 실적에 대한 정보는 투자자의 기업가치 평가와 합리적인 투자 의사 결정에 중요한 역할을 한다. 정기적인 재무 공시를 통해 제공되는 정보는 과거 실적을 중심으로 하기 때문에 미래의 기업 성과를 파악하기에는 한계가 있다. 따라서 경영자는 기업의 향후 매출액이나 이익 등에 대한 예측을 전망공시를 통해 직접 제시할 수 있다. 경영자는 기업의 영업환경이나 향후 사업계획에 대한 사적정보를 보유하고 있으므로, 신뢰할 수 있는 전망공시의 제공은 기업과 투자자 간 정보비대칭을 완화하고 시장의 기대 형성과 가격 발견에 도움이 될 수 있다. 선행 연구에서도 경영자의 전망공시는 주가, 주식 유동성 및 애널리스트의 정보 환경과 밀접한 관련이 있으며, 전망의 정확성과 신뢰성이 높을수록 자본시장에 유용한 정보가 제공되는 것으로 보고되고 있다(Ajinkya & Gift, 1984; Baginski & Hassell, 1990; Coller & Yohn, 1997; Ng, Tuna & Verdi, 2013; 권수영ㆍ이동헌ㆍ황문호, 2009).
이러한 전망공시의 역할은 기업별 정보 접근성에 상당한 차이가 존재하는 국내 주식시장에서 더욱 중요할 수 있다. 최근 애널리스트의 분석보고서는 대형기업에 집중되어 전체 상장기업 중 분석보고서가 발간되는 기업이 약 30%에 불과하고, 특히 중소형 상장기업에서 정보 공백이 큰 것으로 나타난다(김준석, 2026). 기업이 자발적으로 투자자와 정보를 공유하는 기업설명회(Investor Relations: IR) 역시 충분히 활성화되지 않았다는 지적이 제기되어 왔다(조성훈, 2016). 또한 비재무정보 등 일부 공시영역에서는 정보의 충분성뿐 아니라 비교가능성과 신뢰성 측면에서도 개선의 필요성이 제기되고 있다(이상호, 2021). 이처럼 미래성과에 관한 정보가 충분하고 고르게 공급되지 않는 환경에서 경영진이 보유한 미래지향적 정보를 시장에 직접 전달하는 전망공시는 기존 정보채널의 공백을 보완할 수 있다.
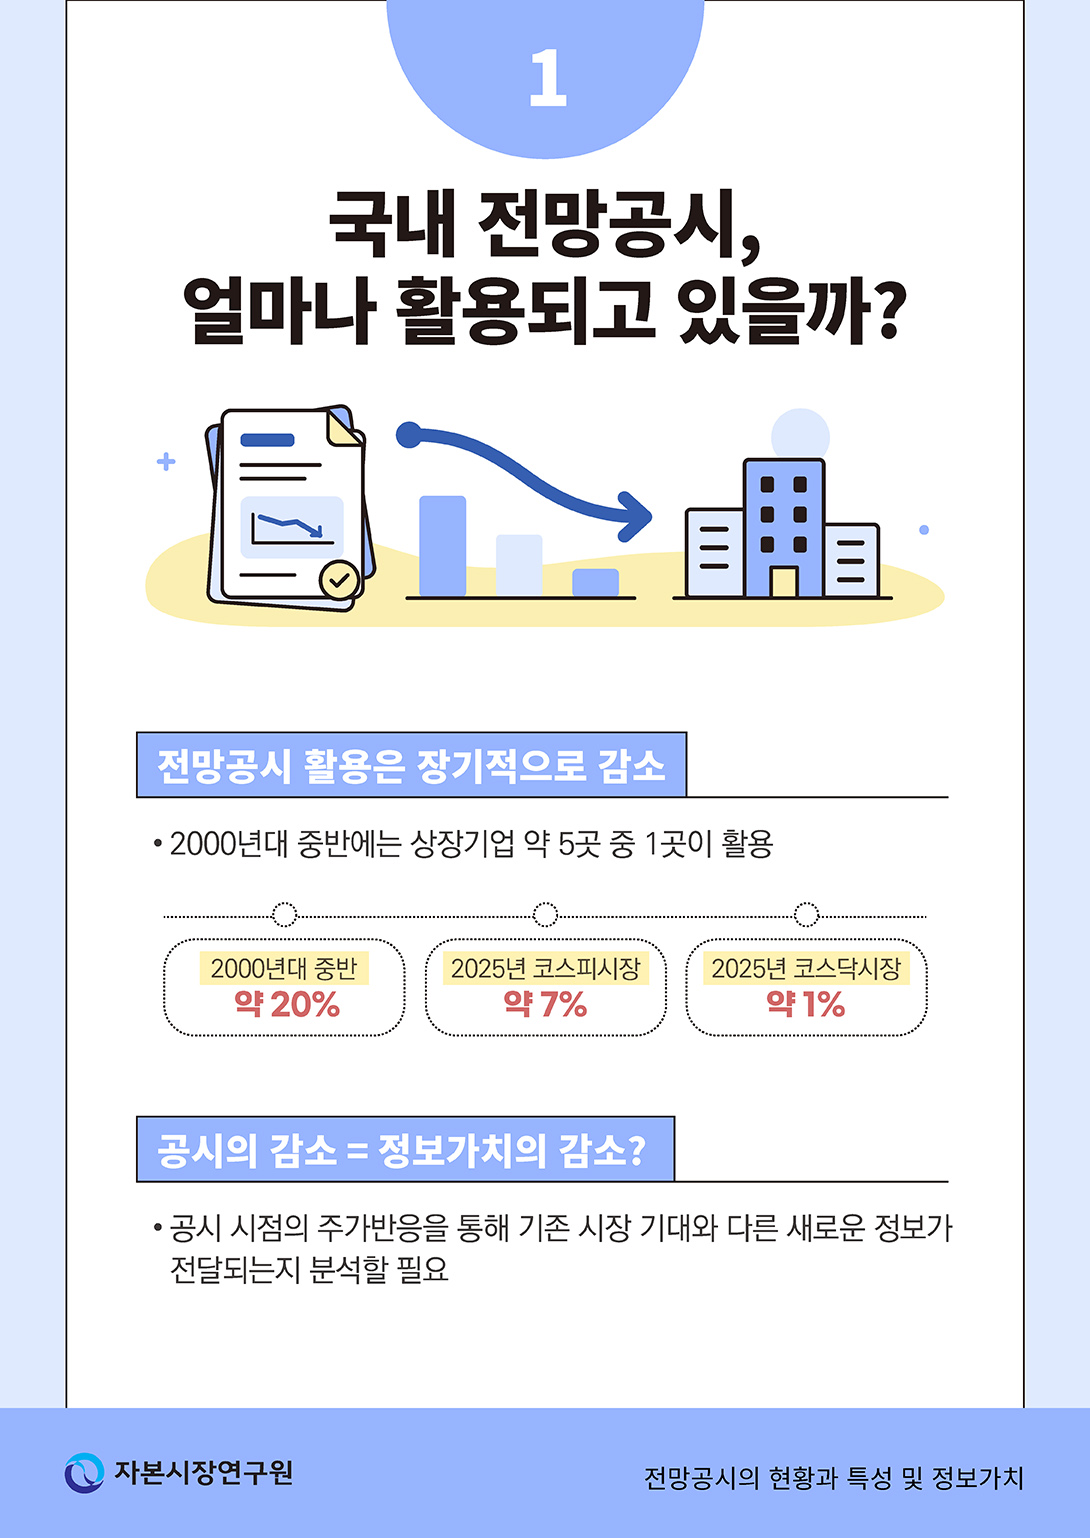
그러나 이러한 필요성에도 불구하고 국내 상장기업의 전망공시 활용은 2000년대 중반 이후 지속적으로 감소해 왔다. 본 보고서의 분석 결과, 2025년 전망공시를 제공하는 기업의 비율은 유가증권시장에서 약 7%, 코스닥시장에서 약 1%에 불과하다. 반면 실제로 제공된 전망공시는 공시 시점 전후로 유의한 주가반응을 유발하고, 정보의 방향에 따라 서로 다른 가격반응을 나타내는 등 시장에 새로운 정보를 전달하는 것으로 나타난다. 즉, 전망공시의 활용은 제한적이지만, 공시된 전망정보는 여전히 유의한 정보가치를 지니는 것으로 나타났다. 이는 전망공시의 활용 감소를 정보의 유용성 부족만으로 설명하기보다 기업의 자발적인 미래정보 제공을 제약하는 요인과 제도적 유인을 함께 살펴볼 필요가 있음을 시사한다.
따라서 전망공시의 활성화를 위해서는 기업이 합리적인 근거에 기초한 전망을 자발적으로 제공할 유인을 높이는 동시에 정보의 질을 제고할 필요가 있다. 특히 투자자가 전망의 가정과 범위, 불확실성을 충분히 평가할 수 있도록 공시의 구체성과 신뢰성을 높이는 것이 중요하다. 이러한 노력은 기업과 투자자 간 정보비대칭을 완화하고 시장의 신뢰를 높이는 데 기여할 수 있으며, 기업이 적정한 가치를 평가받을 수 있는 기반을 마련한다는 점에서 코리아 디스카운트 완화 측면에서도 중요한 의미를 갖는다. 이에 본 보고서는 국내 전망공시의 활용 현황과 특성 및 정보가치를 분석하고, 이를 토대로 전망공시의 활성화와 정보의 질 제고를 위한 정책적 고려사항을 제시한다.
Ⅱ장에서는 2002년부터 2025년까지 국내 상장기업의 전망공시를 대상으로 시장별ㆍ산업별 활용 추이와 공시 항목, 제시 방식, 정정공시 현황, 예측 정확성을 살펴본다. Ⅲ장에서는 전망공시의 주가반응을 분석하고, 실제 실적 발표까지 정보가 단계적으로 반영되는 과정을 추가로 살펴본다. Ⅳ장에서는 이러한 분석 결과를 바탕으로 전망공시 활성화와 정보의 질 제고를 위한 정책적 고려사항을 제시한다.
Ⅱ. 전망공시의 현황 및 특성
1. 전망공시 제공 기업의 분포 및 추이
국내 상장기업의 전망공시 활용 현황을 파악하기 위해 2002년부터 2025년까지 전망공시를 제공한 기업의 분포 및 추이를 분석한다. 분석 자료는 한국거래소 KIND 공시시스템의 「매출액 영업손익 등 전망/예측(공정공시)」 공시를 개별적으로 확인하여 구축하였다. 전망공시의 활용 정도는 시장 및 산업 특성에 따라 차이가 있을 수 있으므로, 유가증권시장과 코스닥시장의 연도별 전망공시 기업 수와 비율을 살펴보고 산업별 전망공시 비율의 기간별 변화를 통해 장기적인 활용 추이를 파악한다.
가. 연도별ㆍ시장별 분석
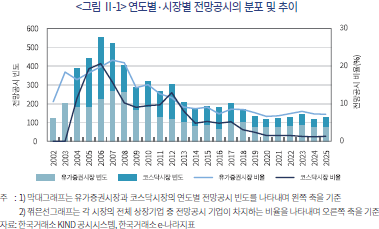
<그림 Ⅱ-1>은 2002년부터 2025년까지 유가증권시장과 코스닥시장의 전망공시 현황을 연도별로 보여준다. 전망공시는 2000년대 중반까지 빠르게 증가한 이후 전반적으로 감소하는 추세를 보인다. 유가증권시장의 전망공시 빈도는 2002년 124건에서 점차 증가하여 2007년 269건으로 가장 높은 수준을 기록한 후 감소하였으며, 2010년대 이후에는 대체로 연간 100건 내외 또는 그 이하의 수준을 보이고 있다. 코스닥시장의 경우 2004년 200건에서 2006년 325건으로 빠르게 증가하였으나 이후 감소세가 더욱 뚜렷하게 나타났으며, 최근에는 연간 40~50건 수준에 머물고 있다.
전체 상장기업 중 전망공시를 제공하는 기업의 비율도 유사한 흐름을 보인다. 유가증권시장의 전망공시 비율은 2008년 약 21%까지 상승한 이후 장기적으로 하락하여 최근에는 약 7% 수준을 나타내고 있다. 코스닥시장에서는 2006년 약 20%로 정점을 기록한 이후 하락세가 더욱 두드러져, 2020년 이후에는 대체로 1~2% 수준에 그치고 있다. 2000년대 중반에는 두 시장 모두 상장기업의 약 5분의 1이 전망공시를 활용하였으나, 최근에는 기업 수와 전체 상장기업 대비 비중 모두 크게 낮아졌다. 이는 국내 상장기업의 전망공시 활용이 장기적으로 위축되어 왔음을 보여준다.
이러한 감소에는 전망공시 이후의 관리·정정 부담이나 예측정보 관련 법적ㆍ제도적 불확실성뿐 아니라 산업구성, 실적 변동성과 예측가능성, 적자기업 비중 등 기업 특성의 변화도 영향을 미쳤을 수 있다. 또한 기업설명회(IR), 컨퍼런스콜 등 대체적인 정보전달 채널을 활용할 수 있게 되면서 공식적인 전망공시를 일부 대체했을 가능성도 있다. 이후 분석에서는 전망공시의 특성과 정보가치를 살펴봄으로써, 전망공시 감소가 정보가치의 부족에 기인한 것인지 또는 유용한 정보임에도 공급을 제약하는 다른 요인이 존재하는지를 검토한다.
나. 산업별 분석
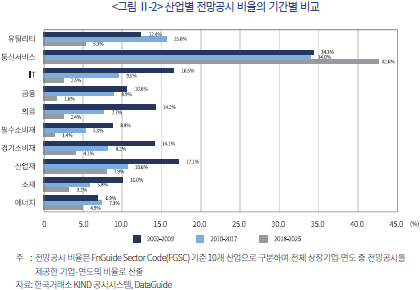
산업별 전망공시 비율을 기간별로 구분하여 살펴보면, 대부분의 산업에서 전망공시 활용도가 장기적으로 감소하는 가운데 산업 간 차이도 상당한 것으로 나타난다. <그림 Ⅱ-2>에서 산업재의 전망공시 기업 비율은 2002~2009년 17.1%에서 2010~2017년 10.6%, 2018~2025년 7.9%로 하락하였으며, IT도 16.5%에서 9.5%, 2.5%로, 경기소비재는 14.1%에서 8.2%, 4.1%로 하락하였다. 유틸리티는 2002~2009년 12.4%에서 2010~2017년 15.6%로 다소 상승하였다가 2018~2025년 5.3%로 크게 낮아졌다. 소재, 금융, 의료 및 필수소비재에서도 최근 기간으로 갈수록 전망공시 기업 비율이 낮아지는 모습이 관찰된다. 반면 통신서비스는 2002~2009년 34.3%, 2010~2017년 34.0%, 2018~2025년 42.6%로 모든 기간에 걸쳐 높은 수준을 유지하였으며, 최근 기간에는 오히려 상승하였다. 에너지 역시 6.9%에서 7.3%로 유지된 뒤 최근 4.9%로 소폭 감소하여 다른 산업에 비해 감소 추세가 상대적으로 뚜렷하지 않았다.
산업별 차이는 전망정보에 대한 수요와 전망공시를 제공하는 데 따르는 부담이 산업 특성에 따라 달라질 수 있음을 보여준다. 통신서비스와 같이 가입자 수, 서비스 매출 등 내부 영업지표가 미래 실적과 밀접하게 연결되는 산업에서는 경영진이 보유한 내부정보의 가치가 크고 이를 정량적으로 제시하기에도 상대적으로 유리할 수 있다. 반대로 사업구조가 복잡하거나 원자재 가격ㆍ환율ㆍ프로젝트 진행률 등 외부 변수에 대한 민감도가 큰 산업에서는 미래정보의 필요성은 높더라도 실적의 예측가능성이 낮아 구체적인 전망치를 제시하고 유지하는 부담이 클 수 있다. 따라서 낮은 공시 비율을 곧바로 미래정보에 대한 수요가 낮다는 의미로 해석하기보다는 정보 수요와 예측가능성, 공시비용을 함께 고려할 필요가 있다.
이러한 산업별 이질성은 전망치 자체뿐 아니라 그 산출에 사용된 주요 가정과 근거를 함께 제공할 필요성도 보여준다. 특히 사업구조가 복잡하거나 외부 변수의 영향을 크게 받는 산업에서는 판매량, 수주잔고, 원가율, 환율, 원재료 가격 등 핵심 가정이 함께 제시되어야 투자자가 전망의 전제와 불확실성을 보다 정확히 평가할 수 있다.
2. 전망공시 대상 항목 및 제시 방식
가. 전망공시 대상 항목별 빈도 및 비율
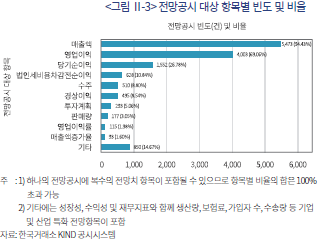
<그림 Ⅱ-3>은 전망공시에서 제시되는 주요 전망 대상 항목의 빈도와 비율을 보여준다. 전망공시는 주로 기업의 향후 매출과 이익 등 핵심 경영성과에 관한 정보를 중심으로 이루어진다. 전체 전망공시 중 매출액 전망을 포함한 공시는 5,473건으로 전체의 94.4%에 달하며, 영업이익 전망도 4,003건(69.1%)으로 상당수의 공시에서 제시되었다. 당기순이익은 1,552건(26.8%), 법인세비용차감전순이익은 628건(10.8%), 경상이익은 495건(8.5%)으로 나타났다. 이와 함께 수주 510건(8.8%), 투자계획 293건(5.1%), 판매량 177건(3.1%), 영업이익률 115건(2.0%), 매출액 증가율 93건(1.6%) 등 미래 영업활동과 성장성ㆍ수익성을 나타내는 정보도 함께 제공되고 있다.
기타 항목에는 영업이익ㆍ당기순이익 등의 전년 대비 증가율, EBITDA, ROE, ROA, EPS 등 성장성 및 수익성 지표와 R&D 투자, 배당률 및 배당성향 등 투자ㆍ주주환원 관련 지표가 포함된다. 또한 산업별 특성을 반영하여 보험업에서는 원수보험료, 손해율, 지급여력비율, BIS 비율을, 철강 및 비철금속 산업에서는 조강생산량과 금ㆍ은ㆍ아연 등의 생산량 및 판매량을, 통신업에서는 가입자 수와 서비스매출을, 운송업에서는 수송량을, 에너지산업에서는 천연가스 도입 및 판매량 등을 제시하고 있다. 이는 국내 전망공시가 매출액과 영업이익 등 표준화된 재무성과뿐 아니라 기업과 산업의 특성을 반영한 다양한 미래 영업정보를 전달하는 수단으로 활용되고 있음을 보여준다.
나. 전망치의 수치 표현과 도출 근거
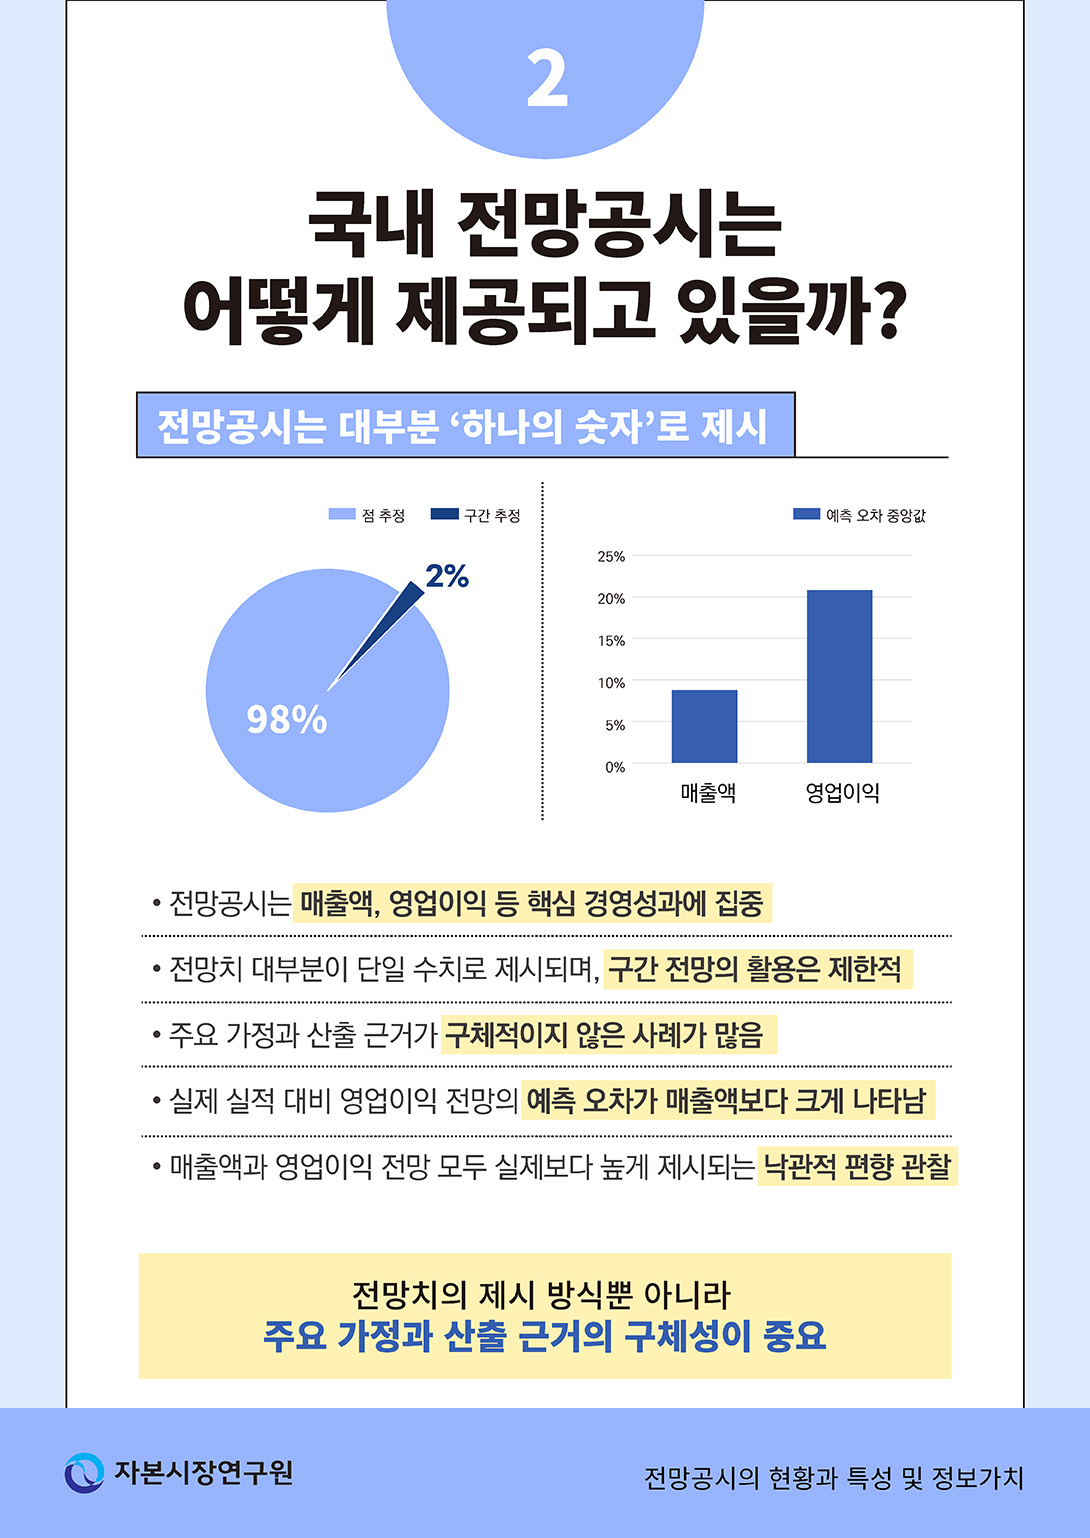
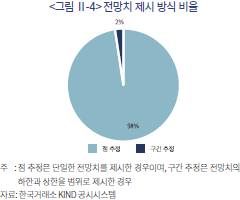
전망공시에서 제시되는 전망치의 형태를 살펴보면 전체 전망치의 98%가 특정한 하나의 수치를 제시하는 점 추정의 방식이며, 상한과 하한을 제시하는 구간 추정은 2%에 불과하다(<그림 Ⅱ-4>). 이는 국내 기업의 전망공시가 대부분 단일한 예상치를 제시하는 관행에 의존하고 있음을 보여준다. 이러한 점 추정 중심의 공시 관행에는 거래소 공시서식의 형식도 일부 영향을 미쳤을 가능성이 있다. 현재 공시서식은 매출액ㆍ영업손익 등 개별 재무항목에 구체적인 수치를 기재하도록 구성되어 있으며, 실무 예시 역시 단일 수치 중심으로 제시되어 있다.
기업의 미래 실적에는 다양한 불확실성이 존재하므로, 합리적인 범위의 구간 전망은 단일 수치보다 불확실성을 보다 충실하게 전달할 수 있다. 기업은 예상 가능한 변동 범위를 제시하고, 투자자는 경영진이 인식하는 결과의 범위와 불확실성을 함께 파악할 수 있다. 그러나 앞서 살펴본 바와 같이 국내에서는 이러한 구간 전망의 활용이 매우 제한적이다.
전망공시의 정보가치는 수치의 제시 방식뿐 아니라 이를 산출한 주요 가정과 근거가 얼마나 구체적으로 제공되는지에도 좌우될 수 있다. 한국거래소 업무해설서는 전망ㆍ예측정보를 공시할 때 관련 가정 또는 판단의 근거를 구체적으로 명시하도록 요구하고 있으나, 실제 공시에서는 “기업 내부 전망정보”, “경영계획에 기초한 추정” 등 추상적인 표현에 그치는 사례가 적지 않게 나타난다. 투자자가 전망의 합리성과 불확실성을 평가하려면 매출 성장률, 판매량, 수주잔고, 원가율, 환율, 원재료 가격, 투자계획 등 전망에 실질적인 영향을 미치는 핵심 가정과 변수를 함께 제시할 필요가 있다. 따라서 전망공시의 질을 높이기 위해서는 점 추정과 구간 추정 등 전망치의 제시 방식뿐 아니라, 전망치 산출에 사용된 주요 가정과 근거를 구체적으로 제시하는 것이 중요하다.
3. 전망공시 추정 대상 기간
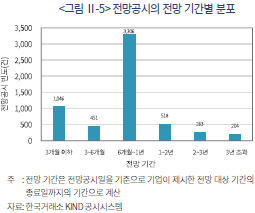
<그림 Ⅱ-5>에서 기업이 전망공시에서 추정하는 기간을 살펴보면, 6개월 초과 1년 이하의 기간을 대상으로 하는 경우가 3,306건으로 가장 많아, 전망공시가 주로 향후 1년 이내의 경영성과를 제시하는 데 활용되고 있음을 보여준다. 3개월 이하의 단기 전망도 1,046건으로 비교적 많이 나타났으며, 3개월 초과 6개월 이하의 전망은 451건이었다. 반면 전망 기간이 1년을 초과하는 경우는 빈도가 크게 낮아, 국내 기업의 전망공시가 중ㆍ장기 전망보다는 비교적 가까운 미래의 실적 전망에 집중되어 있음을 보여준다.
이처럼 전망공시가 비교적 단기 기간에 집중되는 데에는 장기 전망에 수반되는 불확실성과 갱신 부담이 영향을 미쳤을 가능성이 있다. 전망 기간이 길수록 경영환경의 불확실성이 커져 구체적인 전망치를 제시하기 어렵고, 이후 환경 변화에 따라 전망을 갱신해야 할 가능성도 높아진다. 따라서 장기 전망의 낮은 활용은 실적 예측가능성의 제약과 전망 갱신에 따른 부담이 함께 작용한 결과일 수 있다.
4. 전망공시 정정 현황 및 특성
우리나라 전망공시는 공시 이후에도 일정한 사후관리 의무가 수반된다. 유가증권시장과 코스닥시장 공시규정은 매출액, 영업손익, 당기순손익 등에 대한 전망 또는 예측을 공정공시 대상정보로 규정하고 있으며, 이미 공시한 내용이 이후 취소되거나 변경되는 경우 해당 상장법인은 이를 거래소에 신고하여야 한다.1) 또한 전망치와 실제 실적 간에 상당한 차이가 발생하고 이에 대한 합리적인 설명이 이루어지지 않는 경우 불성실공시 문제가 제기될 수 있다.
한편 예측정보라는 사실과 전망의 가정 및 판단 근거를 명시하고, 합리적인 근거에 기초하여 성실하게 작성하며, 실제 결과가 예측치와 달라질 수 있다는 주의 문구를 포함하는 경우에는 일정한 면책이 인정될 수 있다.2) 따라서 전망치가 실제 실적과 다르다는 사실 자체가 곧바로 불성실공시 제재를 의미하는 것은 아니다. 다만 기업은 이미 공시한 전망 내용에 중요한 변경이 발생하면 이를 적시에 정정해야 하며, 전망 기간이 길거나 단일 수치로 전망할수록 향후 수정 가능성이 커질 수 있다. 이러한 사후관리 부담은 기업이 장기 전망이나 전망공시 자체에 신중해지는 요인으로 작용할 가능성이 있다.
전체 5,044건의 최초 전망공시 중 정정공시가 이루어진 경우는 752건(약 15%)으로, 전망공시 이후 전망을 수정한 사례가 적지 않게 나타났다. <그림 Ⅱ-6>에서 연도별로 살펴보면, 정정공시 건수는 2006년 약 87건으로 정점을 기록한 후 감소하여 최근에는 20건 내외에 머물고 있다. 반면 최초 전망공시 중 이후 정정공시가 이루어진 비율은 장기적으로 상승하는 모습이 나타난다. 이는 전체 전망공시 건수가 감소하는 가운데 사후적으로 전망을 갱신하는 사례의 상대적 비중은 높아졌음을 의미한다.
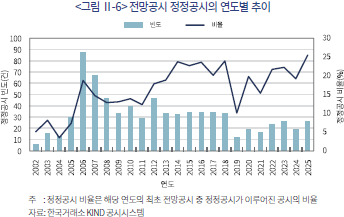
이러한 현상은 기존 전망을 수정해야 하는 사후관리 부담을 보여주는 한편, 정정공시가 새로운 정보를 반영하는 갱신 수단으로 기능할 가능성도 시사한다. 실제로 영업이익 전망치가 변경된 정정공시 233건을 실제 실적과 연결한 Ⅲ장의 추가 분석에서는 84.1%가 최초 전망보다 실제 실적에 가까운 방향으로 수정되었고, 예측 오차의 중앙값도 크게 감소하였다. 따라서 정정공시는 단순한 형식적 수정이라기보다 최초 전망 이후 새롭게 확보된 실적정보를 시장에 반영하는 과정으로도 볼 수 있다.3)
5. 전망공시의 정보 품질
가. 예측 오차 및 예측 편의
<표 Ⅱ-1>은 전망공시에서 제시된 매출액 및 영업이익 전망치와 이후 실현된 실제 실적을 비교하여 예측 오차와 예측 편의를 분석한 결과를 보여준다. 예측 오차는 전망치와 실제 실적 간 차이의 절댓값을 실제 실적의 절댓값으로 나누어 측정하며, 값이 작을수록 전망의 정확성이 높은 것을 의미한다. 예측 편의는 전망치와 실제 실적 간 차이를 실제 실적의 절댓값으로 표준화한 값으로, 양(+)의 값은 실제 실적보다 높은 낙관적 전망을, 음(-)의 값은 실제 실적보다 낮은 보수적 전망을 의미한다.
예측 오차는 매출액이 중앙값 8.8%(평균 26.1%), 영업이익이 20.8%(평균 60.4%)로 나타나, 매출액 전망의 정확성이 상대적으로 높았다. 이는 비용과 수익성의 변동에 직접 영향을 받는 영업이익이 매출액보다 상대적으로 예측하기 어렵다는 점을 시사한다.
전망치의 방향성을 나타내는 예측 편의는 매출액(중앙값 1.3%, 평균 6.4%)과 영업이익(중앙값 7.5%, 평균 42.0%) 모두 양(+)으로 나타나 실제 실적보다 높은 전망치를 제시하는 경향이 확인되며, 이러한 낙관적 편향은 영업이익 전망에서 더 크게 나타났다.
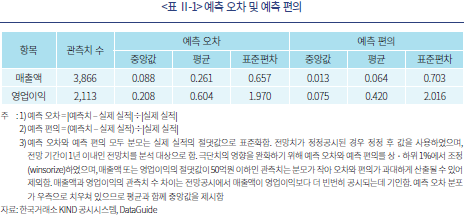
한편 극단값의 영향을 완화하였음에도 예측 오차와 예측 편의의 분포는 여전히 비대칭적이다. 중앙값을 기준으로 볼 때 국내 기업의 매출액 전망은 실제 실적과 비교적 근접한 수준에서 제시되는 반면, 영업이익 전망은 예측 오차가 크고 실제 실적보다 높은 방향으로 제시되는 경향이 뚜렷하다. 영업이익 전망의 예측 오차와 예측 편의의 표준편차가 상ㆍ하위 1% 조정 이후에도 높은 것은 흑자를 전망했으나 실제로는 적자가 발생하는 등 전망치와 실제치의 부호가 달라지는 일부 큰 예측 실패가 분포의 우측 꼬리를 두껍게 만든 영향으로 볼 수 있다. 이러한 사례를 제외한 추가 분석에서는 예측 오차의 평균이 60.4%에서 47.0%로 감소하지만 중앙값은 20.8%에서 19.6%로 큰 변화가 없고, 예측 편의의 중앙값도 7.5%에서 6.4%로 여전히 양(+)이다. 따라서 일부 큰 예측 실패가 평균을 높이는 측면은 있으나, 이를 제외하더라도 영업이익 전망의 상대적으로 높은 예측 오차와 낙관적 편향이라는 전반적인 결과는 유지된다.
나. 시장 기대 대비 전망공시의 방향
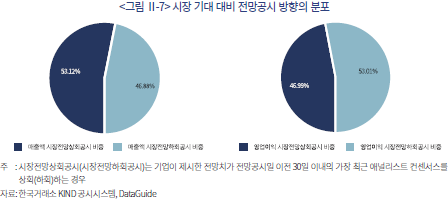
전망공시가 담고 있는 정보의 방향은 공시 이전 시장의 기대와 비교하여 평가하였다. 본 보고서는 경영자 예측정보 연구에서 널리 사용되는 애널리스트 컨센서스를 시장 기대의 대용치로 사용한다(Kothari, Shu & Wysocki, 2009; Baginski, Campbell, Hinson & Koo, 2018; 이은철ㆍ이만용, 2006). 구체적으로 전망공시일 이전 30일 이내에 존재하는 1명 이상의 애널리스트 전망을 이용하여, 그중 가장 최근의 컨센서스를 기업 전망치와 매칭한다. 이를 바탕으로 본 절에서는 전망치가 시장의 기대(애널리스트 컨센서스)에 비해 긍정적인지 부정적인지의 분포와 그 추이를 분석한다.
기업 전망치가 사전 애널리스트 컨센서스를 상회하는 경우를 시장전망상회공시, 하회하는 경우를 시장전망하회공시로 정의한다. 이는 전망공시의 절대적인 호재ㆍ악재 여부가 아니라, 사전 시장 기대 대비 상대적인 방향을 의미한다.4)
<그림 Ⅱ-7>의 매출액 전망에서는 시장전망상회공시가 53.1%, 시장전망하회공시가 46.9%로 나타났으며, 영업이익 전망에서는 각각 47%, 53%로 시장전망하회공시의 비중이 소폭 높았다. 다만 두 항목 모두 상회ㆍ하회 비중이 대체로 절반 수준으로, 전망공시가 특정 방향의 정보에 크게 편중되어 있지는 않았다. 한편 매출액과 영업이익에서 상회ㆍ하회 비중이 다르게 나타나는 것은 두 항목의 전망 특성뿐 아니라 애널리스트의 사전 기대 수준 차이와도 관련될 수 있다.
연도별로 보면 매출액과 영업이익 모두 2000년대에는 시장전망상회공시 비중이 상대적으로 높았으나 2010년대 이후 낮아지는 경향을 보인다(<그림 Ⅱ-8>). 매출액의 시장전망상회공시 비중은 2000년대 중후반 약 60~70% 수준까지 상승한 이후 최근 약 30% 수준으로 낮아졌으며, 영업이익도 최근에는 30% 내외로 낮아졌다.
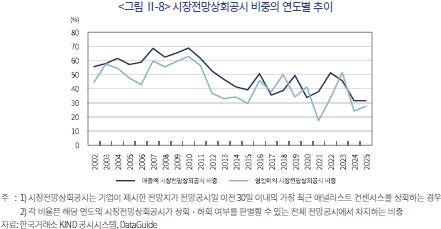
이처럼 최근으로 갈수록 시장전망하회공시의 비중이 높아진 것은 기업이 시장의 기존 기대보다 낮은 전망을 사전에 제시하는 사례가 늘어났음을 의미한다. 다만 이러한 변화가 기업의 공시 유인이나 전망의 질적 변화를 직접적으로 의미한다고 보기는 어렵다. 보다 중요한 점은 전망공시가 실제 실적 발표 이전에 시장의 기존 기대를 조정하는 역할을 할 수 있다는 것이다. 이러한 정보 방향에 따른 시장반응과 이후 실제 실적 발표까지의 단계적 정보반영 과정은 Ⅲ장에서 구체적으로 분석한다.
Ⅲ. 전망공시의 정보가치 분석
본 절에서는 전망공시의 정보가치를 사건연구(event study)를 통해 분석한다. 개별 기업의 일별 주식수익률을 종속변수, 시장수익률을 설명변수로 하는 시장모형(market model)을 공시일 이전 -250~-30거래일의 추정기간을 이용하여 추정하고, 유효 관측치가 100거래일 이상인 경우만 분석에 포함한다. 공시일을 0일로 정의하여 일별 초과수익률(Abnormal Return: AR)을 산출하고, [0,+1], [-1,+1], [-2,+2], [-5,+5] 등의 사건기간에 누적하여 누적초과수익률(Cumulative Abnormal Return: CAR)을 계산한다. 동일 기업이 여러 차례 전망공시를 제공할 수 있으므로 통계적 추론에는 기업 단위로 군집화한 표준오차를 적용한다.
1. 시장 기대 대비 전망공시 방향에 따른 주가 반응
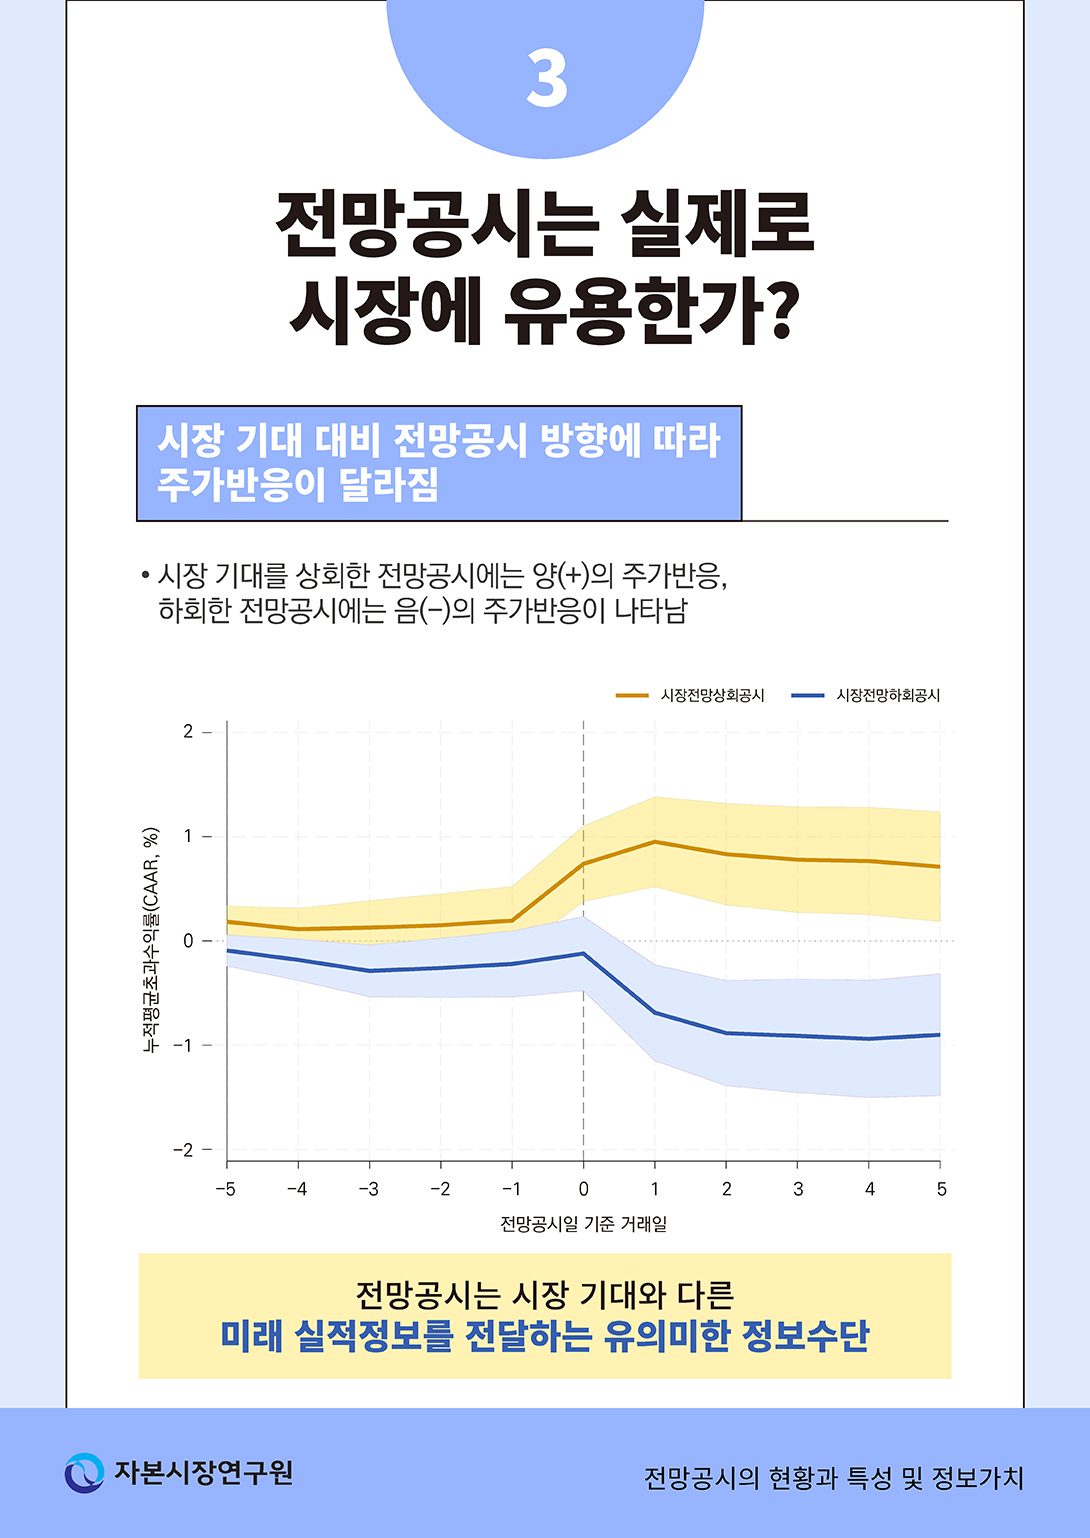
<그림 Ⅲ-1>은 전망공시의 정보 방향에 따라 시장전망상회공시와 시장전망하회공시의 주가반응을 비교한 결과를 보여준다. 공시 직전 애널리스트 컨센서스를 상회하는 전망치를 제시한 경우 누적평균초과수익률(Cumulative Average Abnormal Return: CAAR)은 공시일을 전후하여 상승한 반면, 컨센서스를 하회하는 경우에는 공시 이후 CAAR이 하락하였다. 이는 시장이 전망공시 자체보다는 공시에 포함된 정보의 방향에 차별적으로 반응하고 있음을 보여준다.
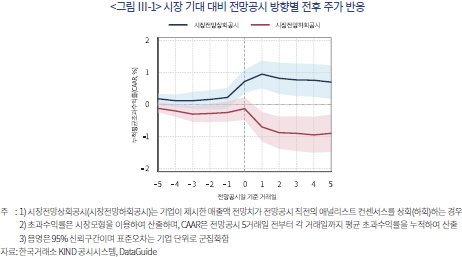
전망정보의 방향에 따라 가격반응이 나타나는 시점에도 차이가 관찰된다. 시장전망상회공시는 공시 직전부터 CAAR이 상승하여 공시일에 크게 증가하는 반면, 시장전망하회공시는 공시 이후 하락폭이 확대된다. 이러한 차이는 긍정적 정보가 공시 이전에 일부 반영되었을 가능성뿐 아니라, 부정적 전망이 장 마감 이후 공시되어 다음 거래일에 가격에 반영되는 등 공시 시각의 차이와도 관련될 수 있다(권수영ㆍ주현정ㆍ황문호, 2011).
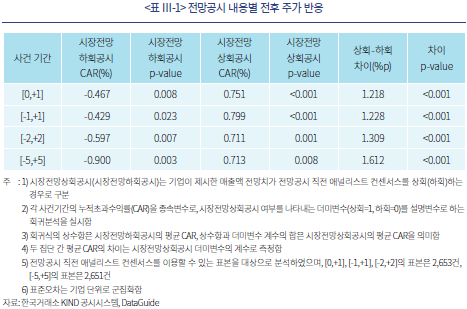
여러 사건기간을 이용한 분석에서도 시장 기대 대비 전망공시 방향에 따른 반응은 일관되게 나타난다(<표 Ⅲ-1>). 시장전망상회공시의 평균 CAR은 약 0.7~0.8%의 유의한 양(+)의 값을, 시장전망하회공시는 -0.9~-0.4%의 유의한 음(-)의 값을 보였다. 두 집단 간 차이는 사건기간에 따라 약 1.2~1.6%p이며 모든 사건기간에서 1% 수준에서 통계적으로 유의하였다. 이는 전망공시에 포함된 정보가 기존 시장 기대와 어떻게 다른지에 따라 주가가 체계적으로 반응하며, 전망공시가 미래 실적에 관한 정보를 시장가격에 반영하는 유의미한 정보전달 수단으로 기능하고 있음을 보여준다.
2. 실제 실적 발표까지의 단계적 정보반영과 충격 완화
본 절에서는 공시 당일의 주가반응뿐 아니라 이후 실제 실적 발표 시점에 남아 있는 정보와 가격조정의 크기를 함께 살펴봄으로써, 전망공시가 실제 실적에 관한 정보를 사전에 시장에 반영하는 기능을 하는지 분석한다. 기업 전망공시와 실제 실적, 애널리스트 컨센서스ㆍ기업 전망ㆍ실제 실적, 그리고 최초 전망공시ㆍ정정공시ㆍ실제 실적을 각각 연결하여 정보가 단계적으로 시장가격에 반영되는 과정을 살펴본다.
가. 기업 전망공시와 실제 실적
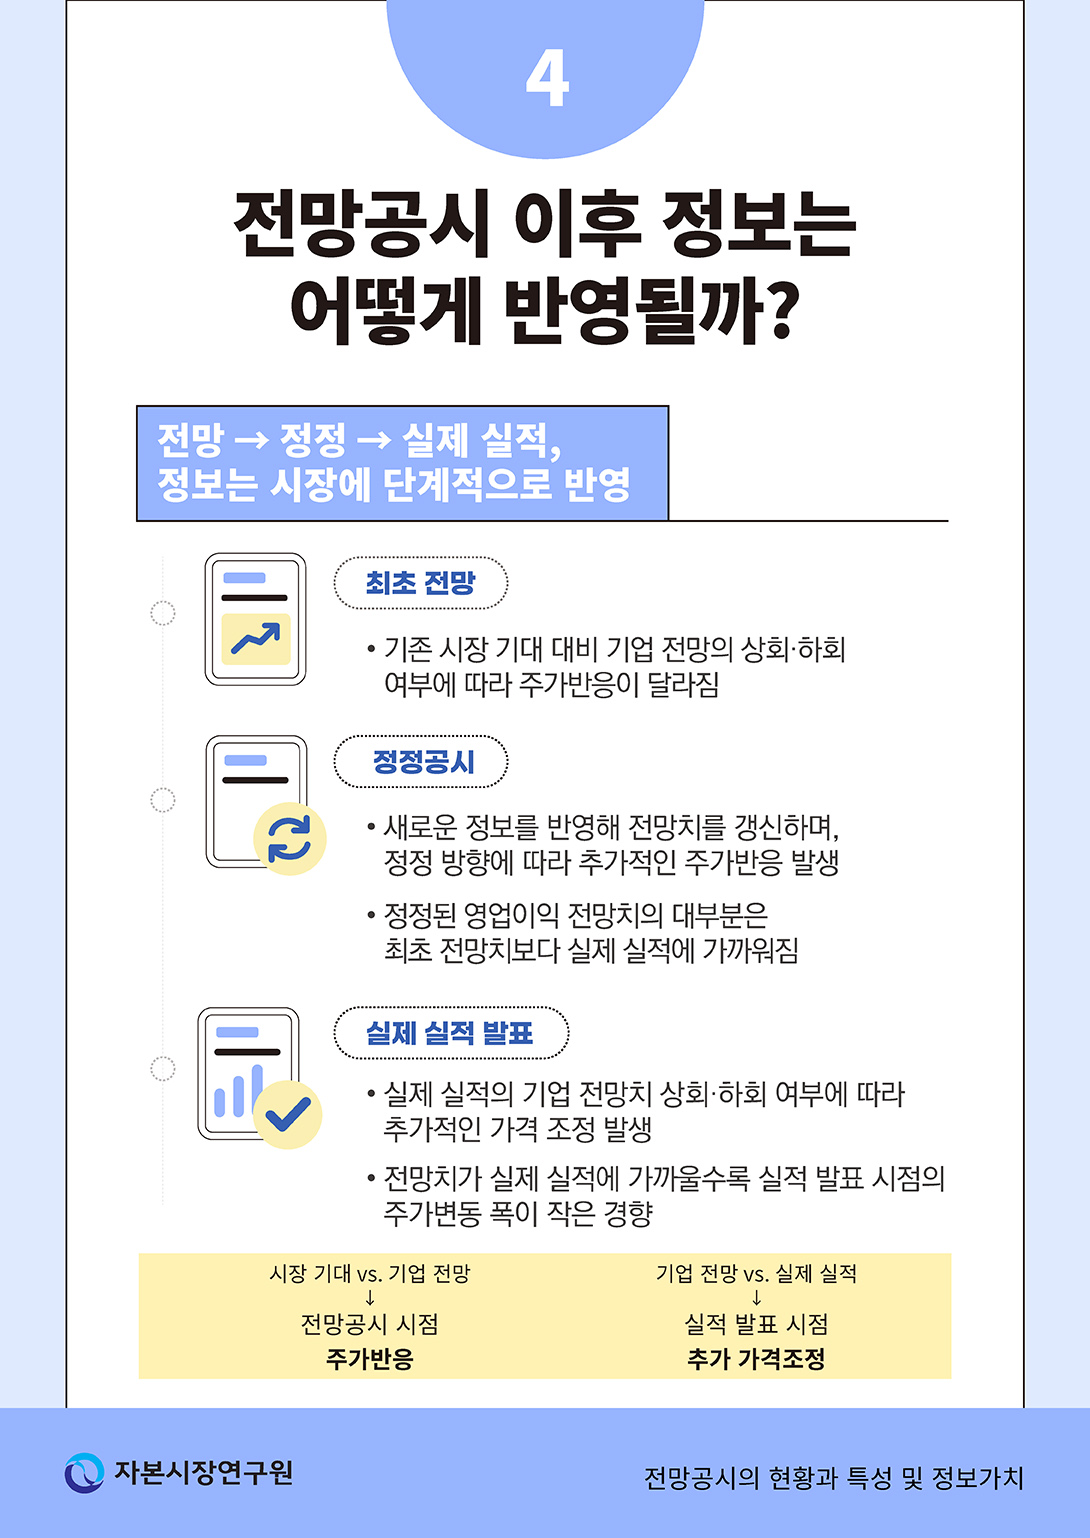
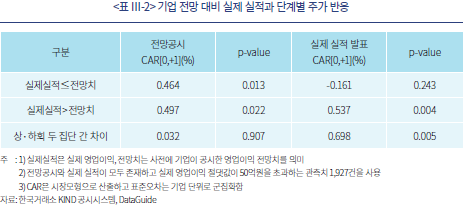
전망공시와 실제 영업이익을 모두 확인할 수 있고 실제 영업이익 절댓값이 50억원을 초과하는 1,927건을 대상으로 실제 실적이 기업 전망을 상회하는지 여부에 따라 전망공시 시점과 실제 실적 발표 시점의 CAR을 비교하였다(<표 Ⅲ-2>). 전망공시 시점에는 실제 실적이 전망치보다 낮은 기업에서 CAR[0,+1]이 0.464%, 전망을 상회한 기업에서 0.497%로 모두 양(+)이지만 집단 간 차이는 0.032%p로 유의하지 않았다. 반면 실제 실적 발표 시점에는 실적이 전망치보다 낮은 기업의 CAR이 -0.161%, 전망치보다 높은 기업의 CAR이 0.537%이며 두 집단 간 차이는 0.698%p로 통계적으로 유의하였다. 이는 전망공시 시점에는 이후 실제 실적의 상회ㆍ하회 여부에 따른 주가반응의 유의한 차이가 나타나지 않았지만, 실제 실적이 공개되는 시점에는 기존 전망 대비 새롭게 확인된 실적정보의 방향에 따라 추가적인 가격조정이 발생함을 보여준다.
또한 전망치와 실제 실적의 차이가 클수록 실적 발표 시점의 주가변동도 커지는 경향이 나타났다. 주가변동의 크기를 나타내는 절대 CAR(CAR의 절댓값)은 전망오차가 20% 이내인 경우 3.239%로, 20%를 초과한 경우의 3.609%보다 0.370%p 낮았으며(p=0.031), 전망오차를 연속변수로 측정한 분석에서도 오차가 클수록 실적 발표 시점의 절대 CAR이 유의하게 증가하였다(표 미제시). 다른 사건 기간을 이용한 분석에서도 대체로 유사한 방향의 결과가 나타났다. 이러한 결과는 보다 정확한 전망이 실제 실적 발표 이전에 관련 정보를 일부 시장가격에 반영하여, 실적 발표 시점의 추가적인 가격조정을 줄일 가능성을 시사한다. 다만 이를 전망공시의 인과적인 충격 완화 효과로 해석하기보다는 사전 정보반영 기능을 뒷받침하는 증거로 보는 것이 적절하다.
나. 애널리스트 전망, 기업 전망공시와 실제 실적
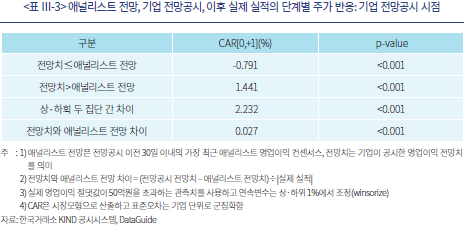
본 절에서는 전망공시 이전 30일 이내의 애널리스트 영업이익 컨센서스와 기업 전망공시, 그리고 실제 영업이익을 모두 확인할 수 있는 1,285건을 이용하여 애널리스트의 사전 기대, 기업 전망, 실제 실적으로 이어지는 과정에서 정보가 단계적으로 시장가격에 반영되는지를 분석한다. 기업 전망치가 사전 애널리스트 컨센서스를 상회한 경우 전망공시 시점의 CAR[0,+1]은 1.441%로, 컨센서스를 하회하거나 동일한 경우의 –0.791%보다 2.232%p 높았다(p<0.001)(<표 Ⅲ-3>). 기업 전망치와 애널리스트 컨센서스의 차이를 연속변수로 측정한 경우에도 그 차이가 클수록 전망공시 시점의 CAR이 유의하게 높았다. 이는 기업 전망이 기존 시장 기대와 다른 정보를 제공하며, 그 방향과 크기가 공시 시점의 주가에 반영되고 있음을 보여준다.
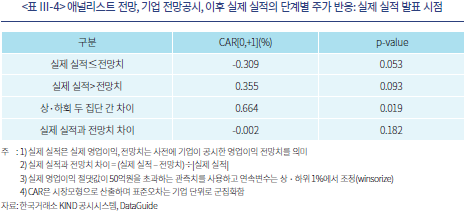
이후 실제 실적 발표 시점에는 실제 영업이익이 기업 전망치를 상회한 기업의 CAR이 0.355%, 그렇지 않은 기업이 -0.309%로 나타나, 집단 간 차이는 0.664%p로 통계적으로 유의하였다(p=0.019)(<표 Ⅲ-4>). 다만 실제 실적과 기업 전망치 간 차이를 연속변수로 측정한 경우에는 유의한 관계가 확인되지 않았다(p=0.182). 종합하면 애널리스트 기대와 기업 전망 간 차이는 전망공시 시점에 뚜렷하게 가격에 반영되고, 이후 실제 실적 발표 시점에도 기업 전망 대비 실적의 상회ㆍ하회 여부에 따른 추가적인 가격조정이 나타난다. 다만 실제 실적과 전망치 간 차이의 크기 자체에 대한 반응은 유의하지 않아, 실제 실적 발표 단계의 결과는 측정 방식에 따라 다소 차이가 있다.
다. 최초 전망공시, 정정공시와 실제 실적
다음으로는 최초 전망공시 이후 영업이익 전망치를 실제로 변경한 정정공시 233건을 대상으로 최초 전망공시, 정정공시, 이후 실제 실적 간의 관계와 시장반응을 분석하였다. 먼저 정정공시의 정확성을 살펴본 결과, 정정된 전망치의 84.12%가 최초 전망치보다 실제 실적에 가까워졌으며, 예측 오차의 평균은 115.36%에서 40.11%, 중앙값은 54.21%에서 17.20%로 감소하여 평균과 중앙값 모두에서 통계적으로 유의한 개선이 나타났다(p<0.001)(표 미제시). 또한 실제 실적이 최초 전망 이하인 경우의 92.98%가 하향 정정된 반면, 실제 실적이 최초 전망을 상회한 경우의 82.26%는 상향 정정되어 정정 방향이 이후 실현된 실적의 방향과 밀접하게 연관되어 있음을 보여준다.
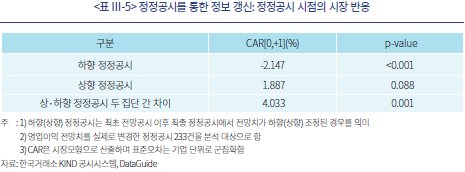
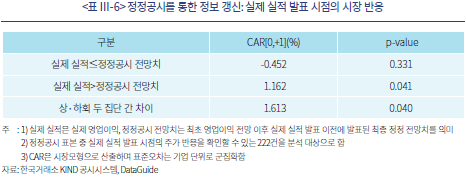
시장도 정정된 정보의 방향에 유의하게 반응한다. <표 Ⅲ-5>에서 하향 정정의 정정공시 CAR[0,+1]은 -2.147%, 상향 정정은 1.887%이며 집단 간 차이는 4.033%p로 유의하다(p=0.001). <표 Ⅲ-6>의 실제 실적 발표 시점에서도 실제 영업이익이 정정 전망을 상회한 기업의 CAR은 1.162%로, 정정 전망을 하회하거나 동일한 기업의 -0.452%보다 1.613%p 높다(p=0.040). 이는 최초 전망 이후 새롭게 반영된 정보에 따라 전망치가 수정되고 시장이 정정 방향에 반응하며, 이후 실제 실적 발표 시점에도 정정 전망 대비 추가 정보가 가격에 반영되는 단계적 정보갱신 과정과 일관된다.
추가로 정정을 통해 전망 정확성이 높아진 경우 실제 실적 발표 시점의 가격충격이 감소하는지를 분석하였다. 실제 실적에 가까운 방향으로 정정된 경우 절대 CAR은 3.865%로 그렇지 않은 경우의 4.216%보다 낮았으나 차이는 통계적으로 유의하지 않았으며(p=0.690), 전망 정확성의 개선 정도를 연속변수로 사용한 분석에서도 유의한 관계가 나타나지 않았다(p=0.199)(표 미제시). 따라서 정정공시는 새로운 정보를 반영하는 정보갱신 수단으로 작용하지만, 이후 실적 발표 시점의 가격충격 완화 효과는 통계적으로 확인되지 않았다.
Ⅳ. 정책적 고려사항
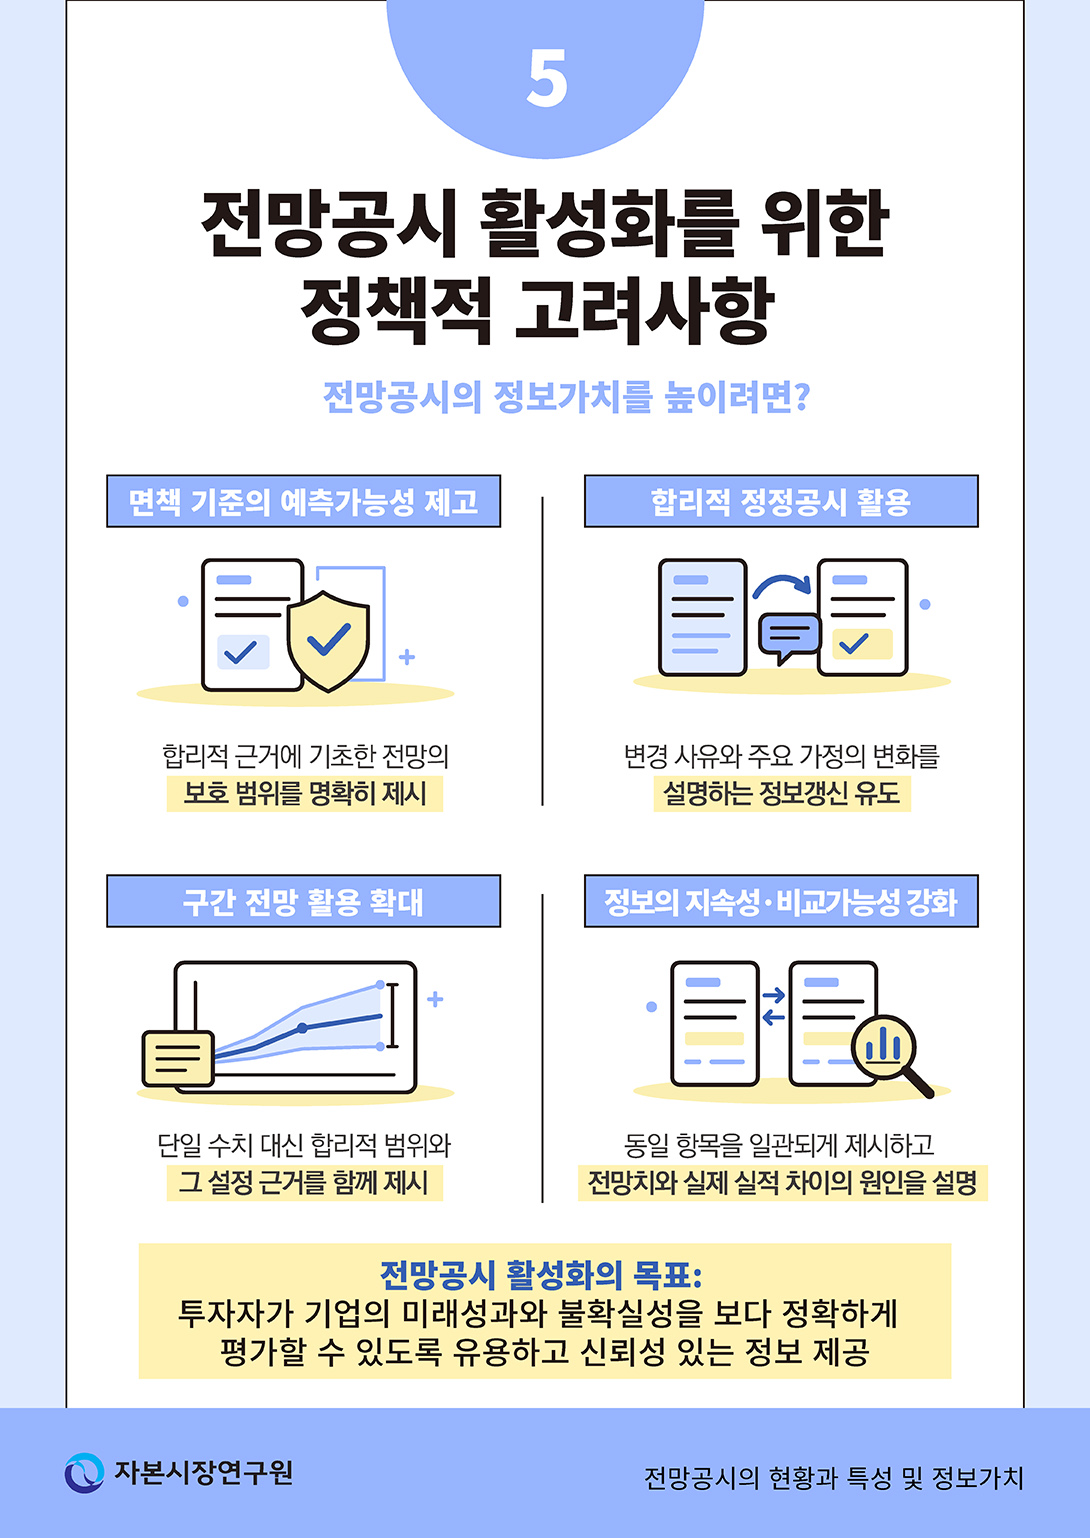
이상의 분석은 전망공시가 시장의 사전 기대와 다른 미래 실적정보를 전달하고, 실제 실적 발표 이전에 관련 정보가 시장가격에 반영되는 데 기여하고 있음을 보여준다. 반면 전망공시 활용은 장기적으로 감소하고 있으며, 점 추정 중심의 제시 방식과 추상적인 가정 설명 등 정보의 질 측면에서도 개선 여지가 있다. 따라서 전망공시 정책은 기업의 자발적인 미래정보 제공을 유도하고 정보의 질과 투자자 보호를 함께 강화하는 데 초점을 둘 필요가 있으며, 이를 위해 다음 네 가지 방안을 고려할 수 있다.
첫째, 전망공시에 수반되는 법적 불확실성을 완화하되 보호 요건을 실질화할 필요가 있다. 현행 제도 역시 예측정보라는 사실, 가정과 판단 근거, 주의문구 등을 명시하고 합리적인 근거에 기초하여 성실하게 작성한 경우 일정한 면책을 인정한다. 다만 기업이 면책의 적용 범위를 사전에 예측하기 어렵다는 점에서, 적용 기준과 사례를 보다 구체화할 필요가 있다. 동시에 형식적인 문구만으로 보호받지 않도록 실질적인 가정과 근거의 제시를 요구하는 것이 중요하다.
미국의 Private Securities Litigation Reform Act of 1995(PSLRA)는 해당 진술이 미래예측진술임을 명시하고, 실제 결과가 중요하게 달라질 수 있는 요인을 설명하는 의미 있는 주의문구를 제시한 경우 등에 일정한 면책(safe harbor)을 제공한다.5) 이는 예측의 정확성 자체보다 합리적인 전제와 위험요인을 충실히 설명했는지를 중시한다는 점에서 참고할 수 있다. 국내에서도 전망치 산출 근거를 “기업 내부 전망정보”나 “경영계획에 기초한 추정”과 같은 형식적인 문구에 그치지 않고 매출 성장률, 판매량, 수주잔고, 원가율, 환율 등 핵심 가정과 변수를 구체적으로 제시하도록 유도할 필요가 있다.
둘째, 전망정보의 갱신을 정상적인 정보관리 과정으로 정착시킬 필요가 있다. Ⅲ장의 정정공시 분석에서 정정 전망의 대부분이 최초 전망보다 실제 실적에 가까워지고 정정 방향에 따라 유의한 주가반응이 발생한 것은, 정정공시가 추가 정보를 전달하는 기능을 수행할 수 있음을 보여준다. 따라서 경영환경 변화에 따른 합리적인 전망 수정과 부주의하거나 오해를 유발하는 전망을 구분하고, 투자자가 정정의 합리성을 평가할 수 있도록 전망치의 변경 사유와 주요 가정이 어떻게 달라졌는지를 구체적으로 설명하도록 유도할 필요가 있다. 미국의 경우 경영자 예측정보의 상당 부분이 분기 실적 발표와 함께 제공되고, 기존 가이던스를 유지ㆍ갱신ㆍ재확인하는 관행이 널리 활용되고 있다(Rogers & Van Buskirk, 2013; Clement, Frankel & Miller, 2003). 국내에서도 합리적인 전망 수정을 예외적인 사건으로 보기보다 지속적인 정보 갱신 과정의 일부로 받아들이는 것이 바람직하다.
셋째, 합리적인 범위의 구간 전망 활용을 유도할 필요가 있다. 국내 전망공시의 98%가 단일 점추정이라는 사실은 미래 실적의 불확실성이 전망치의 제시 방식에 충분히 반영되지 않을 가능성을 보여준다. 구간 전망은 경영진이 인식하는 불확실성을 전달하고 향후 전망 갱신의 기준으로 활용될 수 있으며, 미국에서도 S&P 1500 기업의 정량적 매출액 가이던스에서 구간 추정이 점 추정보다 더 빈번하게 나타난다(Mayew, Pinto & Wu, 2026). 다만 지나치게 넓은 범위는 정보의 정밀성을 낮출 수 있으므로 구간 설정의 근거와 핵심 가정을 함께 제시하도록 유도할 필요가 있다.
넷째, 전망공시 활성화는 정보의 질에 대한 고려와 함께 추진되어야 한다. 전망공시 활용도는 산업별로 크게 다르고 애널리스트 커버리지 역시 대형주에 집중되어 있으므로, 정보공백이 큰 기업에서도 전망공시가 효과적인 정보제공 수단으로 활용될 수 있도록 하는 것이 중요하다. 또한 매출액과 영업이익 전망 모두 실제보다 높게 제시되는 경향이 확인되고, 특히 영업이익에서 낙관적 편향이 더 크게 나타났다는 점을 고려하면, 선택적 정보제공과 체계적인 낙관적 편향을 완화하기 위한 방안으로 공시의 지속성과 일관성을 높이고 전망치의 산출 근거에 대한 설명을 강화할 필요가 있다.
구체적으로 전망공시를 시작한 기업이 동일 항목을 지속적으로 제공하도록 유도하고, 실제 실적과 전망 간 차이가 큰 경우 그 원인과 주요 가정의 변화를 함께 설명하도록 하는 방안을 고려할 수 있다. 궁극적으로 기업의 자발적인 미래정보 제공을 유도하는 동시에, 투자자가 미래성과와 불확실성을 보다 정확히 평가할 수 있도록 관련 정보가 지속적이고 비교 가능한 형태로 제공되는 것이 중요하다.
1) 한국거래소, 「유가증권시장 공시규정」 제15조 제1항 제2호 및 「코스닥시장 공시규정」 제12조 제1항 제2호 (공정공시 대상); 「유가증권시장 공시규정」 제45조 및 「코스닥시장 공시규정」 제30조 (기공시내용의 변동사항 신고).
2) 한국거래소, 「유가증권시장 공시규정」 제47조 제2항 및 제32조 제1항 제4호; 「코스닥시장 공시규정」 제16조; 「자본시장과 금융투자업에 관한 법률」 제119조 제3항, 제125조 제2항
3) 이와 관련한 시장반응은 Ⅲ-2-다절에서 추가로 분석한다.
4) 국내 애널리스트 이익예측치에는 낙관적 편향이 존재한다는 연구결과가 있으므로(이의섭ㆍ박창균, 2019; 김준석, 2026), 시장전망하회공시가 반드시 실적 자체에 대한 부정적인 전망을 의미하는 것은 아니다.
5) 15 U.S.C. §§ 77z-2(c)(1), 78u-5(c)(1)
참고문헌
권수영ㆍ이동헌ㆍ황문호, 2009, 공정공시제도 도입 이후 경영자예측정보의 정확성, 『회계학연구』 34(1), 107-141.
권수영ㆍ주현정ㆍ황문호, 2011, 경영자 예측정보의 공시시점 선택과 시장반응의 차별성, 『회계학연구』 36(2), 69-100.
김준석, 2026, 『애널리스트의 낙관성, 정확성, 정보성』, 자본시장연구원 연구보고서 26-06.
이상호, 2021, 『ESG 정보 유용성 제고를 위한 기업공시 개선방안』, 자본시장연구원 이슈보고서 21-12.
이은철ㆍ이만용, 2006, 한국 주식시장에서 기대이익의 바람직한 대용치는 무엇인가?: 랜덤워크 모형과 애널리스트 예측 모형의 비교를 중심으로, 『대한경영학회지』 19(3), 909-932.
이의섭ㆍ박창균, 2019, K-IFRS 도입과 애널리스트 이익 추정치의 낙관 편이 증가, 『재무관리연구』 36(1), 179-205.
조성훈, 2016, 상장기업 IR 현황 및 활성화를 위한 시사점, 자본시장연구원 『자본시장포커스』 2016-05.
Ajinkya, B.B., Gift, M.J., 1984, Corporate managers’ earnings forecasts and symmetrical adjustments of market expectations, Journal of Accounting Research 22(2), 425-444.
Baginski, S.P., Campbell, J.L., Hinson, L.A., Koo, D.S., 2018, Do career concerns affect the delay of bad news disclosure? The Accounting Review 93(2), 61-95.
Baginski, S.P., Hassell, J.M., 1990, The Market Interpretation of Management Earnings Forecasts as a Predictor of Subsequent Financial Analyst Forecast Revision, The Accounting Review 65(1), 175-190.
Clement, M., Frankel, R., Miller, J., 2003. Confirming management earnings forecasts, earnings uncertainty, and stock returns, Journal of Accounting Research 41(4), 653-679.
Coller, M., Yohn, T.L., 1997, Management forecasts and information asymmetry: An examination of bid-ask spreads, Journal of Accounting Research 35(2), 181-191.
Kothari, S.P., Shu, S., Wysocki, P.D., 2009, Do managers withhold bad news? Journal of Accounting Research 47(1), 241-276.
Mayew, W.J., Pinto, J., Wu, X., 2026, On the usefulness of guidance reports, Review of Accounting Studies 31, 2423-2485.
Ng, J., Tuna, I., Verdi, R., 2013, Management forecast credibility and underreaction to news, Review of Accounting Studies 18(4), 956-986.
Rogers, J.L., Van Buskirk, A., 2013, Bundled forecasts in empirical accounting research, Journal of Accounting and Economics 55(1), 3-65.
기업의 미래 실적에 대한 정보는 투자자의 기업가치 평가와 합리적인 투자 의사 결정에 중요한 역할을 한다. 정기적인 재무 공시를 통해 제공되는 정보는 과거 실적을 중심으로 하기 때문에 미래의 기업 성과를 파악하기에는 한계가 있다. 따라서 경영자는 기업의 향후 매출액이나 이익 등에 대한 예측을 전망공시를 통해 직접 제시할 수 있다. 경영자는 기업의 영업환경이나 향후 사업계획에 대한 사적정보를 보유하고 있으므로, 신뢰할 수 있는 전망공시의 제공은 기업과 투자자 간 정보비대칭을 완화하고 시장의 기대 형성과 가격 발견에 도움이 될 수 있다. 선행 연구에서도 경영자의 전망공시는 주가, 주식 유동성 및 애널리스트의 정보 환경과 밀접한 관련이 있으며, 전망의 정확성과 신뢰성이 높을수록 자본시장에 유용한 정보가 제공되는 것으로 보고되고 있다(Ajinkya & Gift, 1984; Baginski & Hassell, 1990; Coller & Yohn, 1997; Ng, Tuna & Verdi, 2013; 권수영ㆍ이동헌ㆍ황문호, 2009).
이러한 전망공시의 역할은 기업별 정보 접근성에 상당한 차이가 존재하는 국내 주식시장에서 더욱 중요할 수 있다. 최근 애널리스트의 분석보고서는 대형기업에 집중되어 전체 상장기업 중 분석보고서가 발간되는 기업이 약 30%에 불과하고, 특히 중소형 상장기업에서 정보 공백이 큰 것으로 나타난다(김준석, 2026). 기업이 자발적으로 투자자와 정보를 공유하는 기업설명회(Investor Relations: IR) 역시 충분히 활성화되지 않았다는 지적이 제기되어 왔다(조성훈, 2016). 또한 비재무정보 등 일부 공시영역에서는 정보의 충분성뿐 아니라 비교가능성과 신뢰성 측면에서도 개선의 필요성이 제기되고 있다(이상호, 2021). 이처럼 미래성과에 관한 정보가 충분하고 고르게 공급되지 않는 환경에서 경영진이 보유한 미래지향적 정보를 시장에 직접 전달하는 전망공시는 기존 정보채널의 공백을 보완할 수 있다.
그러나 이러한 필요성에도 불구하고 국내 상장기업의 전망공시 활용은 2000년대 중반 이후 지속적으로 감소해 왔다. 본 보고서의 분석 결과, 2025년 전망공시를 제공하는 기업의 비율은 유가증권시장에서 약 7%, 코스닥시장에서 약 1%에 불과하다. 반면 실제로 제공된 전망공시는 공시 시점 전후로 유의한 주가반응을 유발하고, 정보의 방향에 따라 서로 다른 가격반응을 나타내는 등 시장에 새로운 정보를 전달하는 것으로 나타난다. 즉, 전망공시의 활용은 제한적이지만, 공시된 전망정보는 여전히 유의한 정보가치를 지니는 것으로 나타났다. 이는 전망공시의 활용 감소를 정보의 유용성 부족만으로 설명하기보다 기업의 자발적인 미래정보 제공을 제약하는 요인과 제도적 유인을 함께 살펴볼 필요가 있음을 시사한다.
따라서 전망공시의 활성화를 위해서는 기업이 합리적인 근거에 기초한 전망을 자발적으로 제공할 유인을 높이는 동시에 정보의 질을 제고할 필요가 있다. 특히 투자자가 전망의 가정과 범위, 불확실성을 충분히 평가할 수 있도록 공시의 구체성과 신뢰성을 높이는 것이 중요하다. 이러한 노력은 기업과 투자자 간 정보비대칭을 완화하고 시장의 신뢰를 높이는 데 기여할 수 있으며, 기업이 적정한 가치를 평가받을 수 있는 기반을 마련한다는 점에서 코리아 디스카운트 완화 측면에서도 중요한 의미를 갖는다. 이에 본 보고서는 국내 전망공시의 활용 현황과 특성 및 정보가치를 분석하고, 이를 토대로 전망공시의 활성화와 정보의 질 제고를 위한 정책적 고려사항을 제시한다.
Ⅱ장에서는 2002년부터 2025년까지 국내 상장기업의 전망공시를 대상으로 시장별ㆍ산업별 활용 추이와 공시 항목, 제시 방식, 정정공시 현황, 예측 정확성을 살펴본다. Ⅲ장에서는 전망공시의 주가반응을 분석하고, 실제 실적 발표까지 정보가 단계적으로 반영되는 과정을 추가로 살펴본다. Ⅳ장에서는 이러한 분석 결과를 바탕으로 전망공시 활성화와 정보의 질 제고를 위한 정책적 고려사항을 제시한다.
Ⅱ. 전망공시의 현황 및 특성
1. 전망공시 제공 기업의 분포 및 추이
국내 상장기업의 전망공시 활용 현황을 파악하기 위해 2002년부터 2025년까지 전망공시를 제공한 기업의 분포 및 추이를 분석한다. 분석 자료는 한국거래소 KIND 공시시스템의 「매출액 영업손익 등 전망/예측(공정공시)」 공시를 개별적으로 확인하여 구축하였다. 전망공시의 활용 정도는 시장 및 산업 특성에 따라 차이가 있을 수 있으므로, 유가증권시장과 코스닥시장의 연도별 전망공시 기업 수와 비율을 살펴보고 산업별 전망공시 비율의 기간별 변화를 통해 장기적인 활용 추이를 파악한다.
가. 연도별ㆍ시장별 분석
<그림 Ⅱ-1>은 2002년부터 2025년까지 유가증권시장과 코스닥시장의 전망공시 현황을 연도별로 보여준다. 전망공시는 2000년대 중반까지 빠르게 증가한 이후 전반적으로 감소하는 추세를 보인다. 유가증권시장의 전망공시 빈도는 2002년 124건에서 점차 증가하여 2007년 269건으로 가장 높은 수준을 기록한 후 감소하였으며, 2010년대 이후에는 대체로 연간 100건 내외 또는 그 이하의 수준을 보이고 있다. 코스닥시장의 경우 2004년 200건에서 2006년 325건으로 빠르게 증가하였으나 이후 감소세가 더욱 뚜렷하게 나타났으며, 최근에는 연간 40~50건 수준에 머물고 있다.
전체 상장기업 중 전망공시를 제공하는 기업의 비율도 유사한 흐름을 보인다. 유가증권시장의 전망공시 비율은 2008년 약 21%까지 상승한 이후 장기적으로 하락하여 최근에는 약 7% 수준을 나타내고 있다. 코스닥시장에서는 2006년 약 20%로 정점을 기록한 이후 하락세가 더욱 두드러져, 2020년 이후에는 대체로 1~2% 수준에 그치고 있다. 2000년대 중반에는 두 시장 모두 상장기업의 약 5분의 1이 전망공시를 활용하였으나, 최근에는 기업 수와 전체 상장기업 대비 비중 모두 크게 낮아졌다. 이는 국내 상장기업의 전망공시 활용이 장기적으로 위축되어 왔음을 보여준다.
이러한 감소에는 전망공시 이후의 관리·정정 부담이나 예측정보 관련 법적ㆍ제도적 불확실성뿐 아니라 산업구성, 실적 변동성과 예측가능성, 적자기업 비중 등 기업 특성의 변화도 영향을 미쳤을 수 있다. 또한 기업설명회(IR), 컨퍼런스콜 등 대체적인 정보전달 채널을 활용할 수 있게 되면서 공식적인 전망공시를 일부 대체했을 가능성도 있다. 이후 분석에서는 전망공시의 특성과 정보가치를 살펴봄으로써, 전망공시 감소가 정보가치의 부족에 기인한 것인지 또는 유용한 정보임에도 공급을 제약하는 다른 요인이 존재하는지를 검토한다.
나. 산업별 분석
산업별 전망공시 비율을 기간별로 구분하여 살펴보면, 대부분의 산업에서 전망공시 활용도가 장기적으로 감소하는 가운데 산업 간 차이도 상당한 것으로 나타난다. <그림 Ⅱ-2>에서 산업재의 전망공시 기업 비율은 2002~2009년 17.1%에서 2010~2017년 10.6%, 2018~2025년 7.9%로 하락하였으며, IT도 16.5%에서 9.5%, 2.5%로, 경기소비재는 14.1%에서 8.2%, 4.1%로 하락하였다. 유틸리티는 2002~2009년 12.4%에서 2010~2017년 15.6%로 다소 상승하였다가 2018~2025년 5.3%로 크게 낮아졌다. 소재, 금융, 의료 및 필수소비재에서도 최근 기간으로 갈수록 전망공시 기업 비율이 낮아지는 모습이 관찰된다. 반면 통신서비스는 2002~2009년 34.3%, 2010~2017년 34.0%, 2018~2025년 42.6%로 모든 기간에 걸쳐 높은 수준을 유지하였으며, 최근 기간에는 오히려 상승하였다. 에너지 역시 6.9%에서 7.3%로 유지된 뒤 최근 4.9%로 소폭 감소하여 다른 산업에 비해 감소 추세가 상대적으로 뚜렷하지 않았다.
산업별 차이는 전망정보에 대한 수요와 전망공시를 제공하는 데 따르는 부담이 산업 특성에 따라 달라질 수 있음을 보여준다. 통신서비스와 같이 가입자 수, 서비스 매출 등 내부 영업지표가 미래 실적과 밀접하게 연결되는 산업에서는 경영진이 보유한 내부정보의 가치가 크고 이를 정량적으로 제시하기에도 상대적으로 유리할 수 있다. 반대로 사업구조가 복잡하거나 원자재 가격ㆍ환율ㆍ프로젝트 진행률 등 외부 변수에 대한 민감도가 큰 산업에서는 미래정보의 필요성은 높더라도 실적의 예측가능성이 낮아 구체적인 전망치를 제시하고 유지하는 부담이 클 수 있다. 따라서 낮은 공시 비율을 곧바로 미래정보에 대한 수요가 낮다는 의미로 해석하기보다는 정보 수요와 예측가능성, 공시비용을 함께 고려할 필요가 있다.
이러한 산업별 이질성은 전망치 자체뿐 아니라 그 산출에 사용된 주요 가정과 근거를 함께 제공할 필요성도 보여준다. 특히 사업구조가 복잡하거나 외부 변수의 영향을 크게 받는 산업에서는 판매량, 수주잔고, 원가율, 환율, 원재료 가격 등 핵심 가정이 함께 제시되어야 투자자가 전망의 전제와 불확실성을 보다 정확히 평가할 수 있다.
2. 전망공시 대상 항목 및 제시 방식
가. 전망공시 대상 항목별 빈도 및 비율
<그림 Ⅱ-3>은 전망공시에서 제시되는 주요 전망 대상 항목의 빈도와 비율을 보여준다. 전망공시는 주로 기업의 향후 매출과 이익 등 핵심 경영성과에 관한 정보를 중심으로 이루어진다. 전체 전망공시 중 매출액 전망을 포함한 공시는 5,473건으로 전체의 94.4%에 달하며, 영업이익 전망도 4,003건(69.1%)으로 상당수의 공시에서 제시되었다. 당기순이익은 1,552건(26.8%), 법인세비용차감전순이익은 628건(10.8%), 경상이익은 495건(8.5%)으로 나타났다. 이와 함께 수주 510건(8.8%), 투자계획 293건(5.1%), 판매량 177건(3.1%), 영업이익률 115건(2.0%), 매출액 증가율 93건(1.6%) 등 미래 영업활동과 성장성ㆍ수익성을 나타내는 정보도 함께 제공되고 있다.
기타 항목에는 영업이익ㆍ당기순이익 등의 전년 대비 증가율, EBITDA, ROE, ROA, EPS 등 성장성 및 수익성 지표와 R&D 투자, 배당률 및 배당성향 등 투자ㆍ주주환원 관련 지표가 포함된다. 또한 산업별 특성을 반영하여 보험업에서는 원수보험료, 손해율, 지급여력비율, BIS 비율을, 철강 및 비철금속 산업에서는 조강생산량과 금ㆍ은ㆍ아연 등의 생산량 및 판매량을, 통신업에서는 가입자 수와 서비스매출을, 운송업에서는 수송량을, 에너지산업에서는 천연가스 도입 및 판매량 등을 제시하고 있다. 이는 국내 전망공시가 매출액과 영업이익 등 표준화된 재무성과뿐 아니라 기업과 산업의 특성을 반영한 다양한 미래 영업정보를 전달하는 수단으로 활용되고 있음을 보여준다.
나. 전망치의 수치 표현과 도출 근거
전망공시에서 제시되는 전망치의 형태를 살펴보면 전체 전망치의 98%가 특정한 하나의 수치를 제시하는 점 추정의 방식이며, 상한과 하한을 제시하는 구간 추정은 2%에 불과하다(<그림 Ⅱ-4>). 이는 국내 기업의 전망공시가 대부분 단일한 예상치를 제시하는 관행에 의존하고 있음을 보여준다. 이러한 점 추정 중심의 공시 관행에는 거래소 공시서식의 형식도 일부 영향을 미쳤을 가능성이 있다. 현재 공시서식은 매출액ㆍ영업손익 등 개별 재무항목에 구체적인 수치를 기재하도록 구성되어 있으며, 실무 예시 역시 단일 수치 중심으로 제시되어 있다.
기업의 미래 실적에는 다양한 불확실성이 존재하므로, 합리적인 범위의 구간 전망은 단일 수치보다 불확실성을 보다 충실하게 전달할 수 있다. 기업은 예상 가능한 변동 범위를 제시하고, 투자자는 경영진이 인식하는 결과의 범위와 불확실성을 함께 파악할 수 있다. 그러나 앞서 살펴본 바와 같이 국내에서는 이러한 구간 전망의 활용이 매우 제한적이다.
전망공시의 정보가치는 수치의 제시 방식뿐 아니라 이를 산출한 주요 가정과 근거가 얼마나 구체적으로 제공되는지에도 좌우될 수 있다. 한국거래소 업무해설서는 전망ㆍ예측정보를 공시할 때 관련 가정 또는 판단의 근거를 구체적으로 명시하도록 요구하고 있으나, 실제 공시에서는 “기업 내부 전망정보”, “경영계획에 기초한 추정” 등 추상적인 표현에 그치는 사례가 적지 않게 나타난다. 투자자가 전망의 합리성과 불확실성을 평가하려면 매출 성장률, 판매량, 수주잔고, 원가율, 환율, 원재료 가격, 투자계획 등 전망에 실질적인 영향을 미치는 핵심 가정과 변수를 함께 제시할 필요가 있다. 따라서 전망공시의 질을 높이기 위해서는 점 추정과 구간 추정 등 전망치의 제시 방식뿐 아니라, 전망치 산출에 사용된 주요 가정과 근거를 구체적으로 제시하는 것이 중요하다.
3. 전망공시 추정 대상 기간
<그림 Ⅱ-5>에서 기업이 전망공시에서 추정하는 기간을 살펴보면, 6개월 초과 1년 이하의 기간을 대상으로 하는 경우가 3,306건으로 가장 많아, 전망공시가 주로 향후 1년 이내의 경영성과를 제시하는 데 활용되고 있음을 보여준다. 3개월 이하의 단기 전망도 1,046건으로 비교적 많이 나타났으며, 3개월 초과 6개월 이하의 전망은 451건이었다. 반면 전망 기간이 1년을 초과하는 경우는 빈도가 크게 낮아, 국내 기업의 전망공시가 중ㆍ장기 전망보다는 비교적 가까운 미래의 실적 전망에 집중되어 있음을 보여준다.
이처럼 전망공시가 비교적 단기 기간에 집중되는 데에는 장기 전망에 수반되는 불확실성과 갱신 부담이 영향을 미쳤을 가능성이 있다. 전망 기간이 길수록 경영환경의 불확실성이 커져 구체적인 전망치를 제시하기 어렵고, 이후 환경 변화에 따라 전망을 갱신해야 할 가능성도 높아진다. 따라서 장기 전망의 낮은 활용은 실적 예측가능성의 제약과 전망 갱신에 따른 부담이 함께 작용한 결과일 수 있다.
4. 전망공시 정정 현황 및 특성
우리나라 전망공시는 공시 이후에도 일정한 사후관리 의무가 수반된다. 유가증권시장과 코스닥시장 공시규정은 매출액, 영업손익, 당기순손익 등에 대한 전망 또는 예측을 공정공시 대상정보로 규정하고 있으며, 이미 공시한 내용이 이후 취소되거나 변경되는 경우 해당 상장법인은 이를 거래소에 신고하여야 한다.1) 또한 전망치와 실제 실적 간에 상당한 차이가 발생하고 이에 대한 합리적인 설명이 이루어지지 않는 경우 불성실공시 문제가 제기될 수 있다.
한편 예측정보라는 사실과 전망의 가정 및 판단 근거를 명시하고, 합리적인 근거에 기초하여 성실하게 작성하며, 실제 결과가 예측치와 달라질 수 있다는 주의 문구를 포함하는 경우에는 일정한 면책이 인정될 수 있다.2) 따라서 전망치가 실제 실적과 다르다는 사실 자체가 곧바로 불성실공시 제재를 의미하는 것은 아니다. 다만 기업은 이미 공시한 전망 내용에 중요한 변경이 발생하면 이를 적시에 정정해야 하며, 전망 기간이 길거나 단일 수치로 전망할수록 향후 수정 가능성이 커질 수 있다. 이러한 사후관리 부담은 기업이 장기 전망이나 전망공시 자체에 신중해지는 요인으로 작용할 가능성이 있다.
전체 5,044건의 최초 전망공시 중 정정공시가 이루어진 경우는 752건(약 15%)으로, 전망공시 이후 전망을 수정한 사례가 적지 않게 나타났다. <그림 Ⅱ-6>에서 연도별로 살펴보면, 정정공시 건수는 2006년 약 87건으로 정점을 기록한 후 감소하여 최근에는 20건 내외에 머물고 있다. 반면 최초 전망공시 중 이후 정정공시가 이루어진 비율은 장기적으로 상승하는 모습이 나타난다. 이는 전체 전망공시 건수가 감소하는 가운데 사후적으로 전망을 갱신하는 사례의 상대적 비중은 높아졌음을 의미한다.
이러한 현상은 기존 전망을 수정해야 하는 사후관리 부담을 보여주는 한편, 정정공시가 새로운 정보를 반영하는 갱신 수단으로 기능할 가능성도 시사한다. 실제로 영업이익 전망치가 변경된 정정공시 233건을 실제 실적과 연결한 Ⅲ장의 추가 분석에서는 84.1%가 최초 전망보다 실제 실적에 가까운 방향으로 수정되었고, 예측 오차의 중앙값도 크게 감소하였다. 따라서 정정공시는 단순한 형식적 수정이라기보다 최초 전망 이후 새롭게 확보된 실적정보를 시장에 반영하는 과정으로도 볼 수 있다.3)
5. 전망공시의 정보 품질
가. 예측 오차 및 예측 편의
<표 Ⅱ-1>은 전망공시에서 제시된 매출액 및 영업이익 전망치와 이후 실현된 실제 실적을 비교하여 예측 오차와 예측 편의를 분석한 결과를 보여준다. 예측 오차는 전망치와 실제 실적 간 차이의 절댓값을 실제 실적의 절댓값으로 나누어 측정하며, 값이 작을수록 전망의 정확성이 높은 것을 의미한다. 예측 편의는 전망치와 실제 실적 간 차이를 실제 실적의 절댓값으로 표준화한 값으로, 양(+)의 값은 실제 실적보다 높은 낙관적 전망을, 음(-)의 값은 실제 실적보다 낮은 보수적 전망을 의미한다.
예측 오차는 매출액이 중앙값 8.8%(평균 26.1%), 영업이익이 20.8%(평균 60.4%)로 나타나, 매출액 전망의 정확성이 상대적으로 높았다. 이는 비용과 수익성의 변동에 직접 영향을 받는 영업이익이 매출액보다 상대적으로 예측하기 어렵다는 점을 시사한다.
전망치의 방향성을 나타내는 예측 편의는 매출액(중앙값 1.3%, 평균 6.4%)과 영업이익(중앙값 7.5%, 평균 42.0%) 모두 양(+)으로 나타나 실제 실적보다 높은 전망치를 제시하는 경향이 확인되며, 이러한 낙관적 편향은 영업이익 전망에서 더 크게 나타났다.
한편 극단값의 영향을 완화하였음에도 예측 오차와 예측 편의의 분포는 여전히 비대칭적이다. 중앙값을 기준으로 볼 때 국내 기업의 매출액 전망은 실제 실적과 비교적 근접한 수준에서 제시되는 반면, 영업이익 전망은 예측 오차가 크고 실제 실적보다 높은 방향으로 제시되는 경향이 뚜렷하다. 영업이익 전망의 예측 오차와 예측 편의의 표준편차가 상ㆍ하위 1% 조정 이후에도 높은 것은 흑자를 전망했으나 실제로는 적자가 발생하는 등 전망치와 실제치의 부호가 달라지는 일부 큰 예측 실패가 분포의 우측 꼬리를 두껍게 만든 영향으로 볼 수 있다. 이러한 사례를 제외한 추가 분석에서는 예측 오차의 평균이 60.4%에서 47.0%로 감소하지만 중앙값은 20.8%에서 19.6%로 큰 변화가 없고, 예측 편의의 중앙값도 7.5%에서 6.4%로 여전히 양(+)이다. 따라서 일부 큰 예측 실패가 평균을 높이는 측면은 있으나, 이를 제외하더라도 영업이익 전망의 상대적으로 높은 예측 오차와 낙관적 편향이라는 전반적인 결과는 유지된다.
나. 시장 기대 대비 전망공시의 방향
전망공시가 담고 있는 정보의 방향은 공시 이전 시장의 기대와 비교하여 평가하였다. 본 보고서는 경영자 예측정보 연구에서 널리 사용되는 애널리스트 컨센서스를 시장 기대의 대용치로 사용한다(Kothari, Shu & Wysocki, 2009; Baginski, Campbell, Hinson & Koo, 2018; 이은철ㆍ이만용, 2006). 구체적으로 전망공시일 이전 30일 이내에 존재하는 1명 이상의 애널리스트 전망을 이용하여, 그중 가장 최근의 컨센서스를 기업 전망치와 매칭한다. 이를 바탕으로 본 절에서는 전망치가 시장의 기대(애널리스트 컨센서스)에 비해 긍정적인지 부정적인지의 분포와 그 추이를 분석한다.
기업 전망치가 사전 애널리스트 컨센서스를 상회하는 경우를 시장전망상회공시, 하회하는 경우를 시장전망하회공시로 정의한다. 이는 전망공시의 절대적인 호재ㆍ악재 여부가 아니라, 사전 시장 기대 대비 상대적인 방향을 의미한다.4)
<그림 Ⅱ-7>의 매출액 전망에서는 시장전망상회공시가 53.1%, 시장전망하회공시가 46.9%로 나타났으며, 영업이익 전망에서는 각각 47%, 53%로 시장전망하회공시의 비중이 소폭 높았다. 다만 두 항목 모두 상회ㆍ하회 비중이 대체로 절반 수준으로, 전망공시가 특정 방향의 정보에 크게 편중되어 있지는 않았다. 한편 매출액과 영업이익에서 상회ㆍ하회 비중이 다르게 나타나는 것은 두 항목의 전망 특성뿐 아니라 애널리스트의 사전 기대 수준 차이와도 관련될 수 있다.
연도별로 보면 매출액과 영업이익 모두 2000년대에는 시장전망상회공시 비중이 상대적으로 높았으나 2010년대 이후 낮아지는 경향을 보인다(<그림 Ⅱ-8>). 매출액의 시장전망상회공시 비중은 2000년대 중후반 약 60~70% 수준까지 상승한 이후 최근 약 30% 수준으로 낮아졌으며, 영업이익도 최근에는 30% 내외로 낮아졌다.
이처럼 최근으로 갈수록 시장전망하회공시의 비중이 높아진 것은 기업이 시장의 기존 기대보다 낮은 전망을 사전에 제시하는 사례가 늘어났음을 의미한다. 다만 이러한 변화가 기업의 공시 유인이나 전망의 질적 변화를 직접적으로 의미한다고 보기는 어렵다. 보다 중요한 점은 전망공시가 실제 실적 발표 이전에 시장의 기존 기대를 조정하는 역할을 할 수 있다는 것이다. 이러한 정보 방향에 따른 시장반응과 이후 실제 실적 발표까지의 단계적 정보반영 과정은 Ⅲ장에서 구체적으로 분석한다.
Ⅲ. 전망공시의 정보가치 분석
본 절에서는 전망공시의 정보가치를 사건연구(event study)를 통해 분석한다. 개별 기업의 일별 주식수익률을 종속변수, 시장수익률을 설명변수로 하는 시장모형(market model)을 공시일 이전 -250~-30거래일의 추정기간을 이용하여 추정하고, 유효 관측치가 100거래일 이상인 경우만 분석에 포함한다. 공시일을 0일로 정의하여 일별 초과수익률(Abnormal Return: AR)을 산출하고, [0,+1], [-1,+1], [-2,+2], [-5,+5] 등의 사건기간에 누적하여 누적초과수익률(Cumulative Abnormal Return: CAR)을 계산한다. 동일 기업이 여러 차례 전망공시를 제공할 수 있으므로 통계적 추론에는 기업 단위로 군집화한 표준오차를 적용한다.
1. 시장 기대 대비 전망공시 방향에 따른 주가 반응
<그림 Ⅲ-1>은 전망공시의 정보 방향에 따라 시장전망상회공시와 시장전망하회공시의 주가반응을 비교한 결과를 보여준다. 공시 직전 애널리스트 컨센서스를 상회하는 전망치를 제시한 경우 누적평균초과수익률(Cumulative Average Abnormal Return: CAAR)은 공시일을 전후하여 상승한 반면, 컨센서스를 하회하는 경우에는 공시 이후 CAAR이 하락하였다. 이는 시장이 전망공시 자체보다는 공시에 포함된 정보의 방향에 차별적으로 반응하고 있음을 보여준다.
전망정보의 방향에 따라 가격반응이 나타나는 시점에도 차이가 관찰된다. 시장전망상회공시는 공시 직전부터 CAAR이 상승하여 공시일에 크게 증가하는 반면, 시장전망하회공시는 공시 이후 하락폭이 확대된다. 이러한 차이는 긍정적 정보가 공시 이전에 일부 반영되었을 가능성뿐 아니라, 부정적 전망이 장 마감 이후 공시되어 다음 거래일에 가격에 반영되는 등 공시 시각의 차이와도 관련될 수 있다(권수영ㆍ주현정ㆍ황문호, 2011).
여러 사건기간을 이용한 분석에서도 시장 기대 대비 전망공시 방향에 따른 반응은 일관되게 나타난다(<표 Ⅲ-1>). 시장전망상회공시의 평균 CAR은 약 0.7~0.8%의 유의한 양(+)의 값을, 시장전망하회공시는 -0.9~-0.4%의 유의한 음(-)의 값을 보였다. 두 집단 간 차이는 사건기간에 따라 약 1.2~1.6%p이며 모든 사건기간에서 1% 수준에서 통계적으로 유의하였다. 이는 전망공시에 포함된 정보가 기존 시장 기대와 어떻게 다른지에 따라 주가가 체계적으로 반응하며, 전망공시가 미래 실적에 관한 정보를 시장가격에 반영하는 유의미한 정보전달 수단으로 기능하고 있음을 보여준다.
2. 실제 실적 발표까지의 단계적 정보반영과 충격 완화
본 절에서는 공시 당일의 주가반응뿐 아니라 이후 실제 실적 발표 시점에 남아 있는 정보와 가격조정의 크기를 함께 살펴봄으로써, 전망공시가 실제 실적에 관한 정보를 사전에 시장에 반영하는 기능을 하는지 분석한다. 기업 전망공시와 실제 실적, 애널리스트 컨센서스ㆍ기업 전망ㆍ실제 실적, 그리고 최초 전망공시ㆍ정정공시ㆍ실제 실적을 각각 연결하여 정보가 단계적으로 시장가격에 반영되는 과정을 살펴본다.
가. 기업 전망공시와 실제 실적
전망공시와 실제 영업이익을 모두 확인할 수 있고 실제 영업이익 절댓값이 50억원을 초과하는 1,927건을 대상으로 실제 실적이 기업 전망을 상회하는지 여부에 따라 전망공시 시점과 실제 실적 발표 시점의 CAR을 비교하였다(<표 Ⅲ-2>). 전망공시 시점에는 실제 실적이 전망치보다 낮은 기업에서 CAR[0,+1]이 0.464%, 전망을 상회한 기업에서 0.497%로 모두 양(+)이지만 집단 간 차이는 0.032%p로 유의하지 않았다. 반면 실제 실적 발표 시점에는 실적이 전망치보다 낮은 기업의 CAR이 -0.161%, 전망치보다 높은 기업의 CAR이 0.537%이며 두 집단 간 차이는 0.698%p로 통계적으로 유의하였다. 이는 전망공시 시점에는 이후 실제 실적의 상회ㆍ하회 여부에 따른 주가반응의 유의한 차이가 나타나지 않았지만, 실제 실적이 공개되는 시점에는 기존 전망 대비 새롭게 확인된 실적정보의 방향에 따라 추가적인 가격조정이 발생함을 보여준다.
또한 전망치와 실제 실적의 차이가 클수록 실적 발표 시점의 주가변동도 커지는 경향이 나타났다. 주가변동의 크기를 나타내는 절대 CAR(CAR의 절댓값)은 전망오차가 20% 이내인 경우 3.239%로, 20%를 초과한 경우의 3.609%보다 0.370%p 낮았으며(p=0.031), 전망오차를 연속변수로 측정한 분석에서도 오차가 클수록 실적 발표 시점의 절대 CAR이 유의하게 증가하였다(표 미제시). 다른 사건 기간을 이용한 분석에서도 대체로 유사한 방향의 결과가 나타났다. 이러한 결과는 보다 정확한 전망이 실제 실적 발표 이전에 관련 정보를 일부 시장가격에 반영하여, 실적 발표 시점의 추가적인 가격조정을 줄일 가능성을 시사한다. 다만 이를 전망공시의 인과적인 충격 완화 효과로 해석하기보다는 사전 정보반영 기능을 뒷받침하는 증거로 보는 것이 적절하다.
나. 애널리스트 전망, 기업 전망공시와 실제 실적
본 절에서는 전망공시 이전 30일 이내의 애널리스트 영업이익 컨센서스와 기업 전망공시, 그리고 실제 영업이익을 모두 확인할 수 있는 1,285건을 이용하여 애널리스트의 사전 기대, 기업 전망, 실제 실적으로 이어지는 과정에서 정보가 단계적으로 시장가격에 반영되는지를 분석한다. 기업 전망치가 사전 애널리스트 컨센서스를 상회한 경우 전망공시 시점의 CAR[0,+1]은 1.441%로, 컨센서스를 하회하거나 동일한 경우의 –0.791%보다 2.232%p 높았다(p<0.001)(<표 Ⅲ-3>). 기업 전망치와 애널리스트 컨센서스의 차이를 연속변수로 측정한 경우에도 그 차이가 클수록 전망공시 시점의 CAR이 유의하게 높았다. 이는 기업 전망이 기존 시장 기대와 다른 정보를 제공하며, 그 방향과 크기가 공시 시점의 주가에 반영되고 있음을 보여준다.
이후 실제 실적 발표 시점에는 실제 영업이익이 기업 전망치를 상회한 기업의 CAR이 0.355%, 그렇지 않은 기업이 -0.309%로 나타나, 집단 간 차이는 0.664%p로 통계적으로 유의하였다(p=0.019)(<표 Ⅲ-4>). 다만 실제 실적과 기업 전망치 간 차이를 연속변수로 측정한 경우에는 유의한 관계가 확인되지 않았다(p=0.182). 종합하면 애널리스트 기대와 기업 전망 간 차이는 전망공시 시점에 뚜렷하게 가격에 반영되고, 이후 실제 실적 발표 시점에도 기업 전망 대비 실적의 상회ㆍ하회 여부에 따른 추가적인 가격조정이 나타난다. 다만 실제 실적과 전망치 간 차이의 크기 자체에 대한 반응은 유의하지 않아, 실제 실적 발표 단계의 결과는 측정 방식에 따라 다소 차이가 있다.
다. 최초 전망공시, 정정공시와 실제 실적
다음으로는 최초 전망공시 이후 영업이익 전망치를 실제로 변경한 정정공시 233건을 대상으로 최초 전망공시, 정정공시, 이후 실제 실적 간의 관계와 시장반응을 분석하였다. 먼저 정정공시의 정확성을 살펴본 결과, 정정된 전망치의 84.12%가 최초 전망치보다 실제 실적에 가까워졌으며, 예측 오차의 평균은 115.36%에서 40.11%, 중앙값은 54.21%에서 17.20%로 감소하여 평균과 중앙값 모두에서 통계적으로 유의한 개선이 나타났다(p<0.001)(표 미제시). 또한 실제 실적이 최초 전망 이하인 경우의 92.98%가 하향 정정된 반면, 실제 실적이 최초 전망을 상회한 경우의 82.26%는 상향 정정되어 정정 방향이 이후 실현된 실적의 방향과 밀접하게 연관되어 있음을 보여준다.
시장도 정정된 정보의 방향에 유의하게 반응한다. <표 Ⅲ-5>에서 하향 정정의 정정공시 CAR[0,+1]은 -2.147%, 상향 정정은 1.887%이며 집단 간 차이는 4.033%p로 유의하다(p=0.001). <표 Ⅲ-6>의 실제 실적 발표 시점에서도 실제 영업이익이 정정 전망을 상회한 기업의 CAR은 1.162%로, 정정 전망을 하회하거나 동일한 기업의 -0.452%보다 1.613%p 높다(p=0.040). 이는 최초 전망 이후 새롭게 반영된 정보에 따라 전망치가 수정되고 시장이 정정 방향에 반응하며, 이후 실제 실적 발표 시점에도 정정 전망 대비 추가 정보가 가격에 반영되는 단계적 정보갱신 과정과 일관된다.
추가로 정정을 통해 전망 정확성이 높아진 경우 실제 실적 발표 시점의 가격충격이 감소하는지를 분석하였다. 실제 실적에 가까운 방향으로 정정된 경우 절대 CAR은 3.865%로 그렇지 않은 경우의 4.216%보다 낮았으나 차이는 통계적으로 유의하지 않았으며(p=0.690), 전망 정확성의 개선 정도를 연속변수로 사용한 분석에서도 유의한 관계가 나타나지 않았다(p=0.199)(표 미제시). 따라서 정정공시는 새로운 정보를 반영하는 정보갱신 수단으로 작용하지만, 이후 실적 발표 시점의 가격충격 완화 효과는 통계적으로 확인되지 않았다.
Ⅳ. 정책적 고려사항
이상의 분석은 전망공시가 시장의 사전 기대와 다른 미래 실적정보를 전달하고, 실제 실적 발표 이전에 관련 정보가 시장가격에 반영되는 데 기여하고 있음을 보여준다. 반면 전망공시 활용은 장기적으로 감소하고 있으며, 점 추정 중심의 제시 방식과 추상적인 가정 설명 등 정보의 질 측면에서도 개선 여지가 있다. 따라서 전망공시 정책은 기업의 자발적인 미래정보 제공을 유도하고 정보의 질과 투자자 보호를 함께 강화하는 데 초점을 둘 필요가 있으며, 이를 위해 다음 네 가지 방안을 고려할 수 있다.
첫째, 전망공시에 수반되는 법적 불확실성을 완화하되 보호 요건을 실질화할 필요가 있다. 현행 제도 역시 예측정보라는 사실, 가정과 판단 근거, 주의문구 등을 명시하고 합리적인 근거에 기초하여 성실하게 작성한 경우 일정한 면책을 인정한다. 다만 기업이 면책의 적용 범위를 사전에 예측하기 어렵다는 점에서, 적용 기준과 사례를 보다 구체화할 필요가 있다. 동시에 형식적인 문구만으로 보호받지 않도록 실질적인 가정과 근거의 제시를 요구하는 것이 중요하다.
미국의 Private Securities Litigation Reform Act of 1995(PSLRA)는 해당 진술이 미래예측진술임을 명시하고, 실제 결과가 중요하게 달라질 수 있는 요인을 설명하는 의미 있는 주의문구를 제시한 경우 등에 일정한 면책(safe harbor)을 제공한다.5) 이는 예측의 정확성 자체보다 합리적인 전제와 위험요인을 충실히 설명했는지를 중시한다는 점에서 참고할 수 있다. 국내에서도 전망치 산출 근거를 “기업 내부 전망정보”나 “경영계획에 기초한 추정”과 같은 형식적인 문구에 그치지 않고 매출 성장률, 판매량, 수주잔고, 원가율, 환율 등 핵심 가정과 변수를 구체적으로 제시하도록 유도할 필요가 있다.
둘째, 전망정보의 갱신을 정상적인 정보관리 과정으로 정착시킬 필요가 있다. Ⅲ장의 정정공시 분석에서 정정 전망의 대부분이 최초 전망보다 실제 실적에 가까워지고 정정 방향에 따라 유의한 주가반응이 발생한 것은, 정정공시가 추가 정보를 전달하는 기능을 수행할 수 있음을 보여준다. 따라서 경영환경 변화에 따른 합리적인 전망 수정과 부주의하거나 오해를 유발하는 전망을 구분하고, 투자자가 정정의 합리성을 평가할 수 있도록 전망치의 변경 사유와 주요 가정이 어떻게 달라졌는지를 구체적으로 설명하도록 유도할 필요가 있다. 미국의 경우 경영자 예측정보의 상당 부분이 분기 실적 발표와 함께 제공되고, 기존 가이던스를 유지ㆍ갱신ㆍ재확인하는 관행이 널리 활용되고 있다(Rogers & Van Buskirk, 2013; Clement, Frankel & Miller, 2003). 국내에서도 합리적인 전망 수정을 예외적인 사건으로 보기보다 지속적인 정보 갱신 과정의 일부로 받아들이는 것이 바람직하다.
셋째, 합리적인 범위의 구간 전망 활용을 유도할 필요가 있다. 국내 전망공시의 98%가 단일 점추정이라는 사실은 미래 실적의 불확실성이 전망치의 제시 방식에 충분히 반영되지 않을 가능성을 보여준다. 구간 전망은 경영진이 인식하는 불확실성을 전달하고 향후 전망 갱신의 기준으로 활용될 수 있으며, 미국에서도 S&P 1500 기업의 정량적 매출액 가이던스에서 구간 추정이 점 추정보다 더 빈번하게 나타난다(Mayew, Pinto & Wu, 2026). 다만 지나치게 넓은 범위는 정보의 정밀성을 낮출 수 있으므로 구간 설정의 근거와 핵심 가정을 함께 제시하도록 유도할 필요가 있다.
넷째, 전망공시 활성화는 정보의 질에 대한 고려와 함께 추진되어야 한다. 전망공시 활용도는 산업별로 크게 다르고 애널리스트 커버리지 역시 대형주에 집중되어 있으므로, 정보공백이 큰 기업에서도 전망공시가 효과적인 정보제공 수단으로 활용될 수 있도록 하는 것이 중요하다. 또한 매출액과 영업이익 전망 모두 실제보다 높게 제시되는 경향이 확인되고, 특히 영업이익에서 낙관적 편향이 더 크게 나타났다는 점을 고려하면, 선택적 정보제공과 체계적인 낙관적 편향을 완화하기 위한 방안으로 공시의 지속성과 일관성을 높이고 전망치의 산출 근거에 대한 설명을 강화할 필요가 있다.
구체적으로 전망공시를 시작한 기업이 동일 항목을 지속적으로 제공하도록 유도하고, 실제 실적과 전망 간 차이가 큰 경우 그 원인과 주요 가정의 변화를 함께 설명하도록 하는 방안을 고려할 수 있다. 궁극적으로 기업의 자발적인 미래정보 제공을 유도하는 동시에, 투자자가 미래성과와 불확실성을 보다 정확히 평가할 수 있도록 관련 정보가 지속적이고 비교 가능한 형태로 제공되는 것이 중요하다.
1) 한국거래소, 「유가증권시장 공시규정」 제15조 제1항 제2호 및 「코스닥시장 공시규정」 제12조 제1항 제2호 (공정공시 대상); 「유가증권시장 공시규정」 제45조 및 「코스닥시장 공시규정」 제30조 (기공시내용의 변동사항 신고).
2) 한국거래소, 「유가증권시장 공시규정」 제47조 제2항 및 제32조 제1항 제4호; 「코스닥시장 공시규정」 제16조; 「자본시장과 금융투자업에 관한 법률」 제119조 제3항, 제125조 제2항
3) 이와 관련한 시장반응은 Ⅲ-2-다절에서 추가로 분석한다.
4) 국내 애널리스트 이익예측치에는 낙관적 편향이 존재한다는 연구결과가 있으므로(이의섭ㆍ박창균, 2019; 김준석, 2026), 시장전망하회공시가 반드시 실적 자체에 대한 부정적인 전망을 의미하는 것은 아니다.
5) 15 U.S.C. §§ 77z-2(c)(1), 78u-5(c)(1)
참고문헌
권수영ㆍ이동헌ㆍ황문호, 2009, 공정공시제도 도입 이후 경영자예측정보의 정확성, 『회계학연구』 34(1), 107-141.
권수영ㆍ주현정ㆍ황문호, 2011, 경영자 예측정보의 공시시점 선택과 시장반응의 차별성, 『회계학연구』 36(2), 69-100.
김준석, 2026, 『애널리스트의 낙관성, 정확성, 정보성』, 자본시장연구원 연구보고서 26-06.
이상호, 2021, 『ESG 정보 유용성 제고를 위한 기업공시 개선방안』, 자본시장연구원 이슈보고서 21-12.
이은철ㆍ이만용, 2006, 한국 주식시장에서 기대이익의 바람직한 대용치는 무엇인가?: 랜덤워크 모형과 애널리스트 예측 모형의 비교를 중심으로, 『대한경영학회지』 19(3), 909-932.
이의섭ㆍ박창균, 2019, K-IFRS 도입과 애널리스트 이익 추정치의 낙관 편이 증가, 『재무관리연구』 36(1), 179-205.
조성훈, 2016, 상장기업 IR 현황 및 활성화를 위한 시사점, 자본시장연구원 『자본시장포커스』 2016-05.
Ajinkya, B.B., Gift, M.J., 1984, Corporate managers’ earnings forecasts and symmetrical adjustments of market expectations, Journal of Accounting Research 22(2), 425-444.
Baginski, S.P., Campbell, J.L., Hinson, L.A., Koo, D.S., 2018, Do career concerns affect the delay of bad news disclosure? The Accounting Review 93(2), 61-95.
Baginski, S.P., Hassell, J.M., 1990, The Market Interpretation of Management Earnings Forecasts as a Predictor of Subsequent Financial Analyst Forecast Revision, The Accounting Review 65(1), 175-190.
Clement, M., Frankel, R., Miller, J., 2003. Confirming management earnings forecasts, earnings uncertainty, and stock returns, Journal of Accounting Research 41(4), 653-679.
Coller, M., Yohn, T.L., 1997, Management forecasts and information asymmetry: An examination of bid-ask spreads, Journal of Accounting Research 35(2), 181-191.
Kothari, S.P., Shu, S., Wysocki, P.D., 2009, Do managers withhold bad news? Journal of Accounting Research 47(1), 241-276.
Mayew, W.J., Pinto, J., Wu, X., 2026, On the usefulness of guidance reports, Review of Accounting Studies 31, 2423-2485.
Ng, J., Tuna, I., Verdi, R., 2013, Management forecast credibility and underreaction to news, Review of Accounting Studies 18(4), 956-986.
Rogers, J.L., Van Buskirk, A., 2013, Bundled forecasts in empirical accounting research, Journal of Accounting and Economics 55(1), 3-65.
Ⅰ. 서론
Ⅱ. 전망공시의 현황 및 특성
1. 전망공시 제공 기업의 분포 및 추이
가. 연도별ㆍ시장별 분석
나. 산업별 분석
2. 전망공시 대상 항목 및 제시 방식
가. 전망공시 대상 항목별 빈도 및 비율
나. 전망치의 수치 표현과 도출 근거
3. 전망공시 추정 대상 기간
4. 전망공시 정정 현황 및 특성
5. 전망공시의 정보 품질
가. 예측 오차 및 예측 편의
나. 시장 기대 대비 전망공시의 방향
Ⅲ. 전망공시의 정보가치 분석
1. 시장 기대 대비 전망공시 방향에 따른 주가 반응
2. 실제 실적 발표까지의 단계적 정보반영과 충격 완화
가. 기업 전망공시와 실제 실적
나. 애널리스트 전망, 기업 전망공시와 실제 실적
다. 최초 전망공시, 정정공시와 실제 실적
Ⅳ. 정책적 고려사항